

העמלות האלו הגיוניות?
פנסיה, גמל וקרנות השתלמות
43
פוסטים
17
כותבים
2.7k
צפיות
14
עוקבים
-
אני כתבתי כאן על 1.9 ואמרו לי שאפשר להוזיל עוד
לאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
@בן-עליה איך מוזילים?
שלחתי הודעה לסוכנת ביטוח שמנהלת לי את זה ועד היום עדיין לא הגיבה לי
-
-
-
זה דמי ניהול גבוהים
טוב ששמת לב
אם הסוכנת ביטוח לא מגיבה
תפנה לכל סוכן ביטוח והוא בכמה פעולות מעביר לך לקופה זולה יותר
נראה לי שאפשר גם לפנות לארגון בנקל@בוטח-בה כתב בהעמלות האלו הגיוניות?:
זה דמי ניהול די גבוהים
תודה על התגובה
כמה אחוזים זה טוב שאני יכול לומר להם שאם הם לא מורידים לי את זה לX אני עובר? -
@בוטח-בה כתב בהעמלות האלו הגיוניות?:
זה דמי ניהול די גבוהים
תודה על התגובה
כמה אחוזים זה טוב שאני יכול לומר להם שאם הם לא מורידים לי את זה לX אני עובר?@אברהם-פרידמן 2% ומטה
ומצבירה 0.25 -
האם העמלות שבתמונה הגיוניות?
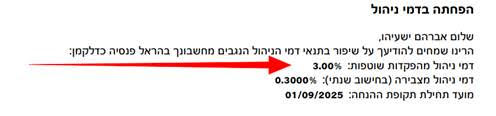
@אברהם-פרידמן במיטב לדוגמא שהיא קופת ברירת מחדל זה 1 אחוז על הפקדה ו0.22 על צבירה
-
האם העמלות שבתמונה הגיוניות?
@אברהם-פרידמן כתב בהעמלות האלו הגיוניות?:
האם העמלות שבתמונה הגיוניות?
זה המון, העמלה מאוד גבוהה.
בשום פנים הדמי ניהול לא אמורים להיות גבוהים יותר מ0.22% מהצבירה ו1% מההפקדה, שזה מה שאפשר לקבל בקרנות ברירת מחדל באלטשולר, מיטב, אינפניטי ומור.
מכאן והלאה אפשר רק להוזיל, וככל שהצבירה גבוהה יותר אפשר יותר להתמקח. -
-
-
-
-
איזה סוכן ביטוח ייתן לי הצעה טובה?
@אברהם-פרידמן כמובן שהדמי ניהול תלויים בסכום שיש לך וכמה נכנס לך כל חודש
-
אני קופץ על האשכול
בדקתי את הפנסיה של אישתי והוא כותב לי שיש 0.15 דמי ניהול מצבירה ו0.9 מהפקדה
היא נמצאת ב"הראל" מסלול בני פחות מ50 צריך לעשות משהו או שזה טוב כך? -
אני קופץ על האשכול
בדקתי את הפנסיה של אישתי והוא כותב לי שיש 0.15 דמי ניהול מצבירה ו0.9 מהפקדה
היא נמצאת ב"הראל" מסלול בני פחות מ50 צריך לעשות משהו או שזה טוב כך?@חסיד-של-הקבה
הדמי ניהול זה נקרא בסדר שוב תלוי כמה חיסכון יש לך שמה כבר וכמה אתה מפקיד כל חודש אם יש לך כבר חיסכון גדול אתה יכול לקבל דמי ניהול יותר טובים אבל אם אשתך רק שנתיים שלוש בעבודה אמור להיות בסדר אבל המסלול שלך הוא לא כשר נראה לי וכדאי לעבור למסלול מנייתי במיוחד אם יש לך עוד 20 30 שנה עד הפנסיה -
אני קופץ על האשכול
בדקתי את הפנסיה של אישתי והוא כותב לי שיש 0.15 דמי ניהול מצבירה ו0.9 מהפקדה
היא נמצאת ב"הראל" מסלול בני פחות מ50 צריך לעשות משהו או שזה טוב כך?@חסיד-של-הקבה דמי ניהול סבבה, אבל המסלול... אם אתם צעירים אולי כדאי לעוף ממנו..
וכמובן אני לא יועץ פנסיוני\השקעות וכו' אבל תברר.. -
הסוכנת ביטוח כתבה לי:
לצעיר כיום זה דמי הניהול הזולים ביותר שאני יכולה לתת.אין לנו פחות מזה בשכר זה.
זה נכון?
וכן אני יכול לפתוח לבד קרן פנסיה?
-
@חסיד-של-הקבה דמי ניהול סבבה, אבל המסלול... אם אתם צעירים אולי כדאי לעוף ממנו..
וכמובן אני לא יועץ פנסיוני\השקעות וכו' אבל תברר..@מחשב-מסלול-מחדש
תודה על התגובה
אני חדש בנושא אולי תוכל לפרט לי קצת יותר מה לא טוב במסלול חוץ מההכשר?
תשואות נמוכות?
המסלול הזה הוא לא מנייתי? -
@מחשב-מסלול-מחדש
תודה על התגובה
אני חדש בנושא אולי תוכל לפרט לי קצת יותר מה לא טוב במסלול חוץ מההכשר?
תשואות נמוכות?
המסלול הזה הוא לא מנייתי?@חסיד-של-הקבה סורי, לא ראיתי שזה לבני פחות מ50, בזה באמת התשואות האחרונות נראות ממש טוב,
אבל עדיין זו השקעה אקטיבית, במדד זה פסיבי ולאורך זמן (כמה נשאר לכם?) הוא בינתיים עושה יותר מאקטיבי.
כמובן שתלוי בני כמה אתם, ואף אחד לא יכול לחזות את השוק, ואיני יועץ וכו', תקרא קצת יש המון מידע. -
אני קופץ על האשכול
בדקתי את הפנסיה של אישתי והוא כותב לי שיש 0.15 דמי ניהול מצבירה ו0.9 מהפקדה
היא נמצאת ב"הראל" מסלול בני פחות מ50 צריך לעשות משהו או שזה טוב כך?@חסיד-של-הקבה ,
זה מסלול בלי שום הכשר,
אלי עדיף מסלול שיש עליו הכשר??


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)