

משכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?
נדל"ן ומשכנתאות
11
פוסטים
9
כותבים
455
צפיות
9
עוקבים
-
הרבה אנשים נתקלים בהצעה של הזכאות ממשרד הבינוי והשיכון:
סכום של כ־80–100 אלף ש״ח (ולפעמים יותר), תלוי בפרמטרים כמו מצב משפחתי, מספר ילדים, אזור מגורים ועוד – בריבית אטרקטיבית לכאורה של כ־2.5%.על פניו זה נשמע מצוין. אבל כשנכנסים לפרטים, התמונה משתנה.
 הנקודה הקריטית: ההלוואה צמודת מדד
הריבית הנמוכה של 2.5% היא נומינלית, אבל ההלוואה צמודה למדד המחירים לצרכן.
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).כלומר:
בפועל, העלות האמיתית של ההלוואה מתקרבת ל־5.5%–6.5% בשנה
הקרן עצמה גדלה עם הזמן, ולא רק הריבית
זה בור שלא מתמלא – כל חודש אתם משלמים, אבל החוב, לא רק שהוא לא יורד, אלא אפילו קצת עולהאין ודאות – אם המדד ימשיך לעלות, ההחזר הכולל רק יתייקר
השוואה למשכנתא רגילה (לא צמודה)
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:ידוע מראש כמה משלמים
הקרן לא גדלה
אין הפתעות לאורך השנים
קל יותר לתכנן תקציב משפחתי
אז מה עדיף בפועל?
לדעתי, במצב של אינפלציה מתמשכת:הזכאות נראית זולה רק על הנייר
בפועל, היא עלולה לעלות כמו משכנתא רגילה ואף יותר
הסיכון עובר כולו ללווה
אלא אם כן מדובר בסכום קטן מאוד או בתכנון להחזר קצר במיוחד – לא בטוח שכדאי לקחת את הזכאות. לפעמים עדיף לשלם קצת יותר בריבית, ולקבל שקט, ודאות ויציבות.
 אשמח לשמוע דעות נוספות:
מי שלקח זכאות – האם זה באמת השתלם לכם לאורך זמן?
ואיך אתם רואים את המדד בשנים הקרובות?
@משכנתא-בקצב-שלך -
-
הרבה אנשים נתקלים בהצעה של הזכאות ממשרד הבינוי והשיכון:
סכום של כ־80–100 אלף ש״ח (ולפעמים יותר), תלוי בפרמטרים כמו מצב משפחתי, מספר ילדים, אזור מגורים ועוד – בריבית אטרקטיבית לכאורה של כ־2.5%.על פניו זה נשמע מצוין. אבל כשנכנסים לפרטים, התמונה משתנה.
הנקודה הקריטית: ההלוואה צמודת מדד
הריבית הנמוכה של 2.5% היא נומינלית, אבל ההלוואה צמודה למדד המחירים לצרכן.
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).כלומר:
בפועל, העלות האמיתית של ההלוואה מתקרבת ל־5.5%–6.5% בשנה
הקרן עצמה גדלה עם הזמן, ולא רק הריבית
זה בור שלא מתמלא – כל חודש אתם משלמים, אבל החוב, לא רק שהוא לא יורד, אלא אפילו קצת עולהאין ודאות – אם המדד ימשיך לעלות, ההחזר הכולל רק יתייקר
השוואה למשכנתא רגילה (לא צמודה)
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:ידוע מראש כמה משלמים
הקרן לא גדלה
אין הפתעות לאורך השנים
קל יותר לתכנן תקציב משפחתי
אז מה עדיף בפועל?
לדעתי, במצב של אינפלציה מתמשכת:הזכאות נראית זולה רק על הנייר
בפועל, היא עלולה לעלות כמו משכנתא רגילה ואף יותר
הסיכון עובר כולו ללווה
אלא אם כן מדובר בסכום קטן מאוד או בתכנון להחזר קצר במיוחד – לא בטוח שכדאי לקחת את הזכאות. לפעמים עדיף לשלם קצת יותר בריבית, ולקבל שקט, ודאות ויציבות.
אשמח לשמוע דעות נוספות:
מי שלקח זכאות – האם זה באמת השתלם לכם לאורך זמן?
ואיך אתם רואים את המדד בשנים הקרובות?
@משכנתא-בקצב-שלך@BRISKER
ערב טוב
אתה נוגע באמת בנקודה חשובה שנוגעת בעצם לכל זוג צעיר [או מבוגר...] שלוקח משכנתא בפעם הראשונה ושומע מהיועץ או מחבר בכולל שהוא יכול לקבל חלק מהמשכנתא במסלול שנקרא זכאות והוא מתלבט ולא יודע האם זה משתלם או לא.
אז נרחיב על זה קצת---
באמת כמו שכבר כתבת מסלול הזכאות יושב רק על מסלול קבוע צמוד למדד, וזה חיסרון גדול שגורם לאנשים לא להתקרב לזה, מצד שני הריבית עליו בעיקרון אמורה להיות זולה ולמעשה היא לא הרבה יותר זולה ממה שניתן לקבל במסלולים הרגילים הקבועים שצמודים למדד.
למה לכאורה זה כן משתלם? כי המסלול הזה משפיע על כל המשכנתא לגבי העמלות היוון וגורם לכך שתהיה הנחה לאחר שנה שנתיים שלש וארבע, וכיום שאנו עם צפי של ירידת ריביות בחודשים הקרובים זה יכול להיות מאוד משמעותי [ניתן להגיע לעמלות היוון של עשרות אלפי ש"ח].
אז מה למעשה עושים? כאן יש חילוקי דעות בין היועצים היום, רובם עדיין טוענים שמומלץ לקחת מהזכאות סכום מזערי [10,000 ש"ח] ואז יש את היתרון של ההנחות בעמלות היוון, ואילו החיסרון של ההצמדה למדד לא כ"כ משמעותית כי הסכום קטן, בנוסף מומלץ לצמצם שנים במסלול הזכאות וזה גם כן חוסך מהמדד, מצד שני יש יועצים שטוענים שכיון שהריביות עומדות לרדת ואז יהיו עמלות היוון גבוהות לכן מומלץ לקחת את כל הסכום שלו זכאים על מנת למחזר את זה בעוד תקופה כשבאמת ירדו הריביות למסלול קל"צ, ואז בעצם חוסכים את כל העמלות היוון כי על מסלול הזכאות עצמו אין כלל עמלות היוון, וגם מי שלוקח את כל הסכום צריך כמה שיכול לקצר תקופה כדי לגרום לכמה שפחות נזקים מההצמדה למדד.@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).
היעד השנתי של בנק ישראל זה עליה של 2-3% במדד.
@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:
לכאורה התכוונת 4.5-4.7%
אך כמו שכבר כתבתי לא הכנסת לחשבון את עמלות ההיוון.מקווה שיצאתי ברור...
בהצלחהייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@BRISKER
ערב טוב
אתה נוגע באמת בנקודה חשובה שנוגעת בעצם לכל זוג צעיר [או מבוגר...] שלוקח משכנתא בפעם הראשונה ושומע מהיועץ או מחבר בכולל שהוא יכול לקבל חלק מהמשכנתא במסלול שנקרא זכאות והוא מתלבט ולא יודע האם זה משתלם או לא.
אז נרחיב על זה קצת---
באמת כמו שכבר כתבת מסלול הזכאות יושב רק על מסלול קבוע צמוד למדד, וזה חיסרון גדול שגורם לאנשים לא להתקרב לזה, מצד שני הריבית עליו בעיקרון אמורה להיות זולה ולמעשה היא לא הרבה יותר זולה ממה שניתן לקבל במסלולים הרגילים הקבועים שצמודים למדד.
למה לכאורה זה כן משתלם? כי המסלול הזה משפיע על כל המשכנתא לגבי העמלות היוון וגורם לכך שתהיה הנחה לאחר שנה שנתיים שלש וארבע, וכיום שאנו עם צפי של ירידת ריביות בחודשים הקרובים זה יכול להיות מאוד משמעותי [ניתן להגיע לעמלות היוון של עשרות אלפי ש"ח].
אז מה למעשה עושים? כאן יש חילוקי דעות בין היועצים היום, רובם עדיין טוענים שמומלץ לקחת מהזכאות סכום מזערי [10,000 ש"ח] ואז יש את היתרון של ההנחות בעמלות היוון, ואילו החיסרון של ההצמדה למדד לא כ"כ משמעותית כי הסכום קטן, בנוסף מומלץ לצמצם שנים במסלול הזכאות וזה גם כן חוסך מהמדד, מצד שני יש יועצים שטוענים שכיון שהריביות עומדות לרדת ואז יהיו עמלות היוון גבוהות לכן מומלץ לקחת את כל הסכום שלו זכאים על מנת למחזר את זה בעוד תקופה כשבאמת ירדו הריביות למסלול קל"צ, ואז בעצם חוסכים את כל העמלות היוון כי על מסלול הזכאות עצמו אין כלל עמלות היוון, וגם מי שלוקח את כל הסכום צריך כמה שיכול לקצר תקופה כדי לגרום לכמה שפחות נזקים מההצמדה למדד.@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).
היעד השנתי של בנק ישראל זה עליה של 2-3% במדד.
@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:
לכאורה התכוונת 4.5-4.7%
אך כמו שכבר כתבתי לא הכנסת לחשבון את עמלות ההיוון.מקווה שיצאתי ברור...
בהצלחה@משכנתא-בקצב-שלך כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
לכאורה התכוונת 4.5-4.7%
לא התכוונתי על משתנה לא צמוד
-
@משכנתא-בקצב-שלך כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
לכאורה התכוונת 4.5-4.7%
לא התכוונתי על משתנה לא צמוד
@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
@משכנתא-בקצב-שלך כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
לכאורה התכוונת 4.5-4.7%
לא התכוונתי על משתנה לא צמוד
גם בקל"צ וגם במל"צ ניתן לקבל היום בין 4.5% ל-4.7%
-
הרבה אנשים נתקלים בהצעה של הזכאות ממשרד הבינוי והשיכון:
סכום של כ־80–100 אלף ש״ח (ולפעמים יותר), תלוי בפרמטרים כמו מצב משפחתי, מספר ילדים, אזור מגורים ועוד – בריבית אטרקטיבית לכאורה של כ־2.5%.על פניו זה נשמע מצוין. אבל כשנכנסים לפרטים, התמונה משתנה.
הנקודה הקריטית: ההלוואה צמודת מדד
הריבית הנמוכה של 2.5% היא נומינלית, אבל ההלוואה צמודה למדד המחירים לצרכן.
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).כלומר:
בפועל, העלות האמיתית של ההלוואה מתקרבת ל־5.5%–6.5% בשנה
הקרן עצמה גדלה עם הזמן, ולא רק הריבית
זה בור שלא מתמלא – כל חודש אתם משלמים, אבל החוב, לא רק שהוא לא יורד, אלא אפילו קצת עולהאין ודאות – אם המדד ימשיך לעלות, ההחזר הכולל רק יתייקר
השוואה למשכנתא רגילה (לא צמודה)
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:ידוע מראש כמה משלמים
הקרן לא גדלה
אין הפתעות לאורך השנים
קל יותר לתכנן תקציב משפחתי
אז מה עדיף בפועל?
לדעתי, במצב של אינפלציה מתמשכת:הזכאות נראית זולה רק על הנייר
בפועל, היא עלולה לעלות כמו משכנתא רגילה ואף יותר
הסיכון עובר כולו ללווה
אלא אם כן מדובר בסכום קטן מאוד או בתכנון להחזר קצר במיוחד – לא בטוח שכדאי לקחת את הזכאות. לפעמים עדיף לשלם קצת יותר בריבית, ולקבל שקט, ודאות ויציבות.
אשמח לשמוע דעות נוספות:
מי שלקח זכאות – האם זה באמת השתלם לכם לאורך זמן?
ואיך אתם רואים את המדד בשנים הקרובות?
@משכנתא-בקצב-שלךבאופן כללי אתה צודק בדבריך.
@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).
לא מסתכלים בזה לפי השנים האחרונות שספציפית היה בהם קורונה ומלחמה, אלא לאורך השנים שהממוצע הוא מתחת ל2% אינפלציה בשנה, וכך גם הציפיות לשנים הקרובות. (אם לא יקרה עוד משהו לא צפוי)
@BRISKER כתב במשכנתא מסובסדת ממשרד הבינוי והשיכון – הטבה אמיתית או אשליה יקרה?:
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:
כמו שכבר תיקנו אותך.
ולמעשה כמו שכתב @משכנתא-בקצב-שלך ההמלצה בד"כ היא לקחת מזה סכום נמוך, כך שאין השפעה רצינית מהאינפלציה,
ויש מקרים שכן כדאי לשקול לקחת מזה סכומים גדולים יותר. -
הרבה אנשים נתקלים בהצעה של הזכאות ממשרד הבינוי והשיכון:
סכום של כ־80–100 אלף ש״ח (ולפעמים יותר), תלוי בפרמטרים כמו מצב משפחתי, מספר ילדים, אזור מגורים ועוד – בריבית אטרקטיבית לכאורה של כ־2.5%.על פניו זה נשמע מצוין. אבל כשנכנסים לפרטים, התמונה משתנה.
הנקודה הקריטית: ההלוואה צמודת מדד
הריבית הנמוכה של 2.5% היא נומינלית, אבל ההלוואה צמודה למדד המחירים לצרכן.
בשנים האחרונות המדד בישראל עלה סביב 3%–4% בשנה (ובשנים מסוימות אף יותר).כלומר:
בפועל, העלות האמיתית של ההלוואה מתקרבת ל־5.5%–6.5% בשנה
הקרן עצמה גדלה עם הזמן, ולא רק הריבית
זה בור שלא מתמלא – כל חודש אתם משלמים, אבל החוב, לא רק שהוא לא יורד, אלא אפילו קצת עולהאין ודאות – אם המדד ימשיך לעלות, ההחזר הכולל רק יתייקר
השוואה למשכנתא רגילה (לא צמודה)
כיום ניתן לקחת מסלולים לא צמודים בריבית קבועה של כ־5.5%–5.7%:ידוע מראש כמה משלמים
הקרן לא גדלה
אין הפתעות לאורך השנים
קל יותר לתכנן תקציב משפחתי
אז מה עדיף בפועל?
לדעתי, במצב של אינפלציה מתמשכת:הזכאות נראית זולה רק על הנייר
בפועל, היא עלולה לעלות כמו משכנתא רגילה ואף יותר
הסיכון עובר כולו ללווה
אלא אם כן מדובר בסכום קטן מאוד או בתכנון להחזר קצר במיוחד – לא בטוח שכדאי לקחת את הזכאות. לפעמים עדיף לשלם קצת יותר בריבית, ולקבל שקט, ודאות ויציבות.
אשמח לשמוע דעות נוספות:
מי שלקח זכאות – האם זה באמת השתלם לכם לאורך זמן?
ואיך אתם רואים את המדד בשנים הקרובות?
@משכנתא-בקצב-שלך@brisker על הריבית לבד זה תלוי במדד. היום זכאות ל-20 שנה בערך 2.6 צמוד ובקבועה לא צמודה בערך 4.7, אז כל עוד המדד בממוצע מתחת ל-2 אחוז בשנה הזכאות זולה יותר, ומעל זה הלא צמודה.
-
@brisker על הריבית לבד זה תלוי במדד. היום זכאות ל-20 שנה בערך 2.6 צמוד ובקבועה לא צמודה בערך 4.7, אז כל עוד המדד בממוצע מתחת ל-2 אחוז בשנה הזכאות זולה יותר, ומעל זה הלא צמודה.
-
@brisker על הריבית לבד זה תלוי במדד. היום זכאות ל-20 שנה בערך 2.6 צמוד ובקבועה לא צמודה בערך 4.7, אז כל עוד המדד בממוצע מתחת ל-2 אחוז בשנה הזכאות זולה יותר, ומעל זה הלא צמודה.
-
אני לא נכנס עכשיו לעניין האם שווה לקחת הלוואת זכאות, וכמו שכבר הועלו פה 2 הצדדים.
מה שכן, לגבי היועצים שממליצים לקחת הלוואה קטנה של 10K וכד', צריך לשים את הנקודה על דבר שלא ידוע לרבים.
גם מי שלא לוקח את ההלוואת זכאות זכאי להנחה משתנה על עמלות היוון לפי כמות השנים שעברה מנטילת ההלוואה.
את זה אנשים לא יודעים.
מה שכן, ההנחה לנוטלי הלוואת זכאות גדולה במעט,
מה שיוצר פה כמה את"ל,
דבר ראשון זה רלוונטי רק למקרה של מיחזור, מי אמר שיהיה כדרי למחזר בעוד שנתיים, שלוש או חמש?
וגם אם כן, מי אמר שתהיה ירידה משמעותית בריבית? (אם לא, לכאורה לא תהיה עמלה גבוהה או בכלל לא, מטרתו של הבנק בעמלה הזו, כי הוא מפסיד, עכשיו הוא צריך להלוות את הכסף הזה בריבית יותר זולה)
וגם אם כן, אם עברו מספר שנים, אתה תקבל הנחה, אולי יותר קטנה, אבל לא בטוח שזה כ"כ משמעותי.
לסיכום, לפני שהופכים את זה לדבר כ"כ חשוב במשכנתא, צריך לחשוב עם כל הבלגן הזה באמת משתלם.
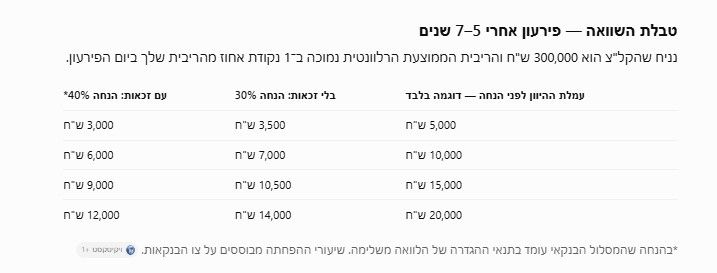
מצורף סיכומו של GPT על העניין
-
אני לא נכנס עכשיו לעניין האם שווה לקחת הלוואת זכאות, וכמו שכבר הועלו פה 2 הצדדים.
מה שכן, לגבי היועצים שממליצים לקחת הלוואה קטנה של 10K וכד', צריך לשים את הנקודה על דבר שלא ידוע לרבים.
גם מי שלא לוקח את ההלוואת זכאות זכאי להנחה משתנה על עמלות היוון לפי כמות השנים שעברה מנטילת ההלוואה.
את זה אנשים לא יודעים.
מה שכן, ההנחה לנוטלי הלוואת זכאות גדולה במעט,
מה שיוצר פה כמה את"ל,
דבר ראשון זה רלוונטי רק למקרה של מיחזור, מי אמר שיהיה כדרי למחזר בעוד שנתיים, שלוש או חמש?
וגם אם כן, מי אמר שתהיה ירידה משמעותית בריבית? (אם לא, לכאורה לא תהיה עמלה גבוהה או בכלל לא, מטרתו של הבנק בעמלה הזו, כי הוא מפסיד, עכשיו הוא צריך להלוות את הכסף הזה בריבית יותר זולה)
וגם אם כן, אם עברו מספר שנים, אתה תקבל הנחה, אולי יותר קטנה, אבל לא בטוח שזה כ"כ משמעותי.
לסיכום, לפני שהופכים את זה לדבר כ"כ חשוב במשכנתא, צריך לחשוב עם כל הבלגן הזה באמת משתלם.
מצורף סיכומו של GPT על העניין
@בן-אדם
300 אל"ש ל30 שנה בריבית של 4.8 ויפרוע בעוד 5 שנים והריבית הממוצעת תהיה אחוז אחד נמוך מעכשיו יהיה עמלת היוון של 23,115 אחרי הנחה של 30%, ועם הנחה של 40% זה יוצא 19,813, הפרש של 3,302 ש"ח!!!
ומה אם זה יותר מ300K? ומה אם יהיה ירידה של יותר מאחוז?
אז למה שלא להכניס את זה?!

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)