

קרנות ממונפות - האם ואיך ?
-
עוד לפני שדנים אם בכלל צריך כשרות לקרנות נאמנות (אף רב לא אומר שצריך למכור חמץ כשיש לך אותן בשונה ממניות ספציפיות), שים לב שמדובר כמעט לחלוטין על חברות של גוים.
מניות ספציפיות אולי צריכות כשרות (מחלוקת גדולה). אגרות חוב קונצרניות ודאי צריכות, שהרי יש בהן ריבית ממש. אבל קרנות נאמנות???!!!! -
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ן@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ןאני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים. -
עוד לפני שדנים אם בכלל צריך כשרות לקרנות נאמנות (אף רב לא אומר שצריך למכור חמץ כשיש לך אותן בשונה ממניות ספציפיות), שים לב שמדובר כמעט לחלוטין על חברות של גוים.
מניות ספציפיות אולי צריכות כשרות (מחלוקת גדולה). אגרות חוב קונצרניות ודאי צריכות, שהרי יש בהן ריבית ממש. אבל קרנות נאמנות???!!!!@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
עוד לפני שדנים אם בכלל צריך כשרות לקרנות נאמנות (אף רב לא אומר שצריך למכור חמץ כשיש לך אותן בשונה ממניות ספציפיות), שים לב שמדובר כמעט לחלוטין על חברות של גוים.
מניות ספציפיות אולי צריכות כשרות (מחלוקת גדולה). אגרות חוב קונצרניות ודאי צריכות, שהרי יש בהן ריבית ממש. אבל קרנות נאמנות???!!!!קרנות נאמנות יכולות להחזיק אג"ח. מנהל הקרן עושה את זה בשביל כל מחזיקי היחידות בקרן.
גם שותפות בחברות של גויים, אם אתה מוגדר כבעלים אז אתה שותף איתם בכל מה שלהם זה מותר ולך זה אסור. -
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ןאני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים.פוסט זה נמחק! -
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
עוד לפני שדנים אם בכלל צריך כשרות לקרנות נאמנות (אף רב לא אומר שצריך למכור חמץ כשיש לך אותן בשונה ממניות ספציפיות), שים לב שמדובר כמעט לחלוטין על חברות של גוים.
מניות ספציפיות אולי צריכות כשרות (מחלוקת גדולה). אגרות חוב קונצרניות ודאי צריכות, שהרי יש בהן ריבית ממש. אבל קרנות נאמנות???!!!!קרנות נאמנות יכולות להחזיק אג"ח. מנהל הקרן עושה את זה בשביל כל מחזיקי היחידות בקרן.
גם שותפות בחברות של גויים, אם אתה מוגדר כבעלים אז אתה שותף איתם בכל מה שלהם זה מותר ולך זה אסור.@צמיחה כתב בקרנות ממונפות - האם ואיך ?:
קרנות נאמנות יכולות להחזיק אג"ח. מנהל הקרן עושה את זה בשביל כל מחזיקי היחידות בקרן.
גם שותפות בחברות של גויים, אם אתה מוגדר כבעלים אז אתה שותף איתם בכל מה שלהם זה מותר ולך זה אסור.אני אסביר אם לא הייתי ברור. בקרנות נאמנות יש בעלות על הקרן לא על הנייר שמנהל הקרן קונה. הוא לא קונה את זה בשבילך ואין לך בעלות על מה שהוא קונה רק על ה"נייר" של הקרן, לכן לא משנה מה יש בקרן, זה לא קשור אליך.
גם מניה בעיקרון היא רק "מכשיר פיננסי" אלא שבמניות, זה סוג של שותפות בחברה (וגם על זה חלקו רבים) אבל קרן נאמנות זה אוסף של השקעות. זה רק "מכשיר פיננסי" -
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ןאני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים.@צמיחה כתב בקרנות ממונפות - האם ואיך ?:
אני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים.לא יודע על איזה סיפורים אתה מדבר. מי שמשקיע ב"חלומות" ברור שנפל. מי שמשקיע ממונף מוציא כשנופל, גם יפסיד. מי שמשקיע בממונף לטווח רחוק רק הרוויח.
יועצי ההשקעות זורמים עם הראש שלך... אם אתה מפחד להסתכן הם "יפזרו" לך ו"יאזנו" לך. -
סתם להבנה
למה לא ממונפות בישראל
https://www.bizportal.co.il/mutualfunds/quote/performance/5117692
https://www.bizportal.co.il/mutualfunds/quote/performance/5135173לאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ןאני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים. -
סתם להבנה
למה לא ממונפות בישראל
https://www.bizportal.co.il/mutualfunds/quote/performance/5117692
https://www.bizportal.co.il/mutualfunds/quote/performance/5135173@בן-עליה
כמה סיבות:
1 היסטורית (נראה לי) נאסדא"ק הניב יותר מת"א 35
2 לא בדקתי בעצמי אבל נדמה לי שאהרון זלץ כתב שדמי הניהול בקרנות הממונפות הישראליות גבוהים הרבה יותר מאשר האמריקאיות
3 הקרנות שמעניינות אותי יותר הן במינוף יומי והישראליות שאני מכיר הן במינוף חודשי -
סתם להבנה
למה לא ממונפות בישראל
https://www.bizportal.co.il/mutualfunds/quote/performance/5117692
https://www.bizportal.co.il/mutualfunds/quote/performance/5135173@בן-עליה כתב בקרנות ממונפות - האם ואיך ?:
סתם להבנה
למה לא ממונפות בישראלהיסטורית עשו יותר
אגב... דמי ניהול לא מעניין אותי. מסתכלים שורה תחתונה מה הרווח. זה אחרי דמי ניהול. -
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ןאני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים.@צמיחה כתב בקרנות ממונפות - האם ואיך ?:
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
הרבה בילבולים ופילפולים.... מי שהשקיע בממונף ב10-20 שנה אחרונות, עשה המון.
אני אישית הייתי בממונף פי2 ועברתי לפי 3 לפני כמה שנים. רווה הרבה נחת.
הנה כמה דוגמאות לממונפות שאני מכיר. תסתכלו בהיסטוריה ולא תחשבו פעמיים
כמובן רק למשקיעים לטווח רחוק ולא לבעלי לב חלש.
https://www.bizportal.co.il/tradedfund/quote/performance/1146976
https://www.bizportal.co.il/tradedfund/quote/generalview/1146976
מי אמר שקשה לחתן ילדים???!!!!
פשוט במקום לדבר ולהתפלפל, שימו כסף בהשקעות מממונפות וקנו קצת נדל"ןאני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים.השאלה שלי באה אחרי זה שכתבו שלא נשארים הרבה זמן
וכן הקישורים שהובאו שגם היו לזמן קצראם אנחנו מסתכלים על ממונפות לזמן קצר סביר להניח שת"א 35 יקפוץ בזמן הקרוב
-
@צמיחה כתב בקרנות ממונפות - האם ואיך ?:
קרנות נאמנות יכולות להחזיק אג"ח. מנהל הקרן עושה את זה בשביל כל מחזיקי היחידות בקרן.
גם שותפות בחברות של גויים, אם אתה מוגדר כבעלים אז אתה שותף איתם בכל מה שלהם זה מותר ולך זה אסור.אני אסביר אם לא הייתי ברור. בקרנות נאמנות יש בעלות על הקרן לא על הנייר שמנהל הקרן קונה. הוא לא קונה את זה בשבילך ואין לך בעלות על מה שהוא קונה רק על ה"נייר" של הקרן, לכן לא משנה מה יש בקרן, זה לא קשור אליך.
גם מניה בעיקרון היא רק "מכשיר פיננסי" אלא שבמניות, זה סוג של שותפות בחברה (וגם על זה חלקו רבים) אבל קרן נאמנות זה אוסף של השקעות. זה רק "מכשיר פיננסי"@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
אני אסביר אם לא הייתי ברור. בקרנות נאמנות יש בעלות על הקרן לא על הנייר שמנהל הקרן קונה. הוא לא קונה את זה בשבילך ואין לך בעלות על מה שהוא קונה רק על ה"נייר" של הקרן, לכן לא משנה מה יש בקרן, זה לא קשור אליך.
גם מניה בעיקרון היא רק "מכשיר פיננסי" אלא שבמניות, זה סוג של שותפות בחברה (וגם על זה חלקו רבים) אבל קרן נאמנות זה אוסף של השקעות. זה רק "מכשיר פיננסי"אני אשמח מאוד אם תסביר את דבריך,
האם למדת את הסוגיא וכך יצא לך,
האם זו דעת הרבנים שלך.
על סמך מה אתה כותב כאלו דברים.
זו סברא שלך
אני לא מתווכח על עובדות אני רוצה ראיות.ובינתיים אני אביא את הגישה המקובלת שמנהל הקרן משקיע עבור העמית שקנה יחידת נייר ערך, זה בין בקרנות נאמנות ובין בקרנות פנסיה.
מתוך המאמר של הרב שפרן שכותב עליך שאתה טועה.
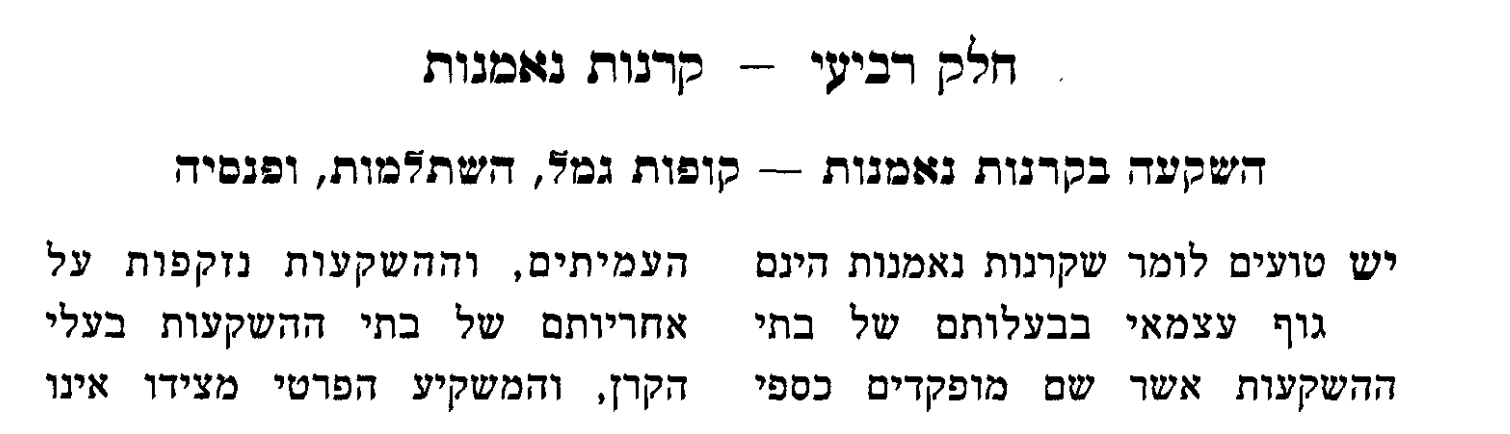
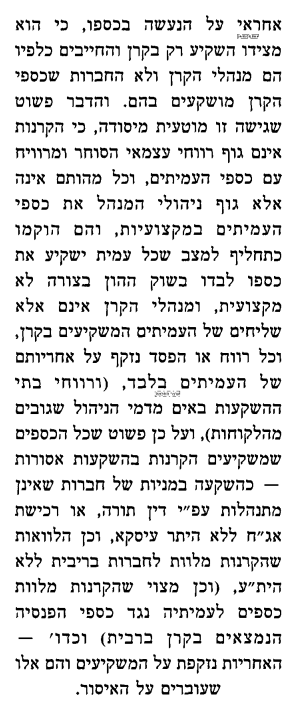
ואדרבה, יש שקטו שקרן נאמנות זה יותר חמור ממניה, מכיון שבהחזקת מניה אתה לא מצביע ואין לך שום השפעה על החברה, ואילו בקרן נאמנות מנהל הקרן מצביע עבורך.
אמנם הרב שפרן עצמו מתיר שם מטעמים אחרים. -
@צמיחה כתב בקרנות ממונפות - האם ואיך ?:
אני לא מכיר מומחה אחד שממליץ לרבים על קניית קרנות ממונפות.
אני לא מכיר מישהו שנשאר שממונפות כ"כ הרבה זמן.
בירידות גדולות קשה להישאר שם.
גם לאנשים שאינם בעלי לב חלש.
והסיפורים מפורסמים.לא יודע על איזה סיפורים אתה מדבר. מי שמשקיע ב"חלומות" ברור שנפל. מי שמשקיע ממונף מוציא כשנופל, גם יפסיד. מי שמשקיע בממונף לטווח רחוק רק הרוויח.
יועצי ההשקעות זורמים עם הראש שלך... אם אתה מפחד להסתכן הם "יפזרו" לך ו"יאזנו" לך.@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
לא יודע על איזה סיפורים אתה מדבר. מי שמשקיע ב"חלומות" ברור שנפל. מי שמשקיע ממונף מוציא כשנופל, גם יפסיד. מי שמשקיע בממונף לטווח רחוק רק הרוויח.
יועצי ההשקעות זורמים עם הראש שלך... אם אתה מפחד להסתכן הם "יפזרו" לך ו"יאזנו" לך.הפסדת פעם 200,000 ש"ח?
מי שמשקיע בממונף בלי חשבון הוא באמת משקיע בחלומות.
אתה טוען שמי שבפועל השקיע לטווח ארוך הרויח,
נראה לך שמישהו יכול להישאר בירידות של הסאב פריים או הדוט קום.
התיק כמעט נמחק.
להרויח אפשר יותר מ-100%.
אבל א"א להפסיד מעבר ל-100%.
מי שמסתכן בלי לפחד, זה לא שהוא לא מפחד, אלא הוא לא מנהל סיכונים. -
@בן-עליה כתב בקרנות ממונפות - האם ואיך ?:
סתם להבנה
למה לא ממונפות בישראלהיסטורית עשו יותר
אגב... דמי ניהול לא מעניין אותי. מסתכלים שורה תחתונה מה הרווח. זה אחרי דמי ניהול.@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
היסטורית עשו יותר
אגב... דמי ניהול לא מעניין אותי. מסתכלים שורה תחתונה מה הרווח. זה אחרי דמי ניהול.סליחה על הבוטות אבל זה נראה שאינך @מבין-עניין בהשקעות, לקנות ממונפת חודשי רק בגלל שזה עשה יותר, מבלי להבין את הסיכון בזה שכל הכסף ימחק לך בחודש גרוע, וזה כנראה מה שיקרה אי פעם לפחות.
לעומת זה בממונפת יומית אין כמעט תרחיש שכל ההשקעה תמחק,
מי שלא מבין איך עובד קרנות ממונפות ובכל זאת משקיע, הרי שהוא את הטיפשות הכי גדולה שהוא משקיע בזה ולא בהימורים! שם פוטנציאל הרווח כפול ומשולש. -
אכן. אני לא מבין כלום בהשקעות והפסדתי גם יותר מ200,000 ש"ח בקורונה. אבל הרווחתי הרבה יותר. יועצת ההשקעות שלי טענה שאני ועוד "זקן חכם" היחידים שמכניסים כסף בנפילות בכל התיקים שלה. כל השאר מוציאים.
תנוח דעתכם... מי שמפחד ש"יפזר" סיכונים... רק אל תתפלאו אם אחרים ירוויחו יותר מכם.
כמובן כל מה שכתבתי למשקיעים לטווח רחוק בכסף "מיותר" או שהם יכולים להחזיר אותו -
@מבין-עניין כתב בקרנות ממונפות - האם ואיך ?:
אני אסביר אם לא הייתי ברור. בקרנות נאמנות יש בעלות על הקרן לא על הנייר שמנהל הקרן קונה. הוא לא קונה את זה בשבילך ואין לך בעלות על מה שהוא קונה רק על ה"נייר" של הקרן, לכן לא משנה מה יש בקרן, זה לא קשור אליך.
גם מניה בעיקרון היא רק "מכשיר פיננסי" אלא שבמניות, זה סוג של שותפות בחברה (וגם על זה חלקו רבים) אבל קרן נאמנות זה אוסף של השקעות. זה רק "מכשיר פיננסי"אני אשמח מאוד אם תסביר את דבריך,
האם למדת את הסוגיא וכך יצא לך,
האם זו דעת הרבנים שלך.
על סמך מה אתה כותב כאלו דברים.
זו סברא שלך
אני לא מתווכח על עובדות אני רוצה ראיות.ובינתיים אני אביא את הגישה המקובלת שמנהל הקרן משקיע עבור העמית שקנה יחידת נייר ערך, זה בין בקרנות נאמנות ובין בקרנות פנסיה.
מתוך המאמר של הרב שפרן שכותב עליך שאתה טועה.
ואדרבה, יש שקטו שקרן נאמנות זה יותר חמור ממניה, מכיון שבהחזקת מניה אתה לא מצביע ואין לך שום השפעה על החברה, ואילו בקרן נאמנות מנהל הקרן מצביע עבורך.
אמנם הרב שפרן עצמו מתיר שם מטעמים אחרים.@צמיחה כתב בקרנות ממונפות - האם ואיך ?:
אני אשמח מאוד אם תסביר את דבריך,
האם למדת את הסוגיא וכך יצא לך,
האם זו דעת הרבנים שלך.כך פסק לי אחד הרבנים בעבר. אבל אני לא מונח לגמרי בסוגיה וזה גם לא המקום. ברור לי שיש חולקים. גם מתוך הדברים שהבאת נראה יש מחלוקת האם בעלי המניות הם בעלי הקרן או שבעלי הקרן שליחים של רוכשי הנייר לקנות את המניות או אגרות החוב.
לא לוקח אחריות רק הבאתי צד -
אכן. אני לא מבין כלום בהשקעות והפסדתי גם יותר מ200,000 ש"ח בקורונה. אבל הרווחתי הרבה יותר. יועצת ההשקעות שלי טענה שאני ועוד "זקן חכם" היחידים שמכניסים כסף בנפילות בכל התיקים שלה. כל השאר מוציאים.
תנוח דעתכם... מי שמפחד ש"יפזר" סיכונים... רק אל תתפלאו אם אחרים ירוויחו יותר מכם.
כמובן כל מה שכתבתי למשקיעים לטווח רחוק בכסף "מיותר" או שהם יכולים להחזיר אותו@מבין-עניין
היועצת השקעות שלך המליצה לך לקנות קרנות ממונפות לטווח ארוך?
כמה אחוז מהתיק? -
היועצת שלי... היו לי ארבע במשך השנים. שתיים הבינו את הראש שלי. לשתיים "היה קשה". הראשונה המליצה לי על ממונפת יותר ממה שהייתה לי. כעיקרון כל התיק ומידי פעם ניסתה להכניס לי עוד קרנות שלא הוכיחו את עצמן בטווח של חודשים. היועצת השניה שהבינה את הראש שלי, ממש עצרה אותי מלמכור ולפזר. היא טענה שבטווח הרחוק אני עושה את הדבר הנכון. גם אם השוק נראה כרגע פחות טוב האינדיקציות מראות שלטווח הרחוק אם אני לא צריך את הכסף שלא אמכור.
אבל מי אני אדם קטן... גם יועצים צריכים פרסה. אני רק פרסתי את מה שאני עשיתי ומה שאני חושב. ברור שזה לא מתאים לכולם.
-
היועצת שלי... היו לי ארבע במשך השנים. שתיים הבינו את הראש שלי. לשתיים "היה קשה". הראשונה המליצה לי על ממונפת יותר ממה שהייתה לי. כעיקרון כל התיק ומידי פעם ניסתה להכניס לי עוד קרנות שלא הוכיחו את עצמן בטווח של חודשים. היועצת השניה שהבינה את הראש שלי, ממש עצרה אותי מלמכור ולפזר. היא טענה שבטווח הרחוק אני עושה את הדבר הנכון. גם אם השוק נראה כרגע פחות טוב האינדיקציות מראות שלטווח הרחוק אם אני לא צריך את הכסף שלא אמכור.
אבל מי אני אדם קטן... גם יועצים צריכים פרסה. אני רק פרסתי את מה שאני עשיתי ומה שאני חושב. ברור שזה לא מתאים לכולם.
@מבין-עניין
נראה שאתה יכול לעשות לעצמך יעוץ אין סיבה להחליף 4 יועצים אתה פשוט צריך לשחרר כנפים ולעוף לבד -
@מבין-עניין
נראה שאתה יכול לעשות לעצמך יעוץ אין סיבה להחליף 4 יועצים אתה פשוט צריך לשחרר כנפים ולעוף לבד@ניסים כתב בקרנות ממונפות - האם ואיך ?:
נראה שאתה יכול לעשות לעצמך יעוץ אין סיבה להחליף 4 יועצים אתה פשוט צריך לשחרר כנפים ולעוף לבד
הבנק החליף. חבר


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)