

קרנות ממונפות - האם ואיך ?
-
אני לא לוקח אחריות על אנשים בוגרים אני רק אומר את דעתי. כמו שאתה לא לוקח אחריות שאתה מונע רווחים מאחרים.
סבירות זה מקצוע שלם שלמדתי אותו. ואני עומד מאחורי המילים שלי. כן. בסבירות גבוהה!
בסוף השקעה היא הרבה פסיכולוגיה. אתה זהיר או הססן או פחדן, ולי אתה קורה פזיז אבל אולי אני עם אומץ או חזון. הכל עניין של הסתכלות -
אני רואה שכבר הרבה זמן לא היו כאן תגובות.
אבל יש נקודה שלא שמתי לב שמישהו ציין (לא עברתי ממש על כל ההתכתבות):
מינוף הוא בעצם רמת חשיפה, וקרנות לא ממונפות פירושן רמת חשיפה של 100%.
יש, לכאורה, ארבע נקודות עיקריות בקרנות ממונפות:
- שחיקת תנודתיות
- דמי ניהול
- דמי מימון
- סיכון מחיקה
ברצוני להתייחס לנקודה הראשונה.
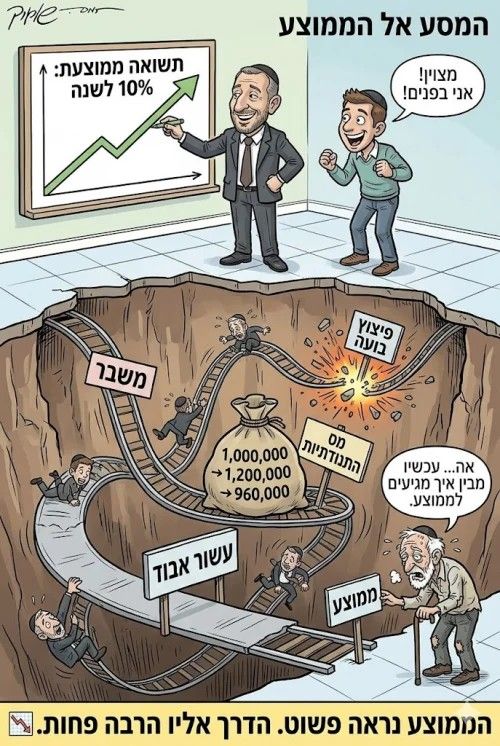
שחיקת תנודתיות היא מצב שבו מדד הבסיס תנודתי. במצב כזה, ככל שרמת המינוף עולה, כך הירידה חדה יותר.
אבל כאן נמצאת הנקודה הדרמטית: שחיקת תנודתיות היא מושג מתמטי שאינו קשור כלל למינוף, אלא ככל שרמת ה“חשיפה” גבוהה יותר — כך רמת השחיקה גבוהה יותר.
מושג זה מתחיל כבר מרמת חשיפה שמעל 0, ואין שום הבדל עקרוני בין חשיפה של 50%, 100% או 200%. ככל שהחשיפה עולה, כך הירידות בשוק תנודתי חזקות יותר; ולהפך, בשוק תנודתי שבו מדד הבסיס נשאר באותה רמה, רמת חשיפה של מתחת ל-100% עשויה להניב רווח.
לדוגמה: אם המדד ירד ב-20% ואז עלה ב-25%, המדד נשאר באותו מחיר. לעומת זאת, רמת חשיפה של, נניח, 50% הייתה מניבה רווח של מעל 1%.
הדוגמה הזו מראה שרמת חשיפה של 100% היא שרירותית לחלוטין.
הנושא לא צריך להיות “כן מינוף או לא מינוף”, כי זו טעות מתמטית. הנושא היחיד צריך להיות: כמה חשיפה?
כאן צריך לשקלל את רמת העלייה הצפויה ואת סטיית התקן הצפויה (כלומר, רמת התנודתיות).
כמובן, אין דרך לדעת מה יהיה בעתיד, אבל הדבר נכון גם לגבי העלייה הצפויה. ואם אתם מאמינים בעלייה צפויה פחות או יותר כמו בעבר, כך גם התנודתיות צפויה פחות או יותר כמו בעבר (ואפשר גם לקחת מעט מרווח, אם התנודתיות בעתיד תגבר).
נושא זה כמעט לא מדובר, אך הוא נבדק מחקרית והוא פשוט מאוד.
והמחקרים מוכיחים שכמעט תמיד עדיף מינוף (יומי, חודשי אפילו יותר) גבוה מ1, ואפילו הרבה מעל (אמנם מינוף של פי 3 הייתה הרסנית אך באזור ה 2 בדר"כ היה אופטימלי).
חוץ מ במדד הניקיי, שם היה עדיף רמת חשיפה מתחת ל 100%.
המסקנה מכל האמור היא לא “לקנות קרנות ממונפות”, אלא:א. קריאה להקים קרנות ממונפות עם רמות חשיפה מגוונות יותר (כמו פי 1.5 או 0.5, או סביב מספר הזהב, שכאמור קל יחסית לחשב אותו).
ב. קריאה להקים קרנות ממונפות עם הכשר גלאט הון, וכן על יותר מדדים.
ג. לנסות לחשב את רמת החשיפה המומלצת, וייתכן שגם אם אין קרנות עם רמת חשיפה רצויה, ניתן לאזן מחדש. למשל: ברמת חשיפה של 1.5, לקנות קרן ממונפת פי 3 ב-25% מהכסף, וב-75% קרן לא ממונפת, ולאזן כל חודש מחדש.כמובן, יש עמלות קנייה ומכירה, ובעיקר מס, אבל גם את זה צריך להכניס לחישוב. ואני חושב שלמרות זאת, רמת החשיפה המנצחת עדיין גבוהה מ-1.
ישנה נקודה נוספת, חשובה מאוד, שמדברים עליה רבות: הפסיכולוגיה, או סיבולת התנודתיות, שיש בקרנות ממונפות.
תשובתי לטיעון הזה היא: נכון, אבל גם כאן רמת חשיפה של 100% היא שרירותית לחלוטין. אלא, כמו שכתבתי, ככל שרמת החשיפה עולה — כך התנודתיות גוברת (וממילא גם השחיקה).
וגם כאן, כל אחד צריך לחשב את סיבולת התנודתיות שלו (אין דרך “לחשב” זאת במדויק). יש כאלו שגם 100% קשה להם, ויש כאלו שגם 50% קשים להם. ומאידך, יש כאלו שיכולים לעמוד ב-200%.
בקיצור, גם כאן אין הבדל מהותי בין ממונפת ללא ממונפת; זה פועל יוצא של רמת חשיפה, והדיון מתחיל מ-0 עד בלי גבול.
לסיום: כל האמור כאן הוא בעיקר ברמה התיאורטית, כיוון שאין קרנות עם רמות חשיפה מגוונות, ומכיוון שאינני יועץ פיננסי .
לא התייחסתי כלל לנושא הריבית, שהוא חשוב מאוד וגם עליו יש הרבה מה לדבר (לצורך השגת מינוף משולמת ריבית).אשמח לתגובות בעניין זה.
אין באמור משום המלצה לשום פעולה שהיא, והאמור איננו ייעוץ פיננסי.
מצורף מאמר על מחקר בעניין: https://www.advisorperspectives.com/articles/2015/04/21/should-leveraged-etfs-be-held-for-long-horizons
-
ממונף פי שלש חודשי על מדד תנודתי כמו הנאסדק בהחלט יכול להימחק.
ממונף פי שלש חודשי על מדד תנודתי כמו הנאסדק בהחלט יכול להימחק.
הסיכוי לכך נמוך , מכיוון שיש מנגנון איזון מחדש בירידה של 15%, מה שגורם לכך שאם הייתה ירידה של פחות מ-15% עד יום מסוים בחודש, אתה צריך שתהיה ירידה של יותר מ-21% ביום אחד דבר שכמעט לא יכול לקרות, בעיקר בגלל הבלמים הנהוגים בבורסה.
כדי להימחק, צריך לרדת בשליש. ואם הירידה הייתה רק 15%, צריך לרדת עוד 21% כדי להגיע לירידה של 33%.
(לכאורה, זו הסיבה למנגנון האיזון של 15% כדי למנוע מחיקה.)
-
מישהו יודע מה תכל'ס הכשרויות על ממונפת פי 3 על סנופי?
שמעתי פעם שיש על זה תשואה כהלכה או בד"ץ,
אשמח מאד מאד לשמוע!
אני כבר תקופה רוצה לקנות את זה ולא מצאתי עדיין מידע ברור לגבי הכשרות...
@צמיחה @שמש-מרפא @בואו-חשבון. @מתכנן-פיננסי @ניסים @בן-עליה @אפ_על_פי_כן ? -
מישהו יודע מה תכל'ס הכשרויות על ממונפת פי 3 על סנופי?
שמעתי פעם שיש על זה תשואה כהלכה או בד"ץ,
אשמח מאד מאד לשמוע!
אני כבר תקופה רוצה לקנות את זה ולא מצאתי עדיין מידע ברור לגבי הכשרות...
@צמיחה @שמש-מרפא @בואו-חשבון. @מתכנן-פיננסי @ניסים @בן-עליה @אפ_על_פי_כן ? -
מישהו יודע מה תכל'ס הכשרויות על ממונפת פי 3 על סנופי?
שמעתי פעם שיש על זה תשואה כהלכה או בד"ץ,
אשמח מאד מאד לשמוע!
אני כבר תקופה רוצה לקנות את זה ולא מצאתי עדיין מידע ברור לגבי הכשרות...
@צמיחה @שמש-מרפא @בואו-חשבון. @מתכנן-פיננסי @ניסים @בן-עליה @אפ_על_פי_כן ? -
כמה נקודות נוספות שיש לחדד:
בממונף יומי פי 3 לדוגמא,
ירידה של 30% אם היא לא התרחשה ביום אחד אלא מורכבת מכמה ירידות קטנות-
כמה שיותר ירידות הירידה בממונף תהיה פחותה מפי 3 דהיינו 90%,
וכן בעליות עליה של 10% שנתי לדוגמא- בניטרול ימי ירידות-
הממונף יעשה יותר מ30% ככל שהעליה מחולקת ליותר ימים.
ולכן גם אם תבוא קריסה בשוק, יתכן מאד שדי מהר הממונף יחזור לעצמו ע"י התיקון אם כל התהליך לא יתבצע בצורה ממש גרועה לרעתו של הממונף.
דבר נוסף: שחיקת תנודתיות- צריך הרבה תנודות כדי לשחוק לגמרי את העליה הממוצעת של 10% שנתי,
אפשר לומר אפי' שנדיר מאד שזה יקרה,
מה שבעיקר שוחק הם תנודות יומיות חדות שהגדולה ביותר היסטורית שקרתה היתה של 20% בשנת 1987 ואחריה 12% בשנת 1929 ואחכ באים 11 10 9 וגם הם נדירים מאד.
@מבין-עניין @צמיחה @בואו-חשבון. @אבי-ר. @יוסף-מינצברג ?
מה אומרים?
יש מה להוסיף- לתקן? -
כמה נקודות נוספות שיש לחדד:
בממונף יומי פי 3 לדוגמא,
ירידה של 30% אם היא לא התרחשה ביום אחד אלא מורכבת מכמה ירידות קטנות-
כמה שיותר ירידות הירידה בממונף תהיה פחותה מפי 3 דהיינו 90%,
וכן בעליות עליה של 10% שנתי לדוגמא- בניטרול ימי ירידות-
הממונף יעשה יותר מ30% ככל שהעליה מחולקת ליותר ימים.
ולכן גם אם תבוא קריסה בשוק, יתכן מאד שדי מהר הממונף יחזור לעצמו ע"י התיקון אם כל התהליך לא יתבצע בצורה ממש גרועה לרעתו של הממונף.
דבר נוסף: שחיקת תנודתיות- צריך הרבה תנודות כדי לשחוק לגמרי את העליה הממוצעת של 10% שנתי,
אפשר לומר אפי' שנדיר מאד שזה יקרה,
מה שבעיקר שוחק הם תנודות יומיות חדות שהגדולה ביותר היסטורית שקרתה היתה של 20% בשנת 1987 ואחריה 12% בשנת 1929 ואחכ באים 11 10 9 וגם הם נדירים מאד.
@מבין-עניין @צמיחה @בואו-חשבון. @אבי-ר. @יוסף-מינצברג ?
מה אומרים?
יש מה להוסיף- לתקן?@הגיוני
יש היגיון שאחרי ירידות גדולות, יש רצף של ימי עליות.
אבל בשאר הזמן לפעמים זה עליות, לפעמים זה ירידות.להגיד שאם תהיה קריסה זה יחזור לעצמו מהר, זה לא נכון,
כי אם אתה רוצה לחזור להיכן שהממונפת הייתה, זה יכול לקחת הרבה מאוד זמן, הרבה יותר מאשר המדד עצמו.
ידידי @בואו-חשבון. עשה ע"ז מחקר על הנתונים שקיימים, וכדאי לראות מה יצא לו.אתה צודק שיש לזה ממוצע יותר מאשר המדד עצמו,
אבל ממוצע זה לא באמת נתון אמיתי,
הכל תלוי בנתונים המציאותיים בשטח,
ושם יכול להיות שהממונפת תפגר אחרי המדד במשך תקופה. -
אני נמצא בקרן ממונפת כ15 שנה. גם בנפילות הגדולות קורונה וכו' די מהר חזרה לעצמה. המדינאים/הכלכלנים עושים הכל היום כדי שזה יקרה. לא שזה מבטיח משהו. אבל עולם הכלכלה יותר בטוח היום מאשר פעם, במקרה שאתה משקיע במשהו מסודר עם רגולטור.
-
אולי אפשר סיכום של ההבדל בין ממונף חודשי וממונף יומי?
ולמה בממונף יומי הכסף פחות בסיכון למחיקה מליאהתודה
-
אני נמצא בקרן ממונפת כ15 שנה. גם בנפילות הגדולות קורונה וכו' די מהר חזרה לעצמה. המדינאים/הכלכלנים עושים הכל היום כדי שזה יקרה. לא שזה מבטיח משהו. אבל עולם הכלכלה יותר בטוח היום מאשר פעם, במקרה שאתה משקיע במשהו מסודר עם רגולטור.
@מבין-עניין
אתה 15 שנה בהפקדה ח"פ או בהפקדה חודשית? -
אולי אפשר סיכום של ההבדל בין ממונף חודשי וממונף יומי?
ולמה בממונף יומי הכסף פחות בסיכון למחיקה מליאהתודה
@למען-הציבור
אם בתוך יום המסחר המדד יורד הרבה אחוזים, יש איזה שלב שסוגרים את המסחר במדד, אני לא זוכר כרגע מאיזה גובה ירידה.
ולכן במינוף יומי זה לא ימחק לגמרי, כי עוצרים את המסחר באותו יום.
אבל במינוף חודשי, אם בחודש אחד היה ירידה גדולה של 33%+ ואתה ממונף פי 3, הקרן נמחקת, כי לא עוצרים את המסחר.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)