

דילוג לתוכן
  • דף הבית
  • 0 לא נקרא 0
  • פוסטים אחרונים
  • תגיות
  • פופולרי
  • נושאים נבחרים
  • כל המאמרים
  • משתמשים
  • חיפוש גוגל בפורום
עיצובים
  • בהיר
  • Brite
  • Cerulean
  • Cosmo
  • Flatly
  • Journal
  • Litera
  • Lumen
  • Lux
  • Materia
  • Minty
  • Morph
  • Pulse
  • Sandstone
  • Simplex
  • Sketchy
  • Spacelab
  • United
  • Yeti
  • Zephyr
  • כהה
  • Cyborg
  • Darkly
  • Quartz
  • Slate
  • Solar
  • Superhero
  • Vapor

  • ברירת מחדל (ללא עיצוב (ברירת מחדל))
  • ללא עיצוב (ברירת מחדל)
כיווץ
לוגו אתר

הפורום הכלכלי החרדי הראשון

רחל עומסיר

רחל עומסי

@רחל עומסי
מאמן מבית גוט פלוס
הפסקת מעקב מעקב
אודות
פוסטים
301
נושאים
83
שיתופים
0
קבוצות
1
עוקבים
9
עוקב אחרי
0

פוסטים

פוסטים אחרונים הגבוה ביותר שנוי במחלוקת

  • כבר שילמנו כל כך הרבה, איך אפשר לעצור עכשיו
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות כלכלת המשפחה עסק עצמאי

    לפעמים הקושי להשלים עם הפסד, גורם לנו להוציא עוד כסף 
    ״כבר הוצאנו על זה כל כך הרבה כסף. עכשיו נתחיל מחדש?״
    יש החלטות כלכליות שקשה לקבל דווקא אחרי שכבר שילמנו.
    בחרנו, בדקנו והשקענו.
    ואז מתברר שהתוצאה אינה מתאימה למה שאנחנו צריכים.
    אנחנו שוקלים לשנות כיוון, אבל מיד עולה המחשבה

    ומה עם כל הכסף שכבר הוצאנו?

    גם לי זה קרה

    השקעתי סכום של חמש ספרות בפתרון טכנולוגי לעסק.
    ליוותה אותי אשת מקצוע מסורה ומקצועית, ובכל זאת, ככל שהתקדמנו ועבדתי עם הפתרון, הבנתי שהוא אינו נותן לי את המענה שאני צריכה.

    התלבטתי.
    אולי עוד התאמה?
    אולי עוד תיקון?
    אולי אם אשקיע עוד קצת, אגיע סוף־סוף לתוצאה שרציתי?

    הרי כבר שילמתי סכום משמעותי.
    להתחיל מחדש פירושו להשקיע שוב כסף, זמן ומחשבה.

    אחרי תקופה של בדיקה הבנתי שהקושי נובע ממגבלות הפלטפורמה שעליה נבנה הפתרון ביחס לצרכים שלי. לצד ההערכה שלי לאשת המקצוע, התבהר לי הצורך לבחור תשתית אחרת.

    בסופו של דבר בחרתי לשנות כיוון ולהשקיע בפתרון חדש, שהיום אני מרוצה ממנו והוא מתאים לצרכים שלי.

    הפתרון החדש לא החזיר לי את הכסף שכבר הוצאתי.
    אבל הוא נתן לי מענה מתאים ואפשר לי להתקדם.

    למה כל כך קשה לשנות כיוון?

    כשאנחנו משקיעים כסף במשהו, אנחנו משקיעים בו גם ציפייה.
    אנחנו רוצים שהוא יצליח.
    רוצים להרגיש שבחרנו נכון.
    רוצים לדעת שהזמן, הבדיקות והכסף שהקדשנו היו מוצדקים.
    לכן, כשהתוצאה מאכזבת, האינסטינקט הראשוני הוא לעיתים לנסות עוד קצת.
    עוד תשלום.
    עוד ניסיון.
    עוד תיקון אחד.
    לפעמים זה בדיוק מה שנדרש.
    אבל לפעמים אנחנו ממשיכים בעיקר מפני שעצירה תכריח אותנו להכיר בכך שחלק מההשקעה לא השיג את מטרתו.
    וזה כואב.
    זה עלול לעורר תחושת הפסד, אכזבה ואפילו כישלון.

    כך אנחנו עלולים לשלם עוד כסף כדי להרגיע את התחושה שהכסף הקודם התבזבז.

    אלא שהתשלום הנוסף אינו מחזיר את ההוצאה הקודמת. ואם אין לו הצדקה בפני עצמו, הוא עלול להגדיל את ההפסד.

    מה התשלום הבא באמת ייתן לנו?

    נניח שקנינו מכשיר יקר. הוא התקלקל, שילמנו על תיקון, וכעת שוב נדרש תיקון משמעותי.
    ״אבל כבר הוצאנו עליו כל כך הרבה״, אנחנו אומרים לעצמנו.
    זה מסביר מדוע קשה לנו להחליט.
    אבל כדי לבחור נכון עכשיו, צריך לבדוק:
    כמה יעלה התיקון הבא?
    מה הסיכוי שהוא יפתור את הבעיה?
    לכמה זמן המכשיר צפוי לשמש אותנו?
    ומה תעלה חלופה מתאימה?
    יכול להיות שכדאי לתקן.
    ויכול להיות שהגיע הזמן להחליף.

    עצם העובדה שכבר שילמנו הרבה אינה הופכת את ההוצאה הבאה לכדאית.

    לא כל קושי הוא סיבה לעצור

    חשוב לומר, לפעמים כדאי להתמיד.
    יש תהליכים שדורשים זמן, יש תקלות שאפשר לפתור, ויש התאמות קטנות שיכולות להפוך פתרון קיים למתאים מאוד.
    לכן, לפני שמחליטים להמשיך או לשנות כיוון, כדאי לברר:
    מה בדיוק הבעיה?
    מה אפשר לשפר?
    כמה עוד נצטרך להשקיע?
    ומה התוצאה שאפשר לצפות לה באופן סביר?
    ואז לשאול בכנות:
    האם אני משקיעה עוד מפני שיש סיבה טובה להאמין שזה יקדם אותי או מפני שקשה לי להשלים עם מה שכבר הוצאתי?

    מותר לקבל החלטה חדשה בעקבות מידע חדש

    לפעמים רק במהלך הדרך אנחנו מבינים טוב יותר מה אנחנו צריכים ומהן המגבלות של הפתרון שבחרנו.

    אפשר ללמוד מהבחירה הקודמת:
    אילו שאלות כדאי לשאול בפעם הבאה?
    מה צריך לבדוק מראש?
    האם אפשר להתחיל בניסיון מצומצם לפני שמתחייבים לסכום גדול?

    הלמידה הזאת יכולה לשרת אותנו במשך שנים.
    המשך הוצאה רק כדי להצדיק את הבחירה הקודמת עלול להכביד עלינו עוד יותר.

    שינוי כיוון יכול להעיד דווקא על היכולת לעצור, לבחון את המציאות ולקבל החלטה שקולה.

    אז מה כדאי לזכור?

    בפעם הבאה שעולה המחשבה ״כבר שילמנו כל כך הרבה״, כדאי לתת מקום לאכזבה ואז לבדוק את הצעד הבא בפני עצמו.
    מה הוא יעלה?
    מה הוא צפוי לתת לנו?
    והאם זו הבחירה המתאימה ביותר מבין האפשרויות שיש לנו היום?

    את הכסף שכבר הוצאנו לא תמיד אפשר להחזיר. על הכסף שעוד נוציא אנחנו עדיין יכולים להחליט.

    רחל עומסי

    יועצת פנסיונית מורשית ומתכננת פרישה
    אובייקטיבית וללא זיקה לחברות הביטוח

  • המוסכמות הכלכליות שכדאי לבדוק מחדש
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי

    @חושב-וחושב
    יפה מאוד


  • סעיף 14 - טוב לעובד או למעסיק?
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות סעיף 14

    ניתן לשלוח לי למייל, תודה רבה
    rachel@romesi.com


  • סעיף 14 - טוב לעובד או למעסיק?
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות סעיף 14

    יש אוכלוסיות שסעיף 14 חל עליהם מכח הסכם קיבוצי כמו עובדי הוראה.
    גם אם המעסיק מפקיד יותר מ-6%
    ולכן סייגתי מעט...


  • הפיכת תגיות לחובה
    רחל עומסיר רחל עומסי
    על הפורום הנהלת הפורום

    תודה רבה!


  • הפיכת תגיות לחובה
    רחל עומסיר רחל עומסי
    על הפורום הנהלת הפורום

    מעולה, תודה רבה.
    לא רואים את השדה הזה רק אם מקטינים מאוד את המסך.


  • סעיף 14 - טוב לעובד או למעסיק?
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות סעיף 14

    שומעים עליו כל כך הרבה.

    יש לי סעיף 14.
    אצלי אין סעיף 14.
    אם יש סעיף 14 המעסיק לא צריך להשלים פיצויים.
    אם התפטרתי, סעיף 14 שומר לי את הפיצויים.

    אבל מה באמת אומר סעיף 14, ולמי הוא טוב יותר – לעובד או למעסיק?

    נתחיל מהבסיס: מהו בכלל סעיף 14?
    בדרך הרגילה, כאשר עובד זכאי לפיצויי פיטורים, הפיצויים מחושבים לפי הכללים הקבועים בחוק ובהתאם לשכר הקובע ולתקופת העבודה.

    סעיף 14 יוצר מנגנון אחר: הכספים שהמעסיק מפקיד לאורך שנות העבודה לרכיב הפיצויים יכולים לבוא במקום פיצויי הפיטורים לגבי השכר והתקופה שעליהם חל ההסדר.

    כלומר, במקום לחכות לסיום העבודה ולהתחשבן אז על מלוא הפיצויים, חלקם או כולם משולמים למעשה לאורך הדרך באמצעות ההפקדות לקופה.

    אבל כאן מגיע פרט חשוב שרבים מפספסים:

    לא תמיד סעיף 14 חל על מלוא 8.33% הפיצויים.
    מאז החלת פנסיית החובה במשק, על ההפקדה שהמעסיק חייב להפקיד לרכיב הפיצויים מכוח צו ההרחבה חל סעיף 14 באופן אוטומטי, ללא צורך בחתימה אישית של העובד.

    כיום מדובר בדרך כלל ב־6% מהשכר המבוטח.
    לעומת זאת, לגבי 2.33% הנוספים, שמשלימים את שיעור הפיצויים ל־8.33%, צריך לבדוק האם גם עליהם הוחל סעיף 14.

    ולכן השאלה "יש לי סעיף 14 או אין לי?" אינה תמיד מדויקת.
    לפעמים התשובה היא:
    על חלק מהפיצויים – כן. על החלק הנוסף – צריך לבדוק.

    ומה קורה אם המעסיק מפריש רק 6% לפיצויים?
    נניח שעובד זכאי לפיצויי פיטורים בסיום עבודתו.
    המעסיק הפקיד לאורך השנים 6% לרכיב הפיצויים, ועל הכספים האלה חל סעיף 14.
    הכספים שנצברו מההפקדות האלה שייכים לעובד בהתאם להסדר, והמעסיק נדרש להשלים את החלק שלא הופקד בהתאם לכללים החלים ולזכאות לפיצויי פיטורים.

    ומה אם הכספים בקופה הרוויחו יפה?
    נניח שהמעסיק הפקיד לאורך השנים 100,000 ₪ לרכיב הפיצויים, וההשקעות בקופה הצליחו כך שהסכום כבר צמח ל־130,000 ₪.
    האם המעסיק יכול לומר: "הרווחים כבר השלימו את החסר, ולכן אני לא צריך להשלים את ה־2.33%"? לא.
    כאשר מדובר בכספים שעליהם חל סעיף 14, הרווחים שנצברו עליהם נשארים בקופה ואינם מקזזים את חובת ההשלמה בגין החלק שלא הופקד.
    אם העובד זכאי לפיצויי פיטורים והמעסיק הפקיד רק את החלק שעליו חל סעיף 14, העובדה שההשקעות השיגו תשואה יפה אינה פוטרת אותו מהשלמת החלק שנותר.

    בביטוחי מנהלים ותיקים ניתן לעיתים לראות בדוח חלוקה בין "פיצויים למס" ל"פיצויים למעסיק", ולכן חשוב לבדוק את אופן ההתחשבנות ולא להסתמך רק על יתרת הפיצויים הכוללת.

    אז למי סעיף 14 טוב יותר – לעובד או למעסיק?
    התשובה היא: תלוי.
    מצד העובד, יש לסעיף 14 יתרון משמעותי:
    הכספים שעליהם חל ההסדר נשארים, ככלל, לזכותו גם כאשר הוא מתפטר ולא רק כאשר הוא מפוטר, בכפוף לכללים החלים על הכספים.
    מצד שני, כאשר סעיף 14 חל על מלוא 8.33%, והמעסיק הפקיד את מלוא הפיצויים לאורך הדרך, הוא בדרך כלל אינו נדרש בסיום העבודה לבצע השלמה בגלל עליות שכר בתקופה שעליה חל ההסדר.

    ומה קורה כשהשכר עולה?
    נניח שעובד התחיל לעבוד בשכר של 8,000 ₪, ובמשך השנים התפקיד והיקף השעות נשאר זהה אך שכרו עלה ל־15,000 ₪.
    כאשר מלוא 8.33% הופקדו ועליהם חל סעיף 14, ההפקדות של השנים שבהן העובד השתכר 8,000 ₪ נשארות כפי שהופקדו אז.
    במקרה כזה סעיף 14 עשוי להיות דווקא יתרון משמעותי למעסיק, משום שעליית השכר אינה יוצרת לו חובת השלמה על התקופה שכבר כוסתה במלואה באמצעות סעיף 14.

    ומה אם השכר דווקא ירד או שהשכר השתנה?
    במקרים של הפחתת שכר קיימים כללים לחישוב הפיצויים בהתאם לתקופות, לתפקידים ולהיקף המשרה שהיה בכל אחת מהן.
    לעומת זאת, לגבי תקופה שעליה חל סעיף 14 במלואו, הכספים שהופקדו בכל חודש בהתאם לשכר שהיה באותו חודש הם אלה שעומדים לזכות העובד.

    לכן סעיף 14 יוצר במידה רבה ודאות לשני הצדדים:
    אם השכר עולה, המעסיק אינו נדרש להשלים בגין העלייה עבור התקופה שכוסתה במלואה.
    ואם השכר יורד, ההפקדות שכבר בוצעו בתקופה שבה השכר היה גבוה יותר אינן מחושבות מחדש לפי השכר הנמוך.

    ומה לגבי עובדים ותיקים, שעבדו עוד לפני שסעיף 14 חל עליהם?
    סעיף 14 מכוח פנסיית החובה החל באופן אוטומטי רק על ההפקדות שנעשו בהתאם לצו ההרחבה החל משנת 2008, ובשנים הראשונות גם שיעורי ההפקדה לפיצויים היו נמוכים יותר ועלו בהדרגה.
    לכן עובד שהתחיל לעבוד, למשל, בשנת 2000 והמשיך אצל אותו מעסיק גם לאחר 2008, עשוי למעשה להחזיק כמה תקופות שונות בתוך אותה תקופת עבודה.
    על השנים שקדמו לתחולת סעיף 14, אם לא היה הסכם קיבוצי, הסכם מתאים או הסדר אחר שהחיל את סעיף 14 יחולו כללי פיצויי הפיטורים הרגילים.
    ועל הכספים שהופקדו בהמשך מכוח פנסיית החובה יחול סעיף 14 בהתאם לשיעורים שהיו בתוקף בכל תקופה.
    כלומר, לא תמיד אפשר לקחת את כל שנות העבודה ולעשות עליהן חישוב אחד.
    וזה משמעותי במיוחד כאשר היו לאורך השנים שינויים בשכר.

    ומה ההבדל בין התפטרות לפיטורים?
    כאשר עובד מתפטר בנסיבות שאינן מזכות אותו בפיצויי פיטורים, בדרך כלל אין למעסיק חובה להשלים לו את יתרת הפיצויים שלא הופקדה.
    אבל הכספים שכבר הופקדו ושעליהם חל סעיף 14 נשארים ככלל לזכות העובד, בכפוף להוראות הדין ולהגבלות על משיכת הכספים.

    לעומת זאת, אם העובד מפוטר או מסיים עבודה בנסיבות שמזכות בפיצויי פיטורים, ואם המעסיק הפקיד רק חלק מהפיצויים שעליו חל סעיף 14, יש לבחון את ההשלמה בגין החלק שלא הופקד.
    אם מלוא 8.33% הופקדו ועל מלוא הסכום חל סעיף 14 בדרך כלל לא תהיה השלמה נוספת בגין אותה תקופה ואותו שכר.

    אז מה כדאי לבדוק?
    מה שיעור ההפקדה לרכיב הפיצויים?
    האם מדובר ב־6% או ב־8.33%?
    על איזה שכר בוצעו ההפקדות?
    האם סעיף 14 חל גם על ה־2.33% הנוספים?
    והאם קיימות שנות עבודה קודמות שעליהן סעיף 14 כלל לא חל?

    לסיכום
    סעיף 14 אינו בהכרח "טוב לעובד" או "טוב למעסיק".
    הוא משנה את הדרך שבה הפיצויים משולמים ומחושבים.
    לעובד הוא מעניק יתרון בכך שהכספים שעליהם חל ההסדר נשארים ככלל לזכותו גם במקרה של התפטרות.
    למעסיק הוא מעניק ודאות לגבי החבות העתידית, ובמקרה של החלה על מלוא 8.33% הוא עשוי למנוע השלמות משמעותיות בעקבות עליות שכר.
    ובמקרה של עובד ותיק, התמונה יכולה להיות מורכבת יותר, משום שחלק משנות העבודה עשויות להיות מחושבות לפי הכללים הרגילים וחלקן לפי סעיף 14.

    לכן השאלה הנכונה היא לא רק:
    האם יש לי סעיף 14?
    אלא:
    ממתי הוא חל עליי, על איזה שיעור מהפיצויים הוא חל, וכמה באמת הופקד עבורי בכל תקופה?

    רחל עומסי, יועצת פנסיונית מורשית ומתכננת פרישה- אובייקטיבית וללא זיקה לחברות הביטוח.
    rachel@romesi.com 08-9243178


  • הפיכת תגיות לחובה
    רחל עומסיר רחל עומסי
    על הפורום הנהלת הפורום

    אשמח לסיוע
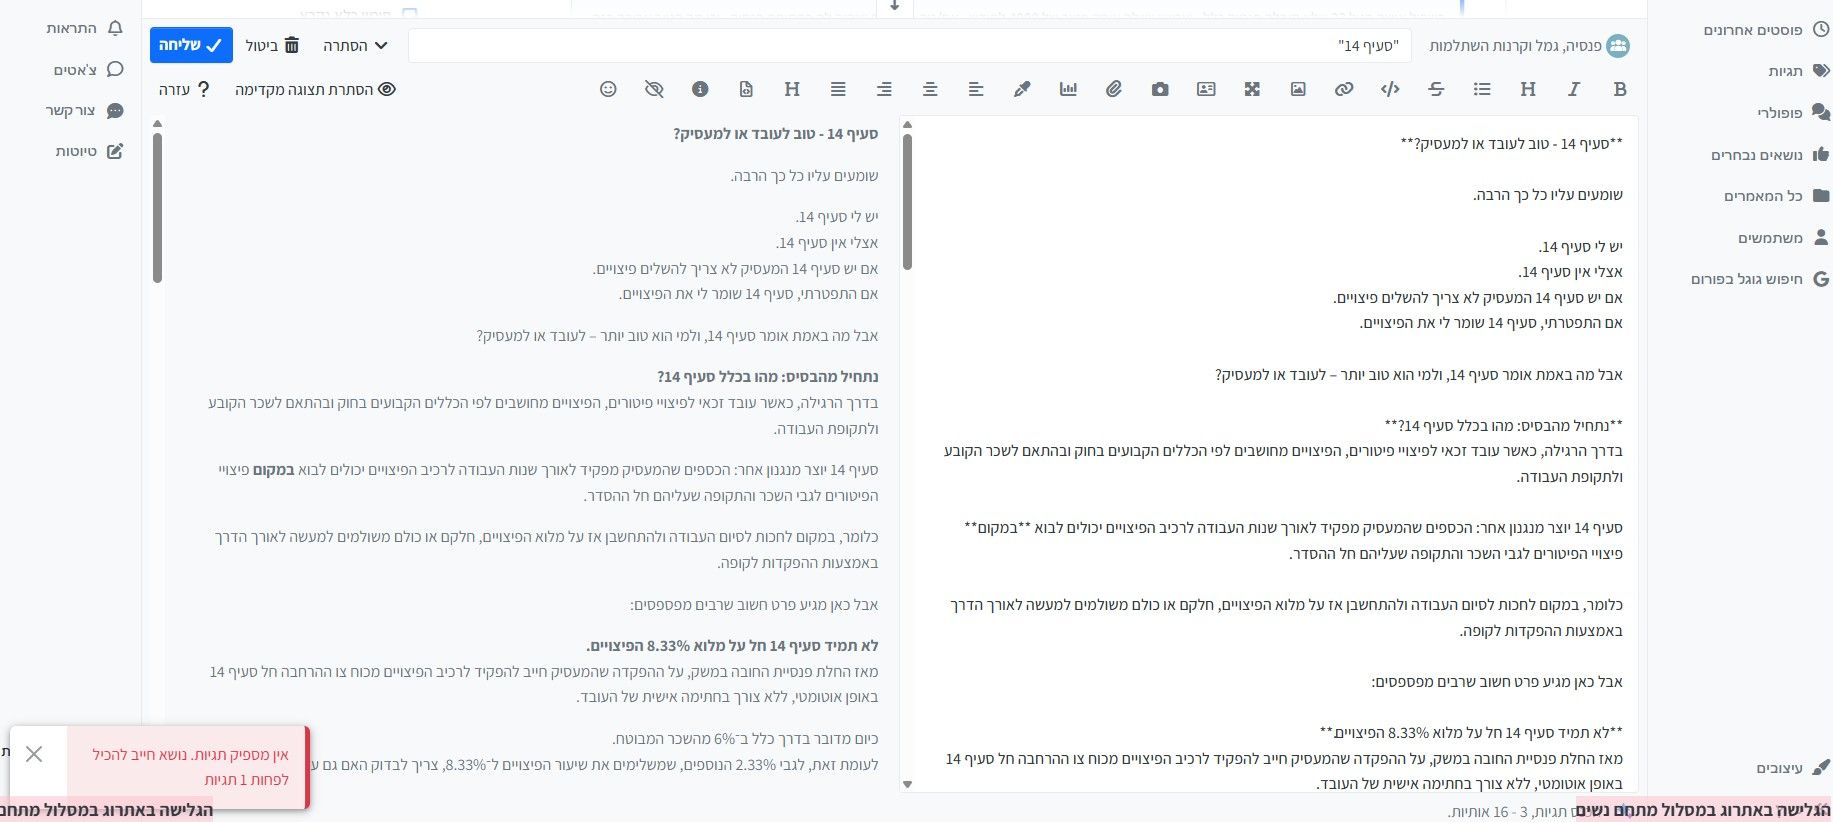
    המזכירה שלי בחופשה ואני מנסה לעלות מאמר ושוב נתקעת עם התגיות
    image.jpeg
    מה לא תקין כאן?


  • המוסכמות הכלכליות שכדאי לבדוק מחדש
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי

    המוסכמות הכלכליות שכדאי לבדוק מחדש

    יש משפטים על כסף שאנחנו מכירים כמעט מאז ומתמיד.
    שוק ההון זה מסוכן.
    משכנתא זה לא טוב.
    הלוואות צריך להימנע מהן.
    אם יש כסף עדיף לסגור את המשכנתא.
    כסף בבנק הוא הכי בטוח.
    לקראת הפרישה צריך להוריד סיכון.

    חלק מהמשפטים האלה מכילים הרבה היגיון.
    אבל הבעיה מתחילה כשאנחנו הופכים כלל אצבע לכלל מוחלט.
    כי בעולם הפיננסי התשובה הנכונה היא פעמים רבות:
    תלוי למי. תלוי מתי. תלוי למה. ותלוי במה האלטרנטיבה.

    שוק ההון זה מסוכן
    נכון. השקעה בשוק ההון כרוכה בסיכון.
    אבל האם המסקנה היא שצריך להתרחק ממנו?
    רבים מאיתנו כבר מושקעים בשוק ההון, גם אם מעולם לא פתחנו חשבון מסחר.
    קרן הפנסיה, קרן ההשתלמות, קופת הגמל וחיסכון לכל ילד – הכספים במוצרים האלה מושקעים בהתאם למסלולים שנבחרו.

    לכן השאלה אינה רק:
    האם שוק ההון מסוכן?
    אלא:
    איזה סיכון אנחנו לוקחים, לכמה זמן, והאם הוא מתאים למטרה של הכסף?

    המטרה אינה להימנע מכל סיכון.
    המטרה היא לדעת לנהל סיכונים.

    משכנתא זה לא טוב
    משכנתא היא חוב, ועל חוב משלמים בדרך כלל ריבית.
    אבל היא גם יכולה להיות הכלי שמאפשר למשפחה לרכוש נכס ולבנות הון לאורך שנים.
    משכנתא יכולה ליצור סוג של חיסכון כפוי.
    בכל חודש אנחנו מחויבים להעביר תשלום לבנק. חלק מהתשלום הוא ריבית ועלויות מימון, אבל החלק שמחזיר את קרן המשכנתא מקטין בהדרגה את החוב שלנו על הנכס.
    במקום לומר לעצמנו בכל חודש "את מה שיישאר נחסוך", נוצר מנגנון שמחייב אותנו להפנות חלק מההכנסה לבניית ההון שלנו.
    כמובן, זה נכון רק כאשר הדירה והמשכנתא מתאימות ליכולת הכלכלית שלנו.
    משכנתא גדולה מדי אינה הופכת לטובה רק משום שהיא "חיסכון כפוי".
    ולכן השאלה היא לא:
    האם משכנתא טובה או רעה?
    אלא:
    האם ההתחייבות שלקחנו משרתת את המטרות שלנו, והאם אנחנו מסוגלים לעמוד בה לאורך זמן?

    הלוואות זה דבר רע
    כאן חשוב לעשות הבחנה.
    הלוואה שנלקחת שוב ושוב כדי לממן הוצאות שוטפות שאין לנו יכולת לשלם עלולה להיות סימן לבעיה כלכלית.
    אבל לא כל הלוואה נועדה לצריכה.
    לפעמים הלוואה מאפשרת לרכוש נכס, לממן מהלך כלכלי או לשמור על כסף אחר למטרה חשובה יותר.
    לעיתים אפילו מוצעת לנו הלוואה ללא ריבית, למשל כחלק מהטבה בנקאית.
    האם צריך לקחת אותה רק משום שהיא ללא ריבית?
    לא.
    צריך לשאול מה נעשה בכסף ומה תהיה ההשפעה של ההתחייבות עלינו.
    וגם כאן אפשר לחשוב על חיסכון כפוי:
    אם הכסף שנלקח כהלוואה שימש לרכישת נכס או ליצירת הון, ההחזר החודשי מחייב אותנו בהדרגה לפרוע את החוב. ככל שהחוב קטן והנכס נשאר בבעלותנו, ההון הנקי עשוי לגדול.
    אבל אם לקחנו 50,000 ₪ כדי לממן הוצאות שוטפות, עצם העובדה שאנחנו מחזירים 1,000 ₪ בכל חודש אינה הופכת את ההחזר לחיסכון.
    לכן השאלה החשובה היא לא רק:
    האם כדאי לקחת הלוואה?
    אלא:
    מה ההלוואה הזאת מאפשרת לי לעשות, ומה יישאר לי בסופה?

    אם יש כסף, כדאי לסגור את המשכנתא
    איזו תחושה טובה יותר יכולה להיות מאשר להיות בלי חובות?
    ולפעמים פירעון המשכנתא אכן יהיה הצעד הנכון.
    אבל לפני שמעבירים סכום גדול למשכנתא, כדאי לעצור.
    מה הריבית שאנחנו חוסכים?
    כמה כסף נזיל יישאר לנו?
    האם נצטרך את הכסף בשנים הקרובות?
    ומה האלטרנטיבה?
    יכול להיות שהחלטה שנראית לנו ברורה מאליה אינה בהכרח המתאימה ביותר למצב שלנו.

    כסף בבנק הוא כסף בטוח
    הסכום בחשבון אולי אינו יורד בגלל תנודות בשוק.
    אבל גם לכסף שעומד יש סיכון, לאורך זמן האינפלציה עלולה לשחוק את כוח הקנייה שלו.
    לכסף שנצטרך בקרוב, נזילות ויציבות יכולות להיות חשובות מאוד.
    אבל כאשר מדובר בכסף שמיועד לטווח בינוני או ארוך, כדאי לשאול גם:
    מה הסיכון בכך שהכסף לא יהיה מושקע?

    בפרישה כבר אסור לקחת סיכון
    ככל שמתקרבים למועד שבו נזדקק לכסף, ניהול הסיכון אכן הופך משמעותי יותר.
    אבל פרישה אינה יום אחד.
    אדם שיוצא היום לפנסיה עשוי להזדקק לכספו עוד שנים רבות.
    לכן לא בהכרח נכון להתייחס לכל הכסף כאילו נצטרך אותו מחר בבוקר.
    אפשר לחשוב עליו בשכבות:
    מה נצטרך בשנים הקרובות?
    מה מיועד לטווח הבינוני?
    ומה יכול להישאר לטווח ארוך יותר?

    אם אני רוצה לחסוך, פשוט אחסוך
    גם זה נשמע הגיוני.
    אבל המציאות מלמדת אותנו משהו מעניין:
    הרבה יותר קל לתכנן שנחסוך מאשר לעשות זאת בפועל.
    הכסף שנשאר בעו"ש זמין לנו, ובמהלך החודש תמיד מופיעות עוד הוצאות.
    זו בדיוק העוצמה של חיסכון כפוי או אוטומטי.
    פנסיה היא דוגמה מצוינת: הכסף מופרש עוד לפני שהתרגלנו לראות אותו כחלק מהנטו שלנו.
    גם הוראת קבע להשקעה או לחיסכון יוצרת מנגנון דומה.
    ובמובן מסוים, גם החזר קרן של משכנתא יכול למלא תפקיד כזה: במקום לחכות לסוף החודש ולראות מה נשאר, קיימת התחייבות קבועה שחלק ממנה מקטין חוב על נכס שבבעלותנו.
    לפעמים הדרך להגדיל הון אינה לדרוש מעצמנו יותר כוח רצון.
    אלא לבנות מנגנון שלא תלוי בכוח הרצון שלנו בכל חודש מחדש.

    אז אולי הגיע הזמן להפסיק לחשוב ב"טוב" ו"רע"?
    שוק ההון אינו "טוב" או "רע".
    משכנתא אינה "טובה" או "רעה".
    הלוואה אינה "טובה" או "רעה".
    וגם כסף נזיל אינו תמיד הפתרון הנכון.
    אלה כלים.
    והשאלה היא איך אנחנו משתמשים בהם.

    חשיבה מחוץ לקופסה בעולם הפיננסי אינה לעשות דברים נועזים או מתוחכמים.
    לפעמים היא בדיוק להפך:
    לעצור לפני החלטה שנראית לנו מובנת מאליה ולשאול:
    למה בעצם אני חושב שזה נכון?
    האם בדקתי את המספרים?
    האם בחנתי חלופות?
    האם אני מקבל החלטה מתוך ידע, או מתוך משפט ששמעתי במשך שנים?

    וככל שההחלטה משמעותית יותר, כך כדאי פחות לפעול באופן אוטומטי ויותר לבדוק, לחשוב ולהתייעץ עם גורם מקצועי מתאים.

    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה


  • ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי

    ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה

    בפגישות עם פורשים אני רואה עד כמה שנות חיסכון חסרות יכולות להשפיע על החיים אחרי העבודה.

    חלקם התחילו לעבוד בגיל מאוחר. אחרים עבדו במשך שנים, אבל המעסיקים החלו להפקיד עבורם לפנסיה רק בעקבות פנסיית החובה.

    הם עבדו, התפרנסו והחזיקו את הבית. אבל היום, כשבודקים מה תהיה ההכנסה החודשית שלהם בפרישה, מתברר שהכסף שנצבר לא תמיד מספיק.

    לראות אדם אחרי שנות עבודה שמנסה להבין כיצד יממן את הוצאות המחיה שלו, זו מציאות קשה מאוד.

    לצעירים של היום יש הזדמנות להגיע למקום אחר.

    בשונה מחלק מהפורשים כיום, צעירים שמפקידים לפנסיה כבר בתחילת דרכם יכולים לצבור חיסכון לאורך עשרות שנים.

    אם ישמרו על רצף הפקדות, יימנעו ממשיכות שפוגעות בחיסכון ויקבלו החלטות שמתאימות לצרכים שלהם, יש להם פוטנציאל להגיע לפרישה עם חיסכון משמעותי יותר מזה שצברו רבים מהפורשים היום.

    לכן ההצעה של המועצה הלאומית לכלכלה לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40 מעוררת אצלי דאגה.

    חשוב לדייק: ההצעה אינה מבטלת את כל ההפקדות לפנסיה. היא עוסקת בחלקו של העובד, תוך השארת הפקדות המעסיק. הפרסום שעליו מבוסס הדיוור מציג הצעה לשינוי, ולא הוראה שמאפשרת להפסיק להפקיד.

    המטרה היא להגדיל את ההכנסה הפנויה של צעירים בשנים שבהן ההוצאות כבדות.

    והקושי הזה אמיתי. דיור, ילדים, חשבונות והוצאות בלתי צפויות, לפעמים כל תוספת לנטו יכולה לעזור.

    אבל דווקא בשנים האלה יש לחיסכון יתרון שקשה להשלים בהמשך: זמן.

    כסף שמופקד בגיל צעיר יכול להיות מושקע במשך עשרות שנים. כאשר נצברות תשואות, גם הן יכולות להמשיך לצבור תשואה וזהו אפקט הריבית דריבית.

    התשואה אינה מובטחת, אבל ככל שמתחילים מוקדם יותר, יש לכסף יותר זמן לצמוח.

    לכן, כשמוותרים על הפקדה היום, מוותרים גם על פוטנציאל הצמיחה שלה עד הפרישה.

    “נחסוך יותר בגיל 40” נשמע כמו פתרון פשוט. אלא שבגיל 40 לא בהכרח יהיו פחות הוצאות, והשלמת הפער עלולה לדרוש הפקדות גבוהות יותר.

    ומה יקרה לכסף שיישאר בנטו?

    אצל חלק מהמשפחות הוא יסייע לצרכים חיוניים. אצל אחרות הוא עלול להיבלע בהוצאות השוטפות או בשדרוג רמת החיים, בלי להיבנות כחיסכון חלופי.

    ההקלה תורגש מיד. הפער בחיסכון יתגלה הרבה יותר מאוחר.

    וזו בדיוק הנקודה שמעסיקה אותי כשאני פוגשת פורשים: בשלב הזה כבר קשה יותר לתקן. לא תמיד אפשר להמשיך לעבוד, להגדיל הכנסה או להשלים שנים של הפקדות חסרות.

    מה כדאי לצעירים לקחת מהניסיון של הדור הפורש?

    לא לחכות לגיל הפרישה כדי לבדוק את הפנסיה.

    כדאי לוודא שההפקדות מגיעות במלואן, להבין מה דמי הניהול, לבדוק שהכיסוי הביטוחי מתאים ולבחון את מסלול ההשקעה בהתאם למטרות ולטווח הזמן.

    גם לפני משיכת כספים או שינוי בהפקדות, כדאי להבין מה תהיה המשמעות לעתיד.

    המטרה היא לבנות איזון שמתאים לחיים היום, ושומר גם על האפשרויות שלנו מחר.

    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה


  • התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי פיצויים

    @צביקה-גוטרמן
    אכן כך.
    מדובר על בן/בת זוג, ילד, הורה.
    נכדים/ סבים/ הורי בן זוג- רק אם גרים איתם ועיקר הכלכלה עליהם.


  • ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי

    ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה

    דווקא כשיש עוד הרבה שנים עד הפרישה, להחלטות שמקבלים היום יכולה להיות השפעה גדולה יותר.

    לא מעט השומעים את המילים "ייעוץ פנסיוני" וחושבים מיד על פרישה.
    "יש לי עוד שלושים שנה עד הפנסיה. למה שאני אצטרך להתעסק בזה עכשיו?"
    אבל כאן בדיוק נמצא ההבדל.

    ייעוץ פנסיוני ותכנון פרישה הם שני דברים שונים.

    תכנון פרישה אכן מיועד בעיקר לשלב שבו מתקרבים לפרישה וצריך להחליט כיצד להשתמש בכספים שנצברו, כיצד לקבל את הקצבאות ואיך לתכנן נכון את המיסוי.

    ייעוץ פנסיוני, לעומת זאת, רלוונטי הרבה קודם.

    ולמעשה, ככל שמתחילים מוקדם יותר, יש יותר זמן להחלטות שאנחנו מקבלים להשפיע.

    אז מה עושים בייעוץ פנסיוני?
    המטרה אינה רק לבדוק "איפה נמצאת הפנסיה".
    מסתכלים על התמונה הכלכלית והפנסיונית הקיימת ובודקים האם היא מתאימה לכם:
    קרן הפנסיה – איפה היא מנוהלת, מהו מסלול ההשקעה, מהם דמי הניהול ואילו כיסויים ביטוחיים קיימים.
    קרנות השתלמות וקופות גמל – אילו כספים כבר נצברו, כיצד הם מנוהלים והאם המבנה הקיים מתאים לצרכים ולמטרות.
    הפקדות מהמעסיק – האם הכספים מופקדים בצורה תקינה והאם השכר המבוטח תואם את הנתונים הרלוונטיים.
    מסלולי השקעה – האם רמת הסיכון והמסלול מתאימים לגיל, לטווח ההשקעה, למטרות ולהעדפות שלכם.
    ומה עם הכסף שאתם רוצים לצבור מעבר לפנסיה?
    למשפחה יש בדרך כלל מטרות רבות עוד הרבה לפני גיל הפרישה:
    עזרה לילדים, הוצאות גדולות בעתיד, יצירת הון, מטרות משפחתיות או פשוט הרצון לבנות בסיס כלכלי משמעותי יותר לאורך השנים.
    לכן במסגרת הסתכלות כלכלית רחבה כדאי לבחון גם פתיחת תוכניות חיסכון והשקעה למטרות השונות, בהתאם לטווח הזמן, לצורך בנזילות ולמאפיינים האישיים.
    במקום שכספים יישארו ללא מטרה מוגדרת, אפשר לבנות להם תפקיד:
    מה מיועד לטווח הקצר? מה לטווח הבינוני? ומה יכול להישאר מושקע לשנים רבות?

    וככל שאנו צעירים יש יתרון שאי אפשר לקנות אחר כך: זמן

    כשאנחנו צעירים, קל לחשוב:
    "כשארוויח יותר, אתחיל."
    "כשיהיה לי סכום משמעותי, אטפל בהשקעות."
    "יש עוד המון זמן עד הפנסיה."
    אבל דווקא השנים האלו יכולות להיות משמעותיות מאוד.

    לא רק בגלל הסכום שמפקידים, אלא בגלל מספר השנים שבהן הכסף יכול להיות מושקע ולצבור תשואה לאורך זמן.

    גם החלטה שנראית היום קטנה: הפקדה קבועה, בחירת מסלול מתאים, הפחתת עלויות או פתיחת חיסכון למטרה עתידית, יכולה לקבל משמעות גדולה הרבה יותר כאשר נותנים לה מספיק שנים.

    לכן לא צריך לחכות לפרישה כדי לטפל בפנסיה
    בגיל צעיר המטרה היא בדרך כלל לא לתכנן עדיין כיצד תיראה הקצבה בפרישה.
    המטרה היא לבנות נכון את הדרך אליה.
    לבדוק שהפנסיה מנוהלת נכון.
    להכיר את החסכונות שכבר קיימים.
    להגדיר מטרות לכסף.
    לבחון אילו תוכניות חיסכון והשקעה יכולות להתאים למטרות השונות.

    ובעיקר - להתחיל.

    כי בתחום הפנסיה והחיסכון, ככל שמתחילים מוקדם יותר, לא רק שיש יותר זמן לחסוך, יש יותר זמן לכל החלטה נכונה לעבוד עבורכם.

    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה


  • הלוואה מפנסיה האם התנאים טובים יותר מהבנק?
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות הלוואה מפנסיה תנאים להלוואה השוואת הלוואות קרן פנסיה הלוואות בנקאיות

    הלוואה בד"כ היא 80% מכספים נזילים
    ו-30% בפנסיה מכספי התגמולים


  • ההפקדות לפנסיה מופיעות בתלוש – האם הן נקלטו בקרן?
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי

    ההפקדות לפנסיה מופיעות בתלוש האם הן נקלטו בקרן?
    מאות מקרים של הפרות בהפקדות לפנסיה נרשמו בשנתיים האחרונות. זו סיבה טובה להכיר בדיקה פשוטה שכדאי לכל עובד לעשות.

    רובנו מקבלים את תלוש השכר, בודקים כמה נכנס לבנק, אולי עוברים על כמה רכיבים וממשיכים הלאה.

    אם בתלוש מופיעות הפרשות לפנסיה, אנחנו מניחים שהכול בסדר.

    אבל יש עוד בדיקה אחת שחשוב לעשות מדי פעם:

    לוודא שהכספים שמופיעים בתלוש אכן הגיעו ונקלטו בקרן הפנסיה.

    לא מתוך חשדנות כלפי המעסיק.

    לעיתים פער יכול להיווצר בגלל טעות, עיכוב, בעיית דיווח או כספים שהועברו אך טרם שויכו נכון.

    ובכל זאת, נתוני האכיפה מלמדים שלא כדאי לוותר על הבדיקה הזאת.

    בשנים 2024–2025 נרשמו יחד 547 מקרים של הפרות בחובת ההפקדות הפנסיוניות.

    והמקרים אינם מתרכזים בענף אחד בלבד. הם נמצאו במסחר, בשירותים מקצועיים, טכניים ואישיים, בחינוך, בתעשייה, במסעדנות וגם בענפי הבנייה, השמירה והניקיון, הסיעוד והבריאות, ההיסעים ועוד.

    המסקנה היא שכדאי לעקוב אחר ההפקדות שלנו ולוודא שהן מתבצעות כנדרש.

    איך מתבצעת הפקדות הכספים לפנסיה בכל חודש?
    המעסיק מנכה מהשכר את חלק העובד בהפקדה הפנסיונית, מוסיף את ההפקדות החלות עליו ומעביר את הכספים לגוף הפנסיוני.
    להעברת הכספים קיימים מועדים הקבועים בדין: המוקדם מבין 7 ימי עסקים ממועד תשלום השכר או 15 ימים מתום החודש שעבורו משולם השכר (בד"כ עד ה-15 לחודש העוקב).

    כלומר, לא מספיק שההפקדה מופיעה בתלוש.
    הכסף צריך גם לעבור בפועל ולהיקלט בקופה.

    ואחת ההפרות שנמצאו בהליכי האכיפה היא בדיוק זו: סכומים שנוכו משכר העובדים ולא הועברו ליעדם, או הועברו באיחור.

    כיצד עיכוב בהפקדות עלול להשפיע על העובד?

    1. אין צבירה
    הכסף שהיה אמור להיכנס לקרן אינו נמצא בחיסכון באותה תקופה.
    אם מדובר בחודש אחד, אולי הסכום נראה קטן. אבל כאשר התקלה נמשכת מספר חודשים, הפער הולך ומצטבר.

    2. עלול להיווצר אובדן של רווחים
    הכספים בקרן הפנסיה מושקעים.
    כסף שלא היה בקרן בזמן שבו היה אמור להיות בה, לא השתתף בתשואות שהקרן השיגה באותה תקופה.
    אצל צעירים הנקודה הזאת חשובה במיוחד.
    לכסף שמופקד היום יש עוד עשרות שנים לצבור תשואה, ולכן גם להפקדות של השנים הראשונות בעבודה יכולה להיות משמעות גדולה בעתיד.

    3. עלולה להיווצר פגיעה בכיסוי הביטוחי
    קרן פנסיה אינה רק חיסכון לגיל הפרישה.
    היא כוללת גם כיסויים ביטוחיים, ולכן הפסקה ממושכת בהפקדות עלולה, בהתאם לנסיבות ולתקנון הקרן, להשפיע גם על הרצף ועל הזכויות הביטוחיות.
    זו הסיבה שלא כדאי להשאיר הפקדות חסרות ללא בירור.

    מהן ההשלכות על המעסיק במקרה של אי העברת ההפקדות?

    הדין מתייחס ברצינות לחובת העברת ההפקדות הפנסיוניות.
    משרד העבודה מפרסם הליכי אכיפה ועיצומים שהוטלו בעקבות הפרות של חוקי העבודה, ובין היתר בגין אי־העברת סכומים שנוכו משכר העובדים או העברתם באיחור.
    ובמקרים מסוימים מדובר בסכומים משמעותיים.
    לפי הנתונים שפורסמו לגבי 2025, הקנס הממוצע עמד על כ־95 אלף ₪.

    הקנסות הללו ממחישים עד כמה החובה להעביר את ההפקדות במועד נלקחת ברצינות. מבחינת העובד, החשוב הוא לעקוב אחר ההפקדות, לזהות פערים בזמן ולפעול לתיקונם.

    גיליתם שחסרה הפקדה – מה עושים?
    קודם כול, לא מסיקים מיד שמישהו פעל שלא כשורה.
    בודקים.
    היכנסו לאזור האישי בקרן הפנסיה והוציאו פירוט הפקדות.
    השוו אותו לתלושי השכר ובדקו אילו סכומים מופיעים בכל חודש ומה נקלט בפועל בקרן.
    אם מצאתם פער, כדאי לפנות תחילה לחשבות השכר או למעסיק ולבקש לבדוק את מקורו.
    במקביל, אפשר לבדוק מול קרן הפנסיה האם הכספים התקבלו אך עדיין לא שויכו לחשבון שלכם.
    אם מתברר שהכספים אכן לא הועברו, בקשו מהמעסיק להשלים את ההפקדות ושמרו את התלושים ואת ההתכתבויות.
    אם לאחר הבירור מול המעסיק הבעיה אינה מטופלת, ניתן להגיש תלונה למינהל הסדרה ואכיפת חוקי עבודה במשרד העבודה. חשוב לדעת שהליך זה נועד לאכיפת החוק ואינו מחליף תביעה לקבלת הזכויות המגיעות לעובד. במקרים המתאימים ניתן גם לפנות לבית הדין האזורי לעבודה לצורך מיצוי הזכויות (לאחר התייעצות עם רב).

    בדיקה שכדאי לבצע כבר השבוע
    קחו שלושה תלושי שכר אחרונים.
    פתחו את פירוט ההפקדות בקרן הפנסיה.
    ועברו חודש אחרי חודש:
    מה היה אמור להגיע לפי התלוש ומה נקלט בפועל בקרן.
    אם הכול תואם – מצוין.
    ואם לא – גיליתם את זה בזמן וניתן להתחיל לברר.

    זו לא שאלה של אמון או חוסר אמון במעסיק.

    זו פשוט בקרה על אחד הנכסים הכלכליים החשובים שלכם.

    כי כשמדובר בפנסיה שלכם, לא מספיק לדעת כמה ירד מהמשכורת.

    כדאי לדעת גם שהכסף הגיע למקום שאליו הוא אמור להגיע.

    ויש לכם גם קרן השתלמות?
    כדאי לבצע את אותה בדיקה גם שם. אם בתלוש השכר מופיעות הפקדות לקרן השתלמות, השוו אותן לנתונים באזור האישי בקרן וודאו שהכספים אכן נקלטו.

    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה


  • מאגר מרצים חרדיים בתחומי הכלכלה
    רחל עומסיר רחל עומסי
    כלכלת המשפחה הרצאות כלכלה נבונה מיצוי זכויות פנסיה

    אכן מדובר בצעד משמעותי שמטרתו להנגיש מרצים ומרצות מקצועיים ולהמשיך לקדם את המודעות להתנהלות כלכלית נכונה.
    לתכנון כנסים, ימי עיון וסדנאות ו/או לקידום חינוך פיננסי בקהילה ובמוסדות

    מוזמנים לשמור את הקישור ולשתף אותו עם מארגני פעילויות ומנהלי תוכניות!


  • עבודה חדשה? 7 דברים שכדאי לבדוק כבר בהתחלה
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי

    עבודה חדשה? 7 דברים שכדאי לבדוק כבר בהתחלה

    לפני כמה שבועות הגיעה אליי לקוחה צעירה שהתחילה עבודה חדשה.
    היא הייתה נרגשת מאוד. השכר היה גבוה יותר, התנאים נראו טובים, והיא הייתה בטוחה שכל מה שנשאר הוא רק לחתום על הטפסים.

    במהלך הפגישה שאלתי אותה שאלה פשוטה:
    "לאיזו קרן פנסיה המעסיק החדש מפקיד?"
    היא חייכה ואמרה:
    "לא יודעת... האמת שלא הסתכלתי בכלל. אמרו לי לחתום, אז חתמתי."

    המשכנו לבדוק יחד את המסמכים.
    התברר שהיא כלל לא עדכנה את המעסיק שיש לה קרן פנסיה פעילה. מידע שהיה חשוב להעביר כבר בתחילת העבודה, בין היתר משום שלקיומה של קרן פעילה יש משמעות למועד שבו יש לבצע עבורה את ההפקדות.
    לאחר מכן בדקנו האם כל רכיבי השכר נכללים בהפקדות לפנסיה, האם מוצעת קרן השתלמות ומהם שיעורי ההפרשה.

    לשמחתה, הנושא התגלה בזמן וניתן היה להסדיר אותו לפני שנגרמה פגיעה בזכויותיה.

    המקרה הזה הזכיר לי עד כמה קל להתרכז במשכורת ובתפקיד החדש, ולשכוח שהחתימה על מסמכי הקליטה משפיעה גם על הזכויות הסוציאליות ועל החיסכון הפנסיוני לשנים קדימה.

    אז אם גם אתם מתחילים מקום עבודה חדש, הנה שבע נקודות שכדאי לבדוק כבר בתחילת הדרך:

    1. האם עדכנתם שיש לכם קרן פנסיה פעילה וממתי יתחילו ההפקדות?
    אם קיימת לכם קרן פנסיה פעילה, חשוב לעדכן בכך את המעסיק כבר בתחילת העבודה. לקיומה של קרן פעילה עשויה להיות משמעות גם למועד תחילת ההפקדות, ולכן כדאי לא להסתפק במילוי הטפסים, אלא לוודא שהמידע הועבר ונקלט אצל המעסיק.

    2. לאיזו קרן יופקדו הכספים?
    האם ההפקדות ימשיכו לקרן הקיימת שלכם, או שנפתחת עבורכם קרן חדשה?
    מעבר למקום עבודה חדש לא מחייב בהכרח לפתוח קרן חדשה, וחשוב לדעת לאן יופקדו הכספים ולא לגלות בדיעבד שנוצרו לכם כמה קופות ללא צורך.

    חשוב לדעת שאם העובד לא בחר בעצמו קרן פנסיה ולא מסר למעסיק לאן להפקיד את הכספים, המעסיק נדרש לצרפו להסדר ברירת המחדל הרלוונטי בהתאם להוראות הדין.
    ולמי שחשוב לו שההשקעות יתנהלו בהתאם לכללי ההלכה, זו נקודה שחשוב במיוחד לבדוק, מסלול ברירת המחדל תלוי הגיל הינו ללא כשרות. לכן לא כדאי להסתפק בשאלה "האם פתחו לי פנסיה?", אלא לבדוק גם באיזו קרן ובאיזה מסלול השקעה נמצאים הכספים.

    3. מהו השכר שממנו מבוצעות ההפקדות לפנסיה?

    גובה המשכורת שמופיע בחוזה אינו בהכרח השכר שממנו יחושבו ההפקדות לפנסיה. לא כל רכיב שכר נכלל בהכרח בשכר המבוטח, ולכן חשוב לבדוק מהו השכר שעליו מבוצעות ההפרשות והאם הוא תואם את תנאי ההעסקה ואת הזכויות המגיעות לכם.

    4. האם אתם זכאים לקרן השתלמות?
    קרן השתלמות אינה זכות אוטומטית בכל מקום עבודה. אם אתם זכאים לה, כדאי לבדוק כבר בתחילת העבודה מהם שיעורי ההפקדה, מאיזה שכר הן מחושבות וממתי הן אמורות להתחיל.

    5. האם שיעורי ההפקדה לפנסיה ולקרן ההשתלמות הם השיעורים המגיעים לכם?
    לא בכל מקום עבודה חלים אותם שיעורי הפקדה. לעיתים הסכם אישי, הסכם קיבוצי, צו הרחבה או הסדר מיטיב מעניקים תנאים טובים יותר מהמינימום הקבוע בדין.
    לכן לא מספיק לראות שמופיעות בתלוש "הפרשות לפנסיה", חשוב לבדוק גם כמה מופקד והאם השיעורים תואמים לזכויות שלכם.

    6. האם חל עליכם סעיף 14 ומה שיעור ההפקדה לפיצויים?
    כדאי להבין כבר בתחילת העבודה מהו ההסדר שחל על כספי הפיצויים שלכם, האם חל סעיף 14 ובאילו תנאים, ומהו שיעור ההפקדה של המעסיק לרכיב הפיצויים. לכך עשויה להיות משמעות בעת סיום יחסי העבודה.

    7. אל תעצרו בחוזה, בדקו גם את התלוש הראשון ואת קליטת הכספים בקופות
    גם אם הכול סוכם ונכתב בצורה מסודרת, כדאי לבדוק את תלוש השכר הראשון: השכר, היקף המשרה, רכיבי השכר, שיעורי ההפקדה והניכויים.
    בהמשך, חשוב לוודא שההפקדות לא רק מופיעות בתלוש, אלא אכן נקלטו בקרן הפנסיה ובקרן ההשתלמות.

    ואם אתם עובדים במקביל אצל יותר ממעסיק אחד, יש עוד כמה דברים שכדאי לבדוק כבר בתחילת העבודה:
    האם כל אחד מהמעסיקים קיבל את פרטי הקרן הפנסיונית שלכם, האם ההפקדות מבוצעות כנדרש, וכן האם יש צורך לבצע תיאום מס ותיאום דמי ביטוח לאומי, כדי שהניכויים מהשכר יתבצעו בצורה נכונה.
    דווקא כשמתחילים עבודה נוספת, קל להתמקד בשכר החדש ולשכוח שההכנסה מכמה מקומות עבודה דורשת הסתכלות על התמונה הכוללת.

    לסיכום
    התחלת מקום עבודה חדש היא הזדמנות מצוינת לפתוח דף חדש, אבל גם לעצור לכמה דקות ולבדוק שהזכויות שלכם נשמרות כבר מהיום הראשון.
    לפעמים חתימה אחת שנעשית בלי להבין את המשמעות שלה יכולה ללוות אתכם שנים. מצד שני, כמה דקות של בדיקה בתחילת הדרך יכולות למנוע הרבה אי־נעימויות ולשמור על הזכויות המגיעות לכם.

    הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה


  • התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי פיצויים

    תודה רבה על ההערה והחידוד!
    הדיוק במונחים חשוב מאוד. הסיבה שבחרתי להשתמש במונח הרחב "פיצויי פיטורים" ולא רק ב"השלמת פיצויים" נובעת מכך שבשטח פוגשים גם מצבים שבהם לא מדובר בהשלמה בלבד:
    תשלום פיצויים מלא מאפס (100%): למשל אצל עובדים צעירים מתחת לגיל חובת ההפקדה (20 לנשים / 21 לגברים), או במקרים שבהם המעסיק לא הפקיד כספים כלל. במצבים אלו הזכאות היא לכל סכום הפיצויים ישירות מהמעסיק.
    השלמת פיצויים: במקרים השכיחים שבהם הופקדו 6% בלבד, השאלה הנבחנת היא אכן הזכאות ל-2.33% הנותרים.

    כדי לתת מענה שלם גם למקרים הפחות שכיחים ולא להטעות עובדים, העדפתי להשתמש במונח הכולל. עם זאת, ההערה שלך לגבי הכספים שכבר נצברו בקרן חשובה מאוד ועושה סדר מצוין לקוראים!

    תיקנתי וחידדתי בכמה מקומות.

    מעריכה מאוד את הקריאה המעמיקה והדיון המפרה.


  • התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי פיצויים

    @998877
    אשמח אם תסביר לי באופן ברור מה מטעה.
    מה חשבת לעומת מה שהתכוונתי.

    בתחילת הבלוג רשום שהמעסיק מחויב להפקיד 6% ויש מקומות שמפרישים 8.33% ואח"כ רשום מתי יש חובה להשלמה ומתי לא.
    אשמח להסבר, כדי שאוכל לתקן.


  • התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי פיצויים

    רחל-עומסי said:

    כאשר המעסיק הפריש במהלך השנים כספים לרכיב הפיצויים, הכספים האלו בדרך כלל כבר נמצאים בקופה על שם העובד.

    רשמתי בד"כ הואיל וישנם מקרים חריגים שבהם לא זכאי


  • התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים
    רחל עומסיר רחל עומסי
    פנסיה, גמל וקרנות השתלמות רחל עומסי פיצויים

    @998877
    מה שבקופה שייך לעובד ונשאר על שמו.
    למעט במקרים של מעילה וכו' שאז המעסיק יכול לתבוע ולבקש זאת דרך בית דין לעבודה.

  • התחברות

  • אין לך חשבון עדיין? הרשמה

  • התחברו או הירשמו כדי לחפש.
  • פוסט ראשון
    פוסט אחרון
0
  • דף הבית
  • לא נקרא 0
  • פוסטים אחרונים
  • תגיות
  • פופולרי
  • נושאים נבחרים
  • כל המאמרים
  • משתמשים
  • חיפוש גוגל בפורום