דילוג לתוכן

פנסיה, גמל וקרנות השתלמות

269 נושאים 2.5k פוסטים

תכנון העתיד הרחוק בצורה חכמה. בחינת דמי ניהול, תשואות מיצוי הטבות המס בחיסכון הפסיבי שלכם ועוד.

קטגוריות משנה


  • 31 נושאים
    367 פוסטים
    shimonS
    נשאלתי באיזה חברה הכי קל להוציא חיסכון לכל ילד למי שיש לו דרכון חו"ל ורשום בביטוח לאומי כסטודנט (עם מספר 77)
  • 10 הצבעות
    1 פוסטים
    1k צפיות
    רחל עומסיר
    כללי ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה עבודה חדשה? 7 דברים שכדאי לבדוק כבר בהתחלה התפטרתם? אל תמהרו להניח שלא מגיעים לכם פיצויים פיצול קרנות השתלמות: חכם או מיותר? המודל הצ'יליאני נועד לעזור לרוב האנשים. אבל האם הוא מתאים גם לכם? תיקון חשוב לדיוור הקודם + תשובה לשאלת קורא קרן השתלמות מעל התקרה – חכם או מיותר? עדכון חשוב למורות החינוך העצמאי האם חוסכי מסלולי ההלכה יקבלו יותר אפשרויות השקעה השקל מתחזק – האם הגיע הזמן לעבור למסלול מנוטרל מט"ח? עדכון מסלול השקעה עוקב מדדי מניות 80% מהאנשים מתעלמים מהדוח הזה. ואתם? האם יכול להיות שחצי ועוד חצי שווים יותר ממשרה מלאה אחת? מבנה השכר היום והביטחון הכלכלי של מחר אם שילמתם מס יתכן שפעלתם נכון תחילת שנת מס קרן ההשתלמות: ההטבה הכי משתלמת לפני סוף השנה במשא ומתן עם המעסיק - העלאת שכר או קרן השתלמות? כך תדעו שהייעוץ שאתם מקבלים – באמת משרת את האינטרסים שלכם לוח ניכויים 2025: המספרים, התקרות וההזדמנויות שמומלץ לא לפספס! השקעות ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה משכנתא כדי להשקיע בשוק ההון מה מתאים לכם יותר - קופת גמל או קופת גמל להשקעה? מדריך קצר: כך בוחרים שילוב נכון של דמי ניהול ככה לא מתכננים מס מה ההבדל בין מדד למחקה מדד ארה"ב וסין חתמו על הסכם סחר חדש מה זה אומר על הכסף שלנו? השוק תנודתי? כך פועלים חכם - בלי לתזמן את הרגע הנכון כך פועלים חכם- בלי לתזמן את הרגע הנכון "עם כלביא" - שוק ההון הישראלי בתנופה האינפלציה מזנקת! כך תשמרו על הערך של הכסף שלכם חדש! מסלול כשר עם פיזור ברמת סיכון גבוהה האם זה הזמן הנכון להשקיע ב-s&p500? מה קורה בשוק ההון - ולמה לא להיבהל ? המשכורת נשארת זהה אבל המחירים עולים - מה עושים? השקעה פשוטה, חיסכון מניב – כך עושים את זה נכון! הזדמנויות השקעה חכמות לפניכם אם לא תתכננו, תפסידו! מסלול השקעה פאסיבי מול מסלול אקטיבי: יתרונות וחסרונות למה התשואה שלכם שונה, למרות שמסלול ההשקעה זהה? זה הזמן לנצל את הטבות סוף השנה לחיסכון האישי שלך השקעות- קרן כספית האם קרן כספית עדיין מהווה פתרון נכון לאחר ירידת הריבית? עדכון בשוק הקרנות הכספיות הכשרות קרן כספית עדכון דמי ניהול לשנת 2026 מוצר חדש בשוק ההשקעות הסולידי הכירו "קרן כספית מתחדשת איך לשמור על הערך של הכסף שלך נזיל בלי לשחוק את הערך שלו קרן פנסיה האוצר שוקל להקטין את ההפקדות לפנסיה. האם זה באמת משתלם? מתי ממשיכים להפקיד לפנסיה גם כשהעובד לא עובד בפועל? עובדים יותר שנים, אבל מרגישים פחות בטוחים כלכלית? מה קורה לכספי הפנסיה במקרה פטירה? קרן פנסיה המרכיבים שמשפיעים על הקצבה והביטחון הכלכלי שלך למה משיכת כספי פנסיה היא כמעט תמיד טעות האם המעסיק מפקיד לכם לפנסיה כמו שצריך? כמה כדאי להפקיד לפנסיה כעצמאי עצמאים- הפנסיה היא לא מותרות מ-70% ל-100% – השינוי הגדול בעולם הפנסיה האם כספי הפיצויים שלך מנוהלים כמו שצריך? דקה אחת עכשיו - יכולה לחסוך לכם הרבה עגמת נפש בעתיד עוזבים מקום עבודה? רגע לפני שאתם מושכים את כספי הפיצויים חשוב לדעת את זה מי המציא את הפנסיה? ולמה זה עדיין משפיע עלינו היום? מתחילים עבודה חדשה? מה חשוב לבדוק כבר עכשיו? כמה כסף תצטרכו בפרישה - ואיך להיערך מראש? למי יש סיכוי לפרוש בראש שקט שכיר או עצמאי ? 80% מהאנשים מתעלמים מהדוח הזה - ואתם? משכת? ניידת? אולי עשית טעות? איך מחושבת הקצבה החודשית מקרן פנסיה מקיפה בגיל פרישה? הגיעו דוחות החיסכון שלכם - זה הזמן לבדוק את המצב! התנהלות כלכלית האם שינוי כלכלי משנה את הדרך שבה אנחנו מקבלים החלטות אי ודאות כלכלית בתחילת מבצע ומה נכון לעשות כבר עכשיו חינוך פיננסי מתחיל בבית אבל הפעם גם במערכת החינוך להיות מאושרים ולהרוויח יותר הרגלים כלכליים. מתי הם משרתים אותנו ומתי הם מנהלים אותנו? קרן חירום - הביטחון הכלכלי שלכם בשעת מבחן הלוואה אחרי החג? עצרו רגע לחשוב כלכלית חיסכון לכל ילד לא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד! לא כל חיסכון חייבים למשוך ברגע שהוא נפתח
  • 1 הצבעות
    5 פוסטים
    296 צפיות
    ד
    @ברכת-ה-תעשיר כן, ההשפעה על השער אמיתית לגמרי. כשהגופים המוסדיים מוכרים דולרים בכמויות כאלה הדולר באמת יורד, ולא רק על הנייר. מה שרציתי להראות זה שהסיבה טכנית, שמירה על יחס הגידור, ולא בהכרח שהכלכלה פה התחזקה. וזה עובד גם הפוך, כשהבורסות בחוץ יורדות הם צריכים לקנות דולרים, והשקל נחלש. סליחה על התשובה המאוחרת.
  • 2 הצבעות
    24 פוסטים
    1k צפיות
    ד
    @החושב בקצרה, שני דברים עיקריים. בקרן מקיפה כשלושים אחוז מהכסף נהנים ממנגנון הבטחת תשואה של המדינה, ובגמל אין את זה. והדבר השני, ביטוח השארים בקרן מחושב לפי הפער בין מה שהקרן תצטרך לשלם למשפחה לבין מה שכבר צברת. ברגע שהצבירה יוצאת הפער גדל, ועלות הביטוח שיורדת לך כל חודש עולה. יש מקרים שזה עדיין משתלם, אבל רק אחרי חישוב בכתב של דמי הניהול ועלות הביטוח לפני ואחרי. ואם מי שמציע את הניוד לא מוכן לתת את זה בכתב, זו כבר תשובה.
  • סעיף 14 - טוב לעובד או למעסיק?

    סעיף 14
    2
    4 הצבעות
    2 פוסטים
    26 צפיות
    9988779
    @רחל-עומסי כתב: לא תמיד סעיף 14 חל על מלוא 8.33% הפיצויים. מאז החלת פנסיית החובה במשק, על ההפקדה שהמעסיק חייב להפקיד לרכיב הפיצויים מכוח צו ההרחבה חל סעיף 14 באופן אוטומטי, ללא צורך בחתימה אישית של העובד. כיום מדובר בדרך כלל ב־6% מהשכר המבוטח. לעומת זאת, לגבי 2.33% הנוספים, שמשלימים את שיעור הפיצויים ל־8.33%, צריך לבדוק האם גם עליהם הוחל סעיף 14. ולכן השאלה "יש לי סעיף 14 או אין לי?" אינה תמיד מדויקת. לפעמים התשובה היא: על חלק מהפיצויים – כן. על החלק הנוסף – צריך לבדוק. לא הבנתי לכאו' אם על ה2.33% הנוספים אין חיוב 14 אוטומטי אז למה שיהיה לו בלי חתימה ומה שייך בדיקה לגביו אם הוא לא חתם הרי לא חל 14 מעצמו ?
  • פנסיה והשתלמות

    פנסיה
    3
    0 הצבעות
    3 פוסטים
    83 צפיות
    חופש כלכליח
    @אאליהו מה ש@צמיחה כתב על הגידור נכון. רק תדע שבפנסיה המעבר הוא של כל הקרן, כולל הכיסויים הביטוחיים, ודמי הניהול שסגרת במגדל לא עוברים איתך. אז אם עוברים, קודם סוגרים במיטב את דמי הניהול בכתב. ואם המטרה רק לשנות את כיוון ההשקעה, שווה לבדוק אם יש מסלול דומה בתוך מגדל, כי החלפת מסלול פשוטה יותר מניוד.
  • פתיחת עסק זעיר - עבור קרן השתלמות.

    הועבר מס רווחי הון
    32
    2 הצבעות
    32 פוסטים
    2k צפיות
    י. סנדרסי
    @בנימין ממני ביקשו שוב תעודת עוסק אחרי שלוש שנים. מי שמספר לך שמבקשים רק כשפותחים קרן השתלמות - לא מדבר מניסיון. יש מצב שכשייראו תעודת עוסק חדשה, יתחילו לשאול שאלות. לא בטוח שיהיו לך תשובות מספקות
  • 0 הצבעות
    11 פוסטים
    254 צפיות
    צ
    @בן-עליה חבל שמפרסמים את זה. לפני תקופה פרסמו את זה, ואז הסוכנים פנו למגדל וטענו להם שלא ייתכן שמי שפונה ישירות לחברה יקבל הצעה יותר טובה מאשר מי שפונה דרך סוכנים. ואז מגדל ביטלו את האפשרות לקבל 0.4.
  • המוסכמות הכלכליות שכדאי לבדוק מחדש

    רחל עומסי
    2
    5 הצבעות
    2 פוסטים
    73 צפיות
    ב
    תודה רבה על כל המאמרים המחכימים
  • 0 הצבעות
    9 פוסטים
    178 צפיות
    צ
    @השומר כתב: בהרבה מקומות זה פריים מינוס חצי לא פלוס. אני מצטרף לדברים. כמובן תלוי בסוג ההלוואה. הכי פשוט לשאול את החברה בעצמה.
  • 5 הצבעות
    1 פוסטים
    58 צפיות
    רחל עומסיר
    ההחלטות שמקבלים בתחילת הדרך עשויות לקבוע עם כמה אפשרויות נגיע לפרישה בפגישות עם פורשים אני רואה עד כמה שנות חיסכון חסרות יכולות להשפיע על החיים אחרי העבודה. חלקם התחילו לעבוד בגיל מאוחר. אחרים עבדו במשך שנים, אבל המעסיקים החלו להפקיד עבורם לפנסיה רק בעקבות פנסיית החובה. הם עבדו, התפרנסו והחזיקו את הבית. אבל היום, כשבודקים מה תהיה ההכנסה החודשית שלהם בפרישה, מתברר שהכסף שנצבר לא תמיד מספיק. לראות אדם אחרי שנות עבודה שמנסה להבין כיצד יממן את הוצאות המחיה שלו, זו מציאות קשה מאוד. לצעירים של היום יש הזדמנות להגיע למקום אחר. בשונה מחלק מהפורשים כיום, צעירים שמפקידים לפנסיה כבר בתחילת דרכם יכולים לצבור חיסכון לאורך עשרות שנים. אם ישמרו על רצף הפקדות, יימנעו ממשיכות שפוגעות בחיסכון ויקבלו החלטות שמתאימות לצרכים שלהם, יש להם פוטנציאל להגיע לפרישה עם חיסכון משמעותי יותר מזה שצברו רבים מהפורשים היום. לכן ההצעה של המועצה הלאומית לכלכלה לבטל את חובת ההפרשה של העובד לפנסיה עד גיל 40 מעוררת אצלי דאגה. חשוב לדייק: ההצעה אינה מבטלת את כל ההפקדות לפנסיה. היא עוסקת בחלקו של העובד, תוך השארת הפקדות המעסיק. הפרסום שעליו מבוסס הדיוור מציג הצעה לשינוי, ולא הוראה שמאפשרת להפסיק להפקיד. המטרה היא להגדיל את ההכנסה הפנויה של צעירים בשנים שבהן ההוצאות כבדות. והקושי הזה אמיתי. דיור, ילדים, חשבונות והוצאות בלתי צפויות, לפעמים כל תוספת לנטו יכולה לעזור. אבל דווקא בשנים האלה יש לחיסכון יתרון שקשה להשלים בהמשך: זמן. כסף שמופקד בגיל צעיר יכול להיות מושקע במשך עשרות שנים. כאשר נצברות תשואות, גם הן יכולות להמשיך לצבור תשואה וזהו אפקט הריבית דריבית. התשואה אינה מובטחת, אבל ככל שמתחילים מוקדם יותר, יש לכסף יותר זמן לצמוח. לכן, כשמוותרים על הפקדה היום, מוותרים גם על פוטנציאל הצמיחה שלה עד הפרישה. “נחסוך יותר בגיל 40” נשמע כמו פתרון פשוט. אלא שבגיל 40 לא בהכרח יהיו פחות הוצאות, והשלמת הפער עלולה לדרוש הפקדות גבוהות יותר. ומה יקרה לכסף שיישאר בנטו? אצל חלק מהמשפחות הוא יסייע לצרכים חיוניים. אצל אחרות הוא עלול להיבלע בהוצאות השוטפות או בשדרוג רמת החיים, בלי להיבנות כחיסכון חלופי. ההקלה תורגש מיד. הפער בחיסכון יתגלה הרבה יותר מאוחר. וזו בדיוק הנקודה שמעסיקה אותי כשאני פוגשת פורשים: בשלב הזה כבר קשה יותר לתקן. לא תמיד אפשר להמשיך לעבוד, להגדיל הכנסה או להשלים שנים של הפקדות חסרות. מה כדאי לצעירים לקחת מהניסיון של הדור הפורש? לא לחכות לגיל הפרישה כדי לבדוק את הפנסיה. כדאי לוודא שההפקדות מגיעות במלואן, להבין מה דמי הניהול, לבדוק שהכיסוי הביטוחי מתאים ולבחון את מסלול ההשקעה בהתאם למטרות ולטווח הזמן. גם לפני משיכת כספים או שינוי בהפקדות, כדאי להבין מה תהיה המשמעות לעתיד. המטרה היא לבנות איזון שמתאים לחיים היום, ושומר גם על האפשרויות שלנו מחר. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 2 הצבעות
    16 פוסטים
    557 צפיות
    דל גאהד
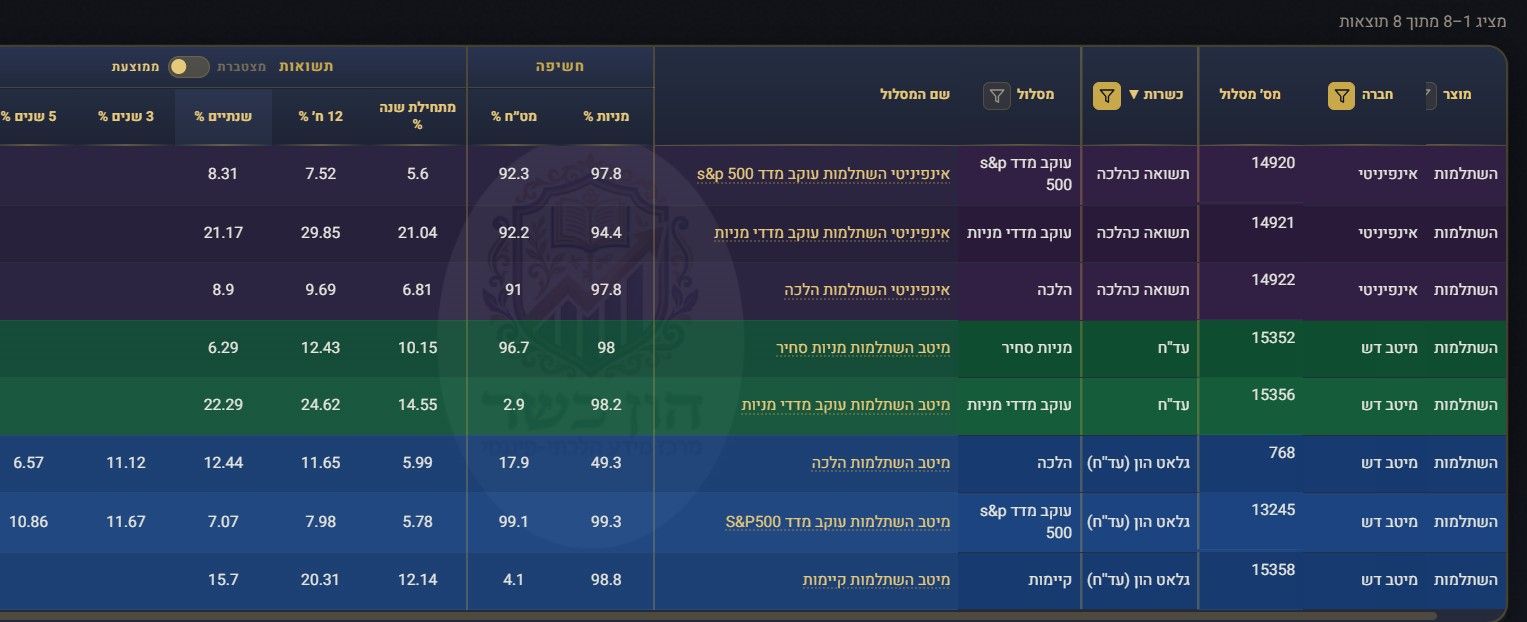
    שב לעדכן: איילון עוקב מדדי מניות חשוף ל-S&P500,(בערך 21%) MSCI ACWA(בערך 9%), ת"א 125 (למעלה מ-30%) ת"א בנקים, ת"א נדל"ן ות"א ביטוח (בערך 9%) את כל הנתונים של כל המסלולים בכל החברות, ניתן לראות באתר FINQ
  • עדכון חשוב למורות החינוך העצמאי

    רחל עומסי קרן השתלמות
    26
    3 הצבעות
    26 פוסטים
    1k צפיות
    ה
    @עובד-ולומד מספיק לכתוב ח.פ. של המעסיק מופיע על התלוש [image: חינוך עצמאי.jpg]
  • 9 הצבעות
    14 פוסטים
    624 צפיות
    רחל עומסיר
    @צביקה-גוטרמן אכן כך. מדובר על בן/בת זוג, ילד, הורה. נכדים/ סבים/ הורי בן זוג- רק אם גרים איתם ועיקר הכלכלה עליהם.
  • ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה

    רחל עומסי
    1
    4 הצבעות
    1 פוסטים
    88 צפיות
    רחל עומסיר
    ייעוץ פנסיוני הוא לא רק למי שמתקרב לפרישה דווקא כשיש עוד הרבה שנים עד הפרישה, להחלטות שמקבלים היום יכולה להיות השפעה גדולה יותר. לא מעט השומעים את המילים "ייעוץ פנסיוני" וחושבים מיד על פרישה. "יש לי עוד שלושים שנה עד הפנסיה. למה שאני אצטרך להתעסק בזה עכשיו?" אבל כאן בדיוק נמצא ההבדל. ייעוץ פנסיוני ותכנון פרישה הם שני דברים שונים. תכנון פרישה אכן מיועד בעיקר לשלב שבו מתקרבים לפרישה וצריך להחליט כיצד להשתמש בכספים שנצברו, כיצד לקבל את הקצבאות ואיך לתכנן נכון את המיסוי. ייעוץ פנסיוני, לעומת זאת, רלוונטי הרבה קודם. ולמעשה, ככל שמתחילים מוקדם יותר, יש יותר זמן להחלטות שאנחנו מקבלים להשפיע. אז מה עושים בייעוץ פנסיוני? המטרה אינה רק לבדוק "איפה נמצאת הפנסיה". מסתכלים על התמונה הכלכלית והפנסיונית הקיימת ובודקים האם היא מתאימה לכם: קרן הפנסיה – איפה היא מנוהלת, מהו מסלול ההשקעה, מהם דמי הניהול ואילו כיסויים ביטוחיים קיימים. קרנות השתלמות וקופות גמל – אילו כספים כבר נצברו, כיצד הם מנוהלים והאם המבנה הקיים מתאים לצרכים ולמטרות. הפקדות מהמעסיק – האם הכספים מופקדים בצורה תקינה והאם השכר המבוטח תואם את הנתונים הרלוונטיים. מסלולי השקעה – האם רמת הסיכון והמסלול מתאימים לגיל, לטווח ההשקעה, למטרות ולהעדפות שלכם. ומה עם הכסף שאתם רוצים לצבור מעבר לפנסיה? למשפחה יש בדרך כלל מטרות רבות עוד הרבה לפני גיל הפרישה: עזרה לילדים, הוצאות גדולות בעתיד, יצירת הון, מטרות משפחתיות או פשוט הרצון לבנות בסיס כלכלי משמעותי יותר לאורך השנים. לכן במסגרת הסתכלות כלכלית רחבה כדאי לבחון גם פתיחת תוכניות חיסכון והשקעה למטרות השונות, בהתאם לטווח הזמן, לצורך בנזילות ולמאפיינים האישיים. במקום שכספים יישארו ללא מטרה מוגדרת, אפשר לבנות להם תפקיד: מה מיועד לטווח הקצר? מה לטווח הבינוני? ומה יכול להישאר מושקע לשנים רבות? וככל שאנו צעירים יש יתרון שאי אפשר לקנות אחר כך: זמן כשאנחנו צעירים, קל לחשוב: "כשארוויח יותר, אתחיל." "כשיהיה לי סכום משמעותי, אטפל בהשקעות." "יש עוד המון זמן עד הפנסיה." אבל דווקא השנים האלו יכולות להיות משמעותיות מאוד. לא רק בגלל הסכום שמפקידים, אלא בגלל מספר השנים שבהן הכסף יכול להיות מושקע ולצבור תשואה לאורך זמן. גם החלטה שנראית היום קטנה: הפקדה קבועה, בחירת מסלול מתאים, הפחתת עלויות או פתיחת חיסכון למטרה עתידית, יכולה לקבל משמעות גדולה הרבה יותר כאשר נותנים לה מספיק שנים. לכן לא צריך לחכות לפרישה כדי לטפל בפנסיה בגיל צעיר המטרה היא בדרך כלל לא לתכנן עדיין כיצד תיראה הקצבה בפרישה. המטרה היא לבנות נכון את הדרך אליה. לבדוק שהפנסיה מנוהלת נכון. להכיר את החסכונות שכבר קיימים. להגדיר מטרות לכסף. לבחון אילו תוכניות חיסכון והשקעה יכולות להתאים למטרות השונות. ובעיקר - להתחיל. כי בתחום הפנסיה והחיסכון, ככל שמתחילים מוקדם יותר, לא רק שיש יותר זמן לחסוך, יש יותר זמן לכל החלטה נכונה לעבוד עבורכם. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
  • 0 הצבעות
    11 פוסטים
    605 צפיות
    Y
    כיועץ מס בדקתי את זה לעומק אחד מגדולי העסקנים טען שאין שום סיכון אפילו בתלוש ואחר קטן וזהיר יותר המליץ לוותר על תלוש ולעבוד רק כעצמאי היות ומי שיש לו עוסק זה לא אומר שמרוויח הרבה וגם לו באיזה שעות הוא עובד אפשר להיות רגועים
  • 1 הצבעות
    12 פוסטים
    657 צפיות
    ברכת ה' תעשירב
    @משהמשה said: @צמיחה זה מה שכתוב לי באתר... יש טעם להתקשר? [image: fab0c11f-63d2-4531-b35c-1f2ccc55c464-{DA91343E-8B37-43BF-87A7-053DA1BF70A4}.png] [אם רלוונטי עדיין..] יתכן כי הסיבה שאינך זכאי להלוואה היא משום שהמסלול משוייך לכשרות גלאט הון ולמיטב ידיעתי הם לא מאשרים הלוואות על חשבון הפנסיה וכדומה
  • 2 הצבעות
    1 פוסטים
    88 צפיות
    רחל עומסיר
    ההפקדות לפנסיה מופיעות בתלוש האם הן נקלטו בקרן? מאות מקרים של הפרות בהפקדות לפנסיה נרשמו בשנתיים האחרונות. זו סיבה טובה להכיר בדיקה פשוטה שכדאי לכל עובד לעשות. רובנו מקבלים את תלוש השכר, בודקים כמה נכנס לבנק, אולי עוברים על כמה רכיבים וממשיכים הלאה. אם בתלוש מופיעות הפרשות לפנסיה, אנחנו מניחים שהכול בסדר. אבל יש עוד בדיקה אחת שחשוב לעשות מדי פעם: לוודא שהכספים שמופיעים בתלוש אכן הגיעו ונקלטו בקרן הפנסיה. לא מתוך חשדנות כלפי המעסיק. לעיתים פער יכול להיווצר בגלל טעות, עיכוב, בעיית דיווח או כספים שהועברו אך טרם שויכו נכון. ובכל זאת, נתוני האכיפה מלמדים שלא כדאי לוותר על הבדיקה הזאת. בשנים 2024–2025 נרשמו יחד 547 מקרים של הפרות בחובת ההפקדות הפנסיוניות. והמקרים אינם מתרכזים בענף אחד בלבד. הם נמצאו במסחר, בשירותים מקצועיים, טכניים ואישיים, בחינוך, בתעשייה, במסעדנות וגם בענפי הבנייה, השמירה והניקיון, הסיעוד והבריאות, ההיסעים ועוד. המסקנה היא שכדאי לעקוב אחר ההפקדות שלנו ולוודא שהן מתבצעות כנדרש. איך מתבצעת הפקדות הכספים לפנסיה בכל חודש? המעסיק מנכה מהשכר את חלק העובד בהפקדה הפנסיונית, מוסיף את ההפקדות החלות עליו ומעביר את הכספים לגוף הפנסיוני. להעברת הכספים קיימים מועדים הקבועים בדין: המוקדם מבין 7 ימי עסקים ממועד תשלום השכר או 15 ימים מתום החודש שעבורו משולם השכר (בד"כ עד ה-15 לחודש העוקב). כלומר, לא מספיק שההפקדה מופיעה בתלוש. הכסף צריך גם לעבור בפועל ולהיקלט בקופה. ואחת ההפרות שנמצאו בהליכי האכיפה היא בדיוק זו: סכומים שנוכו משכר העובדים ולא הועברו ליעדם, או הועברו באיחור. כיצד עיכוב בהפקדות עלול להשפיע על העובד? 1. אין צבירה הכסף שהיה אמור להיכנס לקרן אינו נמצא בחיסכון באותה תקופה. אם מדובר בחודש אחד, אולי הסכום נראה קטן. אבל כאשר התקלה נמשכת מספר חודשים, הפער הולך ומצטבר. 2. עלול להיווצר אובדן של רווחים הכספים בקרן הפנסיה מושקעים. כסף שלא היה בקרן בזמן שבו היה אמור להיות בה, לא השתתף בתשואות שהקרן השיגה באותה תקופה. אצל צעירים הנקודה הזאת חשובה במיוחד. לכסף שמופקד היום יש עוד עשרות שנים לצבור תשואה, ולכן גם להפקדות של השנים הראשונות בעבודה יכולה להיות משמעות גדולה בעתיד. 3. עלולה להיווצר פגיעה בכיסוי הביטוחי קרן פנסיה אינה רק חיסכון לגיל הפרישה. היא כוללת גם כיסויים ביטוחיים, ולכן הפסקה ממושכת בהפקדות עלולה, בהתאם לנסיבות ולתקנון הקרן, להשפיע גם על הרצף ועל הזכויות הביטוחיות. זו הסיבה שלא כדאי להשאיר הפקדות חסרות ללא בירור. מהן ההשלכות על המעסיק במקרה של אי העברת ההפקדות? הדין מתייחס ברצינות לחובת העברת ההפקדות הפנסיוניות. משרד העבודה מפרסם הליכי אכיפה ועיצומים שהוטלו בעקבות הפרות של חוקי העבודה, ובין היתר בגין אי־העברת סכומים שנוכו משכר העובדים או העברתם באיחור. ובמקרים מסוימים מדובר בסכומים משמעותיים. לפי הנתונים שפורסמו לגבי 2025, הקנס הממוצע עמד על כ־95 אלף ₪. הקנסות הללו ממחישים עד כמה החובה להעביר את ההפקדות במועד נלקחת ברצינות. מבחינת העובד, החשוב הוא לעקוב אחר ההפקדות, לזהות פערים בזמן ולפעול לתיקונם. גיליתם שחסרה הפקדה – מה עושים? קודם כול, לא מסיקים מיד שמישהו פעל שלא כשורה. בודקים. היכנסו לאזור האישי בקרן הפנסיה והוציאו פירוט הפקדות. השוו אותו לתלושי השכר ובדקו אילו סכומים מופיעים בכל חודש ומה נקלט בפועל בקרן. אם מצאתם פער, כדאי לפנות תחילה לחשבות השכר או למעסיק ולבקש לבדוק את מקורו. במקביל, אפשר לבדוק מול קרן הפנסיה האם הכספים התקבלו אך עדיין לא שויכו לחשבון שלכם. אם מתברר שהכספים אכן לא הועברו, בקשו מהמעסיק להשלים את ההפקדות ושמרו את התלושים ואת ההתכתבויות. אם לאחר הבירור מול המעסיק הבעיה אינה מטופלת, ניתן להגיש תלונה למינהל הסדרה ואכיפת חוקי עבודה במשרד העבודה. חשוב לדעת שהליך זה נועד לאכיפת החוק ואינו מחליף תביעה לקבלת הזכויות המגיעות לעובד. במקרים המתאימים ניתן גם לפנות לבית הדין האזורי לעבודה לצורך מיצוי הזכויות (לאחר התייעצות עם רב). בדיקה שכדאי לבצע כבר השבוע קחו שלושה תלושי שכר אחרונים. פתחו את פירוט ההפקדות בקרן הפנסיה. ועברו חודש אחרי חודש: מה היה אמור להגיע לפי התלוש ומה נקלט בפועל בקרן. אם הכול תואם – מצוין. ואם לא – גיליתם את זה בזמן וניתן להתחיל לברר. זו לא שאלה של אמון או חוסר אמון במעסיק. זו פשוט בקרה על אחד הנכסים הכלכליים החשובים שלכם. כי כשמדובר בפנסיה שלכם, לא מספיק לדעת כמה ירד מהמשכורת. כדאי לדעת גם שהכסף הגיע למקום שאליו הוא אמור להגיע. ויש לכם גם קרן השתלמות? כדאי לבצע את אותה בדיקה גם שם. אם בתלוש השכר מופיעות הפקדות לקרן השתלמות, השוו אותן לנתונים באזור האישי בקרן וודאו שהכספים אכן נקלטו. הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה

  • עדכון בשוק הקרנות הכספיות הכשרות

    קרן כספית כשרה רחל עומסי
    7
    1 הצבעות
    7 פוסטים
    1k צפיות
    ה
    @משה-חפץ קסם העדה החרדית איילון הרב דביר
  • עבודה חדשה? 7 דברים שכדאי לבדוק כבר בהתחלה

    רחל עומסי
    2
    6 הצבעות
    2 פוסטים
    143 צפיות
    ב
    תודה רבה על המידע ועל כל החשיבה על הציבור
  • 0 הצבעות
    19 פוסטים
    780 צפיות
    צ
    @מנחם-בקר לא בטוח, זה תלוי בנתונים של אז. ואכן לא שווה לך לשנות כי זה רווח של כמה שקלים סה"כ.