

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
563
פוסטים
50
כותבים
44.8k
צפיות
41
עוקבים
-
@מבין-עניין כתב בהתייעצויות בנוגע למיחזורי משכנתא:
ולמי שלא מאמין. הנה סוף לוח הסילוקין שלי. שנה אחרונה תשלום מופחת משמעותית
תבדוק טוב אבל ככל הנראה זה בגלל שיש חלק בהלוואה שנגמר שנה קודם,
שים לב שההחזר החודשי יורד בבת אחת בכמה מאות, זה לא יתכן,
לפי לוח שפיצר ההחזר החודשי אותו דבר כל חיי ההלוואה.@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
@מבין-עניין כתב בהתייעצויות בנוגע למיחזורי משכנתא:
ולמי שלא מאמין. הנה סוף לוח הסילוקין שלי. שנה אחרונה תשלום מופחת משמעותית
תבדוק טוב אבל ככל הנראה זה בגלל שיש חלק בהלוואה שנגמר שנה קודם,
שים לב שההחזר החודשי יורד בבת אחת בכמה מאות, זה לא יתכן,
לפי לוח שפיצר ההחזר החודשי אותו דבר כל חיי ההלוואה.אין!!!!!!!!!!!! זה חלק אחד מתוך ההלוואה שרק אותו בדקתי.
אני מנוסה במשכנתאות לקחתי יותר מכמה -
בדקתי שוב לעומק. כפי שאמרתי, מדובר על חלק אחד בלבד מתוך ההלוואה.
מה שכן... ואולי מכאן נובע השינוי... 30,000 ש"ח היו בביצוע מאוחר של חודשיים.
רק מניח את הנתונים כי לא ממש מבין את ההיגיון של שינוי כזה גדול. -
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
רק שאלה קטנה, באיזה תאריך היה הביצוע של החלק הזה?
כפי שהסברתי. 70,000 באותו תאריך (15/3/13)
30,000 חודשיים אחרי -
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
לכמה זמן זה נלקח?
240 חודשים.
מזכיר אלו נתוני אמת של הבנק. לא מחשבון -
אתה שואל שאלה מצויינת שאין לי תשובה עליה. לא שמתי לב לזה. מה שאולי מצמצם את הפער ומסביר את העניין (כי יש פה כמעט שנה של תשלום נוסף). אבל אלה הנתונים. פתרונים לבנק מזרחי טפחות (עדיין מחפש את האנשים...)
-
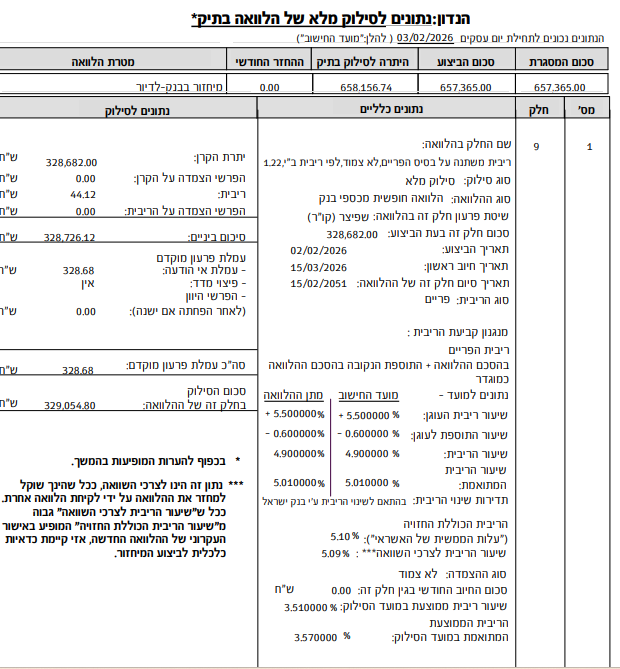
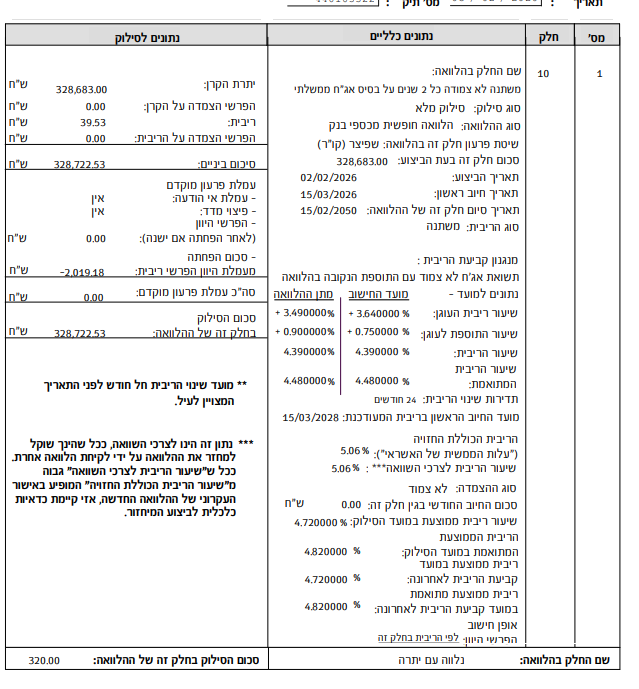
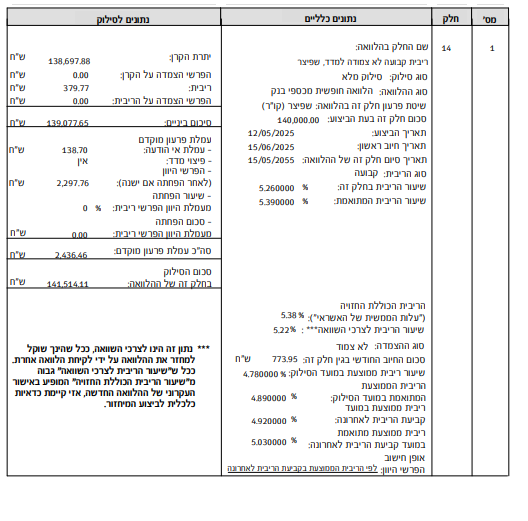
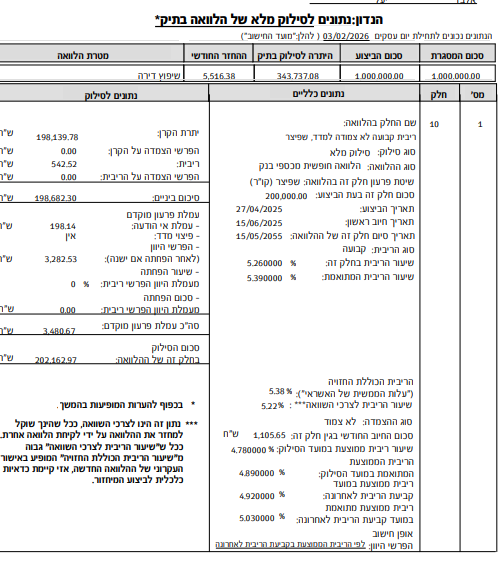
אשמח לחוות דעתכם הנכבדה
מיחזור פנימי במזרחי
בקל"צ בינתיים לא נגעתי
מתוך מחשבה שכשירדו עוד הריביות יהיה משתלם יותר
וכך אחסוך בעמלות פרעון
כנ"ל אשמח לחוו"ד בעניין
תודה מראש -
אשמח לחוות דעתכם הנכבדה
מיחזור פנימי במזרחי
בקל"צ בינתיים לא נגעתי
מתוך מחשבה שכשירדו עוד הריביות יהיה משתלם יותר
וכך אחסוך בעמלות פרעון
כנ"ל אשמח לחוו"ד בעניין
תודה מראש@ביזנייעס
נראה לי שיועץ עושה לך את זה,
וסליחה שהוסיף שנראה לי שהלקיחה היתה ללא יועץ, (תקן אותי אם אני טועה)
וקשה לי לייעץ כשאין את כל המסמכים לפני,
אני אישית כן חושב שכדאי למחזר גם את הקל"צ ומשנה קצת את ההרכב.לפרטים נוספים תוכל לפנות אלי במייל r0534140830@gmail.com
-
אשמח לחוות דעתכם הנכבדה
מיחזור פנימי במזרחי
בקל"צ בינתיים לא נגעתי
מתוך מחשבה שכשירדו עוד הריביות יהיה משתלם יותר
וכך אחסוך בעמלות פרעון
כנ"ל אשמח לחוו"ד בעניין
תודה מראש@ביזנייעס אם תשלח דוח יתרות נוכל לסייע לך קצת יותר
-
@ביזנייעס
נראה לי שיועץ עושה לך את זה,
וסליחה שהוסיף שנראה לי שהלקיחה היתה ללא יועץ, (תקן אותי אם אני טועה)
וקשה לי לייעץ כשאין את כל המסמכים לפני,
אני אישית כן חושב שכדאי למחזר גם את הקל"צ ומשנה קצת את ההרכב.לפרטים נוספים תוכל לפנות אלי במייל r0534140830@gmail.com
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
נראה לי שיועץ עושה לך את זה,
בהחלט.
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
וסליחה שהוסיף שנראה לי שהלקיחה היתה ללא יועץ, (תקן אותי אם אני טועה)
הראשונית? עם יועץ שכנראה שווה לכפרות..
@משכנתא-בקצב-שלך כתב בהתייעצויות בנוגע למיחזורי משכנתא:
@ביזנייעס אם תשלח דוח יתרות נוכל לסייע לך קצת יותר
העליתי מה שנראה לי רלוונטי, תעדכן אם צריך עוד משהו.
תודה ענקית לכל המסייעים, לא מובן מאליו. -
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
נראה לי שיועץ עושה לך את זה,
בהחלט.
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
וסליחה שהוסיף שנראה לי שהלקיחה היתה ללא יועץ, (תקן אותי אם אני טועה)
הראשונית? עם יועץ שכנראה שווה לכפרות..
@משכנתא-בקצב-שלך כתב בהתייעצויות בנוגע למיחזורי משכנתא:
@ביזנייעס אם תשלח דוח יתרות נוכל לסייע לך קצת יותר
העליתי מה שנראה לי רלוונטי, תעדכן אם צריך עוד משהו.
תודה ענקית לכל המסייעים, לא מובן מאליו.@ביזנייעס כתב בהתייעצויות בנוגע למיחזורי משכנתא:
עם יועץ שכנראה שווה לכפרות..
אוי, כמה חבל...
ת'אמת שאני שוקל לצאת לעולם עם שירות של בדיקה של הייעוץ, וכמובן בעלות נמוכה מזו של יעוץ מלא,
מה אומרים יהיה לזה ביקוש?אישית אני חושב שזה מאוד חשוב, לצערי יש בשוק הזה הרבה חאפרים,
ואני לא מדבר על חיסכון של התשלום ליועץ, אלא של כל הבעיות שהוא יצר...@ביזנייעס כתב בהתייעצויות בנוגע למיחזורי משכנתא:
העליתי מה שנראה לי רלוונטי, תעדכן אם צריך עוד משהו.
דו"ח סילוק יתרות נותן לראות את כל התמונה המלאה.
-
@ביזנייעס כתב בהתייעצויות בנוגע למיחזורי משכנתא:
עם יועץ שכנראה שווה לכפרות..
אוי, כמה חבל...
ת'אמת שאני שוקל לצאת לעולם עם שירות של בדיקה של הייעוץ, וכמובן בעלות נמוכה מזו של יעוץ מלא,
מה אומרים יהיה לזה ביקוש?אישית אני חושב שזה מאוד חשוב, לצערי יש בשוק הזה הרבה חאפרים,
ואני לא מדבר על חיסכון של התשלום ליועץ, אלא של כל הבעיות שהוא יצר...@ביזנייעס כתב בהתייעצויות בנוגע למיחזורי משכנתא:
העליתי מה שנראה לי רלוונטי, תעדכן אם צריך עוד משהו.
דו"ח סילוק יתרות נותן לראות את כל התמונה המלאה.
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
מה אומרים יהיה לזה ביקוש?
לדעתי, מאוד.
חתיכת סטארט אפ@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
דו"ח סילוק יתרות נותן לראות את כל התמונה המלאה.
ערכתי בהודעה למעלה
-
@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
מה אומרים יהיה לזה ביקוש?
לדעתי, מאוד.
חתיכת סטארט אפ@אבי-ר. כתב בהתייעצויות בנוגע למיחזורי משכנתא:
דו"ח סילוק יתרות נותן לראות את כל התמונה המלאה.
ערכתי בהודעה למעלה


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)