

עדכוני משכנתאות - עדכונים בלבד! (לדיונים נא לפתוח אשכולות נפרדים)
נדל"ן ומשכנתאות
105
פוסטים
18
כותבים
8.2k
צפיות
21
עוקבים
-
@התותח-זה-אני
אלו אותם הוראות שדיברנו וכתבתנו על כך כאן בעבר
כעת ב"י פרסם את זה בצורה רשמית
מצ"בחוזר נב''ת 329.pdf@משכנתא-בקצב-שלך
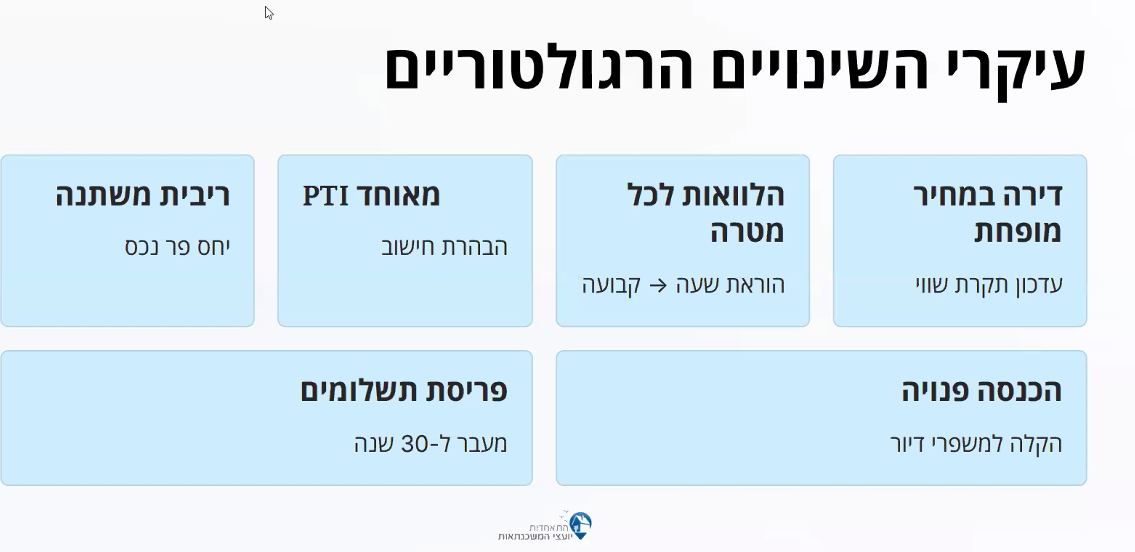
בקצרה, מה השינוי?
ומה זה אומר לגבי השוק? -
-
שיעור המימון במחיר למשתכן בדירה שמחיר החוזה שלה עד 2,100,000 יהיה לפי 75% לפי השווי שוק של הדירה, ומינימום 100,000 הון עצמי.
-
הוראת השעה שהיתה לגבי הלוואה לכל מטרה שמרחיבה את האפשרות לתת משכנתא לכל מטרה עד 70% מערך הדירה ולא יותר מ200,000 מעל 50%, נקבעה להוראה קבועה.
שתי סעיפים אלה חלים מיד.
-
שמעכשיו בלקיחת משכנתא שניה על נכס שכבר יש עליו משכנתא, כושר ההחזר של הלווה יחושב לפי סך כלל ההחזרים שיהיו לו על אותו הנכס כולל המשכנתא הקיימת.
סעיף זה יחול מ01/07/26 כך שמי שמעוניין לקחת כזו הלוואה בין אם לצורך נדוניה שיפוצים או כל מטרה וכדו' וסעיף זה עלול להגביל אותו, שיזדרז לעשות את המשכנתא לפני התאריך הנ"ל.
-
-
@משכנתא-בקצב-שלך
בקצרה, מה השינוי?
ומה זה אומר לגבי השוק?@חיסכון-לחתונה
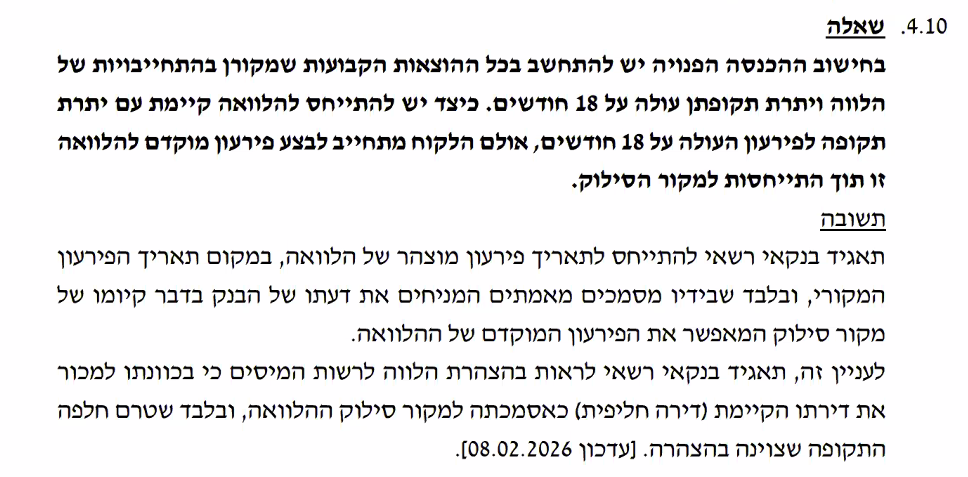
עוד שינוי, בנוסף למה שציין @אבי-ר.
החל מהיום הפרשנות של בנק לאומי ומרכנתיל לפיה ניתן להכיר בתצהיר דירה חליפית כמקור להוכחת סילוק הלוואה קיימת לצורך חישוב יחס ההחזר
– הוכנסה עכשיו לתוך השו"ת וכל הבנקים יוכלו להכיר בכך באופן רשמי ומלא.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@חיסכון-לחתונה
עוד שינוי, בנוסף למה שציין @אבי-ר.
החל מהיום הפרשנות של בנק לאומי ומרכנתיל לפיה ניתן להכיר בתצהיר דירה חליפית כמקור להוכחת סילוק הלוואה קיימת לצורך חישוב יחס ההחזר
– הוכנסה עכשיו לתוך השו"ת וכל הבנקים יוכלו להכיר בכך באופן רשמי ומלא. -
@משכנתא-בקצב-שלך
זה נמצא בחוזר הנ"ל? -
זה מפת השינויים
-
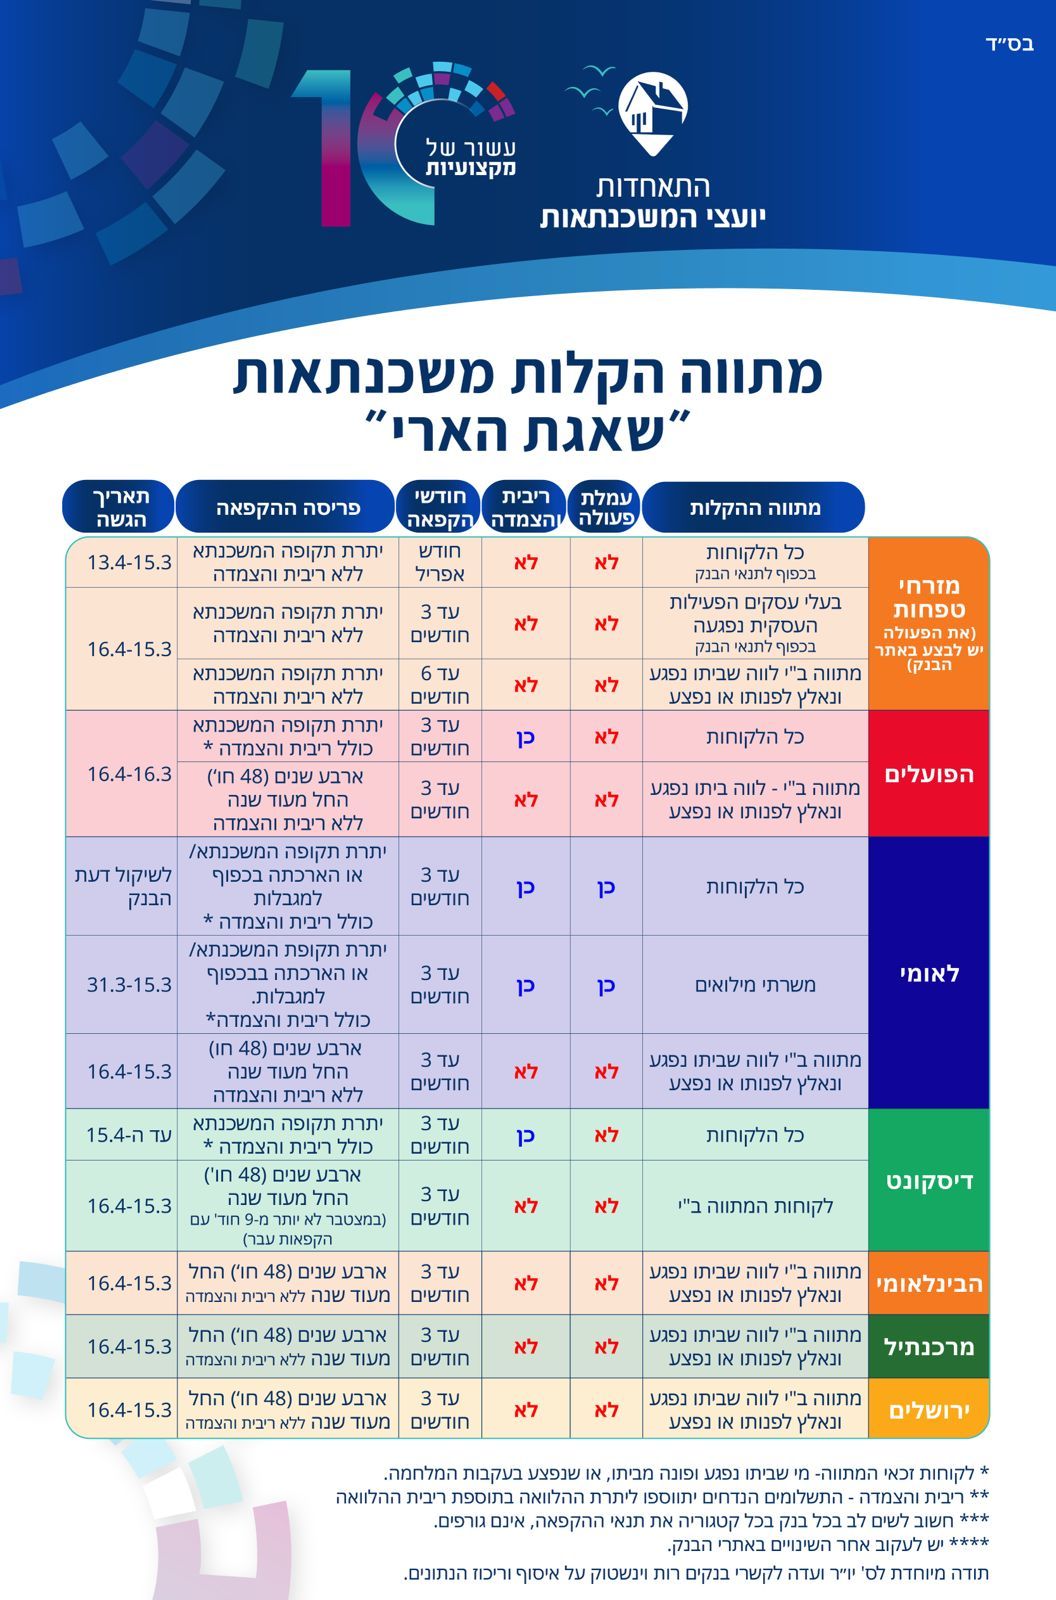
בנק ישראל פרסם הוראת שעה בעקבות מבצע “שאגת הארי”, שמטרתה להקל על המערכת הבנקאית והלקוחות בתקופת חירום, באמצעות גמישות רגולטורית, התאמת תהליכים והאצת פתרונות למצבי קושי תזרימי. ההוראה בתוקף עד סוף אפריל 2026 ועשויה להתעדכן לפי הצורך. 
ברמה הכללית:
• ניתנה לבנקים גמישות תפעולית רחבה יותר, כדי להתמודד עם עומסים, מחסור בכוח אדם והצורך לתת מענה מהיר ללקוחות. 
• יש מיקוד בלקוחות שנפגעו כלכלית, עם עדיפות לטיפול בפניות דחופות ובהקלות זמניות. 
• חלק מהתהליכים הוארכו או הוקלו, גם אם זה בא על חשבון זמני טיפול ארוכים יותר.במישור השירות והאשראי:
• הוקלו כללי טיפול בתלונות ציבור כדי לאפשר תגובות מהירות וגמישות יותר. 
• הבנקים יכולים שוב לפנות ללקוחות בהצעות אשראי גם אם סירבו בעבר, כדי לסייע במצוקה תזרימית. 
• התאפשרה חריגה זמנית ממסגרות עו”ש מעבר ליום עסקים, תוך הסדרה בהמשך. 
• הורחבה היכולת לשלוח ללקוחות הודעות דחופות גם מחוץ להסכמים קיימים.במישור המשכנתאות:
• הבנקים נדרשים לבחון הארכת אישורים עקרוניים קיימים. 
• נקבעו הארכות בלוחות זמנים בתהליך המשכנתא (אישורים, ביצוע, מסמכים). 
• ניתן לבצע דחיית תשלומים ללא חתימה פיזית, אלא בהסכמה מתועדת. 
• אפשר להתקדם בעסקאות גם אם אחד הלווים לא יכול לחתום, בכפוף לזיהוי ואישור. -
נצרף גם
את מתווה הקלות הבנקים לתקופה הזאתי
חברים יקרים,ריכזנו עבורכם במקום אחד את הקישורים למתווה ההקלות של הבנקים במסגרת מבצע "שאגת הארי":
- 🟠 מזרחי טפחות: https://www.mizrahi-tefahot.co.il/info-for-our-customers/lion-roar-benefits/
 בנק הפועלים: https://www.bankhapoalim.co.il/he/branchs-hours-changes
 בנק לאומי: https://www.leumi.co.il/he/Campiagn/2556
- 🟢 בנק דיסקונט: https://www.discountbank.co.il/private/financial-aid-lions-roar/lions-roar_state_of_emergency_service/
- 🟡 בנק הבינלאומי: https://www.fibi.co.il/private/generalpages/products/sheagathari/
- 🟢 בנק מרכנתיל: https://www.mercantile.co.il/lpage/benefits-sheagat-haari-war/
- 🟤 בנק ירושלים: https://www.bankjerusalem.co.il/others/ari
-
בנק ישראל פרסם הוראת שעה בעקבות מבצע “שאגת הארי”, שמטרתה להקל על המערכת הבנקאית והלקוחות בתקופת חירום, באמצעות גמישות רגולטורית, התאמת תהליכים והאצת פתרונות למצבי קושי תזרימי. ההוראה בתוקף עד סוף אפריל 2026 ועשויה להתעדכן לפי הצורך. 
ברמה הכללית:
• ניתנה לבנקים גמישות תפעולית רחבה יותר, כדי להתמודד עם עומסים, מחסור בכוח אדם והצורך לתת מענה מהיר ללקוחות. 
• יש מיקוד בלקוחות שנפגעו כלכלית, עם עדיפות לטיפול בפניות דחופות ובהקלות זמניות. 
• חלק מהתהליכים הוארכו או הוקלו, גם אם זה בא על חשבון זמני טיפול ארוכים יותר.במישור השירות והאשראי:
• הוקלו כללי טיפול בתלונות ציבור כדי לאפשר תגובות מהירות וגמישות יותר. 
• הבנקים יכולים שוב לפנות ללקוחות בהצעות אשראי גם אם סירבו בעבר, כדי לסייע במצוקה תזרימית. 
• התאפשרה חריגה זמנית ממסגרות עו”ש מעבר ליום עסקים, תוך הסדרה בהמשך. 
• הורחבה היכולת לשלוח ללקוחות הודעות דחופות גם מחוץ להסכמים קיימים.במישור המשכנתאות:
• הבנקים נדרשים לבחון הארכת אישורים עקרוניים קיימים. 
• נקבעו הארכות בלוחות זמנים בתהליך המשכנתא (אישורים, ביצוע, מסמכים). 
• ניתן לבצע דחיית תשלומים ללא חתימה פיזית, אלא בהסכמה מתועדת. 
• אפשר להתקדם בעסקאות גם אם אחד הלווים לא יכול לחתום, בכפוף לזיהוי ואישור.@chavy7032
חשוב מאוד להדגיש לשים לב לכל האותיות הקטנות,
ולהימנע מתשלומים מיותרים שיתווספו לכם להמשך חיי המשכנתא בחלק מהמקרים.
לא תמיד זה שווה את זה.
יש לבדוק כל מקרה לגופו.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@chavy7032
חשוב מאוד להדגיש לשים לב לכל האותיות הקטנות,
ולהימנע מתשלומים מיותרים שיתווספו לכם להמשך חיי המשכנתא בחלק מהמקרים.
לא תמיד זה שווה את זה.
יש לבדוק כל מקרה לגופו.לפי מה ששמתי לב
בנק מזרחי טפחות הוא הבנק היחיד שאין סיכון מיותר להקפיא לחודש ולא מתווספים ריביות מיותרות אלא פשוט ההלוואה נפרסת לכל תקופת המשכנתא. -
@chavy7032 את האמת, כמו שכתבתם, מכיון שברוב הבנקים ההטבות מיועדות למילואימניקים וכד' לכן זה פחות רלוונטי ללקוחות שלי ולרוב הציבור כאן בפורום, לכן לא השקעתי זמן לסכם את שלל ההטבות.
מה שכן בדקתי וכבר כתבתי שבמזרחי טחות אכן זה הטבה שמיועדת לכולנו ונוגעת גם אלינו, אמנם יש כמה התניות כמו רק משכנתא לדיור, ותק של שנה, דירה יחידה והתנהלות תקינה 6 חודשים, אך לרובם זה עדיין רלוונטי ומשתלם.
בהצלחה -
האם יש צפי לעליות ריבית בעקבות המלחמה?
אולי גם בגלל משבר אפשרי בשוק הנפט שמשפיע על האינפלציה
נפקא מינה לי האם לעשות עכשיו מיחזור פנימי או לחכות כ8 חודשים עד לתחנה הקרובה



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)