

בעלי משכנתא? יכולים לחסוך בהוצאות!!
כלכלת המשפחה
503
פוסטים
40
כותבים
73.0k
צפיות
35
עוקבים
-
@הגיוני
בזכותך השלחתי פניה לבנק [הבינלאומי] חוזר אלי הפקיד ובלי הרבה מו"מ הוא מציע להוריד את הריבית מפריים לפריים מינוס 0.9
קודם כל רוצה להודות לך על היוזמה ישר כח עצום!
שנית רוצה לשאול האם יש טעם לנסות להוריד עוד או שאין טעם?
במשתנה הוא הציע לי 4.9 -
@הגיוני
בזכותך השלחתי פניה לבנק [הבינלאומי] חוזר אלי הפקיד ובלי הרבה מו"מ הוא מציע להוריד את הריבית מפריים לפריים מינוס 0.9
קודם כל רוצה להודות לך על היוזמה ישר כח עצום!
שנית רוצה לשאול האם יש טעם לנסות להוריד עוד או שאין טעם?
במשתנה הוא הציע לי 4.9@שמיל-שמיל יפה מאד, כך גם נתנו ל@טריידר בדיסקונט.
לשאלתך האם יש מה להוריד עוד, אני חושב שאפשר לכווץ עוד קצת, ע"י הצעה מתחרה מבנק אחר, אבל אם אתה לא בקטע לבירוקרטיה עכשיו, אז תלך על הפריים הוא מצויין (ס'תומרת, שהפער הקטן שנתנו לך בין הפריים למשתנה לא מצדיק לעבור למשתנה אך באם הפער יגדל יש לבחון שוב).
במקרה ובחרת להשקיע- תגיד לפקיד של המשכנתא שאתה מדווח על סילוק של הלוואת הפריים, כדי שאם כן תרצה לעבור למשתנה, לא תשלם על המיחזור- עמלת אי דיווח. (עמלת אי דיווח משלם כל מי שמסלק או ממחזר את המשכנתא ולא הודיע על כך 10 ימים לפני כן לבנק. והדיווח אינו מחייב כלום והוא תקף מ10 ימים לאחר הדיווח ולמשך תקופה מסוימת, אני לא זוכר עכשיו כמה).
בהצלחה!
ותודה שאתה מעלה את הנתונים זה משפיע על עוד אנשים שרואים שזה אמיתי ועובד. -
-
עבר חוק שנכנס היום לתוקפו בנוגע למיחזור.
החוק הוא לטובת הלקוחות, לא הספקתי לברר מה טיבו של החוק.
מה ששמעתי הוא שהבנקים יצטרכו "לריב" ביניהם ללא התערבות הלקוח. אך לא מבין איך זה יעבוד בדיוק.
אם מישהו יודע אשמח מאד אם יוכל להסביר את טיבו של החוק.
תודה@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
החוק הוא לטובת הלקוחות, לא הספקתי לברר מה טיבו של החוק.
פורסם שהחוק החדש מחייב את הבנקים לטפל בהעברות משכנתאות בין הבנקים,
(זה לא רק חוק עקרוני, העברת החוק הושהה עד לסיום תהליכי יעול של הבנקים, כך שזה אמור לעבוד מהיום)
ולא כמו בעבר שהלקוחות הוצרכו להוציא בעצמם את כל המסמכים מבנק א' ולהעביר לבנק ב' באופן פיזי,
מה שמקשה מאוד, בפרט כשיש מסמכים שיש להשלים, וכששני הבנקים לא נמצאים בכלל באזור מוגרים של הלקוח.
כלומר, מהיום ניתן למחזר ולנייד משכנתא מבנק לבנק דרך הגשת בקשה בלבד,
מה שמיקל על השיקול למחזר אצל בנק אחר, וממילא גורם לבנק המקורית להציע הצעות מתחרות יותר,
ולא כמו בעבר שידעו שעבור 0.2% הרבה לקוחות לא יטרחו לנייד את מיחזור המשכנתא לבנק מתחרה.
(אגב, האישור העקרוני שלי לא הונפק מסיבה טכנית, נמצא בטיפול מחלקה הטכנית... כנראה לא אנסה לקבל הצעות אחרות, בשבועיים האחרונים אני עסוק למעלה מראש עם בירוקרטיה ודומיהם - נמאס לי...)
(אגב ב', האשכול שלך זוכה להמון ציפיות, משער שיש עשרות שניגשו למיחזור בעקבות דבריך, אע"פ שלא תשמע מהם לעולם...)
-
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
החוק הוא לטובת הלקוחות, לא הספקתי לברר מה טיבו של החוק.
פורסם שהחוק החדש מחייב את הבנקים לטפל בהעברות משכנתאות בין הבנקים,
(זה לא רק חוק עקרוני, העברת החוק הושהה עד לסיום תהליכי יעול של הבנקים, כך שזה אמור לעבוד מהיום)
ולא כמו בעבר שהלקוחות הוצרכו להוציא בעצמם את כל המסמכים מבנק א' ולהעביר לבנק ב' באופן פיזי,
מה שמקשה מאוד, בפרט כשיש מסמכים שיש להשלים, וכששני הבנקים לא נמצאים בכלל באזור מוגרים של הלקוח.
כלומר, מהיום ניתן למחזר ולנייד משכנתא מבנק לבנק דרך הגשת בקשה בלבד,
מה שמיקל על השיקול למחזר אצל בנק אחר, וממילא גורם לבנק המקורית להציע הצעות מתחרות יותר,
ולא כמו בעבר שידעו שעבור 0.2% הרבה לקוחות לא יטרחו לנייד את מיחזור המשכנתא לבנק מתחרה.
(אגב, האישור העקרוני שלי לא הונפק מסיבה טכנית, נמצא בטיפול מחלקה הטכנית... כנראה לא אנסה לקבל הצעות אחרות, בשבועיים האחרונים אני עסוק למעלה מראש עם בירוקרטיה ודומיהם - נמאס לי...)
(אגב ב', האשכול שלך זוכה להמון ציפיות, משער שיש עשרות שניגשו למיחזור בעקבות דבריך, אע"פ שלא תשמע מהם לעולם...)
-
@שמיל-שמיל יפה מאד, כך גם נתנו ל@טריידר בדיסקונט.
לשאלתך האם יש מה להוריד עוד, אני חושב שאפשר לכווץ עוד קצת, ע"י הצעה מתחרה מבנק אחר, אבל אם אתה לא בקטע לבירוקרטיה עכשיו, אז תלך על הפריים הוא מצויין (ס'תומרת, שהפער הקטן שנתנו לך בין הפריים למשתנה לא מצדיק לעבור למשתנה אך באם הפער יגדל יש לבחון שוב).
במקרה ובחרת להשקיע- תגיד לפקיד של המשכנתא שאתה מדווח על סילוק של הלוואת הפריים, כדי שאם כן תרצה לעבור למשתנה, לא תשלם על המיחזור- עמלת אי דיווח. (עמלת אי דיווח משלם כל מי שמסלק או ממחזר את המשכנתא ולא הודיע על כך 10 ימים לפני כן לבנק. והדיווח אינו מחייב כלום והוא תקף מ10 ימים לאחר הדיווח ולמשך תקופה מסוימת, אני לא זוכר עכשיו כמה).
בהצלחה!
ותודה שאתה מעלה את הנתונים זה משפיע על עוד אנשים שרואים שזה אמיתי ועובד. -
@טריידר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
משער שיש עשרות שניגשו למיחזור בעקבות דבריך, אע"פ שלא תשמע מהם לעולם...
אני אשמח מאד אם אפשר כן לשתף, אפי' רק לומר "גם אני מיחזרתי"
תודה -
@שמיל-שמיל כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
ואם אני ממחזר לפריים אין עמלת פרעון מוקדם?
אני חושב שאין, אבל עדיף שתשאל אותם או שפשוט תדווח, בכל מקרה.
בהצלחה -
@זיבורית-דידך התחלת התהליך הוא כן דרך האתר, אך לא באיזור האישי שלך אלא תחפש "מיחזור משכנתא מזרחי" או בקישור הנ"ל
https://sc.mizrahi-tefahot.co.il/CycleMashkantaClient/?utm_source=bankwebsite&utm_medium=recycle&utm_campaign=toolbar
 לאחר שתמלא שם פרטים יחזור אליך היועץ משכנתא שלהם בשיחה טלפונית (לאחר כמה ימים בד"כ).
בהצלחה@הגיוני
במזרחי בקל"צ לא סכימו להוריד כלום בפריים הסכימו לתת לי משתנה כל שנתיים ברבית 4.99 יהיה פחתה של ההחזר חודשי 250 ש"ח אבל הם טענו שבסימולציה יוצא שבסוף התקופה אני ישלם 31000 יותר -
@הגיוני
במזרחי בקל"צ לא סכימו להוריד כלום בפריים הסכימו לתת לי משתנה כל שנתיים ברבית 4.99 יהיה פחתה של ההחזר חודשי 250 ש"ח אבל הם טענו שבסימולציה יוצא שבסוף התקופה אני ישלם 31000 יותר@זיבורית-דידך את הקלצ לא התכוונתי למחזר אלא רק את הפריים.
הפריים שלך יכול לרדת יותר מ4.99 ע"י הצעה מתחרה מבנק אחר.
אם אתה מעוניין, מלא טופס בקשה לאישור עקרוני למיחזור בבנק נוסף.
ולגבי ה31000 יותר, אני לא מבין למה, אולי אמרו לך שיאריכו את התקופה ליותר שנים? כי אחרת אין סיבה שתשלם יותר אדרבה תשלם הרבה פחות.
אולי פשוט תשאל אותם למה שזה ייצא יותר, (אולי לא הבנת אותם)
בהצלחה -
@זיבורית-דידך את הקלצ לא התכוונתי למחזר אלא רק את הפריים.
הפריים שלך יכול לרדת יותר מ4.99 ע"י הצעה מתחרה מבנק אחר.
אם אתה מעוניין, מלא טופס בקשה לאישור עקרוני למיחזור בבנק נוסף.
ולגבי ה31000 יותר, אני לא מבין למה, אולי אמרו לך שיאריכו את התקופה ליותר שנים? כי אחרת אין סיבה שתשלם יותר אדרבה תשלם הרבה פחות.
אולי פשוט תשאל אותם למה שזה ייצא יותר, (אולי לא הבנת אותם)
בהצלחה@הגיוני
תודה רבה רבה
הם גם לא הבינו למה אני משלם יותר הם אמרו שאולי הסימולציה מתחשב בתחזית בנק ישראל ויתכן שהתחזית הוא שהפריים ירד במהלך השנים -
@הגיוני
במזרחי בקל"צ לא סכימו להוריד כלום בפריים הסכימו לתת לי משתנה כל שנתיים ברבית 4.99 יהיה פחתה של ההחזר חודשי 250 ש"ח אבל הם טענו שבסימולציה יוצא שבסוף התקופה אני ישלם 31000 יותר -
אם יש מישהוא שיכול לבדוק לי אם שווה לעשות מיחזור
הבאתי ליועץ משכנתאות מוצלח ואמר שאין מה לגעת
האם זה מוסכם על המבינים כאן?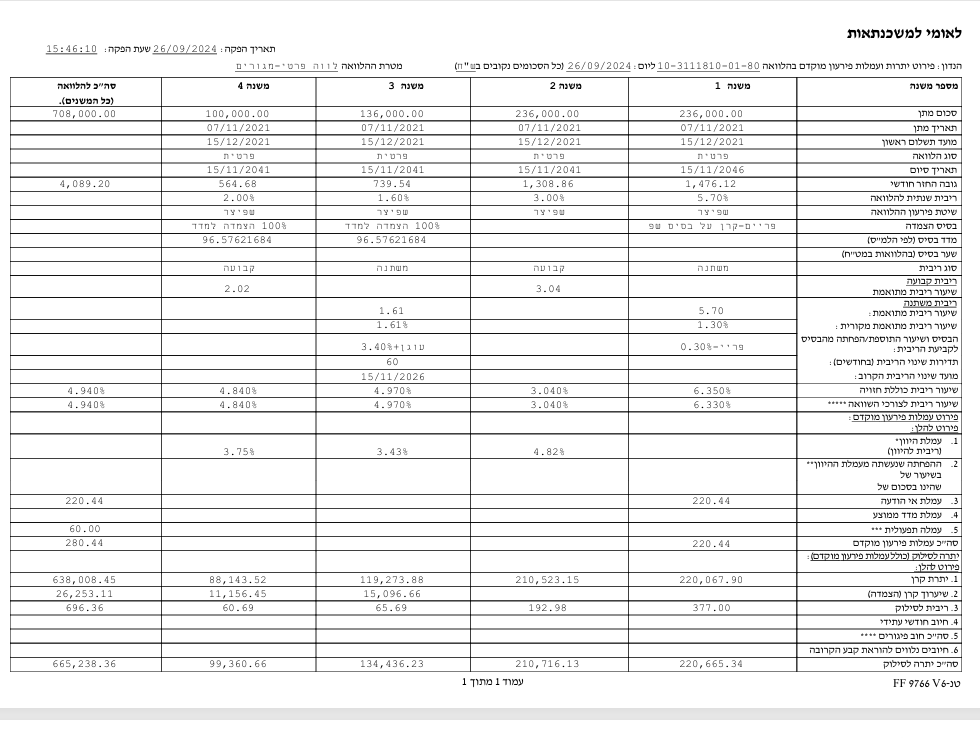
-
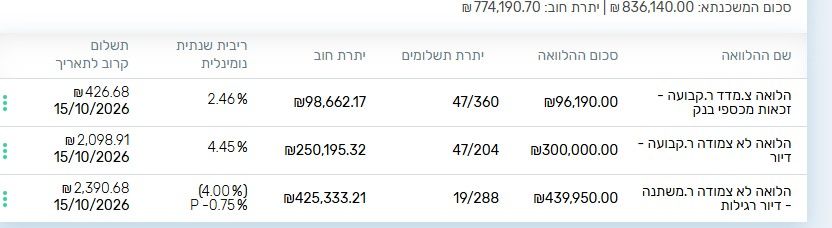
מצו"ב אישור עקרוני.
לא הבנתי כמה ההחזר החודשי הצפוי עכשיו,
רשום שם חודש ראשון והחזר חודשי מקסימלי,
אבל תכל'ס בתקופה זו מה יהיה סכום ההחזר החודשי ?מה שיש לי עכשיו,
מסלול פריים החזר 1561 ש"ח,
מסלולים צמודי מדד 1102 ש"ח
= 2663 ש"ח לחודש.תודה רבה לך על העזרה

-
מצו"ב אישור עקרוני.
לא הבנתי כמה ההחזר החודשי הצפוי עכשיו,
רשום שם חודש ראשון והחזר חודשי מקסימלי,
אבל תכל'ס בתקופה זו מה יהיה סכום ההחזר החודשי ?מה שיש לי עכשיו,
מסלול פריים החזר 1561 ש"ח,
מסלולים צמודי מדד 1102 ש"ח
= 2663 ש"ח לחודש.תודה רבה לך על העזרה
-
-
פריים
270,000 ש"ח
335 חודשים
ריבית פריים מינוס 0.9
החזר חודש ראשון 1500
החזר גבוה ביותר 1570מל"צ
213,000 ש"ל
336 חודשים
ריבית 4.79
החזר חודש ראשון 1153
החזר גבוה ביותר 1253 -
@טריידר לכאו' ההחזר הנמוך, אבל אני לא בטוח.
תוכל לבדוק זאת זה במחשבון משכנתאות (או לשאול אותם).
בהצלחה -
@הגיוני כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
@טריידר לכאו' ההחזר הנמוך, אבל אני לא בטוח.
אבל גם ההחזר הנמוך באישור, גבוה מההחזר שלי כיום כנ"ל ?
אני משער שבכל מקרה כדאי, כדי להנצל מההצמדה למדד ולהוזיל את ריבית הפריים, נכון ?
-
@הגיוני
קיבלתי אישור עקרוני למשכנתא,
רציתי לשאול, בגדול זה מה שאני אקבל?
או שהיועץ אמור (ע"פ תפקידו) לריב על הריביות עם הבנקים?
בדגש על המילה בנקים - זה מחייב שהאישור העקרוני ואח"כ לקיחת המשכנתא עצמה זה יהיה מאותו בנק?
או שזה הבסיס למשא ומתן עם כל הבנקים?
אשמח להסבר איך זה עובד,
בתודה.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות







 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)