

גזירות הגיוס - הפתרונות בעז"ה (לא לדיונים! פתרונות בלבד!)
כלכלת המשפחה
152
פוסטים
38
כותבים
10.3k
צפיות
39
עוקבים
-
@אבי-ר. למשהו שיטפל במשבר המעונות? לדוגמא.
לישיבות? לכוללים? כל העמותות קורסות זה לא בדיוק הזמן לתרום לארגון אחד מתוך 10 שמדפיס פרוספקטים צבעוניים
-
@אבי-ר. למשהו שיטפל במשבר המעונות? לדוגמא.
לישיבות? לכוללים? כל העמותות קורסות זה לא בדיוק הזמן לתרום לארגון אחד מתוך 10 שמדפיס פרוספקטים צבעוניים
@רבנאי-יתרעם-גאון אי אפשר לגייס סכומים לכל מה שהפסיקו הרי רק בשביל לתקצב את הדתות עושים מסעות לכל העולם אז איך אתה רוצה להתרים לזה. אני לא מכיר את הארגון הנ"ל אבל אם הוא מונע מעצרים זה דבר חשוב ביותר ומונע חילול השם וסבל לבחורים ומן הסתם מהוה קצת גב ובטחון.
-
מסכים
הפעילות ההיקפית שלהם חשובה מאד
ובכ"ז כשהגיעו להתרים אותי, התלבטתי מאד
א. אני לא יודע אם יש פרטים באופי הפעילות שלהם שאינם מוסכמים ע"ד רבותי
ב. עצם הדבר שמנהלי הארגון אין להם כבוד לרבותי מקשה עליי לתרום להם
ג. ועדיין אני מתלבט אם באמת השיקולים שלי נקיים, או פוליטיים מפלגתיים.
ועודני מתלבט
ואם אדע שמתחת השולחן הגרמ"ה או הגרי"א שמחים בפעילותם אתרום בשמחה -
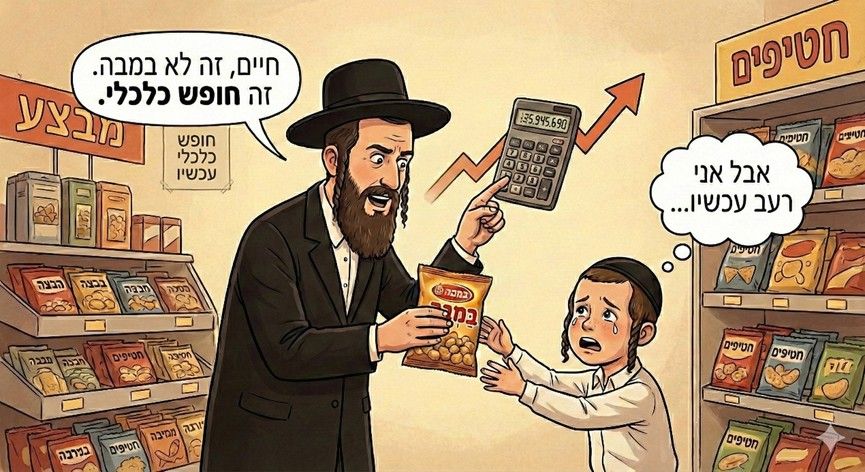
באשר לחרמות על רשתות ועל בנקים, יש כמה חומרים מעניינים בנושא, הדברים ארוכים אבל מאוד מעניינים וכדלהלן.
כוחו של הציבור החרדי טמון במשמעת ובציות המוחלט להוראות גדולי התורה. להלן ניתוח של מספר צעדים דרמטיים, שהציבור החרדי מסוגל לבצע יחד בהוראת רבניו, ואשר עלולים להוביל לטלטלה קשה במשק הישראלי ולפגיעה ישירה בציבור החילוני.- השבתת תשלומים מאורגנת: המשבר הפיננסי
הציבור החרדי מחזיק במאות אלפי חשבונות בנקים, משכנתאות והלוואות. הוראה קולקטיבית של גדולי התורה לעצור תשלומים תייצר אפקט דומינו מיידי:
הקפאת משכנתאות והחזרי הלוואות: אם עשרות אלפי משפחות חרדיות יורו לבנקים לבטל את הרשאות החיוב (הוראות הקבע) של המשכנתאות וההלוואות, הבנקים הגדולים בישראל ייקלעו למשבר נזילות חסר תקדים. הון עתק המהווה בסיס ליציבות המערכת הבנקאית פשוט ייעצר.אי תשלום ארנונה ומסים עירוניים: עיריות רבות ברחבי הארץ (ובמיוחד בערים מעורבות או חרדיות כמו בני ברק, ירושלים, בית שמש ואלעד) תלויות ישירות בגביית הארנונה. מרד מסים עירוני יוביל לקריסה תקציבית של הרשויות המקומיות בתוך שבועות ספורים, ועצירת שירותים בסיסיים.
- משיכת פיקדונות המונית (Bank Run)
החברה החרדית מתאפיינת בשיעורי חיסכון גבוהים, כאשר כספים רבים של קרנות גמ"ח, מוסדות, וחיסכונות פרטיים לנישואי ילדים מופקדים בבנקים המסחריים.
צעד מבוקר של העברת פקדונות וחשבונות עו"ש מהבנקים הגדולים אל בנקים קטנים יותר, או משיכתם למזומן ושמירתם בגמ"חים פנימיים, יגרום לזעזוע אדיר בשוק ההון הישראלי. בנקים ייאלצו לייקר את האשראי באופן מיידי כדי לפצות על בריחת המזומנים.- חרם צרכני מוחלט על חברות ענק
הכוח הצרכני החרדי הוא אחד המנועים החזקים במשק הישראלי. החברה החרדית רוכשת במרוכז, וממוקדת במספר קטן של רשתות שיווק וחברות מזון גדולות.
חרם רבני רשמי על חברות מזון מובילות, רשתות פארם או חברות תחבורה ציבורית, יביא לצניחה מיידית של עשרות אחוזים בהכנסותיהן של אותן חברות. חברות ציבוריות יראו את מניותיהן קורסות בבורסה בתל אביב, מה שיגרור פגיעה בקרנות הפנסיה של כלל אזרחי המדינה.- עצירת הגבייה של ביטוח לאומי
אחד הצעדים המורכבים שנשקלים הוא הוראה גורפת לעובדים עצמאיים ושכירים חרדים לעצור או לעכב את תשלומי דמי הביטוח הלאומי ומס הבריאות. הסטת כספים אלו בצורה מאורגנת תייצר גירעון עמוק בקופת המדינה המדממת גם כך בשל הוצאות המלחמה.
איך זה ישפיע על הציבור החילוני?
המשק הישראלי הוא מערכת אקולוגית אחת משולבת, וקריסה או פגיעה במגזר אחד יורגשו מיד בכל בית בישראל:
התייקרות המשכנתאות והאשראי: כדי להתמודד עם משבר נזילות ועצירת תשלומים של המגזר החרדי, הבנקים ייאלצו להעלות בחדות את הריביות על הלוואות ומשכנתאות חדשות. הציבור החילוני שיבקש לקנות דירה או לקחת הלוואה לעסק ימצא את עצמו משלם הרבה יותר.קריסת שירותים עירוניים: בערים מעורבות כמו ירושלים או חיפה, קריסת גביית הארנונה בשכונות החרדיות תביא לכך שלעירייה לא יהיה כסף לפינוי אשפה, לתחזוקת גינות, או להפעלת מוסדות חינוך ותרבות – פגיעה שתשפיע באופן שווה על התושבים החילונים באותה העיר.
פגיעה בקרנות הפנסיה: קריסה של חברות מזון וקמעונאות גדולות בעקבות חרם צרכני, לצד ירידת ערך הבנקים, תוביל לנפילות שערים חדות בבורסה. המשמעות היא פגיעה ישירה בשווי החסכונות הפנסיוניים של מעמד הביניים החילוני.
עליית מסים כללית: אם המדינה תזהה זליגה ואובדן של מיליארדי שקלים מהכנסות ממסים ומביטוח לאומי, הממשלה תיאלץ לפצות על הגירעון באמצעות העלאת מסים עקיפים (כמו מע"מ) וישירים (מס הכנסה), נטל שייפול בעיקר על השכבות העובדות במגזר החילוני.
מתוך AI עוד תוצאות שיכולות להיות מזה:
עולת חרם קבוצתית רחבת־היקף – לדוג' חצי מיליון איש שמפסיקים לשלם משכנתא או ריבית לבנקים – עלולה לגרום לירידות מיידיות בערך המניות של הבנקים, להחלשת השקל ואף להפעיל לחץ לעליית ריבית. ככל שהיקף הפעולה רחב וכולל יותר מגזרים (רשתות מזון, תשלומי ביטוח לאומי), כך ההשפעה על שוק ההון והמשק העיקרי – משמעותית ומהירה יותר.
הלם ראשוני – אם מאות אלפי ישראלים לא משלמים משכנתא או חובות, הדוחות הרבעוניים של הבנקים יראו קפיצה בהפרשות לחובות מסופקים, ירידת רווחיות, ועליית חשש ליציבות. מניות הבנקים, שהן בין הכבדות במדד ת"א 35, צפויות לרדת בחדות.
רשתות מזון: חרם צרכני משמעותי יפגע ברווחי הרשתות, במכירות ובהערכת שווי שלהן, עם ירידות אפשריות במניות. השפעות ישירות על השקל פיחות השקל: זעזוע אמון כה חריף עלול לגרור משקיעים זרים ומקומיים למכור נכסים ישראליים, להמיר שקלים למט"ח ולגרום להיחלשות השקל.
דינמיקת שרשרת: ירידות בשוק ההון והגברת יצוא הון לחו"ל מגבירים לחצים לפיחות מטבע.
מה בנק ישראל יעשה? אם החרם יגרום למשבר נזילות בבנקים (בריחה מפיקדונות, אי־סדרים בשוק האשראי): הבנק המרכזי ייתכן שיגיב בהזרמת נזילות, הורדת ריבית או צעדים מרסנים.
אם כתוצאה מכך השקל נחלש מאוד ויש לחצי אינפלציה: בנק ישראל עשוי דווקא להעלות ריבית כדי לבלום את הפיחות והאינפלציה – גם במחיר החרפת המיתון.חרם מאורגן עלול להוביל לגל פאניקה בקרב משקיעים, פגיעה בדירוג האשראי של ישראל, ולזעזועים בשוק ההון (ירידות חדות במדדים ת"א 35 ות"א 125):ירידת אמון בבנקים → ירידת ערך מניות הבנקים → פדיונות מקרנות נאמנות → ירידות במדדים ובשקל אם החרם כולל גם עצירת תשלום לביטוח לאומי/רשתות מזון: גידול בסיכון למיתון, עלייה באבטלה, ופגיעה בביקוש.
מה למדנו? חרם צרכני/פיננסי בקנה מידה כזה הוא "ברבור שחור" – אירוע קיצון שיכול לטרוף את הקלפים, לערער את יציבות הבנקים, המטבע והמשק כולו. ככל שהתגובה המאסיבית והמיידית יותר – כך ההשפעה תורגש בשווקים מהר יותר, לעיתים בימים או אפילו שעות.
בפועל, מערכות הבנקאות והמדינה ערוכות לבלום זעזועים כאלה, אך ככל שהיקף החרם גדול יותר – כך גם הסיכון והתגובה של שוקי ההון. -
@רבנאי-יתרעם-גאון אי אפשר לגייס סכומים לכל מה שהפסיקו הרי רק בשביל לתקצב את הדתות עושים מסעות לכל העולם אז איך אתה רוצה להתרים לזה. אני לא מכיר את הארגון הנ"ל אבל אם הוא מונע מעצרים זה דבר חשוב ביותר ומונע חילול השם וסבל לבחורים ומן הסתם מהוה קצת גב ובטחון.
@רבנאי-יתרעם-גאון אי אפשר לגייס סכומים לכל מה שהפסיקו הרי רק בשביל לתקצב את הדתות עושים מסעות לכל העולם אז איך אתה רוצה להתרים לזה. אני לא מכיר את הארגון הנ"ל אבל אם הוא מונע מעצרים זה דבר חשוב ביותר ומונע חילול השם וסבל לבחורים ומן הסתם מהוה קצת גב ובטחון.
נכון ועדיין עם 3 מיליון אפשר להציל ישיבה
-
@אבי-ר. למשהו שיטפל במשבר המעונות? לדוגמא.
לישיבות? לכוללים? כל העמותות קורסות זה לא בדיוק הזמן לתרום לארגון אחד מתוך 10 שמדפיס פרוספקטים צבעוניים
למשהו שיטפל במשבר המעונות? לדוגמא.
יש לך מישהו כזה?
וחוץ מזה אני חושב כמו שכבר כתבו שמניעת מעצרים של בחורי הישיבות יותר חשוב מאשר לדאוג לכסף של הציבור,
ובזמנו הגראי"ל אמר שעדיף גזירות כלכליות מאשר פליליות כיון שיש בזה חילול השם, וכמו שכתב @השומר . -
למשהו שיטפל במשבר המעונות? לדוגמא.
יש לך מישהו כזה?
וחוץ מזה אני חושב כמו שכבר כתבו שמניעת מעצרים של בחורי הישיבות יותר חשוב מאשר לדאוג לכסף של הציבור,
ובזמנו הגראי"ל אמר שעדיף גזירות כלכליות מאשר פליליות כיון שיש בזה חילול השם, וכמו שכתב @השומר .@אבי-ר. חילול ה' במישור התיאורטי, כי הפגנות הם גם חילול ה' נורא, וכדברי רבינו הגר"ד "כל מיני סוגי מחאות אחרות שלא שמענו מרבותינו מצוקי ארץ זכותם יגן עלינו – אינם דרכנו, והרבה פעמים מחאות אלו גורמות לחילול השם רחמנא ליצלן"
-
כמו שכתבו למעלה לארגון עזרם ומגנם של הרב איכנשטין ובנשיאות מרן רה"י הגרמ"ה הירש שליט"א גם יש תוכנית דומה בשם 'לא תעמוד' כך שזה ודאי על דעתם של כל גדו"י מכל העדות החוגים והפלגים
אך כאמור מי שנמצא בפועל בשטח כשצריך למוע מעצרים הוא 'צבע שחור' של ארגון נותנים גב
ובשביל להמשיך את זה צריך ממון רב -
פוסט זה נמחק!
-
כמו שכתבו למעלה לארגון עזרם ומגנם של הרב איכנשטין ובנשיאות מרן רה"י הגרמ"ה הירש שליט"א גם יש תוכנית דומה בשם 'לא תעמוד' כך שזה ודאי על דעתם של כל גדו"י מכל העדות החוגים והפלגים
אך כאמור מי שנמצא בפועל בשטח כשצריך למוע מעצרים הוא 'צבע שחור' של ארגון נותנים גב
ובשביל להמשיך את זה צריך ממון רבפוסט זה נמחק! -
הויכוח הפוליטי לא כאן מקומו אבל לא לומר בנחרצות שכל גדו"י תומכים בזה בזמן שזה יותר מרגיש שלא, ההערה שלי בסך הכל נגעה לזה ששלוש מיליון יכול להחזיק כולל לשנה חבל לבזבז על שטויות את זה.
-
הויכוח הפוליטי לא כאן מקומו אבל לא לומר בנחרצות שכל גדו"י תומכים בזה בזמן שזה יותר מרגיש שלא, ההערה שלי בסך הכל נגעה לזה ששלוש מיליון יכול להחזיק כולל לשנה חבל לבזבז על שטויות את זה.
@רבנאי-יתרעם-גאון קשה להבין למה אתה קורא לזה שטויות בזמן שיש בעיה אמיתית, שהם לכה"פ מנסים לתת מענה.
-
@רבנאי-יתרעם-גאון קשה להבין למה אתה קורא לזה שטויות בזמן שיש בעיה אמיתית, שהם לכה"פ מנסים לתת מענה.
-
@המבקר אני קראתי? אני בסך הכל ציטטתי "כל חפציך לא ישוו בה"


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)