דילוג לתוכן

מישהו יודע אחרי אלו מדדים עוקב מסלול עוקב מדדי מניות של איילון?

  • איילון התחילו להפעיל קרנות השתלמות וקופ"ג להשקעה
    מישהו יודע אחרי אלו מדדים עוקב מסלול עוקב מדדי מניות אצלם?
    אני רוצה לדעת אם הם 'אקטיביים בתחפושת מדדים' כמו מיטב, מגדל, הראל וכו'
    או כן פאסיביים עם פיזור גדול יותר מ- S&P 500 בלבד
    תבוא ברכה על המסייעים!

  • איילון התחילו להפעיל קרנות השתלמות וקופ"ג להשקעה
    מישהו יודע אחרי אלו מדדים עוקב מסלול עוקב מדדי מניות אצלם?
    אני רוצה לדעת אם הם 'אקטיביים בתחפושת מדדים' כמו מיטב, מגדל, הראל וכו'
    או כן פאסיביים עם פיזור גדול יותר מ- S&P 500 בלבד
    תבוא ברכה על המסייעים!

    @דל-גאה
    למה אתה קורא לחברות האחרות אקטיביים.
    החברות שכתבת משקיעים בכמה מדדים שביחד אמורים לתת בערך את התשואה של הנאסד"ק.

  • @דל-גאה
    למה אתה קורא לחברות האחרות אקטיביים.
    החברות שכתבת משקיעים בכמה מדדים שביחד אמורים לתת בערך את התשואה של הנאסד"ק.

    @צמיחה said:

    למה אתה קורא לחברות האחרות אקטיביים.
    החברות שכתבת משקיעים בכמה מדדים שביחד אמורים לתת בערך את התשואה של הנאסד"ק.

    1. למה הם לא משקיעות ישירות בנאסד"ק? (בגלל העמלה?)
    2. רבים טוענים שגם הנאסד"ק זו השקעה אקטיבית.
  • @צמיחה said:

    למה אתה קורא לחברות האחרות אקטיביים.
    החברות שכתבת משקיעים בכמה מדדים שביחד אמורים לתת בערך את התשואה של הנאסד"ק.

    1. למה הם לא משקיעות ישירות בנאסד"ק? (בגלל העמלה?)
    2. רבים טוענים שגם הנאסד"ק זו השקעה אקטיבית.

    @משה-צבי
    בעבר היה אפשר להשקיע במדד אחד,
    אבל החל מ-01/07/2024 נכנסה רפורמה חדשה מטעם רשות שוק ההון,
    וא"א להשקיע במסלול אחד בגלל הסיכונים, אלא צריכים להשקיע לפחות ב-3 מדדים.
    חוץ ממסלול עוקב מדד S&P500 שהוא מפוזר יותר.
    וגם שינו את השם של המסלול לעוקב מדדי מניות
    מה עשו חלק מחברות ההשקעה שלפני הרפורמה בחרו במדד נאסד"ק - בחרו 3 מדדים שיוצרים את אותה התוצאה.

  • @צמיחה said:

    למה אתה קורא לחברות האחרות אקטיביים.
    החברות שכתבת משקיעים בכמה מדדים שביחד אמורים לתת בערך את התשואה של הנאסד"ק.

    1. למה הם לא משקיעות ישירות בנאסד"ק? (בגלל העמלה?)
    2. רבים טוענים שגם הנאסד"ק זו השקעה אקטיבית.

    @משה-צבי said:

    1. רבים טוענים שגם הנאסד"ק זו השקעה אקטיבית.

    זו השקעה פאסיבית עם פיזור קטן.

    השקעה אקטיבית זה יותר התעסקות - לקנות ולמכור מניות לפי בחירה כל תקופת זמן.
    השקעה פאסיבית זה פחות התעסקות - לקנות בצורה ח"פ או בצורה קבועה בלי למכור.

  • @משה-צבי said:

    1. רבים טוענים שגם הנאסד"ק זו השקעה אקטיבית.

    זו השקעה פאסיבית עם פיזור קטן.

    השקעה אקטיבית זה יותר התעסקות - לקנות ולמכור מניות לפי בחירה כל תקופת זמן.
    השקעה פאסיבית זה פחות התעסקות - לקנות בצורה ח"פ או בצורה קבועה בלי למכור.

    @צמיחה
    לרוב כשמדברים על השקעה אקטיבית הכוונה לבחירת מניות מסוימות - כלומר שיטת השקעה.
    ואין הכוונה לרמת ההתעסקות.
    (לקנות קרן אקטיבית זו לא השקעה פאסיבית-לפחות לא בשפת פותח האשכול, למרות שזו קניה חד פעמית).

  • @צמיחה
    לרוב כשמדברים על השקעה אקטיבית הכוונה לבחירת מניות מסוימות - כלומר שיטת השקעה.
    ואין הכוונה לרמת ההתעסקות.
    (לקנות קרן אקטיבית זו לא השקעה פאסיבית-לפחות לא בשפת פותח האשכול, למרות שזו קניה חד פעמית).

    @משה-צבי
    נכון,
    אבל לקנות נאסד"ק זה פאסיבי בפחות פיזור.
    ולא אקטיבי.

  • מבחינתי ההגדרה לפאסיבי הרצון לקבל את תשואת השוק/כלכלה.
    אקטיבי – ניסיון להכות את השוק.
    ומהבחינה הזו לקנות נאסד”ק זה ניסיון להכות את השוק.
    @צמיחה אשמח לשמוע מה ההגדרה שלך לפאסיבי.

  • @משה-צבי
    נכון,
    אבל לקנות נאסד"ק זה פאסיבי בפחות פיזור.
    ולא אקטיבי.

    @צמיחה כתב במישהו יודע אחרי אלו מדדים עוקב מסלול עוקב מדדי מניות של איילון?:

    אבל לקנות נאסד"ק זה פאסיבי בפחות פיזור.
    ולא אקטיבי.

    אני הייתי מגדיר:
    לקנות נאסד"ק זה אקטיבי עם פיזור.
    (אקטיבי במובן של סינון מסוים של מניות, פיזור במובן של הרבה מניות גדולות ויציבות).

  • מבחינתי ההגדרה לפאסיבי הרצון לקבל את תשואת השוק/כלכלה.
    אקטיבי – ניסיון להכות את השוק.
    ומהבחינה הזו לקנות נאסד”ק זה ניסיון להכות את השוק.
    @צמיחה אשמח לשמוע מה ההגדרה שלך לפאסיבי.

    @אנליזה-פיננסית said:

    מבחינתי ההגדרה לפאסיבי הרצון לקבל את תשואת השוק/כלכלה.
    אקטיבי – ניסיון להכות את השוק.
    ומהבחינה הזו לקנות נאסד”ק זה ניסיון להכות את השוק.
    @צמיחה אשמח לשמוע מה ההגדרה שלך לפאסיבי.

    לקנות נאסד"ק זה לא להכות את השוק,
    זה לקנות שוק יותר קטן.

  • @צמיחה נקודה מצוינת. מדד הנאסד"ק 100 אכן מייצג פלח שוק ספציפי וממוקד יותר (בעיקר טכנולוגיה, ללא חברות פיננסים), ולכן השקעה בו מהווה למעשה "הטיה סקטוריאלית" בהשוואה למדדים רחבים כמו S&P 500 או מדדי שוק עולמיים (כמו MSCI World) שמייצגים את השוק בכללותו.

    מבחינה תיאורטית, בחירה מודעת להטות את תיק לטובת סקטור מסוים מתוך ציפייה שהוא ישיג תשואת יתר על פני השוק הרחב, יש בה אלמנט אקטיבי של ניסיון "להכות את השוק" (במובן של השוק הרחב הכללי). השקעה פסיבית "טהורה" שואפת לטרל הטיות כאלה ולעקוב אחרי מדדי שוק רחבים ומפוזרים ככל הניתן כדי לקבל את תשואת הכלכלה הכללית.

  • @צמיחה נקודה מצוינת. מדד הנאסד"ק 100 אכן מייצג פלח שוק ספציפי וממוקד יותר (בעיקר טכנולוגיה, ללא חברות פיננסים), ולכן השקעה בו מהווה למעשה "הטיה סקטוריאלית" בהשוואה למדדים רחבים כמו S&P 500 או מדדי שוק עולמיים (כמו MSCI World) שמייצגים את השוק בכללותו.

    מבחינה תיאורטית, בחירה מודעת להטות את תיק לטובת סקטור מסוים מתוך ציפייה שהוא ישיג תשואת יתר על פני השוק הרחב, יש בה אלמנט אקטיבי של ניסיון "להכות את השוק" (במובן של השוק הרחב הכללי). השקעה פסיבית "טהורה" שואפת לטרל הטיות כאלה ולעקוב אחרי מדדי שוק רחבים ומפוזרים ככל הניתן כדי לקבל את תשואת הכלכלה הכללית.

    @אנליזה-פיננסית
    טוב, נו,
    אין "חלות" דין של שם "פאסיבי".
    ואין ענין לחלוק בהגדרות ודקויות שאין בהם שום נפק"מ להלכה למעשה.

    קודם תסביר לי מה זה "אנליזה פיננסית".

  • גם מי שבוחר בSַַ&P 500 מוטה לכלכלת ארה"ב מי שלא רוצה להיות מוטה בכלל שילך למדדים עולמיים...

  • @אנליזה-פיננסית
    טוב, נו,
    אין "חלות" דין של שם "פאסיבי".
    ואין ענין לחלוק בהגדרות ודקויות שאין בהם שום נפק"מ להלכה למעשה.

    קודם תסביר לי מה זה "אנליזה פיננסית".

    @צמיחה אתה צודק אין גזיה"כ להיות פאסיבי.

    אנליזה פיננסית זו הדרך להגיע ל @צמיחה 😉

  • גם מי שבוחר בSַַ&P 500 מוטה לכלכלת ארה"ב מי שלא רוצה להיות מוטה בכלל שילך למדדים עולמיים...

    @מתעניין-1 בהחלט! ולכן חיפשתי משהו שעוקב אחרי יותר מS&P 500 לבדו
    אבל גם לא רציתי ללכת על מדד עולמי נטו -כן, אתה יכול לקרוא לזה FOMO...
    אגב- לעניין שלשמו פתחתי את האשכול: גם הנציגים של איילון לא ידעו לומר לי,
    ובכל מקרה דמי הניהול שלהם רצחניים ממש: אחוז(!) מצבירה.
    ירדתי מזה.

  • שב לעדכן:
    איילון עוקב מדדי מניות
    חשוף ל-S&P500,(בערך 21%)
    MSCI ACWA(בערך 9%),
    ת"א 125 (למעלה מ-30%)
    ת"א בנקים, ת"א נדל"ן ות"א ביטוח (בערך 9%)
    את כל הנתונים של כל המסלולים בכל החברות, ניתן לראות באתר FINQ

נושאים מוצעים


  • 5 הצבעות
    1 פוסטים
    117 צפיות
    ד
    במאמר הקודם עסקנו בעקרונות שצריכים להנחות אותנו בבחירת רמת הסיכון הנכונה. השבוע אני רוצה להתמקד בשאלה שמעסיקה הרבה משקיעים מה עדיף לאורך זמן, ניהול אקטיבי דרך מנהלי השקעות או השקעה פסיבית במדדים? השאלה הזו מעניינת במיוחד לאור הנתונים של שלוש השנים האחרונות. כשבוחנים את ביצועי קרנות הפנסיה במסלולים הכלליים לבני 50 ומטה, שהם מסלולים שמשקיעים חלק משמעותי מהכסף בשוק המניות, ניתן לראות שהן הניבו סביב 50% תשואה מצטברת בשלוש השנים האחרונות. לעומת זאת, מדד הS&P 500 הניב באותה תקופה תשואה מצטברת של כ־40%, בעוד שהמסלולים המנייתיים בישראל הגיעו כמעט ל־90%. זהו פער משמעותי. חלק גדול מהפער הזה נובע מהעליות החזקות בשוק הישראלי בתקופה הזו, לצד היחלשות הדולר שפגעה בתשואה של מי שהשקיע בשוק האמריקאי. חשוב לי להדגיש: אני לא נגד השקעה בסיכון גבוה ולא נגד השקעה במדדים כמו ה־S&P 500. להפך, זו אחת הדרכים המרכזיות שבהן משקיעים משתתפים בצמיחה של הכלכלה העולמית. אבל חשוב להבין שלכל בחירה יש יתרונות וחסרונות, ולא תמיד מה שעבד בתקופה מסוימת יהיה הדבר הנכון לכל תקופה. היתרון של השקעה מנוהלת . היתרון המרכזי של מנהלי השקעות הוא היכולת להגיב למציאות משתנה. בזמן אירועים משמעותיים בשווקים, יש להם אפשרות לבצע התאמות, לשנות חשיפה לסקטורים שונים, להגדיל השקעה באזורים שנראים אטרקטיביים יותר, או לנצל הזדמנויות שנוצרות. מדד פסיבי, לעומת זאת, פועל לפי כללים ברורים מראש. הוא מחזיק את החברות שנמצאות במדד ואינו מקבל החלטות בהתאם לשינויים בשוק. זו גם החוזקה וגם החולשה שלו. מצד אחד, הוא פשוט, זול ומאפשר למשקיע להיות חלק מהשוק בלי לנסות לנחש מה יקרה. מצד שני, הוא לא יודע להגיב בזמן אמת כאשר התנאים משתנים. החיסרון של השקעה מנוהלת. מנהלי השקעות נבחנים לפי ביצועים חודשיים ושנתיים, למרות שהשקעות לטווח ארוך אמורות להיבחן לאורך שנים. הלחץ הזה מגיע גם מהציבור. כאשר מסלול מסוים מציג תשואה גבוהה בשנה האחרונה, נוצרת נטייה לעבור אליו ולרדוף אחרי הביצועים האחרונים. הבעיה היא שכך מנהלי השקעות מתקשים להישאר נאמנים לאסטרטגיה ארוכת טווח. אפשר לראות את זה במקרה של אלטשולר שחם. הם הלכו עם אסטרטגיה מסוימת לאורך זמן, וכאשר היא לא עבדה כפי שציפו, התגובה של הציבור הייתה חדה מאוד והכספים התחילו לעבור החוצה. מצד אחד זה טבעי בעולם ההשקעות, אבל מצד שני הלחץ הזה מקשה על מנהלים לקבל החלטות ארוכות טווח. קושי נוסף נובע מסוג הנכסים שבהם גופים מוסדיים יכולים להשקיע. לדוגמה, כאשר גוף מוסדי משקיע בחברה פרטית ייתכן שההשקעה תהיה מוצלחת מאוד בעתיד, אבל כל עוד אין אירוע כמו הנפקה או מכירה, לא תמיד ניתן לראות את מלוא הערך שלה בדוחות התשואה השוטפים. כלומר, יש השקעות שיכולות להיות מצוינות לטווח ארוך, אבל פחות קל למדוד אותן בטווח הקצר. צריך להבין שמנהלי ההשקעות אינם פחות מקצועיים. הם פשוט פועלים במערכת שונה, עם מגבלות שונות ועם אחריות אחרת. בטווח הארוך, סביר שהשקעה במדדים רחבים תמשיך להיות פתרון חזק עבור הרבה משקיעים, בעיקר בגלל הפשטות והעלויות הנמוכות. אבל לאורך הדרך יהיו תקופות שבהן החלטות אקטיביות יעבדו טוב יותר. לכן הדבר החשוב ביותר הוא לא לבחור מסלול לפי מי היה ראשון בטבלה בשנה האחרונה, אלא לבחור אסטרטגיה שמתאימה לכם ולהישאר איתה לאורך זמן. צריך לזכור שמעבר מסלול הוא לא פעולה טכנית בלבד. מדובר בהחלטת השקעה: מכירה של נכסים מסוימים ורכישה של נכסים אחרים. בשבוע הבא נתחיל סדרת מאמרים חדשה על ההיסטוריה של שוק ההון, מהמאה ה16 ועד היום. נעסוק באירועים המרכזיים שעיצבו את המערכת הפיננסית המודרנית, כי כשמבינים איך הכול התחיל, קל יותר להבין איך השווקים עובדים היום. מרגישים מבולבלים או רוצים לשאול שאלות? אשמח לשמוע מכם ולהגיב להערות והארות. a053311311@gmail.com
  • 3 הצבעות
    1 פוסטים
    196 צפיות
    ד
    במאמר הקודם https://forum.benakel.org/topic/1086/האם-מבנה-השוק-החדש-מנפח-את-ה-s-p-500/6 צללנו לתיאוריה של גאבה וקוין, שמזהירה אותנו מפני מצב שבו השוק הופך ל"קשיח". לפי החשש הזה, בגלל שכולנו משקיעים "על עיוור" במדדים כמו S&P 500, אנחנו יוצרים בועה: הכסף זורם פנימה אוטומטית, דוחף את המחירים למעלה, ויוצר רצפה לא רציונלית – כלומר, המחיר לא יכול לרדת כי תמיד יש מישהו (המדד) שקונה. אבל כדי להיות משקיעים חכמים (ועצלנים בלב שקט), כדאי להכיר את התשובות של ענקית ההשקעות Vanguard למיתוסים האלו. 1. המיתוס: "המדד קונה הכל על עיוור ומנפח מחירים" החשש: המדד לא בודק אם מניה היא טובה או יקרה, הוא פשוט קונה אותה כי היא קיימת, ובכך הוא הופך ל"מנוע" שדוחף את השוק למעלה ללא הפסקה. התשובה של ונגראד המחקר מראה שקרנות המדד אחראיות רק על כ-1.2% מהמסחר היומי בבורסה בארה"ב. מי קובע את המחיר באמת? המשקיעים ה"חרוצים" – אלו שקוראים דוחות ומחליטים אם למכור או לקנות. הם מהווים כמעט 99% מהתנועה בשוק. המדד הוא בסך הכל "טרמפיסט" שמשקף את המחיר שהמקצוענים קבעו. נ.ב. זו גם הסיבה לריכוזיות במדד . 2. המיתוס: "הזרם הפסיבי יצר רצפה מלאכותית שמונעת מהשוק לרדת" החשש: אם מיליוני אנשים מפקידים כל חודש לפנסיה והכסף הולך אוטומטית למדד, השוק לעולם לא יחזור להיות "אמיתי" כי אין מי שימכור. השוק אמור להפוך ל"שקט" וחסר תנודות. התשובה של ונאגרד כאן נכנס לתמונה ה-VIX "מדד הפחד" של הבורסה, שבוחן כמה השוק תנודתי . ואנגארד מראים בנתונים שמאז 1990, בזמן שנכסי המדדים זינקו בטירוף, מדד ה-VIX לא ירד. להיפך, אנחנו עדיין רואים קפיצות ענקיות בתנודתיות בזמן משברים (כמו בקורונה או ב-2008). זה מוכיח שהשוק ממש לא איבד את היכולת שלו "לרעוד" או לרדת. כשקורה משהו רע בעולם, המשקיעים האקטיביים (אלו שמחזיקים ב-99% מהמסחר) עדיין מוכרים ודוחפים את המחירים למטה בעוצמה. ה"רצפה" שחששנו ממנה פשוט לא קיימת במבחן המציאות. 3. המיתוס: "המדד מנפח רק את חברות הענק" החשש: המדד הופך את המניות הגדולות (כמו אפל) לעוד יותר גדולות באופן מלאכותי. התשובה של ונגראד באופן מפתיע, שיעור הבעלות של קרנות המדד בחברות הענק נמוך יותר מאשר בחברות הבינוניות (Mid-Cap). הסיבה שאפל כל כך גדולה במדד היא כי היא חברה מצליחה בעולם האמיתי, לא בגלל המנגנון האוטומטי של המדד. בשורה התחתונה: מה עושים עם זה? חשוב להיות כנים: גם על המחקר הזה של Vanguard יש טענות. יש חוקרים שטוענים שהם מודדים רק חלק מהשוק והבעיה האמיתית גדולה יותר. השוק הוא מערכת מורכבת שמשלבת גם כוחות פסיביים וגם אקטיביים. הנקודה שחשוב לקחת היא זו הוויכוחים של המומחים לא צריכים להפחיד אתכם. הכוח הכי גדול של משקיע "עצלן" הוא לא לנסות להיות חכם יותר מהשוק, אלא להיות חזק יותר מהרגש שלו. הנתונים מראים שהשוק עדיין יודע להעניש חברות גרועות ולתגמל טובות. האסטרטגיה שלכם צריכה להישאר פשוטה: להחזיק חזק. לא משנה אם השוק קופץ (תנודתיות) או אם אומרים שהכל "מנופח" – ההיסטוריה מראה שמי שנשאר בפנים לאורך זמן, מנצח . אין באמור המלצה או שידול בשום צורה שהיא. מרגישים מבולבלים או רוצים לשאול שאלות? אשמח לשמוע מכם ולהגיב להערות והארות. a053311311@gmail.com
  • 0 הצבעות
    5 פוסטים
    478 צפיות
    BRISKERB
    @רחל-עומסי הבנתי שבהראל וכדומה אפשר לקבל 0.6 אבל בתשואות זה נראה שמיטב עושים עבודה יותר טובה ונראה לי ששוה לוותר על 0.15 בשביל לקבל תשואה גבוהה יותר בפער ולגבי הנטרול מטח ככה בנוי המסלול עוקב מדדי מניות של מיטב אבל אני אשמח לשמוע אם את חושבת שכדאי מסלולים אחרים ו/או חברה אחרת ובכל מקרה בהתחלה הסכומים נמוכים וזה לא כל כך משנה...לא??
  • 0 הצבעות
    7 פוסטים
    483 צפיות
    בוטח בה'ב
    דבר שני, המעסיק בעיקרון מפריש פנסיה גם בתקופת חל"ד, אבל לא יודע אם זה גם כשהקרן עדיין לא הייתה פעילה לפני הלידה (אם כי כאמור במקרה הזה המעסיק אמור להפריש למפרע כשתדווח לו שהיה לה במקום העבודה הקודם קרן פעילה ואז הוא ודאי אמור להפריש גם בתקופת חל"ד). חוקית מעסיק לא חייב להפריש בחל"ד אא"כ העובדת התחילה לעבוד חצי שנה לפני הכניסה להריון (והיו מקרים במשרדים שחישבנו תאריך ו. אחרונה.. רמז: בוס שאינו גלוי ראש:(... ) יכול להיות שסוכן ביטוח יכול לסדר מעבר לקופה אחרת עם דמי ניהול זולים גם על התקופה הזאת בידיעה שעוד חודשיים ההפקדות חוזרות בכל מקרה מדובר רק על שקלים של הדמי ניהול בחודשיים האלה כי המעסיק צריך להפקיד מתחילת ההעסקה כיון שהקרן היית פעילה ואחר החל"ד היא תפעל שוב ככה נראה לענ"ד
  • 2 הצבעות
    9 פוסטים
    669 צפיות
    רחל עומסיר
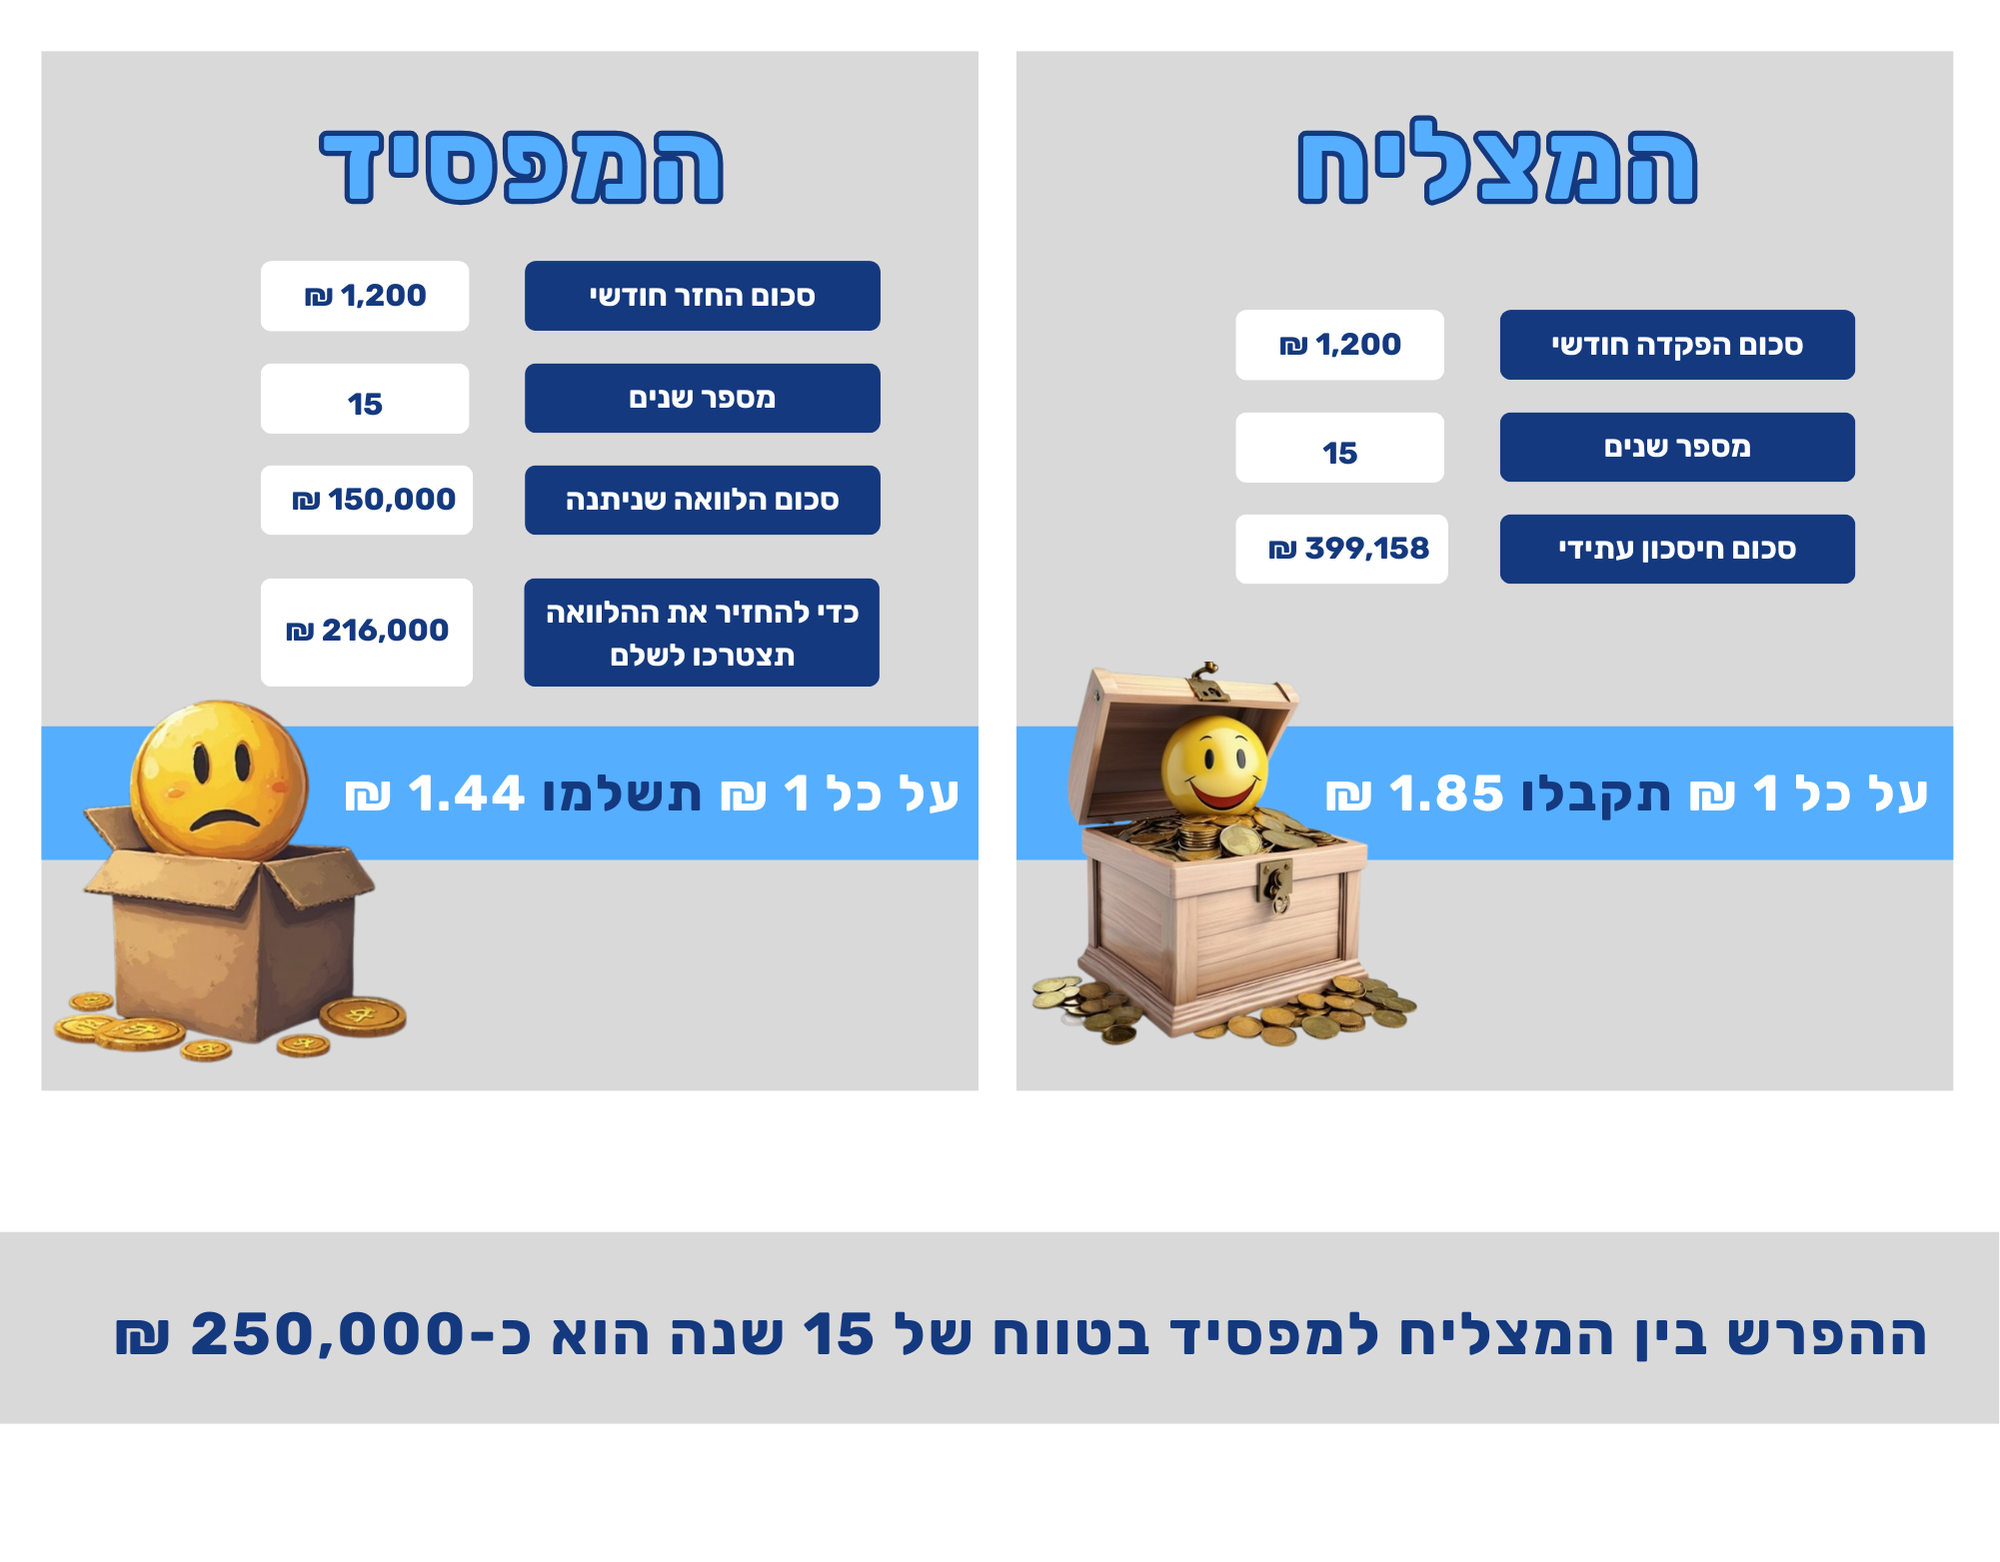
    כדי לבצע מינוף צריך משמעת עצמית גבוהה. אם מדובר כמו שרשמו כאן ל-15 שנה, זו תקופת זמן שניתן לבצע בה מינוף. הריבית הינה 7.5% לשים לב לא להיבהל ולא למשוך בתקופות של הפסדים. כ-4 שנים לפני שצריך את הכסף לבדוק מה מצב השוק ואם השוק לא בירידה להתחיל להוריד רמת סיכון. התשובה האם כדאי לבצע את זה היא מאוד אישית ותלויה באופי של האדם. לדעתי האישית אם יש רצון לחסוך ניתן לבצע תשלומים חודשיים לחיסכון, אם הלוואה זה מה שימריץ אותך לחסוך- אז תבצע דרך מינוף. אמנם הסכומים שיתקבלו יהיו שונים, אך יש כאן גם את המרכיב המנטלי שהוא מאוד חשוב. בהצלחה!