

קרן כספית זולה ובטוחה התיעצות
מסחר עצמאי
13
פוסטים
7
כותבים
589
צפיות
8
עוקבים
-
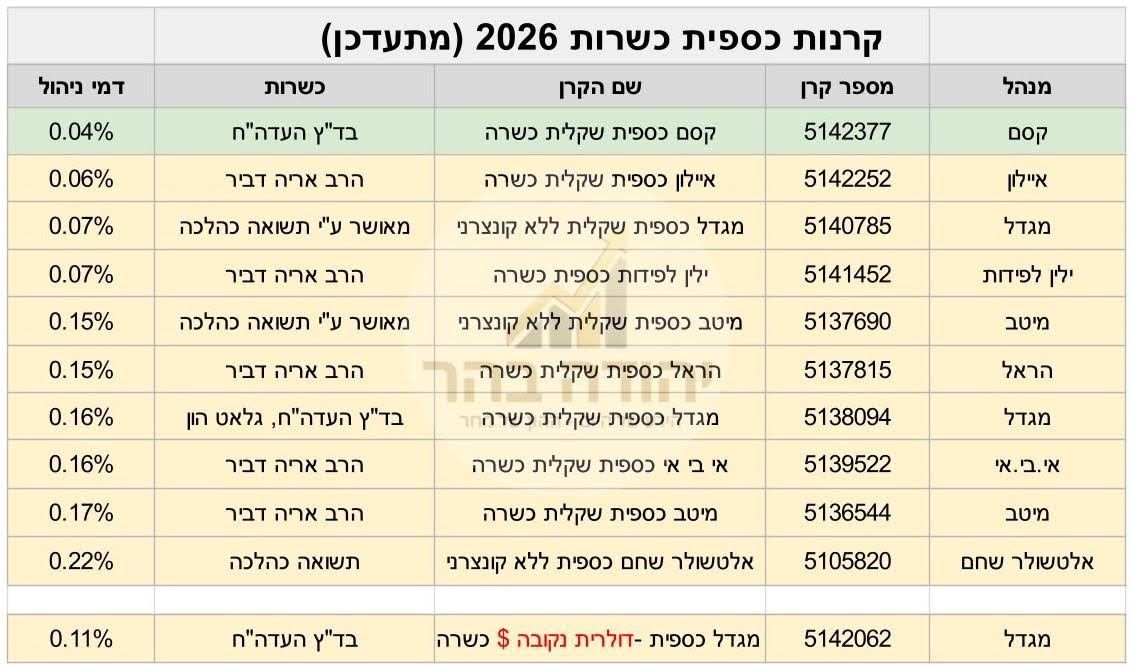
הסתכלתי באתר פאנדר על קרנות כספיות מה שמצאתי זה של מנהל השקעות איילון מספר נייר 5142252 גודל קרן 1272 תשואה חודש 0.29 דמי ניהול של 0.05 בכשרות הרב דביר (זה לכתחילה?)
טקסט קישור
קישור לדף הקרן באתר הבורסה
ויש של אנליסט 5142906 תאריך הקמה 6\26 גודל 437 (זה קצת! הממוצע הוא 4000) תשואה חודש 0.29 דמי ניהול 0.04 בכשרות הרב דביר מה עדיף והאם יש יותר זולים ויותר בטוחים
טקסט קישורכנ"ל
יש גם את של קסם אקטיב שיותר טוב מכל הבחינות אבל בו אני כבר משתמש אני צריך אחת חדשה
טקסט קישור
פה בפאנדר ראיתי את הקרנות טקסט קישור
במה אתם ממליצים לי לשים והאם יש דמי ניהול יותר זולים או מנהל קרן יותר אמין -
הסתכלתי באתר פאנדר על קרנות כספיות מה שמצאתי זה של מנהל השקעות איילון מספר נייר 5142252 גודל קרן 1272 תשואה חודש 0.29 דמי ניהול של 0.05 בכשרות הרב דביר (זה לכתחילה?)
טקסט קישור
קישור לדף הקרן באתר הבורסה
ויש של אנליסט 5142906 תאריך הקמה 6\26 גודל 437 (זה קצת! הממוצע הוא 4000) תשואה חודש 0.29 דמי ניהול 0.04 בכשרות הרב דביר מה עדיף והאם יש יותר זולים ויותר בטוחים
טקסט קישורכנ"ל
יש גם את של קסם אקטיב שיותר טוב מכל הבחינות אבל בו אני כבר משתמש אני צריך אחת חדשה
טקסט קישור
פה בפאנדר ראיתי את הקרנות טקסט קישור
במה אתם ממליצים לי לשים והאם יש דמי ניהול יותר זולים או מנהל קרן יותר אמין -
@אחיה-לוי
אולי כאן תמצא תשובות
מדריך לבחירת קרן כספית כל הנתונים שצריך לדעת.pdf -
-
-
הסתכלתי באתר פאנדר על קרנות כספיות מה שמצאתי זה של מנהל השקעות איילון מספר נייר 5142252 גודל קרן 1272 תשואה חודש 0.29 דמי ניהול של 0.05 בכשרות הרב דביר (זה לכתחילה?)
טקסט קישור
קישור לדף הקרן באתר הבורסה
ויש של אנליסט 5142906 תאריך הקמה 6\26 גודל 437 (זה קצת! הממוצע הוא 4000) תשואה חודש 0.29 דמי ניהול 0.04 בכשרות הרב דביר מה עדיף והאם יש יותר זולים ויותר בטוחים
טקסט קישורכנ"ל
יש גם את של קסם אקטיב שיותר טוב מכל הבחינות אבל בו אני כבר משתמש אני צריך אחת חדשה
טקסט קישור
פה בפאנדר ראיתי את הקרנות טקסט קישור
במה אתם ממליצים לי לשים והאם יש דמי ניהול יותר זולים או מנהל קרן יותר אמין@אחיה-לוי
כולם אמינים. כל גוף שעובר את הרגולציה של הרשות לניירות ערך אתה יכול לסמוך על הקרנות נאמנות שלו.
עדיף לא הרב דביר.
הכי טוב גלאט הון, ואם ההבדל הוא מאד מאד זניח חבל לוותר על כשרותבשביל 0.1% מהכסף בשנה לדעתי. -
רק תפסיקו לבדוק דמי ניהול. זה לא מעניין! זה משוכלל ברווח השנתי. תבדקו מה הקרן עשתה. מי הצליחה יותר היסטורית. הרבה יותר חשוב. אם המנהל שלה יודע לעשות יותר, שיקבל יותר. בכיף. אתה מרוויח בסוף.
מבדיקת AI, הקרנות של מיטב ואלטשולר עשו הכי הרבה, והן באמת הכי יקרות. שיערב להן. העיקר שאתם מרוויחים יותר -
@אחיה-לוי
כולם אמינים. כל גוף שעובר את הרגולציה של הרשות לניירות ערך אתה יכול לסמוך על הקרנות נאמנות שלו.
עדיף לא הרב דביר.
הכי טוב גלאט הון, ואם ההבדל הוא מאד מאד זניח חבל לוותר על כשרותבשביל 0.1% מהכסף בשנה לדעתי. -
רק תפסיקו לבדוק דמי ניהול. זה לא מעניין! זה משוכלל ברווח השנתי. תבדקו מה הקרן עשתה. מי הצליחה יותר היסטורית. הרבה יותר חשוב. אם המנהל שלה יודע לעשות יותר, שיקבל יותר. בכיף. אתה מרוויח בסוף.
מבדיקת AI, הקרנות של מיטב ואלטשולר עשו הכי הרבה, והן באמת הכי יקרות. שיערב להן. העיקר שאתם מרוויחים יותר -
מה שהחבר AI שלך הביא לך זה את הלא כשרות, בלא כשרות הם השיגו את התשואה הגבוהה ביותר ולא בהמון.
@אחיה-לוי יכול להיות. אולי פיספסתי. בכל מקרה הרעיון ברור. אין שום משמעות לדמי ניהול.
-
@אחיה-לוי יכול להיות. אולי פיספסתי. בכל מקרה הרעיון ברור. אין שום משמעות לדמי ניהול.
@מבין-עניין לדעתי יש משמעות לדמי הניהול.
ככלל בהשקעות מקובל שתשואות עבר אינם ערובה לעתיד.
עם זאת בקרנות כספיות ייתכן שיש היגיון להתייחס לתשואות עבר.
וזאת משום שעיקר הסיבה לכך שתשואות העבר אינם סימן לעתיד הוא חוסר היכולת לחזות את העתיד או לקבל מידע שאינו גלוי לכל (השוק היעיל),
בקרנות כספיות יש את כוח המיקוח מול הבנקים, ויש גם את מדיניות ההשקעה (כמה קונצרני),
אך לדעתי אין כלל מתאם וקרנות שהניבו תשואה גבוהה יותר בפרק זמן מסוים לא בהכרח הניבו יותר בתקופה עוקבת.ולכן יש חשיבות רבה לדמי הניהול, יש גם חשיבות להרכב הנכסים, ובעיקר יש חשיבות להכשר.
-
מי שעובד טוב יותר מעדיף לשלם לו יותר. אם יש לך דרך אחרת לבדוק חוץ מהיסטוריה, סבבה. אבל להגיד שלדמי הניהול יש חשיבות כשאתה לא יודע מה יהיה הרווח, זה תרתי דסתרי. אם הרווח יהיה גדול יותר זה שווה. ואם אתה לא יודע אז איך אתה בטוח
-
הסתכלתי באתר פאנדר על קרנות כספיות מה שמצאתי זה של מנהל השקעות איילון מספר נייר 5142252 גודל קרן 1272 תשואה חודש 0.29 דמי ניהול של 0.05 בכשרות הרב דביר (זה לכתחילה?)
טקסט קישור
קישור לדף הקרן באתר הבורסה
ויש של אנליסט 5142906 תאריך הקמה 6\26 גודל 437 (זה קצת! הממוצע הוא 4000) תשואה חודש 0.29 דמי ניהול 0.04 בכשרות הרב דביר מה עדיף והאם יש יותר זולים ויותר בטוחים
טקסט קישורכנ"ל
יש גם את של קסם אקטיב שיותר טוב מכל הבחינות אבל בו אני כבר משתמש אני צריך אחת חדשה
טקסט קישור
פה בפאנדר ראיתי את הקרנות טקסט קישור
במה אתם ממליצים לי לשים והאם יש דמי ניהול יותר זולים או מנהל קרן יותר אמין@אחיה-לוי בקרן כספית דווקא דמי הניהול הם כמעט כל הסיפור. כל הקרנות הכספיות משקיעות כמעט באותם דברים (מק"מ, פיקדונות ואג"ח קצרות), אז התשואה לפני דמי ניהול כמעט זהה. בין 0.04% ל-0.05% ההבדל זניח. ולגבי בטיחות, הכסף בקרן נאמנות מוחזק אצל חברת נאמנות ולא אצל מנהל הקרן, כך שגודל המנהל פחות משנה.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)