

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
616
פוסטים
56
כותבים
91.5k
צפיות
46
עוקבים
-
תודה על הסיוע.
יש לי משכנתא קיימת במרכנתיל- עבר 5 שנים מתוך 30.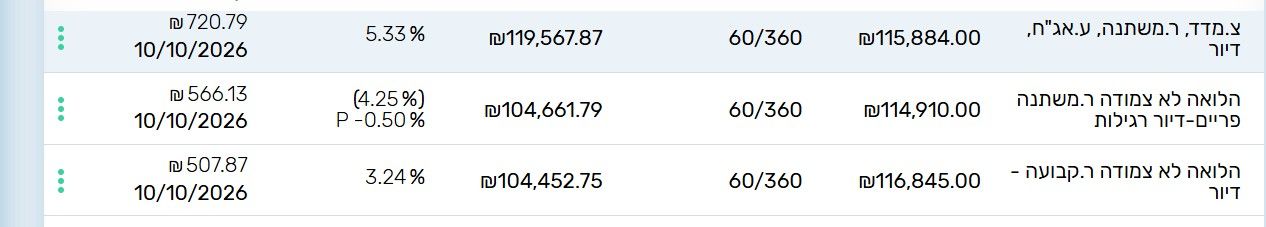
המסלול של המל''צ, היה מעולה (ריבית שנתית של 1.63%) והשתנה.
קיבלתי כעת הצעה למיחזור פנימי של המסלול הזה בלבד,
בתנאים ממש לא משתלמים,
השאלה עד כמה אפשר להתמקח על זה ולמה אפשר להגיע?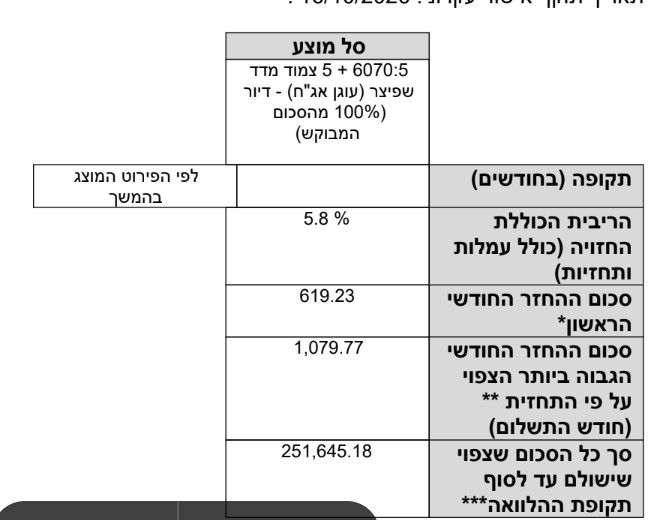
המסלול של המל''צ, היה מעולה (ריבית שנתית של 1.63%) והשתנה
אין לך מלצ שימי לב, יש לך מ"צ. משתנה צמודה.
תוסיפי 2% אינפלציה שנתית שמייקרת לך את הקרן.
אם נהוון את זה לחישוב ריבית שנתית, נבין שקיבלת טווח של בין 3.6-4.1% בזמן שהקלצ שקיבלת היה 3.24%.
היום עם אותו חישוב , המסלול הזה עומד על ריבית 7.3%בנוסף האינפלציה לא מתוחמת להתייקרות של 2%, היו שנים עם עליות גבוהות יותר. (2022 הגיע ל 5% שנתי).
לכן ברור שצריך להחליף למלצ, מומלץ היום מלצ שנתיים, כפי שכתב @משכנתא-בקצב-שלך בגלל השינויים.
-
יש מה למחזר?
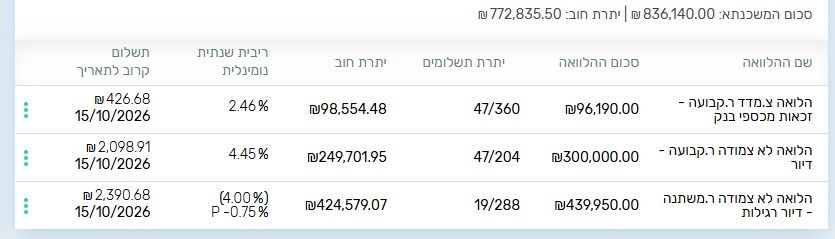
לגבי הצמודה/"זכאות"
אמרו לי שאני לא יכול לקחת הלוואה אחרת בשביל לפרוע אותה כי זה לא נקרא הלוואה לצורך הדירה אלא בשביל פירעון וזה מוגדר כ"הלוואה לכל מטרה" זה נכון? יש מה לעשות? או שאין כרגע בכלל ענין לגעת? -
יש מה למחזר?
לגבי הצמודה/"זכאות"
אמרו לי שאני לא יכול לקחת הלוואה אחרת בשביל לפרוע אותה כי זה לא נקרא הלוואה לצורך הדירה אלא בשביל פירעון וזה מוגדר כ"הלוואה לכל מטרה" זה נכון? יש מה לעשות? או שאין כרגע בכלל ענין לגעת? -
-
@magshimim אנסה,
זה דורש מסמכים ואישור מחדש.@משקיעה בבנק מרכנתיל כל עוד העליה בהחזר החודשי לאחר המיחזור הינה עד 100 ש"ח לא ידרשו מסמכי הכנסות
-
@משקיעה בבנק מרכנתיל כל עוד העליה בהחזר החודשי לאחר המיחזור הינה עד 100 ש"ח לא ידרשו מסמכי הכנסות
-
@משכנתא-בקצב-שלך nafb,t.pdf
האם יש עניין לגעת??@הרשלה אין מה לשפר
קל"צ לא הכי זול, אבל לא ברמה שניתן להוזיל במיחזור.
יתר המסלולים מצויינים ממש. -
@הרשלה אין מה לשפר
קל"צ לא הכי זול, אבל לא ברמה שניתן להוזיל במיחזור.
יתר המסלולים מצויינים ממש. -
@משכנתא-בקצב-שלך ממש תודה
רק רציתי להבין שאלת תם
זה משכנתא של לפני שנה וחצי, איך הורדת ריבית בנק ישראל
באחוז וחצי לא משפיעה עד כדי שאין מה לגעת
ושוב תודה@הרשלה כשבנק ישראל מוריד את הריבית זה מוזיל במיידי רק את מסלול הפריים,
יתר המסלולים אמורים בעקיפים גם כן לרדת, נכון להיום עדיין ההורדה הזו לא משפיעה משמעותית ליתר המסלולים, מקווים שבחודשים הקרובים כן נראה את זה משפיע.
[ועוד יותר גרוע, לגבי הריביות בקלצי"ם שבחודש האחרון רק עלו ועלו] -
@magshimim אנסה,
זה דורש מסמכים ואישור מחדש. -
מצויין.
אין מה לגעת.@חיסכון-לחתונה למה לא למחזר או לפרוע את הק"צ?
-
מצויין.
אין מה לגעת.@חיסכון-לחתונה למה לא למחזר או לפרוע את הק"צ?
-
-
קיבלתי היום אישור עקרוני למחזור פנימי ממזרחי, על מסלול של 280,000.
מסלול של מל"צ ל24 שנים, משתנה כל שנתיים, בריבית בשיעור 4.65% (עוגן 1.15+3.5). משתלם או לנסות להוריד??@עומד-בשער 4.65 לכאורה זה עוגן +1.15
א"כ זה ריבית סבירה למיחזור פנימי -
קיבלתי היום אישור עקרוני למחזור פנימי ממזרחי, על מסלול של 280,000.
מסלול של מל"צ ל24 שנים, משתנה כל שנתיים, בריבית בשיעור 4.65% (עוגן 1.15+3.5). משתלם או לנסות להוריד??לנסות, תמיד כדאי..
-
-
-
שלום וברכה
בזמן הקרוב המשכנתא שלי עולה בסכום גבוה
אני רוצה לעשות מיחזור משכנתא בלאומי
מחפש על מישהוא שיוכל לעשות לי ריביות טובות -
קיבלתי היום אישור עקרוני למחזור פנימי ממזרחי, על מסלול של 280,000.
מסלול של מל"צ ל24 שנים, משתנה כל שנתיים, בריבית בשיעור 4.65% (עוגן 1.15+3.5). משתלם או לנסות להוריד??@עומד-בשער
@עומד-בשער בדקתי את המספרים. 4.65% במסלול לא צמוד שמשתנה כל שנתיים גבוה בכ-0.29 נקודות אחוז מהממוצע העדכני ביותר שבנק ישראל פרסם להלוואות חדשות מהסוג הזה: 4.36%. מה שאפשר לבקש במשא ומתן הוא בערך 4.11%, כלומר מרווח של כ-0.6 מעל העוגן במקום 1.15.על 280,000 ש"ח ל-24 שנים זה ההבדל בהחזר החודשי: היום 1,615 ש"ח, בממוצע כ-1,570 ש"ח, ביעד כ-1,531 ש"ח. המרווח נשאר לכל חיי ההלוואה, כך שהפער לא נעלם בתחנה הבאה. אם העוגן לא יזוז, ביעד זה כ-24,000 ש"ח פחות על כל התקופה.
אז כמו שכתבו כאן, שווה לנסות להוריד. את האישור העקרוני אפשר להעלות לבדיקה שבניתי, והיא מראה את ההשוואה הזו לכל מסלול: https://mixo.co.il/offer?utm_source=benakel
-
שלום וברכה
בזמן הקרוב המשכנתא שלי עולה בסכום גבוה
אני רוצה לעשות מיחזור משכנתא בלאומי
מחפש על מישהוא שיוכל לעשות לי ריביות טובות@סתם-אדם לפני שמחפשים מי ישיג ריביות, כדאי לדעת איזה מסלול עולה ולמה: מסלול משתנה שמגיע למועד שינוי, או מסלול צמוד למדד. את זה רואים בדוח היתרות של לאומי, לכל מסלול בנפרד.
את הדוח אפשר להעלות לבדיקה שבניתי. היא משווה כל מסלול לממוצע העדכני של בנק ישראל, מחשבת אם המיחזור משתלם אחרי עמלת הפירעון המוקדם, ומראה מה אפשר לבקש מהבנק במשא ומתן. בלי הרשמה, ולא מבקשים שם, טלפון או מייל: https://mixo.co.il/upload?utm_source=benakel
עם התוצאה ביד אפשר ללכת ללאומי ולבקש מיחזור פנימי עם מספר ברור.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)