בשנת 1789, פחות משנה לפני שנפטר, הוסיף בנימין פרנקלין לצוואה שלו סעיף שנשמע כמעט כמו בדיחה. הוא השאיר אלף לירות שטרלינג לעיר בוסטון ועוד אלף לפילדלפיה עם תנאי אחד. הכסף לא יבוזבז אלא יעבוד ויגדל במשך מאתיים שנה.
אבל הכסף גם לא היה אמור לשכב בכספת. פרנקלין קבע שהעיר תלווה אותו לבעלי מלאכה צעירים ונשואים מתחת לגיל 25, שסיימו את שנות החניכה שלהם ורוצים לפתוח בית מלאכה משלהם. כל אחד יחזיר את ההלוואה בעשר שנים עם ריבית של 5 אחוז, והכסף יחזור לקופה ויעבור לזוג הבא. בשפה שלנו זו קופה לזוגות צעירים שמתחילים פרנסה, שאמורה לגדול מעצמה דור אחרי דור.
החשבון של פרנקלין
פרנקלין לא כתב את זה מתוך חלום. הוא ישב עם מספרים. בריבית של 5 אחוז כסף מכפיל את עצמו בערך כל 14 שנה, ובמאה שנה כל סכום גדל פי 131. לכן כתב בצוואה שאחרי מאה שנה יהיו בכל קופה 131 אלף לירות. מאה אלף ילכו אז לעבודות ציבוריות בעיר, ו-31 אלף ימשיכו לעבוד עוד מאה שנה ויגיעו ליותר מארבעה מיליון לירות.
מאלף לירות לארבעה מיליון בלי שאף אחד מוסיף פרוטה. זה כל הכוח של ריבית דריבית, ומעט אנשים הבינו אותו טוב כמו פרנקלין.
מה קרה בפועל
בשנת 1990 הגיע הזמן לפתוח את הקופות. בבוסטון היו קצת יותר מארבעה וחצי מיליון דולר ובפילדלפיה בערך שני מיליון.
לא רע בשביל אלף לירות. אבל זה רחוק ממה שפרנקלין חישב, והסימנים הופיעו כבר מוקדם. בתחילת המאה העשרים היה בקופה של פילדלפיה פחות מרבע ממה שהוא תכנן לשלב הזה.
למה החשבון לא התקיים
המתמטיקה הייתה נכונה. מה שלא עבד זה האנשים והעולם.
היו לווים שלא החזירו. היו שנים שלא ניהלו רישום מסודר, והיו גם ניהול גרוע וסתם אנשים שלקחו לעצמם. וכל הלוואה שלא חזרה לא רק הקטינה את הקופה. היא מחקה גם את כל מה שהסכום הזה היה אמור להרוויח בעשרות השנים שאחרי.
ואז העולם השתנה. שיטת החניכה של בעלי המלאכה נעלמה, ופתאום כמעט לא נשארו צעירים שעומדים בתנאים שפרנקלין קבע. בשנת 1884 רק שלושה אנשים בבוסטון השתמשו בכסף כמו שהוא רצה. כסף שאין למי להלוות אותו עומד, וכסף שעומד לא גדל.
נראה שפרנקלין עצמו חשש מזה. הוא כתב בצוואה שאולי הוא מחמיא לעצמו יותר מדי כשהוא מניח שהכול ימשיך כמו שתכנן בלי הפרעה.
מה זה קשור לחתונות של הילדים שלנו
כמעט כל משפחה אצלנו מנהלת קופה כזו בלי לקרוא לה בשם. החיסכון לחתונות של הילדים הוא בעצם צוואה קטנה של פרנקלין. כסף ששמים היום כדי שיגדל לבד עשרים שנה. והסיפור שלו מלמד שמה שהורס את הריבית דריבית הוא בדרך כלל לא השוק. אלה שתי הדליפות שהרסו גם לו.
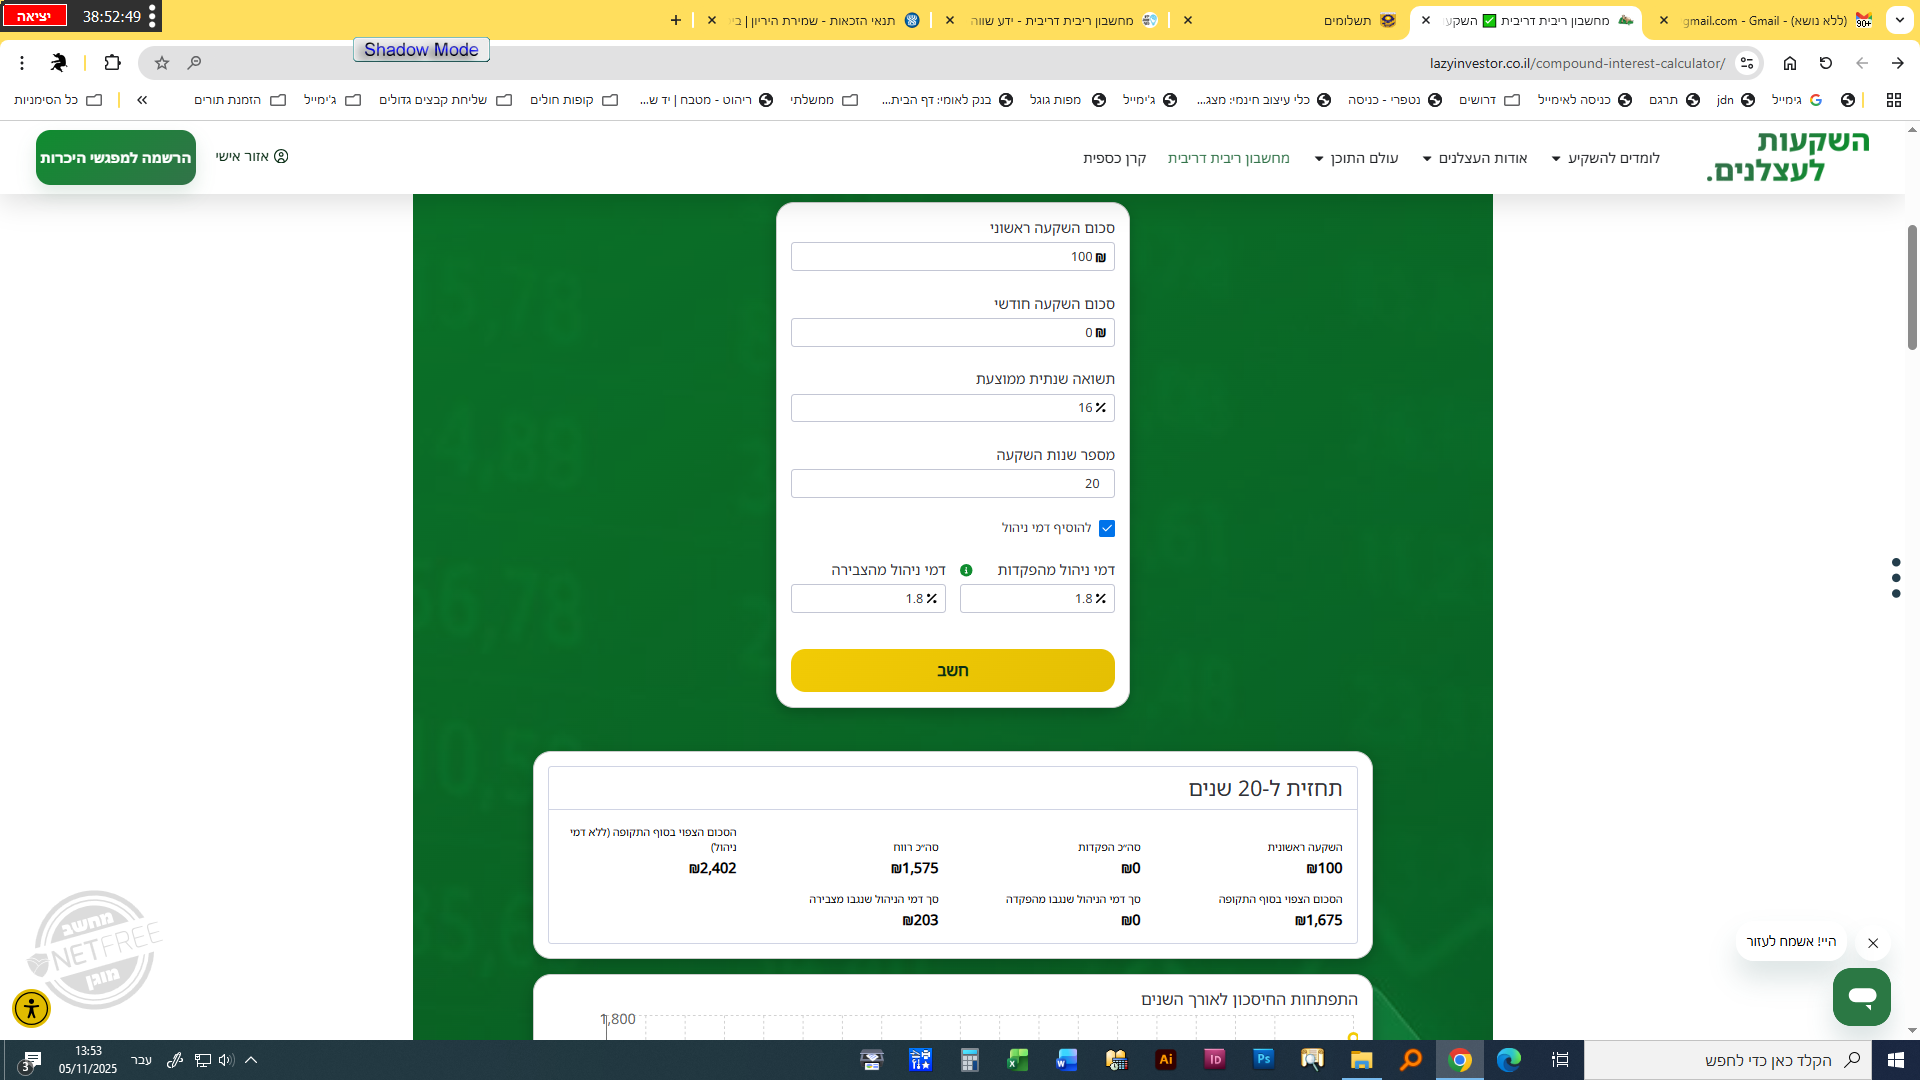
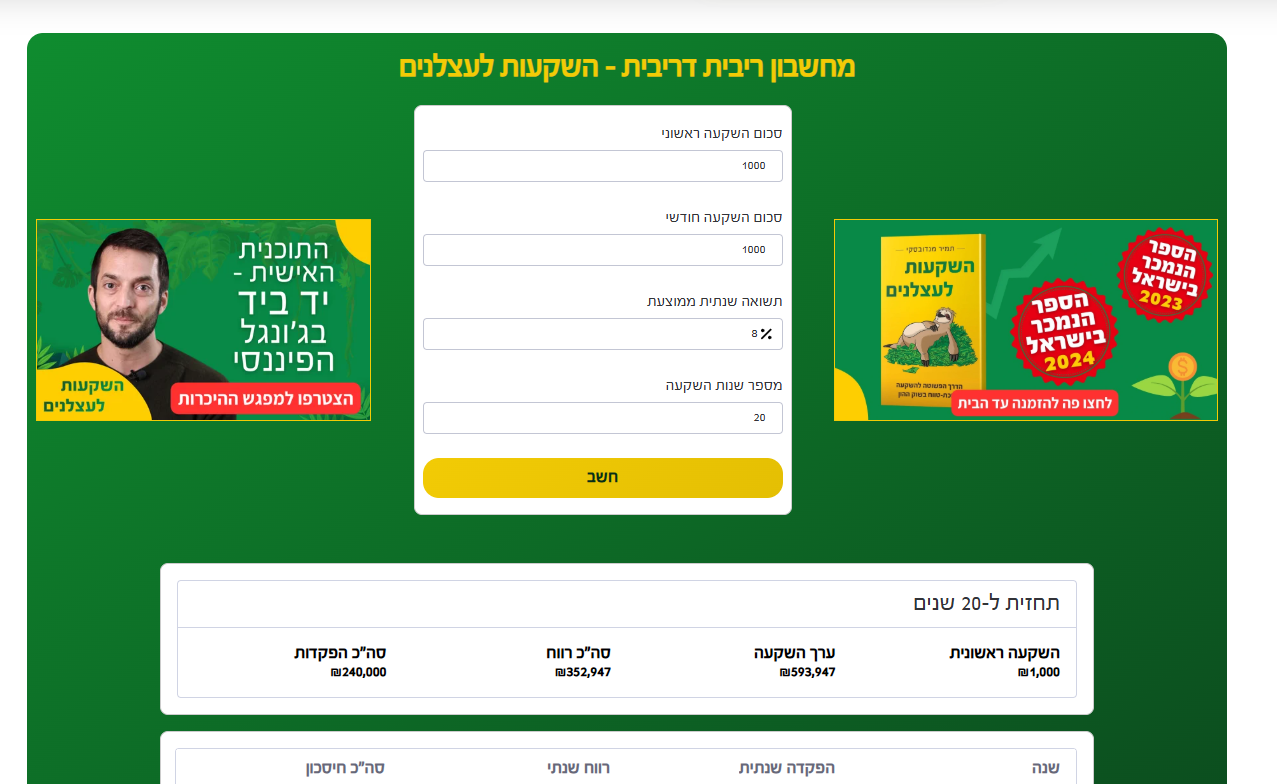
הדליפה הראשונה היא ההלוואה שלא חוזרת. מי לא לקח פעם מהחיסכון של הילדים לרכב או לשיפוץ ואמר לעצמו שיחזיר עוד מעט? נניח שחוסכים 300 שקל בחודש לילד בתשואה של 5 אחוז בשנה. אחרי עשרים שנה יש בקופה בערך 122 אלף שקל. עכשיו נניח שבשנה העשירית לקחנו מהקופה 20 אלף ולא החזרנו. ביום החתונה חסרים לא 20 אלף אלא כמעט 33 אלף. ההלוואה הקטנה עלתה פי 1.6.
הדליפה השנייה היא כסף שעומד. בבוסטון הכסף עמד כי לא היה למי להלוות. אצלנו הוא עומד בעובר ושב כי עוד לא החלטנו מה לעשות איתו. אותם 300 שקל בחודש בלי שום תשואה יגיעו אחרי עשרים שנה ל-72 אלף. ההפרש של קרוב ל-50 אלף הוא המחיר של לא להחליט.
הפרט שהציל את בוסטון
יש עוד פרט בסיפור הזה שהכי מעניין אותי. בבוסטון הבינו בשלב מסוים שהתנאים של פרנקלין כבר לא מתאימים לעולם שהשתנה. הם הפסיקו עם ההלוואות והתחילו להשקיע את הכסף. ובסוף נשאר בבוסטון בערך פי שניים מאשר בפילדלפיה.
המטרה נשארה אותה מטרה ורק הכלי השתנה. וזה בדיוק מה שנדרש ממי שחוסך לעשרים שנה. לא לשנות כל שבוע כי השוק ירד, וגם לא להירדם לעשרים שנה. פעם בשנה לפתוח את הדוח ולבדוק שהמסלול עדיין מתאים לגיל של הילד, שדמי הניהול לא אוכלים את הקופה ושאף אחד לא שכח להחזיר.
פרנקלין הוכיח שאלף לירות יכולות להפוך למיליונים גם כשהרבה דברים משתבשים בדרך. אז השאלה אצלנו היא לא אם ריבית דריבית עובדת. היא עובדת. השאלה היא כמה ממנה אנחנו נותנים לדלוף.
ושאלה לסיום. אם הייתם כותבים היום צוואה כמו של פרנקלין לנכדים, איזה תנאי אחד הייתם מכניסים בה?






 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)