

בעלי טלפון כשר לא יכולים לפתוח חשבון בבנק זירו?
כלכלת המשפחה
8
פוסטים
5
כותבים
402
צפיות
5
עוקבים
-
ע"פ נתוני בנק ישראל יש להם הלוואות הכי זולות.
אין דרך לפתוח חשבון לציבור החרדי? -
ע"פ נתוני בנק ישראל יש להם הלוואות הכי זולות.
אין דרך לפתוח חשבון לציבור החרדי?@חיסכון-לחתונה
גם אם היה דרך לפתוח אין דרך לנהל את החשבון כשאין סניפים לבנק וזה לא יעזור........ -
לכאורה אפשר עם אימולטור, אבל בעייתי עם צ'קים.
בחדרי מחשבים יש טאבלטים עם ONE ZIRO -
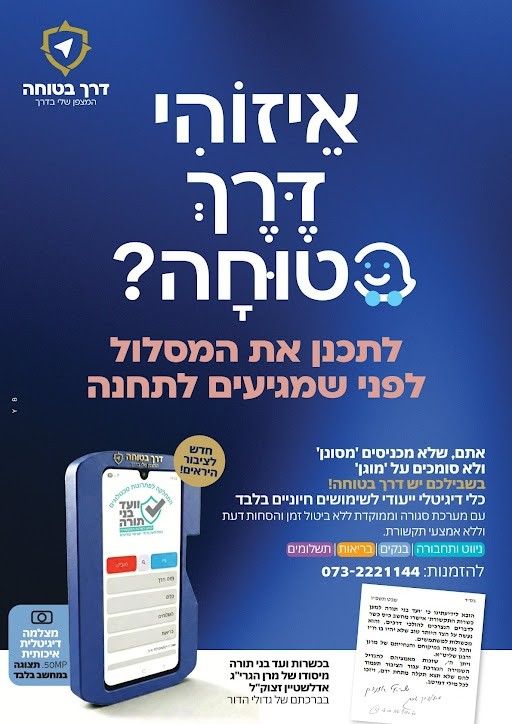
היום אפשר עם דרך בטוחה
-
היום אפשר עם דרך בטוחה
-
@הקול-השפוי יש רב שמתיר את זה??
-
לכאורה אפשר עם אימולטור, אבל בעייתי עם צ'קים.
בחדרי מחשבים יש טאבלטים עם ONE ZIRO@מחשב-מסלול-מחדש
עם אימולטור אפשר גם לפתוח חשבון זה לא שיש סנקציות על הציבור החרדי‚ הוא שאל למי שאין איך אפשר... -
@מחשב-מסלול-מחדש
עם אימולטור אפשר גם לפתוח חשבון זה לא שיש סנקציות על הציבור החרדי‚ הוא שאל למי שאין איך אפשר...@הוא-ולא-אחר אני יודע כי 2 בנקים עבדו לי.
אמרתי לכאורה כי לא ניסיתי עם זירו (לאומי נתקע באיזה שלב בפתיחת חשבון אבל עובד בחשבון קיים)
וכמו שכתבתי צ'קים אי אפשר להפקיד.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)