

השוק יעיל?
שוק ההון והשקעות
15
פוסטים
6
כותבים
1.1k
צפיות
7
עוקבים
-
בכל יום בשעות המסחר בוול סטריט מתרחש ניסוי כלכלי עצום.
מיליוני אנשים - משקיעים פרטיים, קרנות ענק, אנליסטים, ויותר ויותר גם אלגוריתמים - מנסים כולם לעשות דבר אחד: למצוא מניה שהשוק מתמחר לא נכון.ההיגיון פשוט. אם תמצא חברה ששווה 100 דולר אבל נסחרת ב-80, תוכל לקנות אותה ולהרוויח כשהמחיר יתיישר עם הערך האמיתי.
ומי לא רוצה להשים את היד במקום הנכון בזמן הנכון?!אבל כאן עולה שאלה מעניינת.
אם כל כך הרבה אנשים חכמים מחפשים כל הזמן טעויות במחירים - למה בכלל אמורות להישאר טעויות?
זו השאלה שעומדת במרכז אחד הוויכוחים הגדולים ביותר בכלכלה המודרנית.
רעיון די מוזר מתחילת המאה ה-20
כדי להבין מאיפה הוויכוח הזה התחיל, צריך לחזור יותר ממאה שנה אחורה.
בשנת 1900 מתמטיקאי צרפתי בשם לואי באשלייה כתב עבודת דוקטורט בשם The Theory of Speculation. הוא הציע רעיון שהיה חריג מאוד לאותה תקופה: ייתכן שתנועות מחירי המניות מתנהגות כמו תהליך אקראי.
במילים אחרות - אם מניה עלתה אתמול, זה לא אומר כמעט כלום על מה שתעשה מחר.
הרעיון הזה נשמע אינטואיטיבית קצת מוזר. הרי משקיעים מנסים לנתח חברות, לקרוא דוחות, להבין מגמות. אז איך ייתכן שהמחירים מתנהגים כמעט כמו הטלת מטבע?
במשך שנים רבות העבודה של באשלייה כמעט נשכחה. רק בשנות ה-60 כלכלן אמריקאי בשם יוג'ין פאמה החזיר את הרעיון הזה למרכז הבמה - והפך אותו למה שנקרא היום תיאוריית השוק היעיל.
השוק אולי נראה אקראי - דווקא בגלל שהוא יעיל.
הטענה של פאמה הייתה מעניינת:
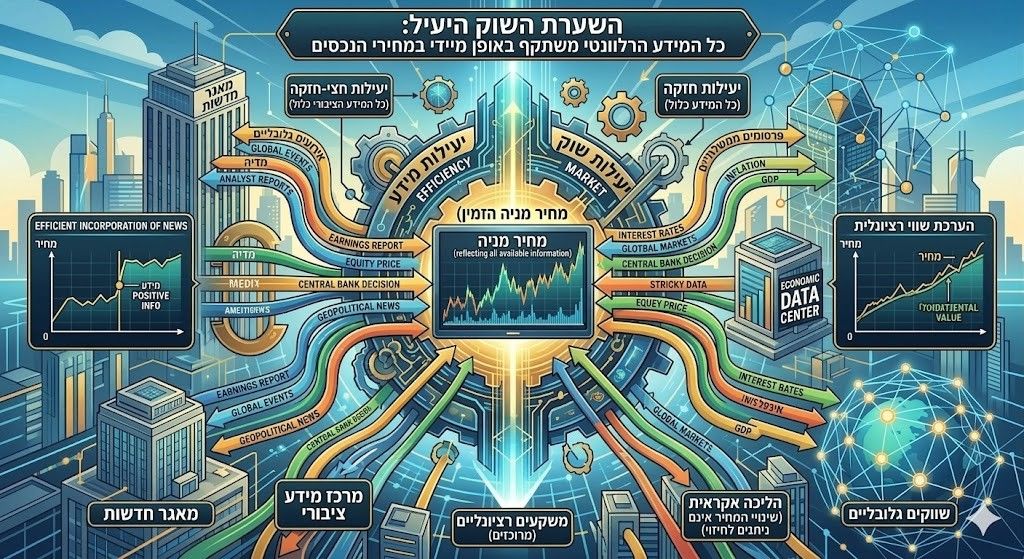
הסיבה שמחירי מניות נראים אקראיים היא לא שהשוק כאוטי, אלא להפך - שהוא יעיל מאוד.תחשוב מה קורה כשמתפרסם מידע חדש על חברה.
דוח רווחים, החלטת ריבית, שמועה על מיזוג.בתוך שניות אלפי משקיעים מנתחים את המידע הזה ופועלים בהתאם. קונים. מוכרים. משנים פוזיציות.
המחיר מתעדכן.
אם כך, המחיר שאנחנו רואים עכשיו כבר משקף את כל המידע הידוע (זה מה שנקרא - מגולם). לכן השינוי הבא במחיר יקרה רק כאשר יופיע מידע חדש - ומידע חדש הוא בהגדרה בלתי צפוי.
זו הסיבה שהמחירים נראים אקראיים.
פאמה גם ניסה לדייק את הרעיון הזה וחילק אותו לשלוש רמות.
הגרסה הבסיסית ביותר נקראת היעילות החלשה. לפי הגישה הזו, כל המידע ההיסטורי על מחירי מניות כבר מגולם במחיר הנוכחי. לכן ניתוח גרפים או תבניות טכניות לא אמור לתת יתרון קבוע למשקיע.
הרמה השנייה - היעילות החצי-חזקה - מרחיבה את הטענה. כאן ההנחה היא שהמחיר משקף את כל המידע הציבורי: דוחות כספיים, נתוני מאקרו, תחזיות אנליסטים.
אם זה נכון, גם ניתוח עמוק לא אמור לאפשר למשקיע להכות את השוק לאורך זמן.
יש גם גרסה שלישית, קיצונית יותר, שטוענת שהמחירים משקפים אפילו מידע פנים. רוב הכלכלנים לא באמת מאמינים שזה מתקיים במציאות, אבל היא משמשת כגבול תיאורטי.
ואז מגיעה טענת הנגד המבוססת על המציאות האנושית ההתהנהגותית זו שאנו מכירים מעצמנו ע"פ רוב.
והיא טוענת שהתיאוריה הזו אלגנטית מאוד.
אבל יש בה הנחה בעייתית אחת: שהיא מניחה שמשקיעים פועלים בצורה רציונלית.בפועל, בני אדם רחוקים מלהיות רציונליים לחלוטין - במיוחד כשמדובר בכסף.
מחקרים של דניאל כהנמן ועמוס טברסקי הראו שהמוח האנושי מלא בהטיות פסיכולוגיות. למשל, אנשים חווים הפסד בצורה חזקה יותר מאשר רווח באותו גודל. התוצאה היא שהם לעיתים מחזיקים מניות מפסידות זמן רב מדי.
יש גם את אפקט העדר. כאשר השוק עולה, יותר ויותר אנשים רוצים להצטרף לחגיגה. כאשר הוא יורד, רבים ממהרים למכור (ע"ע מדד ת"א לאחרונה, ונאסד"ק).
במצבים כאלה המחירים יכולים להתרחק מהערך הכלכלי של החברות, שכן הקונים פעלו מרגש ולא משכל, אם אכן ההטיות הללו הם שדחפו אותם לקנייה.
לפעמים זה נגמר בבועה.
דוגמה קלאסית לכך היא בועת הדוט-קום של סוף שנות ה-90.
באותן שנים חברות אינטרנט רבות נסחרו בשווי עצום למרות שלא היו להן כמעט הכנסות. האווירה הייתה אופטימית מאוד - אולי אופטימית מדי.
כאשר הבועה התפוצצה בשנת 2000, רבים מהחברות האלו נעלמו לחלוטין.
גם משבר הסאב-פריים בשנת 2008 העלה שאלות דומות לגבי מידת היעילות של השווקים.
הייתי אולי אומר שעיקר הוויכוח ביניהם הוא האם השווי המתומחר של החברות, שמשקיעים וסוחרים מתמחרים את החברות, הינו שווי אמיתי?
אבל יש בעיה קטנה עם הביקורת הזו וטענת הנגד הטוענת שאפשר למצוא חברות שמתומחרות בזול ולא לפי שווין האמיתי.
למרות כל הדוגמאות לבועות, יש נתון אחד שמקשה מאוד על מי שטוען שקל לנצח את השוק.
חברת S&P (כן זאת שייצרה את מדד הS&P500 המפורסם כל כך) מפרסמת כבר שנים דוחו"ת מחקריים בשם SPIVA, שמשווים בין קרנות השקעה אקטיביות לבין המדדים שהן מנסות לנצח.
והנתונים… לא מאוד מחמיאים למנהלי הקרנות.
בטווח קצר חלקם מצליחים להכות את המדד.
אבל כאשר מסתכלים על תקופות של 10 או 15 שנים - יותר מ-90% מהם מפגרים אחריו!.
תקראו את השורה הזאת שוב!זה לא אומר שאי אפשר להצליח. יש משקיעים יוצאי דופן כמו וורן באפט (ע"ע קרן פימי).
אבל מבחינה סטטיסטית, להכות את השוק לאורך זמן זו משימה קשה מאוד.
ולמצוא את הקרן האקטיבית הזו, זה כנראה קשה עד בלתי אפשרי...אז איפה האמת בין התאוריות?
כנראה איפשהו באמצע.
השווקים אינם מושלמים. בני אדם עושים טעויות, ולפעמים נוצרים מחירים מופרזים - למעלה או למטה.
אבל מצד שני, השוק גם יעיל מספיק כדי להפוך את מציאת הטעויות האלו למשימה לא פשוטה בכלל.
וזו כנראה הסיבה לכך שמשקיעים רבים הגיעו למסקנה די פרקטית: במקום לנסות לבחור את המניה שתנצח - פשוט להחזיק חלק גדול מהשוק כולו ע"י קרנות סל רחבות המחקות מדדים.
זה אולי לא נשמע מרגש במיוחד, ומאוד משמעמם לעיתים.
אבל עבור לא מעט אנשים, זו דווקא אסטרטגיה שעובדת די טוב לאורך זמן.
ואם אתם רוצים לעשות משהו מרגש עם כספכם תנו אותו לעניים, זה מרגש פי 100!
אהבתם? אשמח לשמוע... כי זה עלה לי בשעות, טיוטות, מחיקות, וכתיבות! בשבילכם...
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה. -
כרגיל
מאמרים נפלאים כתובים ברוריש כאן את כל המאמרים שלך?
לאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
-
בכל יום בשעות המסחר בוול סטריט מתרחש ניסוי כלכלי עצום.
מיליוני אנשים - משקיעים פרטיים, קרנות ענק, אנליסטים, ויותר ויותר גם אלגוריתמים - מנסים כולם לעשות דבר אחד: למצוא מניה שהשוק מתמחר לא נכון.ההיגיון פשוט. אם תמצא חברה ששווה 100 דולר אבל נסחרת ב-80, תוכל לקנות אותה ולהרוויח כשהמחיר יתיישר עם הערך האמיתי.
ומי לא רוצה להשים את היד במקום הנכון בזמן הנכון?!אבל כאן עולה שאלה מעניינת.
אם כל כך הרבה אנשים חכמים מחפשים כל הזמן טעויות במחירים - למה בכלל אמורות להישאר טעויות?
זו השאלה שעומדת במרכז אחד הוויכוחים הגדולים ביותר בכלכלה המודרנית.
רעיון די מוזר מתחילת המאה ה-20
כדי להבין מאיפה הוויכוח הזה התחיל, צריך לחזור יותר ממאה שנה אחורה.
בשנת 1900 מתמטיקאי צרפתי בשם לואי באשלייה כתב עבודת דוקטורט בשם The Theory of Speculation. הוא הציע רעיון שהיה חריג מאוד לאותה תקופה: ייתכן שתנועות מחירי המניות מתנהגות כמו תהליך אקראי.
במילים אחרות - אם מניה עלתה אתמול, זה לא אומר כמעט כלום על מה שתעשה מחר.
הרעיון הזה נשמע אינטואיטיבית קצת מוזר. הרי משקיעים מנסים לנתח חברות, לקרוא דוחות, להבין מגמות. אז איך ייתכן שהמחירים מתנהגים כמעט כמו הטלת מטבע?
במשך שנים רבות העבודה של באשלייה כמעט נשכחה. רק בשנות ה-60 כלכלן אמריקאי בשם יוג'ין פאמה החזיר את הרעיון הזה למרכז הבמה - והפך אותו למה שנקרא היום תיאוריית השוק היעיל.
השוק אולי נראה אקראי - דווקא בגלל שהוא יעיל.
הטענה של פאמה הייתה מעניינת:
הסיבה שמחירי מניות נראים אקראיים היא לא שהשוק כאוטי, אלא להפך - שהוא יעיל מאוד.תחשוב מה קורה כשמתפרסם מידע חדש על חברה.
דוח רווחים, החלטת ריבית, שמועה על מיזוג.בתוך שניות אלפי משקיעים מנתחים את המידע הזה ופועלים בהתאם. קונים. מוכרים. משנים פוזיציות.
המחיר מתעדכן.
אם כך, המחיר שאנחנו רואים עכשיו כבר משקף את כל המידע הידוע (זה מה שנקרא - מגולם). לכן השינוי הבא במחיר יקרה רק כאשר יופיע מידע חדש - ומידע חדש הוא בהגדרה בלתי צפוי.
זו הסיבה שהמחירים נראים אקראיים.
פאמה גם ניסה לדייק את הרעיון הזה וחילק אותו לשלוש רמות.
הגרסה הבסיסית ביותר נקראת היעילות החלשה. לפי הגישה הזו, כל המידע ההיסטורי על מחירי מניות כבר מגולם במחיר הנוכחי. לכן ניתוח גרפים או תבניות טכניות לא אמור לתת יתרון קבוע למשקיע.
הרמה השנייה - היעילות החצי-חזקה - מרחיבה את הטענה. כאן ההנחה היא שהמחיר משקף את כל המידע הציבורי: דוחות כספיים, נתוני מאקרו, תחזיות אנליסטים.
אם זה נכון, גם ניתוח עמוק לא אמור לאפשר למשקיע להכות את השוק לאורך זמן.
יש גם גרסה שלישית, קיצונית יותר, שטוענת שהמחירים משקפים אפילו מידע פנים. רוב הכלכלנים לא באמת מאמינים שזה מתקיים במציאות, אבל היא משמשת כגבול תיאורטי.
ואז מגיעה טענת הנגד המבוססת על המציאות האנושית ההתהנהגותית זו שאנו מכירים מעצמנו ע"פ רוב.
והיא טוענת שהתיאוריה הזו אלגנטית מאוד.
אבל יש בה הנחה בעייתית אחת: שהיא מניחה שמשקיעים פועלים בצורה רציונלית.בפועל, בני אדם רחוקים מלהיות רציונליים לחלוטין - במיוחד כשמדובר בכסף.
מחקרים של דניאל כהנמן ועמוס טברסקי הראו שהמוח האנושי מלא בהטיות פסיכולוגיות. למשל, אנשים חווים הפסד בצורה חזקה יותר מאשר רווח באותו גודל. התוצאה היא שהם לעיתים מחזיקים מניות מפסידות זמן רב מדי.
יש גם את אפקט העדר. כאשר השוק עולה, יותר ויותר אנשים רוצים להצטרף לחגיגה. כאשר הוא יורד, רבים ממהרים למכור (ע"ע מדד ת"א לאחרונה, ונאסד"ק).
במצבים כאלה המחירים יכולים להתרחק מהערך הכלכלי של החברות, שכן הקונים פעלו מרגש ולא משכל, אם אכן ההטיות הללו הם שדחפו אותם לקנייה.
לפעמים זה נגמר בבועה.
דוגמה קלאסית לכך היא בועת הדוט-קום של סוף שנות ה-90.
באותן שנים חברות אינטרנט רבות נסחרו בשווי עצום למרות שלא היו להן כמעט הכנסות. האווירה הייתה אופטימית מאוד - אולי אופטימית מדי.
כאשר הבועה התפוצצה בשנת 2000, רבים מהחברות האלו נעלמו לחלוטין.
גם משבר הסאב-פריים בשנת 2008 העלה שאלות דומות לגבי מידת היעילות של השווקים.
הייתי אולי אומר שעיקר הוויכוח ביניהם הוא האם השווי המתומחר של החברות, שמשקיעים וסוחרים מתמחרים את החברות, הינו שווי אמיתי?
אבל יש בעיה קטנה עם הביקורת הזו וטענת הנגד הטוענת שאפשר למצוא חברות שמתומחרות בזול ולא לפי שווין האמיתי.
למרות כל הדוגמאות לבועות, יש נתון אחד שמקשה מאוד על מי שטוען שקל לנצח את השוק.
חברת S&P (כן זאת שייצרה את מדד הS&P500 המפורסם כל כך) מפרסמת כבר שנים דוחו"ת מחקריים בשם SPIVA, שמשווים בין קרנות השקעה אקטיביות לבין המדדים שהן מנסות לנצח.
והנתונים… לא מאוד מחמיאים למנהלי הקרנות.
בטווח קצר חלקם מצליחים להכות את המדד.
אבל כאשר מסתכלים על תקופות של 10 או 15 שנים - יותר מ-90% מהם מפגרים אחריו!.
תקראו את השורה הזאת שוב!זה לא אומר שאי אפשר להצליח. יש משקיעים יוצאי דופן כמו וורן באפט (ע"ע קרן פימי).
אבל מבחינה סטטיסטית, להכות את השוק לאורך זמן זו משימה קשה מאוד.
ולמצוא את הקרן האקטיבית הזו, זה כנראה קשה עד בלתי אפשרי...אז איפה האמת בין התאוריות?
כנראה איפשהו באמצע.
השווקים אינם מושלמים. בני אדם עושים טעויות, ולפעמים נוצרים מחירים מופרזים - למעלה או למטה.
אבל מצד שני, השוק גם יעיל מספיק כדי להפוך את מציאת הטעויות האלו למשימה לא פשוטה בכלל.
וזו כנראה הסיבה לכך שמשקיעים רבים הגיעו למסקנה די פרקטית: במקום לנסות לבחור את המניה שתנצח - פשוט להחזיק חלק גדול מהשוק כולו ע"י קרנות סל רחבות המחקות מדדים.
זה אולי לא נשמע מרגש במיוחד, ומאוד משמעמם לעיתים.
אבל עבור לא מעט אנשים, זו דווקא אסטרטגיה שעובדת די טוב לאורך זמן.
ואם אתם רוצים לעשות משהו מרגש עם כספכם תנו אותו לעניים, זה מרגש פי 100!
אהבתם? אשמח לשמוע... כי זה עלה לי בשעות, טיוטות, מחיקות, וכתיבות! בשבילכם...
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.@העץ-הרענן
הנקודה היא שגם אם אדם פרטי לא יעיל רוב הכסף הוא מוסדי והמוסדיים 100% יעילים כי זה לא הכסף שלהם ואין הטיות פסיכלוגיות -
-
-
-
ודאי
ושם יש כבר 6 מאמריםלאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
-
-
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
-
בכל יום בשעות המסחר בוול סטריט מתרחש ניסוי כלכלי עצום.
מיליוני אנשים - משקיעים פרטיים, קרנות ענק, אנליסטים, ויותר ויותר גם אלגוריתמים - מנסים כולם לעשות דבר אחד: למצוא מניה שהשוק מתמחר לא נכון.ההיגיון פשוט. אם תמצא חברה ששווה 100 דולר אבל נסחרת ב-80, תוכל לקנות אותה ולהרוויח כשהמחיר יתיישר עם הערך האמיתי.
ומי לא רוצה להשים את היד במקום הנכון בזמן הנכון?!אבל כאן עולה שאלה מעניינת.
אם כל כך הרבה אנשים חכמים מחפשים כל הזמן טעויות במחירים - למה בכלל אמורות להישאר טעויות?
זו השאלה שעומדת במרכז אחד הוויכוחים הגדולים ביותר בכלכלה המודרנית.
רעיון די מוזר מתחילת המאה ה-20
כדי להבין מאיפה הוויכוח הזה התחיל, צריך לחזור יותר ממאה שנה אחורה.
בשנת 1900 מתמטיקאי צרפתי בשם לואי באשלייה כתב עבודת דוקטורט בשם The Theory of Speculation. הוא הציע רעיון שהיה חריג מאוד לאותה תקופה: ייתכן שתנועות מחירי המניות מתנהגות כמו תהליך אקראי.
במילים אחרות - אם מניה עלתה אתמול, זה לא אומר כמעט כלום על מה שתעשה מחר.
הרעיון הזה נשמע אינטואיטיבית קצת מוזר. הרי משקיעים מנסים לנתח חברות, לקרוא דוחות, להבין מגמות. אז איך ייתכן שהמחירים מתנהגים כמעט כמו הטלת מטבע?
במשך שנים רבות העבודה של באשלייה כמעט נשכחה. רק בשנות ה-60 כלכלן אמריקאי בשם יוג'ין פאמה החזיר את הרעיון הזה למרכז הבמה - והפך אותו למה שנקרא היום תיאוריית השוק היעיל.
השוק אולי נראה אקראי - דווקא בגלל שהוא יעיל.
הטענה של פאמה הייתה מעניינת:
הסיבה שמחירי מניות נראים אקראיים היא לא שהשוק כאוטי, אלא להפך - שהוא יעיל מאוד.תחשוב מה קורה כשמתפרסם מידע חדש על חברה.
דוח רווחים, החלטת ריבית, שמועה על מיזוג.בתוך שניות אלפי משקיעים מנתחים את המידע הזה ופועלים בהתאם. קונים. מוכרים. משנים פוזיציות.
המחיר מתעדכן.
אם כך, המחיר שאנחנו רואים עכשיו כבר משקף את כל המידע הידוע (זה מה שנקרא - מגולם). לכן השינוי הבא במחיר יקרה רק כאשר יופיע מידע חדש - ומידע חדש הוא בהגדרה בלתי צפוי.
זו הסיבה שהמחירים נראים אקראיים.
פאמה גם ניסה לדייק את הרעיון הזה וחילק אותו לשלוש רמות.
הגרסה הבסיסית ביותר נקראת היעילות החלשה. לפי הגישה הזו, כל המידע ההיסטורי על מחירי מניות כבר מגולם במחיר הנוכחי. לכן ניתוח גרפים או תבניות טכניות לא אמור לתת יתרון קבוע למשקיע.
הרמה השנייה - היעילות החצי-חזקה - מרחיבה את הטענה. כאן ההנחה היא שהמחיר משקף את כל המידע הציבורי: דוחות כספיים, נתוני מאקרו, תחזיות אנליסטים.
אם זה נכון, גם ניתוח עמוק לא אמור לאפשר למשקיע להכות את השוק לאורך זמן.
יש גם גרסה שלישית, קיצונית יותר, שטוענת שהמחירים משקפים אפילו מידע פנים. רוב הכלכלנים לא באמת מאמינים שזה מתקיים במציאות, אבל היא משמשת כגבול תיאורטי.
ואז מגיעה טענת הנגד המבוססת על המציאות האנושית ההתהנהגותית זו שאנו מכירים מעצמנו ע"פ רוב.
והיא טוענת שהתיאוריה הזו אלגנטית מאוד.
אבל יש בה הנחה בעייתית אחת: שהיא מניחה שמשקיעים פועלים בצורה רציונלית.בפועל, בני אדם רחוקים מלהיות רציונליים לחלוטין - במיוחד כשמדובר בכסף.
מחקרים של דניאל כהנמן ועמוס טברסקי הראו שהמוח האנושי מלא בהטיות פסיכולוגיות. למשל, אנשים חווים הפסד בצורה חזקה יותר מאשר רווח באותו גודל. התוצאה היא שהם לעיתים מחזיקים מניות מפסידות זמן רב מדי.
יש גם את אפקט העדר. כאשר השוק עולה, יותר ויותר אנשים רוצים להצטרף לחגיגה. כאשר הוא יורד, רבים ממהרים למכור (ע"ע מדד ת"א לאחרונה, ונאסד"ק).
במצבים כאלה המחירים יכולים להתרחק מהערך הכלכלי של החברות, שכן הקונים פעלו מרגש ולא משכל, אם אכן ההטיות הללו הם שדחפו אותם לקנייה.
לפעמים זה נגמר בבועה.
דוגמה קלאסית לכך היא בועת הדוט-קום של סוף שנות ה-90.
באותן שנים חברות אינטרנט רבות נסחרו בשווי עצום למרות שלא היו להן כמעט הכנסות. האווירה הייתה אופטימית מאוד - אולי אופטימית מדי.
כאשר הבועה התפוצצה בשנת 2000, רבים מהחברות האלו נעלמו לחלוטין.
גם משבר הסאב-פריים בשנת 2008 העלה שאלות דומות לגבי מידת היעילות של השווקים.
הייתי אולי אומר שעיקר הוויכוח ביניהם הוא האם השווי המתומחר של החברות, שמשקיעים וסוחרים מתמחרים את החברות, הינו שווי אמיתי?
אבל יש בעיה קטנה עם הביקורת הזו וטענת הנגד הטוענת שאפשר למצוא חברות שמתומחרות בזול ולא לפי שווין האמיתי.
למרות כל הדוגמאות לבועות, יש נתון אחד שמקשה מאוד על מי שטוען שקל לנצח את השוק.
חברת S&P (כן זאת שייצרה את מדד הS&P500 המפורסם כל כך) מפרסמת כבר שנים דוחו"ת מחקריים בשם SPIVA, שמשווים בין קרנות השקעה אקטיביות לבין המדדים שהן מנסות לנצח.
והנתונים… לא מאוד מחמיאים למנהלי הקרנות.
בטווח קצר חלקם מצליחים להכות את המדד.
אבל כאשר מסתכלים על תקופות של 10 או 15 שנים - יותר מ-90% מהם מפגרים אחריו!.
תקראו את השורה הזאת שוב!זה לא אומר שאי אפשר להצליח. יש משקיעים יוצאי דופן כמו וורן באפט (ע"ע קרן פימי).
אבל מבחינה סטטיסטית, להכות את השוק לאורך זמן זו משימה קשה מאוד.
ולמצוא את הקרן האקטיבית הזו, זה כנראה קשה עד בלתי אפשרי...אז איפה האמת בין התאוריות?
כנראה איפשהו באמצע.
השווקים אינם מושלמים. בני אדם עושים טעויות, ולפעמים נוצרים מחירים מופרזים - למעלה או למטה.
אבל מצד שני, השוק גם יעיל מספיק כדי להפוך את מציאת הטעויות האלו למשימה לא פשוטה בכלל.
וזו כנראה הסיבה לכך שמשקיעים רבים הגיעו למסקנה די פרקטית: במקום לנסות לבחור את המניה שתנצח - פשוט להחזיק חלק גדול מהשוק כולו ע"י קרנות סל רחבות המחקות מדדים.
זה אולי לא נשמע מרגש במיוחד, ומאוד משמעמם לעיתים.
אבל עבור לא מעט אנשים, זו דווקא אסטרטגיה שעובדת די טוב לאורך זמן.
ואם אתם רוצים לעשות משהו מרגש עם כספכם תנו אותו לעניים, זה מרגש פי 100!
אהבתם? אשמח לשמוע... כי זה עלה לי בשעות, טיוטות, מחיקות, וכתיבות! בשבילכם...
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.אבל כאשר מסתכלים על תקופות של 10 או 15 שנים — יותר מ-90% מהם מפגרים אחריו!.
תקראו את השורה הזאת שוב!זה מדהים שעדיין יש את החכמולוגים שחושבים שהם ינצחו את השיטה, למרות שאין להם את הכלים שיש למנהלי הקרנות האקטיבים.
-
בכל יום בשעות המסחר בוול סטריט מתרחש ניסוי כלכלי עצום.
מיליוני אנשים - משקיעים פרטיים, קרנות ענק, אנליסטים, ויותר ויותר גם אלגוריתמים - מנסים כולם לעשות דבר אחד: למצוא מניה שהשוק מתמחר לא נכון.ההיגיון פשוט. אם תמצא חברה ששווה 100 דולר אבל נסחרת ב-80, תוכל לקנות אותה ולהרוויח כשהמחיר יתיישר עם הערך האמיתי.
ומי לא רוצה להשים את היד במקום הנכון בזמן הנכון?!אבל כאן עולה שאלה מעניינת.
אם כל כך הרבה אנשים חכמים מחפשים כל הזמן טעויות במחירים - למה בכלל אמורות להישאר טעויות?
זו השאלה שעומדת במרכז אחד הוויכוחים הגדולים ביותר בכלכלה המודרנית.
רעיון די מוזר מתחילת המאה ה-20
כדי להבין מאיפה הוויכוח הזה התחיל, צריך לחזור יותר ממאה שנה אחורה.
בשנת 1900 מתמטיקאי צרפתי בשם לואי באשלייה כתב עבודת דוקטורט בשם The Theory of Speculation. הוא הציע רעיון שהיה חריג מאוד לאותה תקופה: ייתכן שתנועות מחירי המניות מתנהגות כמו תהליך אקראי.
במילים אחרות - אם מניה עלתה אתמול, זה לא אומר כמעט כלום על מה שתעשה מחר.
הרעיון הזה נשמע אינטואיטיבית קצת מוזר. הרי משקיעים מנסים לנתח חברות, לקרוא דוחות, להבין מגמות. אז איך ייתכן שהמחירים מתנהגים כמעט כמו הטלת מטבע?
במשך שנים רבות העבודה של באשלייה כמעט נשכחה. רק בשנות ה-60 כלכלן אמריקאי בשם יוג'ין פאמה החזיר את הרעיון הזה למרכז הבמה - והפך אותו למה שנקרא היום תיאוריית השוק היעיל.
השוק אולי נראה אקראי - דווקא בגלל שהוא יעיל.
הטענה של פאמה הייתה מעניינת:
הסיבה שמחירי מניות נראים אקראיים היא לא שהשוק כאוטי, אלא להפך - שהוא יעיל מאוד.תחשוב מה קורה כשמתפרסם מידע חדש על חברה.
דוח רווחים, החלטת ריבית, שמועה על מיזוג.בתוך שניות אלפי משקיעים מנתחים את המידע הזה ופועלים בהתאם. קונים. מוכרים. משנים פוזיציות.
המחיר מתעדכן.
אם כך, המחיר שאנחנו רואים עכשיו כבר משקף את כל המידע הידוע (זה מה שנקרא - מגולם). לכן השינוי הבא במחיר יקרה רק כאשר יופיע מידע חדש - ומידע חדש הוא בהגדרה בלתי צפוי.
זו הסיבה שהמחירים נראים אקראיים.
פאמה גם ניסה לדייק את הרעיון הזה וחילק אותו לשלוש רמות.
הגרסה הבסיסית ביותר נקראת היעילות החלשה. לפי הגישה הזו, כל המידע ההיסטורי על מחירי מניות כבר מגולם במחיר הנוכחי. לכן ניתוח גרפים או תבניות טכניות לא אמור לתת יתרון קבוע למשקיע.
הרמה השנייה - היעילות החצי-חזקה - מרחיבה את הטענה. כאן ההנחה היא שהמחיר משקף את כל המידע הציבורי: דוחות כספיים, נתוני מאקרו, תחזיות אנליסטים.
אם זה נכון, גם ניתוח עמוק לא אמור לאפשר למשקיע להכות את השוק לאורך זמן.
יש גם גרסה שלישית, קיצונית יותר, שטוענת שהמחירים משקפים אפילו מידע פנים. רוב הכלכלנים לא באמת מאמינים שזה מתקיים במציאות, אבל היא משמשת כגבול תיאורטי.
ואז מגיעה טענת הנגד המבוססת על המציאות האנושית ההתהנהגותית זו שאנו מכירים מעצמנו ע"פ רוב.
והיא טוענת שהתיאוריה הזו אלגנטית מאוד.
אבל יש בה הנחה בעייתית אחת: שהיא מניחה שמשקיעים פועלים בצורה רציונלית.בפועל, בני אדם רחוקים מלהיות רציונליים לחלוטין - במיוחד כשמדובר בכסף.
מחקרים של דניאל כהנמן ועמוס טברסקי הראו שהמוח האנושי מלא בהטיות פסיכולוגיות. למשל, אנשים חווים הפסד בצורה חזקה יותר מאשר רווח באותו גודל. התוצאה היא שהם לעיתים מחזיקים מניות מפסידות זמן רב מדי.
יש גם את אפקט העדר. כאשר השוק עולה, יותר ויותר אנשים רוצים להצטרף לחגיגה. כאשר הוא יורד, רבים ממהרים למכור (ע"ע מדד ת"א לאחרונה, ונאסד"ק).
במצבים כאלה המחירים יכולים להתרחק מהערך הכלכלי של החברות, שכן הקונים פעלו מרגש ולא משכל, אם אכן ההטיות הללו הם שדחפו אותם לקנייה.
לפעמים זה נגמר בבועה.
דוגמה קלאסית לכך היא בועת הדוט-קום של סוף שנות ה-90.
באותן שנים חברות אינטרנט רבות נסחרו בשווי עצום למרות שלא היו להן כמעט הכנסות. האווירה הייתה אופטימית מאוד - אולי אופטימית מדי.
כאשר הבועה התפוצצה בשנת 2000, רבים מהחברות האלו נעלמו לחלוטין.
גם משבר הסאב-פריים בשנת 2008 העלה שאלות דומות לגבי מידת היעילות של השווקים.
הייתי אולי אומר שעיקר הוויכוח ביניהם הוא האם השווי המתומחר של החברות, שמשקיעים וסוחרים מתמחרים את החברות, הינו שווי אמיתי?
אבל יש בעיה קטנה עם הביקורת הזו וטענת הנגד הטוענת שאפשר למצוא חברות שמתומחרות בזול ולא לפי שווין האמיתי.
למרות כל הדוגמאות לבועות, יש נתון אחד שמקשה מאוד על מי שטוען שקל לנצח את השוק.
חברת S&P (כן זאת שייצרה את מדד הS&P500 המפורסם כל כך) מפרסמת כבר שנים דוחו"ת מחקריים בשם SPIVA, שמשווים בין קרנות השקעה אקטיביות לבין המדדים שהן מנסות לנצח.
והנתונים… לא מאוד מחמיאים למנהלי הקרנות.
בטווח קצר חלקם מצליחים להכות את המדד.
אבל כאשר מסתכלים על תקופות של 10 או 15 שנים - יותר מ-90% מהם מפגרים אחריו!.
תקראו את השורה הזאת שוב!זה לא אומר שאי אפשר להצליח. יש משקיעים יוצאי דופן כמו וורן באפט (ע"ע קרן פימי).
אבל מבחינה סטטיסטית, להכות את השוק לאורך זמן זו משימה קשה מאוד.
ולמצוא את הקרן האקטיבית הזו, זה כנראה קשה עד בלתי אפשרי...אז איפה האמת בין התאוריות?
כנראה איפשהו באמצע.
השווקים אינם מושלמים. בני אדם עושים טעויות, ולפעמים נוצרים מחירים מופרזים - למעלה או למטה.
אבל מצד שני, השוק גם יעיל מספיק כדי להפוך את מציאת הטעויות האלו למשימה לא פשוטה בכלל.
וזו כנראה הסיבה לכך שמשקיעים רבים הגיעו למסקנה די פרקטית: במקום לנסות לבחור את המניה שתנצח - פשוט להחזיק חלק גדול מהשוק כולו ע"י קרנות סל רחבות המחקות מדדים.
זה אולי לא נשמע מרגש במיוחד, ומאוד משמעמם לעיתים.
אבל עבור לא מעט אנשים, זו דווקא אסטרטגיה שעובדת די טוב לאורך זמן.
ואם אתם רוצים לעשות משהו מרגש עם כספכם תנו אותו לעניים, זה מרגש פי 100!
אהבתם? אשמח לשמוע... כי זה עלה לי בשעות, טיוטות, מחיקות, וכתיבות! בשבילכם...
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.אהבתם? אשמח לשמוע... כי זה עלה לי בשעות, טיוטות, מחיקות, וכתיבות! בשבילכם...
מאוד
תמשיך לכתוב עוד מאמרים. -
אבל כאשר מסתכלים על תקופות של 10 או 15 שנים — יותר מ-90% מהם מפגרים אחריו!.
תקראו את השורה הזאת שוב!זה מדהים שעדיין יש את החכמולוגים שחושבים שהם ינצחו את השיטה, למרות שאין להם את הכלים שיש למנהלי הקרנות האקטיבים.
- הם טוענים שלמנהלי הקרנות יש יכולות מוגבלות עקב חוקים רגולטוריים.
- תודה שמחתני!
-
ש שמח בחלקו פיצל נושא זה ב


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)