

לא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!
-
@צמיחה כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
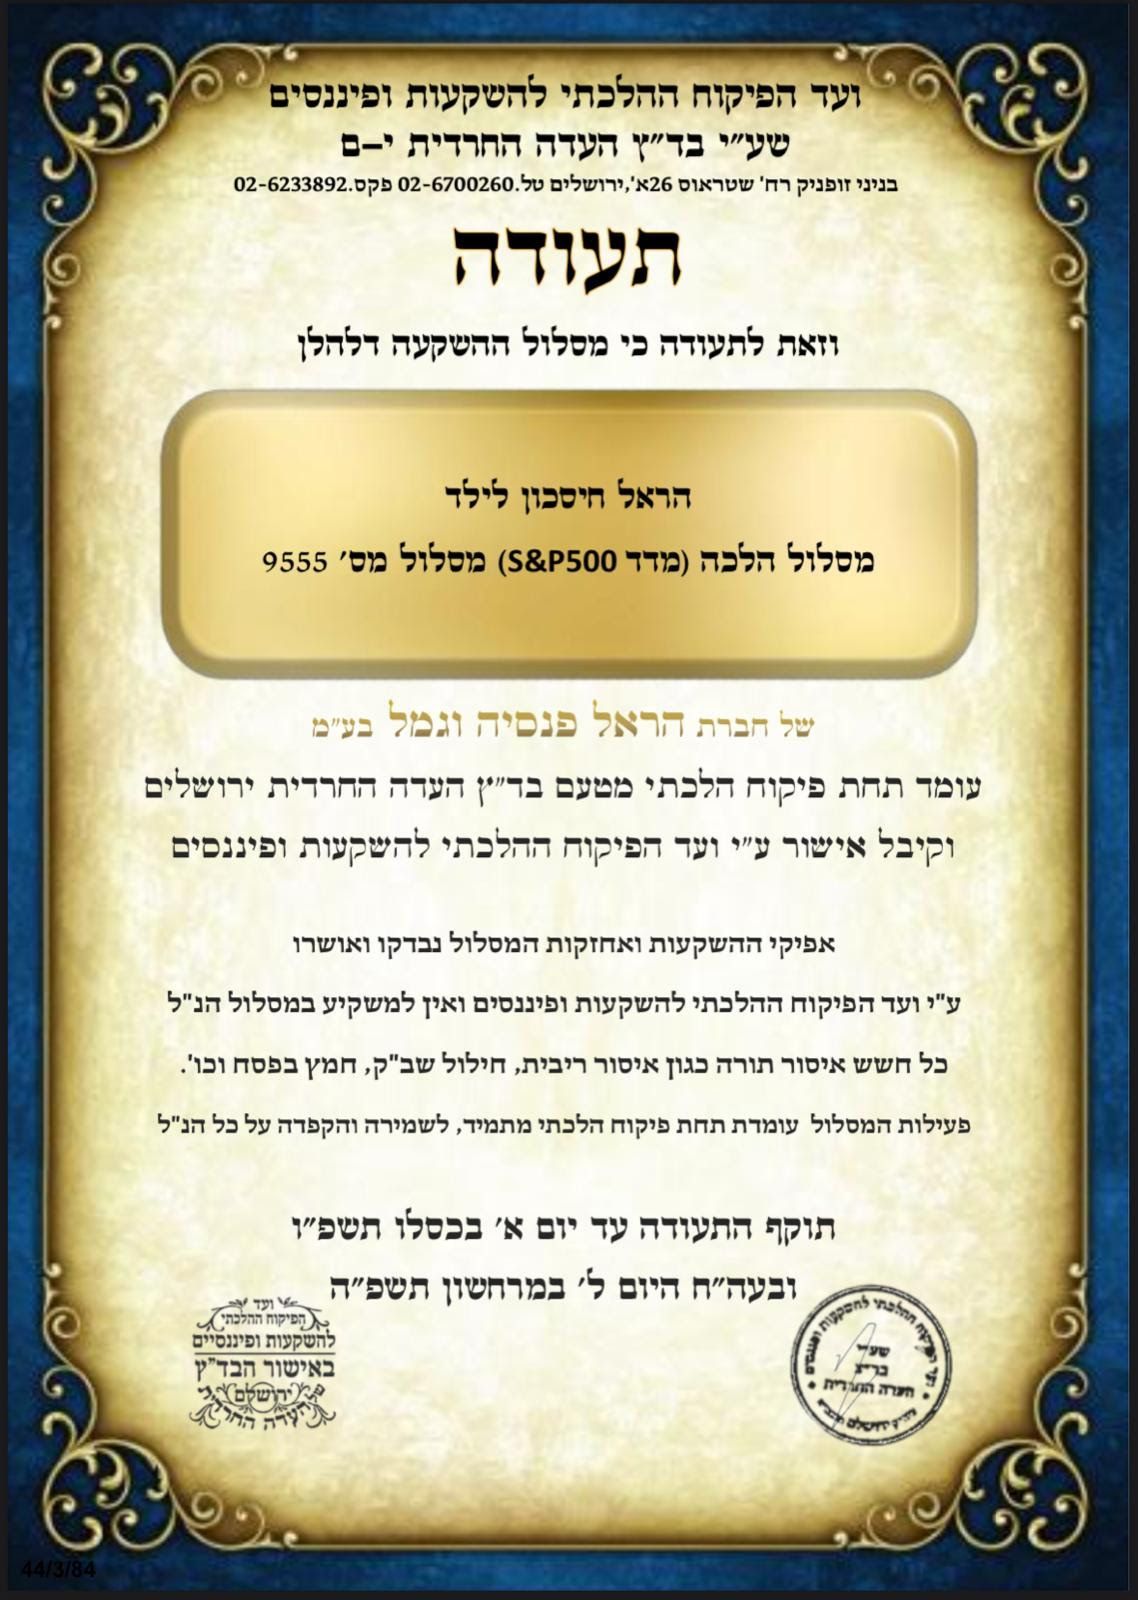
האם יש עדכון מה תמהילי ההשקעה מהיום של הראל הלכה,
האם זה עוקב מדד S&P500 או שזה לא עוקב אחרי מדד מסויים.זה ודאי לא עוקב אחרי מדד מסוים
זה סיכון מוגבר 75 אחוז מניות@רואה-את-הנולד
אבל בתעודת כשרות בד"ץ העד"ח הם כתבו S&P500.
וגם אהרן זלץ כתב כך על סמך זה.
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רואה-את-הנולד
אבל בתעודת כשרות בד"ץ העד"ח הם כתבו S&P500.
וגם אהרן זלץ כתב כך על סמך זה.
@צמיחה
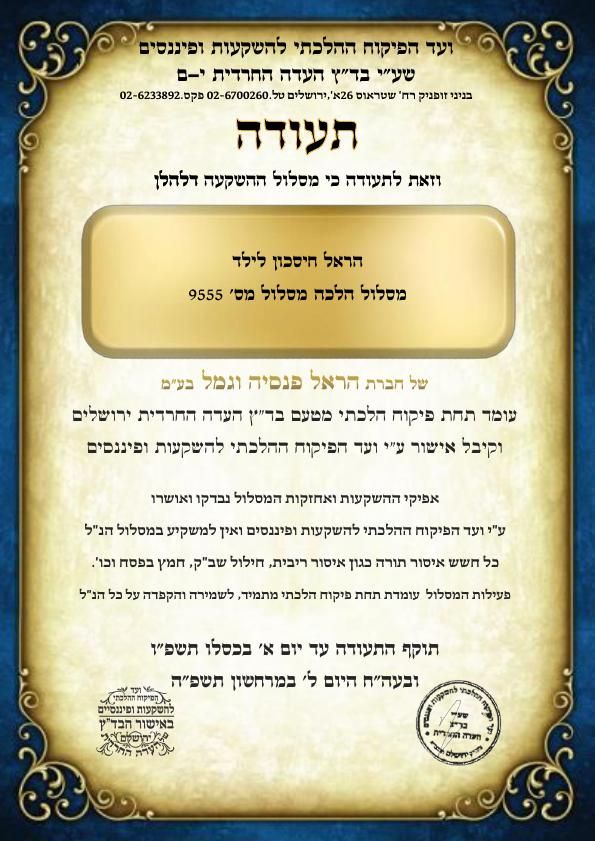
זה התעודה הנכונה מה שיש לכם זה טעות
-
@צמיחה
זה התעודה הנכונה מה שיש לכם זה טעות
@רואה-את-הנולד
התעודה שהעליתי זה מה שכבר העלו בפורום כאן,
זה ממש מוזר שיש שתי תעודות שנחתמו באותו יום על אותו מסלול...לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רואה-את-הנולד
התעודה שהעליתי זה מה שכבר העלו בפורום כאן,
זה ממש מוזר שיש שתי תעודות שנחתמו באותו יום על אותו מסלול...@צמיחה זה מה שיש עכשיו באתר של הראל
מסלול ההשקעה לא מעודכן עדיין -
 ר רחל עומסי התייחס לנושא זה ב
-
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
@רואה-את-הנולד כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
שמעתי שנכון שאם לא בוחרים הילד הבא מקבל את הקופה כמו של הילד הקודם
אבל זה רק על הקופה ולא על המסלול.
כך שייתכן ולא יהיה במסלול טוב או ללא כשרות
כך שמעתי, למישהו יש מידע בעניין שיוסיף.. -
@רואה-את-הנולד כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
@רחל-עומסי כתב בלא תאמינו כמה כסף אפשר להרוויח מחסכון לכל ילד!:
לילד נוסף במשפחה: כספי החיסכון ינוהלו בקופת הגמל ובמסלול שבחרתם עבור הילד שנולד לפניו.
חשוב לעקוב כי לפעמים יש טעויות
שמעתי שנכון שאם לא בוחרים הילד הבא מקבל את הקופה כמו של הילד הקודם
אבל זה רק על הקופה ולא על המסלול.
כך שייתכן ולא יהיה במסלול טוב או ללא כשרות
כך שמעתי, למישהו יש מידע בעניין שיוסיף..@מאיר-כ
מתוך הניסיון זה גם באותו מסלול ולא רק באותה חברהלפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רחל-עומסי
מעניין, אולי זה תלוי באיזו חברה,
ראית את זה בכל החברות?
זה היה במסלול ברירת מחדל?לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רחל-עומסי
מעניין, אולי זה תלוי באיזו חברה,
ראית את זה בכל החברות?
זה היה במסלול ברירת מחדל?@צמיחה
בכמה חברות
נתקלתי שבחרו לילד הראשון ושאר הילדים במסלולים שונים ובאותה חברה.מה זה מסלול ברירת מחדל בחיסכון לכל ילד?
המדינה בוחרת אקראי...
נ.ב. מלפני שנה לילד הראשון בוחרת חברה אקראית אך מסלול בסיכון גבוה (כמובן להורה שלא בוחר) -
מצרף קובץ מיחוד שכתבתי בנושא
מונגש וקליל לקריאה.
3c4819d0-f060-4c42-b236-d313d2d63f52-המדריך לבחירת קופה ומסלול והגדלת החיסכון לכל ילד חדש לאחר תיקונים.pdf


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)