

החזר מס על גמל להשקעה ועל חיסכון לכל ילד
שוק ההון והשקעות
6
פוסטים
4
כותבים
273
צפיות
3
עוקבים
-
-
אשמח לדעת האם יש החזר מס על גמל להשקעה וכן על חיסכון לכל ילד לאדם שאין לו הכנסות [אברך] או לפחות ע"י סעיף 46?
@יצירתי
תחפש כאן בפורום על זה, נכתב על כך רבות.
החזר המס הוא לפי תא משפחתי ולפי בן הזוג שהרוויח יותר, אא"כ הקופה נפתחה לפחות שנה לפני החתונה. אם נשארו נקודות זיכוי בסיסיות (2.25 לגבר ו2.75 לאשה) שלא השתמשו בהם למשכורת אפשר להשתמש בהם החזר מס רווח הון. ישנם עוד נקודות זיכוי פחות מצויות שאפשר גם איתם להשתמש לרווח הון.
סעיף 46 תקף גם לרווח הון. -
-
החזר מס על רווחים בשוק ההון
1.נקודות זיכוי בסיסיות של בן הזוג עם ההכנסה הגבוהה.
2.ע"י קבלות של תרומה לפי סעיף 46
3.תרומה של מניות דרך מערכת Jgive לכל עמותה שתרצו בניכוי 2% (כך שאם תכננת לתרום השנה נניח 20000 שקל דרך עמותות רשמיות, תתרום מניות בשווי הזה ותקנה בכסף המיועד לתרומה את אותם מניות ולא תשלם מס על מניות אלו ובנוסף תזדכה על סכום זה לפי סעיף 46)
4.מתנה לילד מעל גיל 18 שיש לו נקודות זיכוי לניצול.
5.אם אתה גר מעל 12 חודשים בעיר או ישוב בפריפריה שיש לו הטבת מס.
6.קיזוז מול הפסדים יש להתיעץ עם יועץ מס הבקי בתחום.
לא הכל מתאים לקופת גמל כמובן. בהצלחה. -
-

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות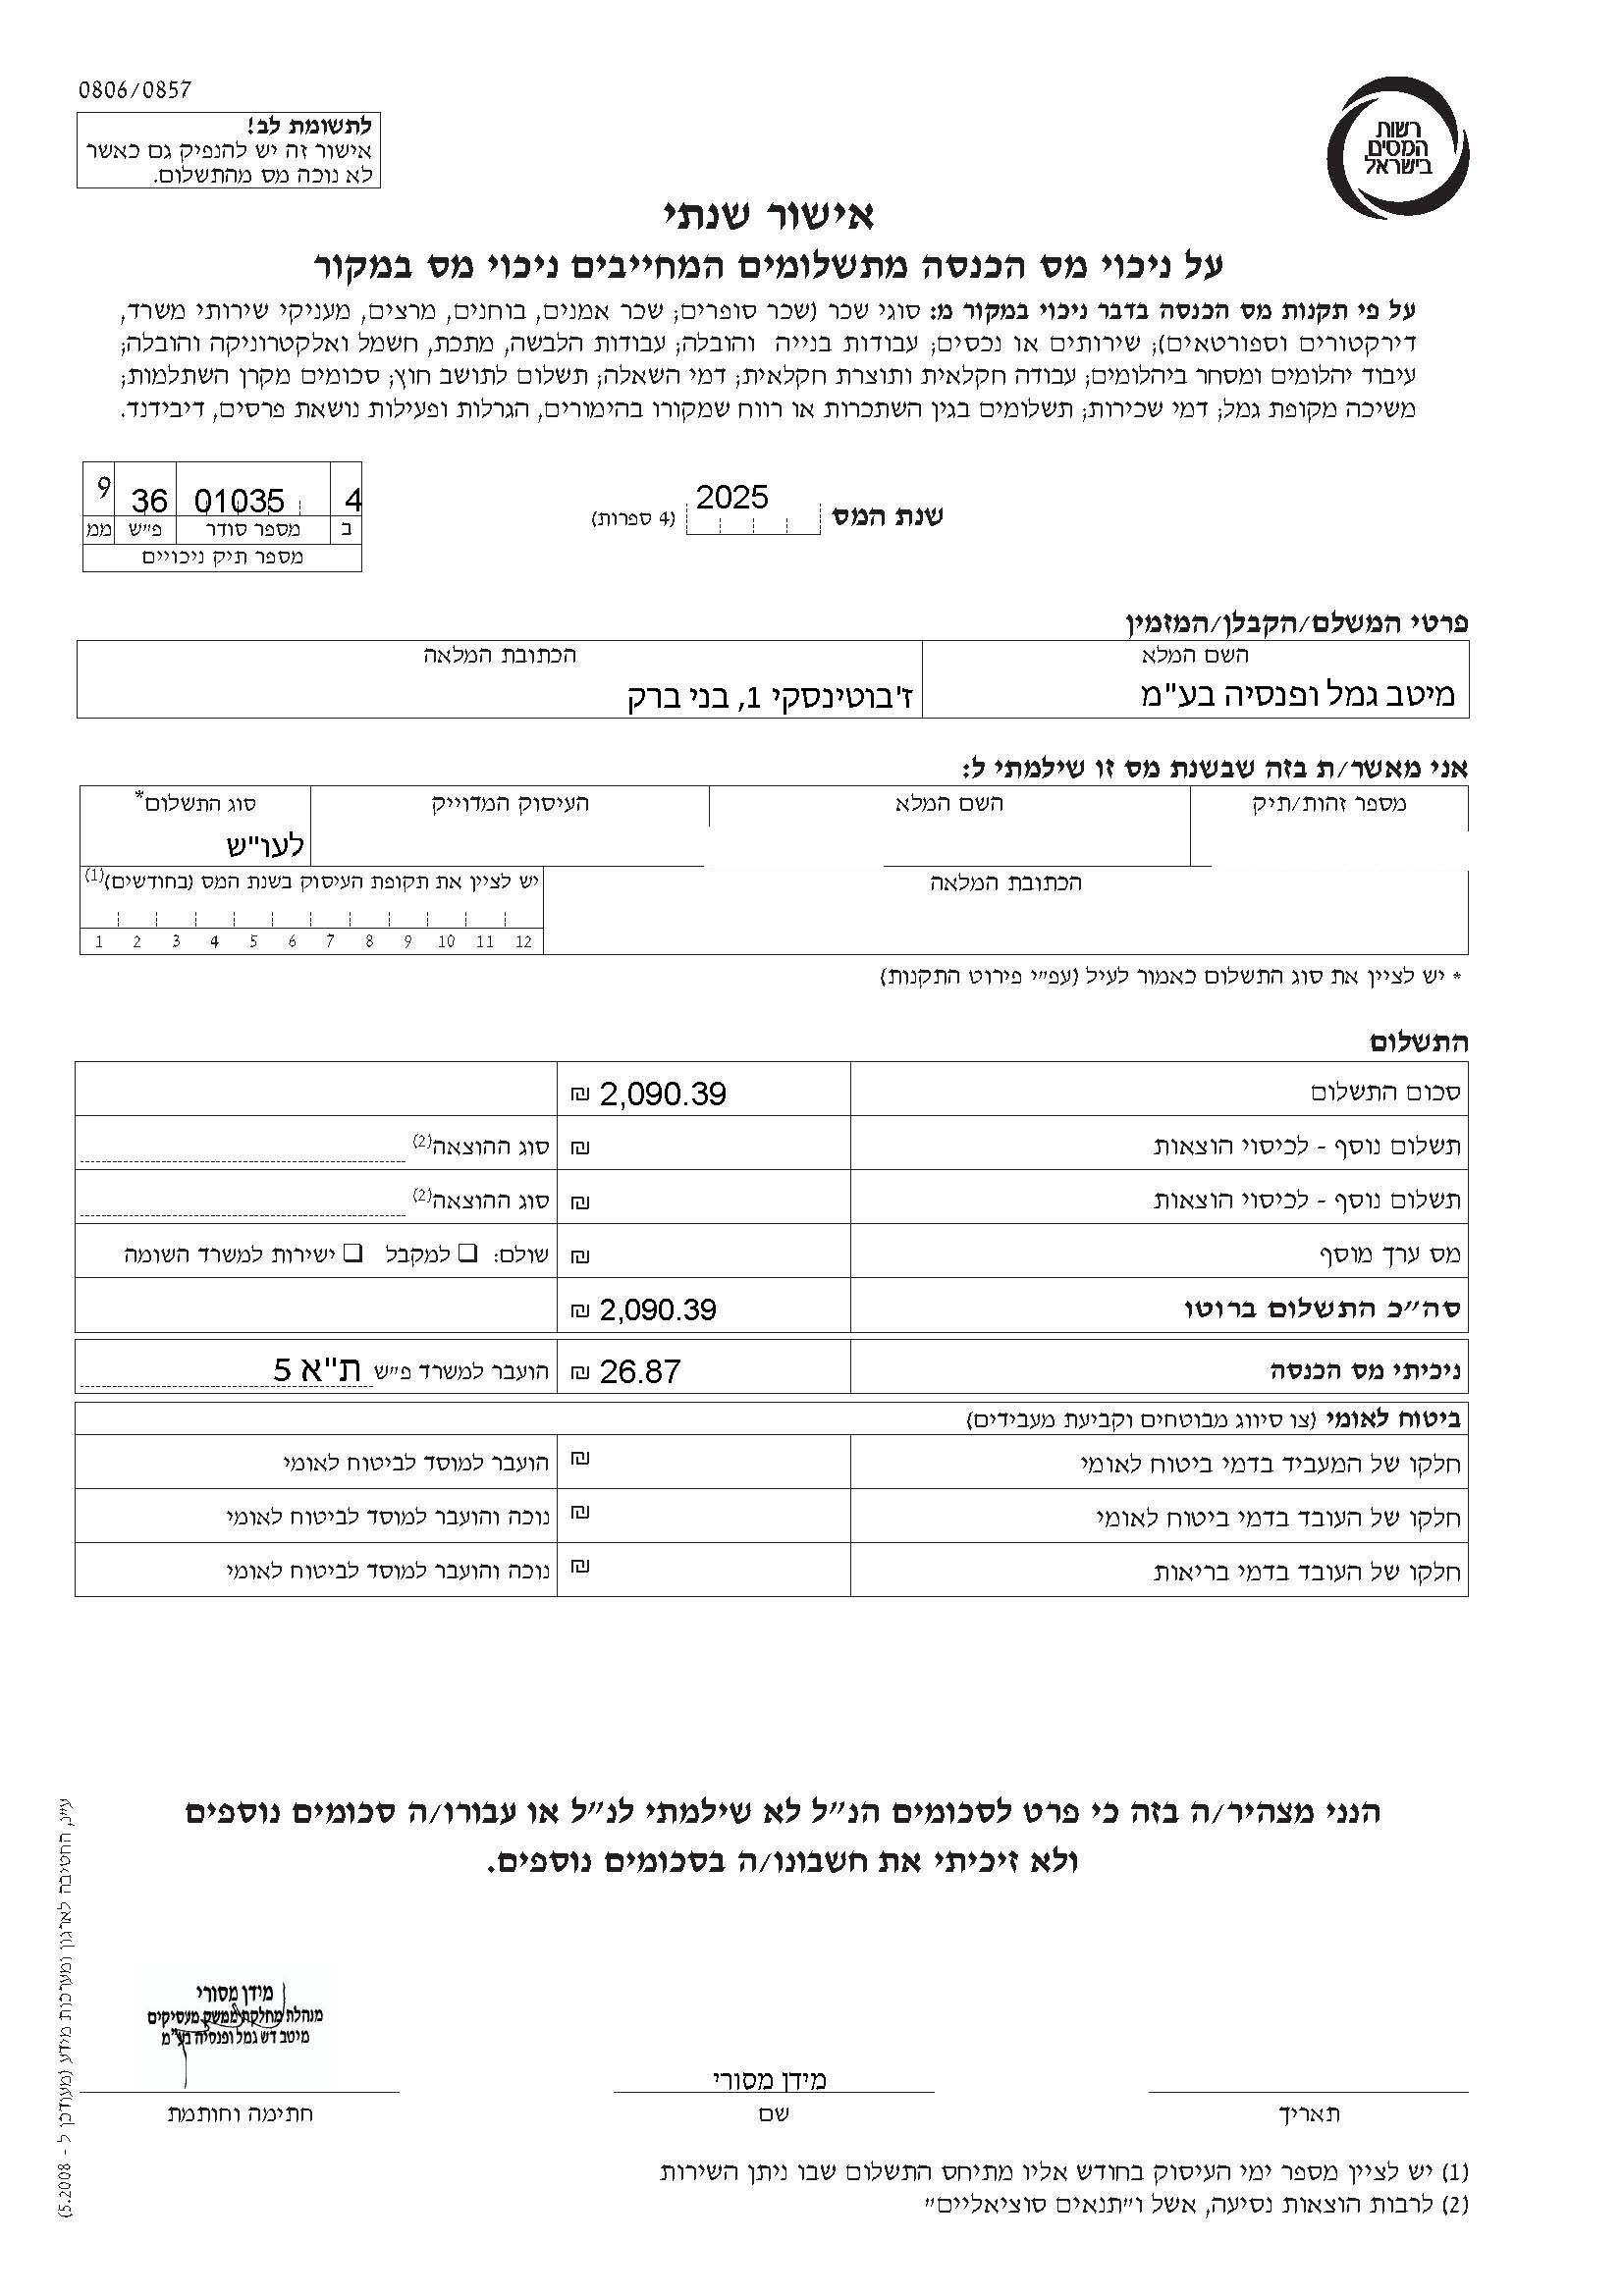



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)