

15 שנה באחוזה של 4.5 מיליון דולר. בלי לשלם משכנתא. והבנק? עדיין מנסה להוציא אותו משם.
שוק ההון והשקעות
1
פוסטים
1
כותבים
2
צפיות
1
עוקבים
-
זה נשמע כמו תסריט הוליוודי, אבל הסיפור הזה מתרחש ממש כאן, באוהיו.
בשנת 2011 החליט בנק אוף אמריקה שנגמרה הסבלנות.
לואי טלריקו, בעל אחוזה מפוארת בשכונת היוקרה ברינגטון אסטייטס באורורה, לא עמד בתשלומי המשכנתא. הבנק הגיש תביעת עיקול, והניח שבסופו של ההליך יקבל את הנכס בחזרה.
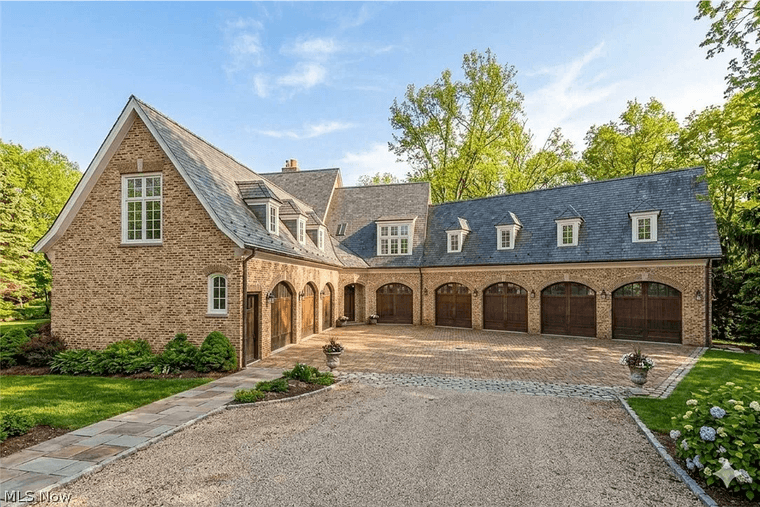
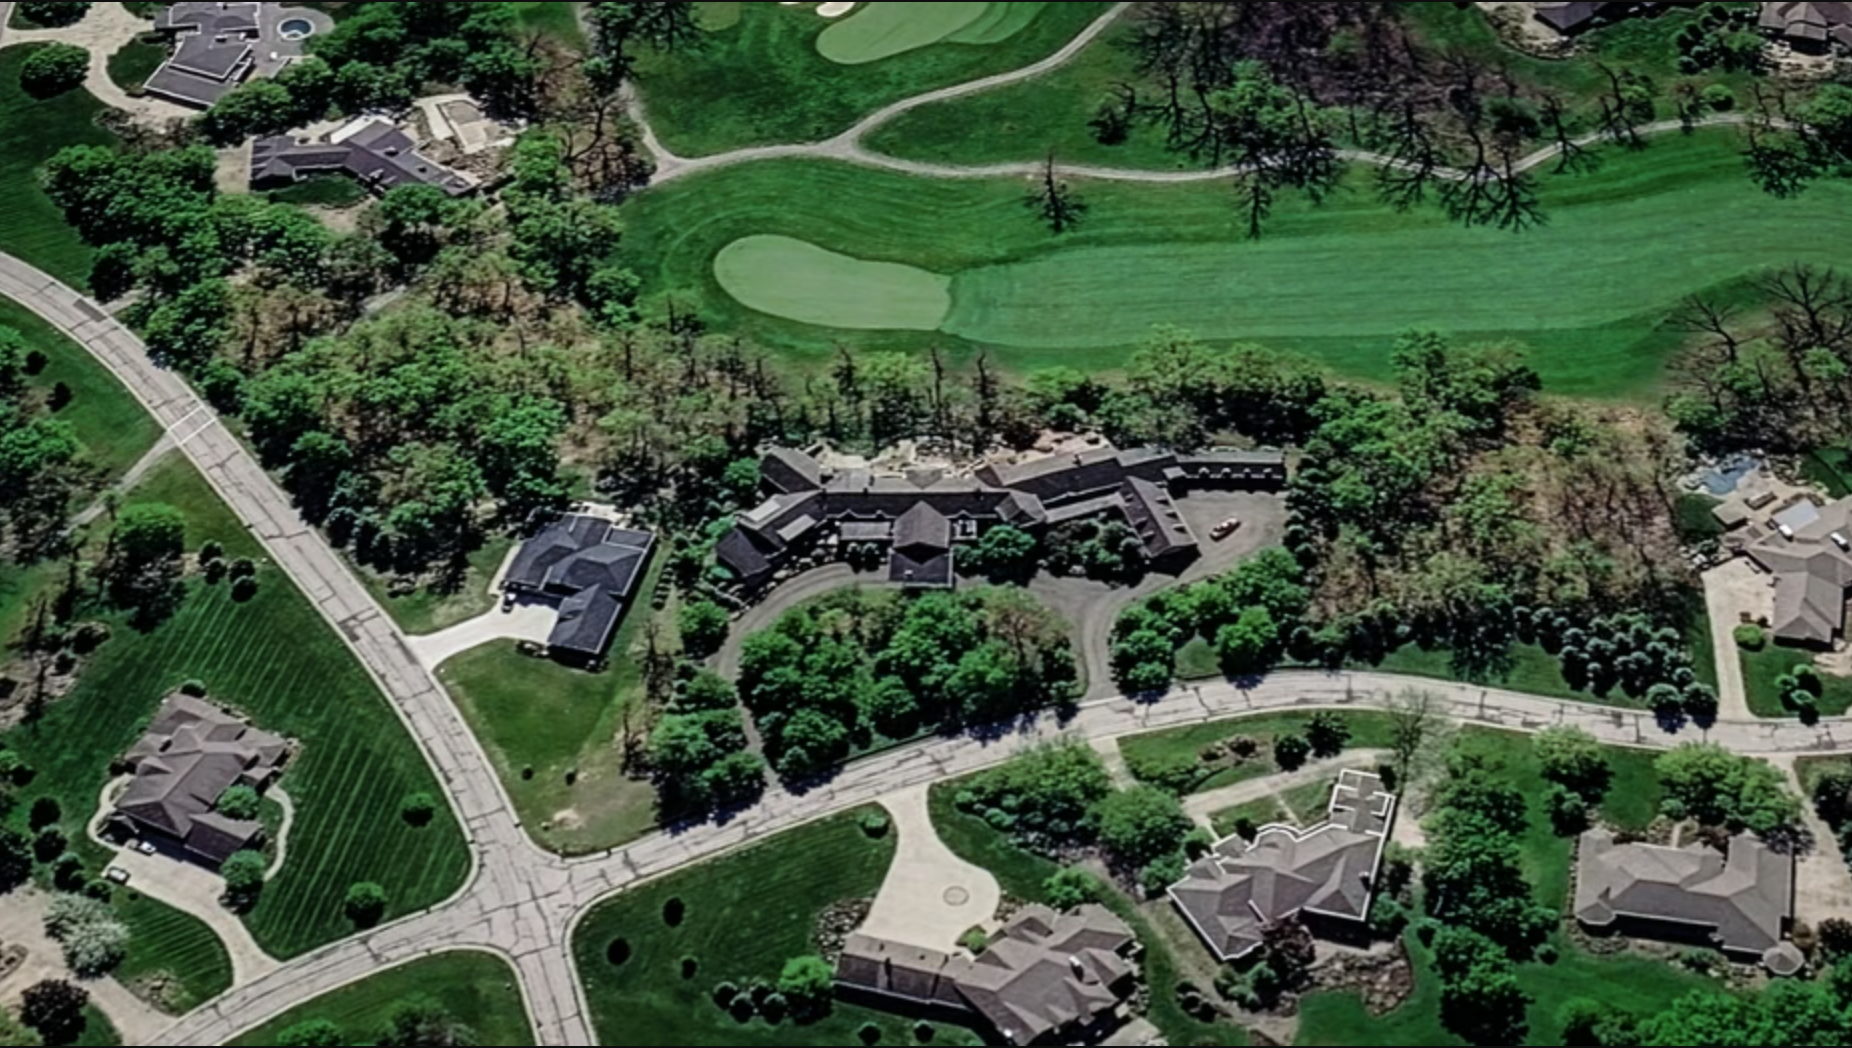
האחוזה, כ־2,580 מ"ר בנוי (על מגרש 8 דונם), ניצבת על גבעה מול הגומה ה־17 של מגרש גולף. בנייתה הוערכה בעלות של כ־4.5 מיליון דולר.
אלא שלטלריקו היו תוכניות אחרות.
הוא פתח במאבק משפטי שנמשך לא שנה, לא חמש שנים, אלא 15 שנה.
חמישה ערעורים, חמש בקשות לפשיטת רגל, דיונים, עיכובים ועוד הליכים משפטיים.
השנים חלפו. נשיאים התחלפו בבית הלבן. שוק הנדל"ן האמריקאי עבר גאות, מגפה, אינפלציה ועליית ריבית.
וטלריקו? המשיך להתגורר באחוזה.
רק בסוף 2024 ניתן סוף סוף צו העיקול. בשנת 2025 הושלמה המכירה השיפוטית, וביולי 2026 מכר הבנק את הנכס לחברת השקעות תמורת יותר מ־3 מיליון דולר.
סוף הסיפור?
ממש לא.
המשקיע החדש שילם מיליוני דולרים על האחוזה — אבל לא קיבל את המפתחות.
טלריקו עדיין התגורר בבית. נדרש הליך פינוי נוסף, וגם לאחר שבית המשפט אישר את הפינוי, נכון לדיווחים האחרונים עדיין לא נקבע מועד לביצועו.
אבל כאן מגיע החלק המעניין באמת.
כשעברנו במערכת NadlanUSA על הסיפור, עלתה שאלה שאולי חשובה אפילו יותר מההליך המשפטי:
האם ייתכן ש־15 שנות המאבק דווקא השתלמו לטלריקו מבחינה כלכלית?
הרי אדם שמפסיק לשלם משכנתא אינו רק מסתכן באובדן הבית. הוא גם מפסיק להוציא מכיסו סכומי כסף עצומים מדי חודש.
בנינו מודל כלכלי להמחשה, המבוסס על אחוזה בשווי 4.5 מיליון דולר, עם מימון בנקאי של 80%.
התוצאה הייתה מפתיעה.
במשך 15 שנה, תשלומי המשכנתא היו מסתכמים בכמעט 3.9 מיליון דולר.
ובתנאים מסוימים, גם לאחר אובדן הבית וההון העצמי שהושקע בו, מי שלא שילם עשוי להימצא ביתרון כלכלי של יותר מ־3 מיליון דולר לעומת מי ששילם כסדרו.
כמובן, זהו מודל תיאורטי ולא חשבון הכיס של טלריקו. חובות שנותרו לגבייה, הוצאות משפטיות ותשלומים אחרים יכולים לשנות לחלוטין את התוצאה.
אבל הוא חושף תופעה מרתקת: לפעמים הזמן עצמו הופך לנכס הכלכלי החשוב ביותר בסכסוך נדל"ן.
פרסמנו במגזין NadlanUSA שתי כתבות המשלימות זו את זו:
 הסיפור המשפטי: איך הליך עיקול באוהיו נמשך 15 שנה, ומדוע גם רכישת הנכס אינה מבטיחה קבלת חזקה.
https://nadlanusa.co.il/magazine/story/ohio-mansion-eviction-15-years-2026
 החשבון הכלכלי: כמה באמת שוות 15 שנות מגורים ללא תשלומי משכנתא, מי סופג את ההפסד, והאם אובדן הבית בהכרח אומר שבעליו הפסיד?
https://nadlanusa.co.il/magazine/story/fifteen-years-free-mansion-foreclosure-economics-2026
ואני סקרן לשמוע את דעתכם: האם מערכת משפטית שמאפשרת להאריך הליך כזה במשך 15 שנה מגינה על זכויות האזרח — או יוצרת תמריץ כלכלי שלא לשלם חובות?
NadlanUSA | נדל״ן ארה״ב — מאז 2007.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)