

מה קורה לפנסיה שנצברו בה 100,000 ש"ח והופסקו ההפרשות עד הפרישה?
פנסיה, גמל וקרנות השתלמות
8
פוסטים
5
כותבים
450
צפיות
5
עוקבים
-
אני שואל בשביל חבר:
יש לו מצב כזה: הוא צבר בקרן הפנסיה שלו 100,000 ש"ח, ואז מסיבה כלשהי, הוא הפסיק להפריש לקרן באופן מוחלט. מה יקרה שהוא יגיע לגיל פרישה.
השאלה היא: מה קורה עם הסכום הזה? האם הוא זכאי לקבל קצבה חודשית (גם אם קטנה), או שהוא יכול למשוך את כל הסכום כמענק חד פעמי?
אשמח מאוד לקבל הבהרות ומידע ממי שמכיר את הנושא, כדי שאוכל לעזור לו להבין את המצב.
תודה רבה!
@חופש-כלכלי
לכאורה אין סיבה שלא יקבל קצבה חודשית ככל קרן פנסיה,
אבל נתייג את @רחל-עומסי . -
אני שואל בשביל חבר:
יש לו מצב כזה: הוא צבר בקרן הפנסיה שלו 100,000 ש"ח, ואז מסיבה כלשהי, הוא הפסיק להפריש לקרן באופן מוחלט. מה יקרה שהוא יגיע לגיל פרישה.
השאלה היא: מה קורה עם הסכום הזה? האם הוא זכאי לקבל קצבה חודשית (גם אם קטנה), או שהוא יכול למשוך את כל הסכום כמענק חד פעמי?
אשמח מאוד לקבל הבהרות ומידע ממי שמכיר את הנושא, כדי שאוכל לעזור לו להבין את המצב.
תודה רבה!
@חופש-כלכלי
יקבל קצבה בהתאם לסכום שיהיה בעת הפרישה.
לגבי משיכה חד פעמית,
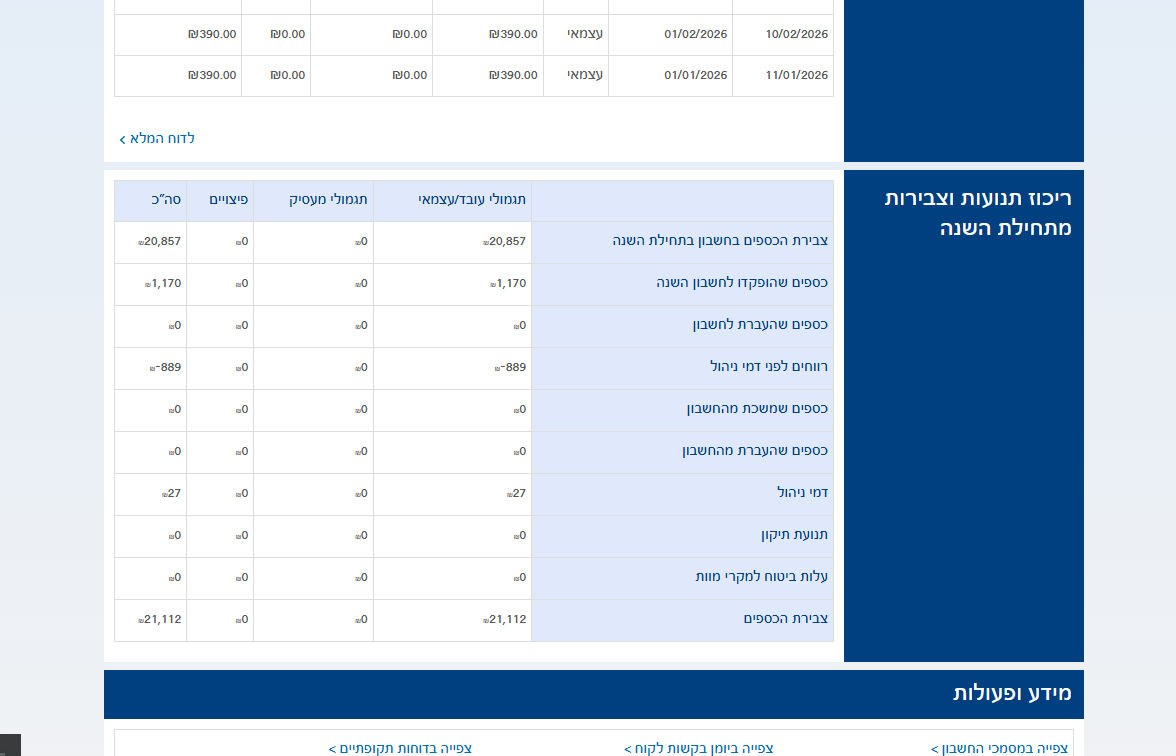
זה כבר תלוי בעת פרישה לפנסיה האם מחליטים למשוך חלק מהסכום, או לקבל את הכל כקצבה.אבל כדאי לשים לב שאם אין הפקדות לקרן פנסיה, הדמי ניהול יכולים לעלות למקסימום 0.5% מהצבירה. במקום 0.2%.
המשמעות של זה, אם מדובר באדם בגיל 30 והכסף יכול להיות מושקע לעוד 30 שנה [רק בשביל הדוגמא], אם זה במסלול מניות של 9% שנתי יהיה שם בערך 1,240,000 ש"ח בהנחת דמי ניהול 0.2%. ואם זה יהיה דמי ניהול 0.5% יהיה שם כמאה אלף פחות.
כלומר ההבדל בדמי ניהול יכול להיות שווה לכל הסכום שכבר נצבר !!דבר נוסף, וחשוב מאוד,
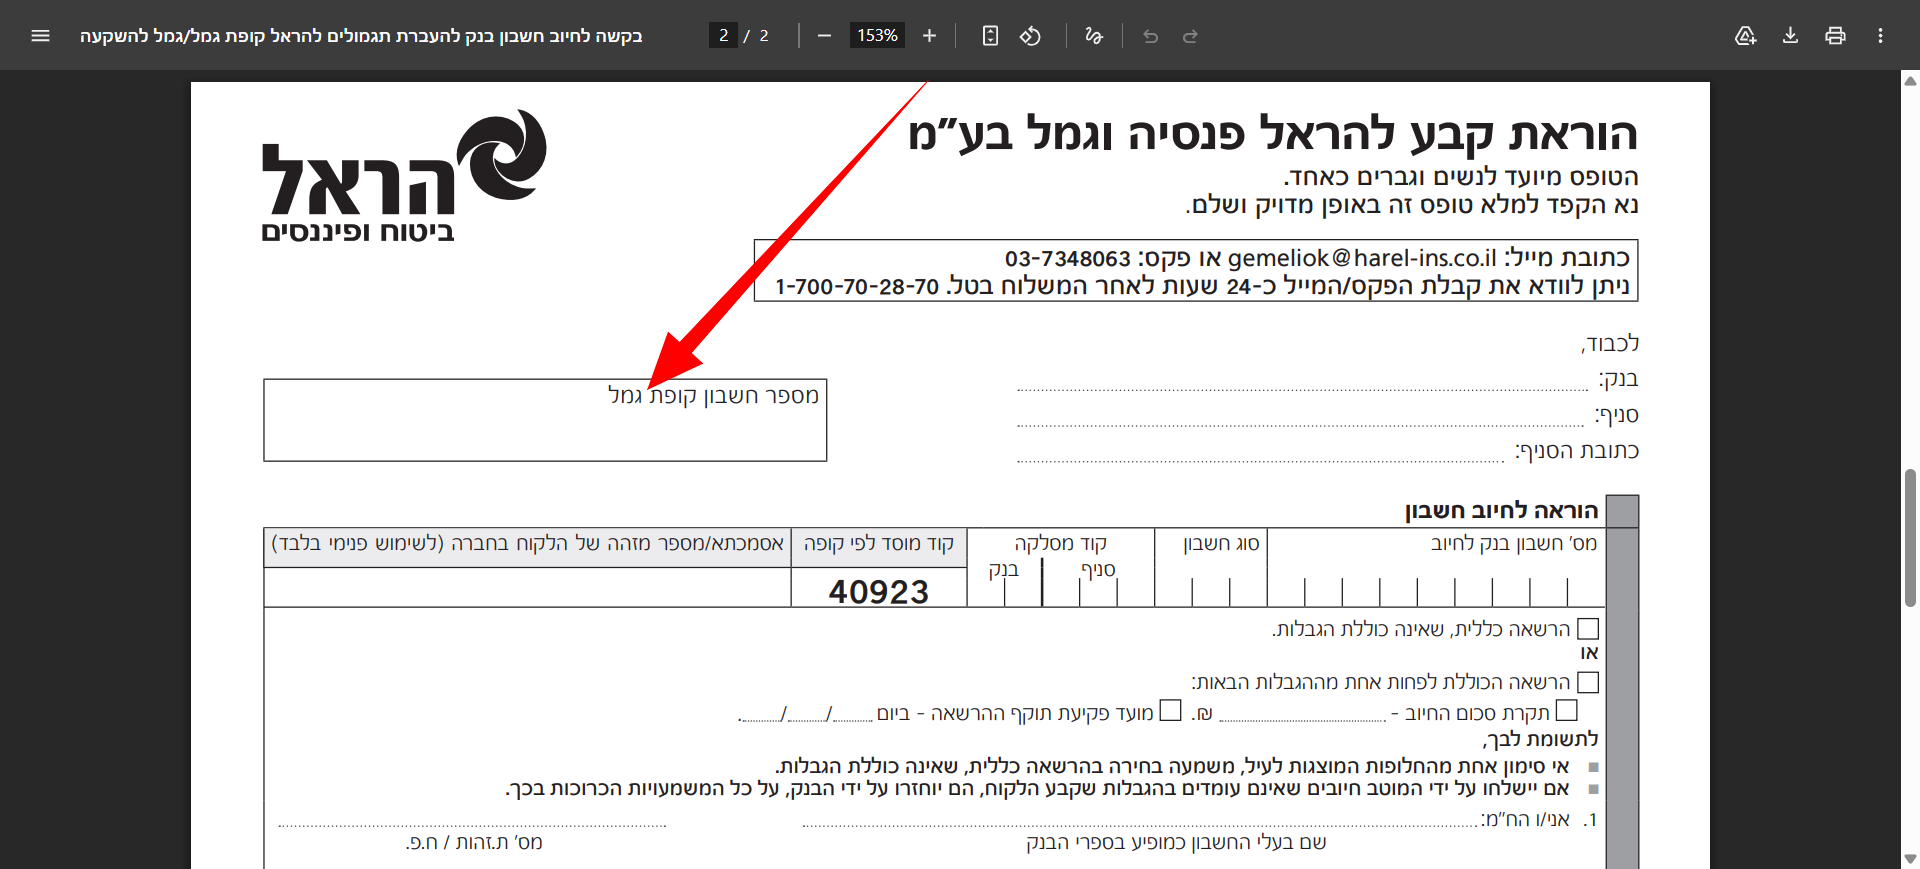
אם במשך 5 חודשים אין הפקדות, אז מאבדים את הביטוחים שיש בקרן פנסיה, נפק"מ למקרה נכות או מוות ח"ו. ניתן לשמור על רצף הזכויות ע"י הסדר ריסק או הפקדות עצמאיות לקרן פנסיה.
ניתן לקרוא ע"ז כאן
https://www.kolzchut.org.il/he/שמירה_על_רצף_זכויות_פנסיוניות_במהלך_הפסקת_עבודה -
@חופש-כלכלי
יקבל קצבה בהתאם לסכום שיהיה בעת הפרישה.
לגבי משיכה חד פעמית,
זה כבר תלוי בעת פרישה לפנסיה האם מחליטים למשוך חלק מהסכום, או לקבל את הכל כקצבה.אבל כדאי לשים לב שאם אין הפקדות לקרן פנסיה, הדמי ניהול יכולים לעלות למקסימום 0.5% מהצבירה. במקום 0.2%.
המשמעות של זה, אם מדובר באדם בגיל 30 והכסף יכול להיות מושקע לעוד 30 שנה [רק בשביל הדוגמא], אם זה במסלול מניות של 9% שנתי יהיה שם בערך 1,240,000 ש"ח בהנחת דמי ניהול 0.2%. ואם זה יהיה דמי ניהול 0.5% יהיה שם כמאה אלף פחות.
כלומר ההבדל בדמי ניהול יכול להיות שווה לכל הסכום שכבר נצבר !!דבר נוסף, וחשוב מאוד,
אם במשך 5 חודשים אין הפקדות, אז מאבדים את הביטוחים שיש בקרן פנסיה, נפק"מ למקרה נכות או מוות ח"ו. ניתן לשמור על רצף הזכויות ע"י הסדר ריסק או הפקדות עצמאיות לקרן פנסיה.
ניתן לקרוא ע"ז כאן
https://www.kolzchut.org.il/he/שמירה_על_רצף_זכויות_פנסיוניות_במהלך_הפסקת_עבודה@צמיחה כתב במה קורה לפנסיה שנצברו בה 100,000 ש"ח והופסקו ההפרשות עד הפרישה?:
אם במשך 5 חודשים אין הפקדות, אז מאבדים את הביטוחים שיש בקרן פנסיה, נפק"מ למקרה נכות או מוות ח"ו. ניתן לשמור על רצף הזכויות ע"י הסדר ריסק או הפקדות עצמאיות לקרן פנסיה.
יש לזה עלות והיא לא זולה בכלל
-
@צמיחה כתב במה קורה לפנסיה שנצברו בה 100,000 ש"ח והופסקו ההפרשות עד הפרישה?:
אם במשך 5 חודשים אין הפקדות, אז מאבדים את הביטוחים שיש בקרן פנסיה, נפק"מ למקרה נכות או מוות ח"ו. ניתן לשמור על רצף הזכויות ע"י הסדר ריסק או הפקדות עצמאיות לקרן פנסיה.
יש לזה עלות והיא לא זולה בכלל
@דוד-גולדברג
דוקא לא, מספיק 50 ש"ח בחודש.
התשלום יכול להיות גם מתוך החסכון הצבור.
אבל הסדר ריסק מוגבל בזמן, והוא לא יותר משנתיים.
https://www.kolzchut.org.il/he/הסדר_ריסק_בביטוח_פנסיונילפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@דוד-גולדברג
דוקא לא, מספיק 50 ש"ח בחודש.
התשלום יכול להיות גם מתוך החסכון הצבור.
אבל הסדר ריסק מוגבל בזמן, והוא לא יותר משנתיים.
https://www.kolzchut.org.il/he/הסדר_ריסק_בביטוח_פנסיוני@צמיחה
לגבי כיסוי ביטוחי- המשמעות של כיסוי ביטוחי היא לבטח את ההכנסה של האדם, אם האדם לא עובד וכך מתכנן עד גיל פרישה, מה העניין לשלם על כיסוי ביטוחי? כמו שהוא מתפרנס עד היום כך ימשיך גם אם ח"ו יהיה מוגבל או כך יסתדרו השאירים שלו אם ילך לעולמו.
לגבי דמי ניהול -- אכן מקסימליים, אבל גם אם יעביר לקופת גמל אלו יהיו דמי הניהול.
לגבי קצבה בגיל פרישה- יכול לקבל, כמובן שהקצבה תהיה מאוד נמוכה.
לגבי משיכה בסכום חד פעמי בגיל פרישה- הכלל הוא שצריך סכום קצבה מזערי, כיום 5375 ש"ח. אך יש יוצאים מן הכלל של "מצבי מסכנות" שבהן ניתן למשוך בסכום חד פעמי. וכן אם הצבירה בכל הקופות אינה עונה על 107,707 ש"ח.
כמתכננת פרישה זה חלק מהביצועים שאני מבצעת לאנשים שנתקעו עם כספים נמוכים (או שזקוקים לסכום חד פעמי ומבינים את המשמעות), איך למשוך את הכספים ולפטור אותם ממס. -
@דוד-גולדברג
דוקא לא, מספיק 50 ש"ח בחודש.
התשלום יכול להיות גם מתוך החסכון הצבור.
אבל הסדר ריסק מוגבל בזמן, והוא לא יותר משנתיים.
https://www.kolzchut.org.il/he/הסדר_ריסק_בביטוח_פנסיוני@צמיחה כתב במה קורה לפנסיה שנצברו בה 100,000 ש"ח והופסקו ההפרשות עד הפרישה?:
התשלום יכול להיות גם מתוך החסכון הצבור.
זה לא אמור לשנות לי
אם זה יצא מהחיסכון או מהכיס שלי ישר
זה כסף שלי שהולך לא? -
@צמיחה כתב במה קורה לפנסיה שנצברו בה 100,000 ש"ח והופסקו ההפרשות עד הפרישה?:
התשלום יכול להיות גם מתוך החסכון הצבור.
זה לא אמור לשנות לי
אם זה יצא מהחיסכון או מהכיס שלי ישר
זה כסף שלי שהולך לא?@דוד-גולדברג
נכון, ולכן כדאי לשקול אם אתה רוצה וצריך את זה.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)