

למעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025
חיסכון לכל ילד
10
פוסטים
6
כותבים
705
צפיות
6
עוקבים
-
איניפנטי או מיטב?
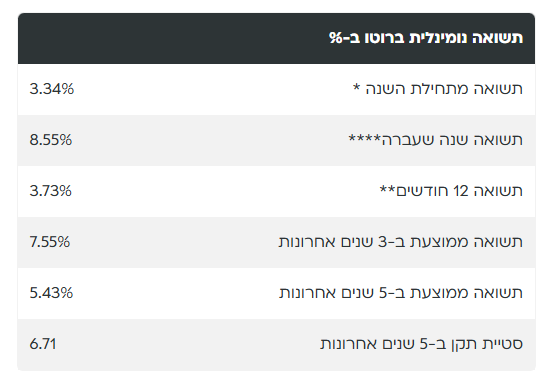
נראה שאינפינטי הרבה יותר ריווחי!
ולפי 'צמיחה' יותר כדאי במיטב...


-
איניפנטי או מיטב?
נראה שאינפינטי הרבה יותר ריווחי!
ולפי 'צמיחה' יותר כדאי במיטב...
-
איניפנטי או מיטב?
נראה שאינפינטי הרבה יותר ריווחי!
ולפי 'צמיחה' יותר כדאי במיטב...
@פייבל-אשרינו כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
איניפנטי או מיטב?
נראה שאינפינטי הרבה יותר ריווחי!לפי היסטוריית העבר מדד S&P 500 הניב קצת יותר ממדד עולמי, מה יהיה בעתיד? איש לא יודע.
העובדה שאינפניטי הניבה יותר ממיטב
נובעת משתי סיבות; א. כי מיטב עברו רק לאחרונה למדד S&P 500 בשונה מאינפיניטי שכל הזמן היו במסלול המנייתי, ב. בגלל שער השקל דולר, אניפינטי המירו סכום גבוה אחרי ששער השקל כבר התחזק, ענין של מזל. בקיצור, אין מה להקיש מזה על העתיד.מומחה מיצוי זכויות לקצבת ילד נכה והזכויות הנלוות,
ניתן לפנות למייל y32995@gmail.com
ואשמח לעזור. -
@פייבל-אשרינו כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
איניפנטי או מיטב?
נראה שאינפינטי הרבה יותר ריווחי!לפי היסטוריית העבר מדד S&P 500 הניב קצת יותר ממדד עולמי, מה יהיה בעתיד? איש לא יודע.
העובדה שאינפניטי הניבה יותר ממיטב
נובעת משתי סיבות; א. כי מיטב עברו רק לאחרונה למדד S&P 500 בשונה מאינפיניטי שכל הזמן היו במסלול המנייתי, ב. בגלל שער השקל דולר, אניפינטי המירו סכום גבוה אחרי ששער השקל כבר התחזק, ענין של מזל. בקיצור, אין מה להקיש מזה על העתיד.@סייעתא-דשמיא
כמדומני שכבר כמה שנים שאינפיניטי מביאים את התוצאות הטובות ביותר,
רק כמו שכתבת שאין זה מעיד על העתיד, אבל אולי זה כן מעיד על הכלכלנים שלהם. -
@סייעתא-דשמיא
כמדומני שכבר כמה שנים שאינפיניטי מביאים את התוצאות הטובות ביותר,
רק כמו שכתבת שאין זה מעיד על העתיד, אבל אולי זה כן מעיד על הכלכלנים שלהם.@אבי-ר. כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
כמדומני שכבר כמה שנים שאינפיניטי מביאים את התוצאות הטובות ביותר,
רק כמו שכתבת שאין זה מעיד על העתיד, אבל אולי זה כן מעיד על הכלכלנים שלהם.ממש לא.
ב"כמה שנים" האלו שאתה מדבר עליהם אינפניטי היו היחידים ב100% מניות במסלול הלכה, ואילו מיטב והראל עברו רק בתחילת השנה האחרונה ל100% מניות (מיטב 100% והראל רק 70% לשם הדיוק), לכן אינפינטי היו הכי טובים בתשואה. זה הכל.מומחה מיצוי זכויות לקצבת ילד נכה והזכויות הנלוות,
ניתן לפנות למייל y32995@gmail.com
ואשמח לעזור. -
@אבי-ר. כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
כמדומני שכבר כמה שנים שאינפיניטי מביאים את התוצאות הטובות ביותר,
רק כמו שכתבת שאין זה מעיד על העתיד, אבל אולי זה כן מעיד על הכלכלנים שלהם.ממש לא.
ב"כמה שנים" האלו שאתה מדבר עליהם אינפניטי היו היחידים ב100% מניות במסלול הלכה, ואילו מיטב והראל עברו רק בתחילת השנה האחרונה ל100% מניות (מיטב 100% והראל רק 70% לשם הדיוק), לכן אינפינטי היו הכי טובים בתשואה. זה הכל.@סייעתא-דשמיא כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
ממש לא.
ב"כמה שנים" האלו שאתה מדבר עליהם אינפניטי היו היחידים ב100% מניות במסלול הלכה, ואילו מיטב והראל עברו רק בתחילת השנה האחרונה ל100% מניות (מיטב 100% והראל רק 70% לשם הדיוק), לכן אינפינטי היו הכי טובים בתשואה. זה הכל.צודק היתה לי טעות.
-
@סייעתא-דשמיא כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
ממש לא.
ב"כמה שנים" האלו שאתה מדבר עליהם אינפניטי היו היחידים ב100% מניות במסלול הלכה, ואילו מיטב והראל עברו רק בתחילת השנה האחרונה ל100% מניות (מיטב 100% והראל רק 70% לשם הדיוק), לכן אינפינטי היו הכי טובים בתשואה. זה הכל.צודק היתה לי טעות.
@אבי-ר. בחור בן 16 עדיין כראי להעביר או להשאיר אותו ב אחפה שהוא נמצא?
ועד איזה גיל כן כדאי?
חסידים... -
@אבי-ר. בחור בן 16 עדיין כראי להעביר או להשאיר אותו ב אחפה שהוא נמצא?
ועד איזה גיל כן כדאי?
חסידים...@פייבל-אשרינו
אם לא ציינת איפה הוא נמצא אז איך נדע לענות על השאלה.
אני לא זוכר האם התייחסתי לזה במדריך,
נראה לי שכן.
בעיקרון הגישה היא שלפני שמושכים את הכסף,
כדאי להוריד סיכונים.
אבל לעת עתה סביר להניח שלא נצבר שם הרבה כסף.
אז יש גם צד שאולי שווה לקחת סיכונים.
אבל זה תלוי האם בטוח שתשתמש בכסף הזה. -
@אבי-ר. כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
כמדומני שכבר כמה שנים שאינפיניטי מביאים את התוצאות הטובות ביותר,
רק כמו שכתבת שאין זה מעיד על העתיד, אבל אולי זה כן מעיד על הכלכלנים שלהם.ממש לא.
ב"כמה שנים" האלו שאתה מדבר עליהם אינפניטי היו היחידים ב100% מניות במסלול הלכה, ואילו מיטב והראל עברו רק בתחילת השנה האחרונה ל100% מניות (מיטב 100% והראל רק 70% לשם הדיוק), לכן אינפינטי היו הכי טובים בתשואה. זה הכל.@סייעתא-דשמיא
וגם מור נהיו מניות בתקופה האחרונה.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@סייעתא-דשמיא
וגם מור נהיו מניות בתקופה האחרונה.@צמיחה כתב בלמעיישה לאיפה כדאי עכשיו להעביר חיכון לכל ילד? 02/11/2025:
@סייעתא-דשמיא
וגם מור נהיו מניות בתקופה האחרונה.כשרות פחות מוכרת הרב דביר ולא גלאט הון


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)