

ככה לא מתכננים מס
פנסיה, גמל וקרנות השתלמות
38
פוסטים
10
כותבים
2.5k
צפיות
11
עוקבים
-
@רחל-עומסי כתב בככה לא מתכננים מס:
האם לדעתך כולם מבינים בהחזרי מס? כמה יעלה להם לשכור שירותים של יועץ מס/ רו"ח לזה? אני מתעסקת עם שכירים (ועצמאים) כבר למעלה מ-20 שנה ורובם לא יודעים ולא מצליחים להחזיר לבד את המס ובפועל לא יכולים לבצע זאת.
זה קצת מזכיר לי את הפסיכולוג שטען שרוב העולם משוגעים, עובדה שכל מי שמגיע אליו הוא קצת לא נורמלי וחלקם אף צריכים כדורים...
בד"כ שכיר כמעט ולא אמור להתעסק עם רו"ח ויעוץ מס. מקסימום שאלה קטנה שאפשר גם לברר אצל איזה מכר שעוסק בזה, או דרך האינטרנט.
כנראה שרוב מי שנאלץ גם בשביל דברים בסיסיים להיות עם רו"ח צמוד, גם לא יודע, לא איך מושכים את הכסף ולא איך מחזירים אותו. ועליהם את מדברת. ויתכן באמת שאצל אנשים כאלה עדיף שיהיה את ההשקעה הכי פאסיבית שקיימת. (לא בגלל שהם יחליטו במודע לא להחזיר אלא כי הם פשוט לא יגיעו לזה כי זה נשמע להם מסובך....).
(האנשים האלו גם בד"כ מאמר כזה לא יצליח לדחוף אותם לפעול כי זה נשמע להם מסובך מידיי).
אבל רוב האנשים מתאימים לזה וזה ודאי שווה וכדאי.@כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:
אבל רוב האנשים מתאימים לזה וזה ודאי שווה וכדאי.
יורשה לי לשאול, האם נסית פעם להגיש לבד בקשה להחזר מס?
אתה יודע מה זה זיכוי סעיף 45? אתה יודע מה זה זיכוי 45א'? אתה יודע כמה נקודות מגיע לכל ילד ולפי איזה גיל? ידעת שעל תעודת הוראה גם אפשר לקבל נ. זיכוי? אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה? אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת? אתה יודע איך לחשב נקודות זיכוי למס רווח הון? אתה יודע כמה סכום המינימום לתרומה כדי להזדכות עליה ועד איזה אחוז מהתרומה? אתה יודע איך מחשבים הפרשי שכר?
וגם אם אתה יודע את כל זה, בטוחני שרוב האנשים לא מתאימים לזה.
חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד, אבל לומר שרוב האנשים יכולים להגיש לבד החזר מס זה קצת יומרני.מומחה מיצוי זכויות לקצבת ילד נכה והזכויות הנלוות,
ניתן לפנות למייל y32995@gmail.com
ואשמח לעזור. -
@מאירי
אני טוען שלא, אתה טוען שכן. השאלה היא איפה נמצא הרוב.
א"כ צריך לבדוק, האם רוב השכירים נעזרים באנשי מקצוע?
(לא כולל ביחס לחופשות לידה וכדו')@כותב-רק-מה-שיודע רוב השכירים לא נעזרים באנשי מקצוע זה נראה לי פשוט,
אבל עוד יותר פשוט שאותם שכירים גם מפסידים כסף בגלל זה. -
@כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:
אבל רוב האנשים מתאימים לזה וזה ודאי שווה וכדאי.
יורשה לי לשאול, האם נסית פעם להגיש לבד בקשה להחזר מס?
אתה יודע מה זה זיכוי סעיף 45? אתה יודע מה זה זיכוי 45א'? אתה יודע כמה נקודות מגיע לכל ילד ולפי איזה גיל? ידעת שעל תעודת הוראה גם אפשר לקבל נ. זיכוי? אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה? אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת? אתה יודע איך לחשב נקודות זיכוי למס רווח הון? אתה יודע כמה סכום המינימום לתרומה כדי להזדכות עליה ועד איזה אחוז מהתרומה? אתה יודע איך מחשבים הפרשי שכר?
וגם אם אתה יודע את כל זה, בטוחני שרוב האנשים לא מתאימים לזה.
חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד, אבל לומר שרוב האנשים יכולים להגיש לבד החזר מס זה קצת יומרני.@סייעתא-דשמיא
על רוב מוחלט של השאלות התשובה היא הן גם הגשתי כולל על תעודת הוראה....@סייעתא-דשמיא כתב בככה לא מתכננים מס:
אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת?
רוב מוחלט של הרו"ח גם לא יודעים (מניסיון. בדקתי את זה.) המחשבון הוא כמעט היחיד שיודע את הדברים האלו.
@סייעתא-דשמיא כתב בככה לא מתכננים מס:
אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה?
אני יודע. ונכון שהרבה לא יודעים ולכן כתבתי מוץ מחופשות לידה.
ורוב הנקודות שהזכרת באמת לא נוגעים לרוב מוחלט של האנשים.
הם רק צריכים לראות ב106 האם ירד מס או לא לא רלוונטי להם איך זה מחושב עם הפנסיה וכדו' -
@כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:
אבל רוב האנשים מתאימים לזה וזה ודאי שווה וכדאי.
יורשה לי לשאול, האם נסית פעם להגיש לבד בקשה להחזר מס?
אתה יודע מה זה זיכוי סעיף 45? אתה יודע מה זה זיכוי 45א'? אתה יודע כמה נקודות מגיע לכל ילד ולפי איזה גיל? ידעת שעל תעודת הוראה גם אפשר לקבל נ. זיכוי? אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה? אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת? אתה יודע איך לחשב נקודות זיכוי למס רווח הון? אתה יודע כמה סכום המינימום לתרומה כדי להזדכות עליה ועד איזה אחוז מהתרומה? אתה יודע איך מחשבים הפרשי שכר?
וגם אם אתה יודע את כל זה, בטוחני שרוב האנשים לא מתאימים לזה.
חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד, אבל לומר שרוב האנשים יכולים להגיש לבד החזר מס זה קצת יומרני.@סייעתא-דשמיא כתב בככה לא מתכננים מס:
חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד,
נראה לי שהיום זה יום אחד....
ואני לא יודע אם יהיה עוד יום כזה..........
ובקיצור נשמח שכבר תעלה את זה כאן.
תודה רבה!!
-
@סייעתא-דשמיא כתב בככה לא מתכננים מס:
חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד,
נראה לי שהיום זה יום אחד....
ואני לא יודע אם יהיה עוד יום כזה..........
ובקיצור נשמח שכבר תעלה את זה כאן.
תודה רבה!!
-
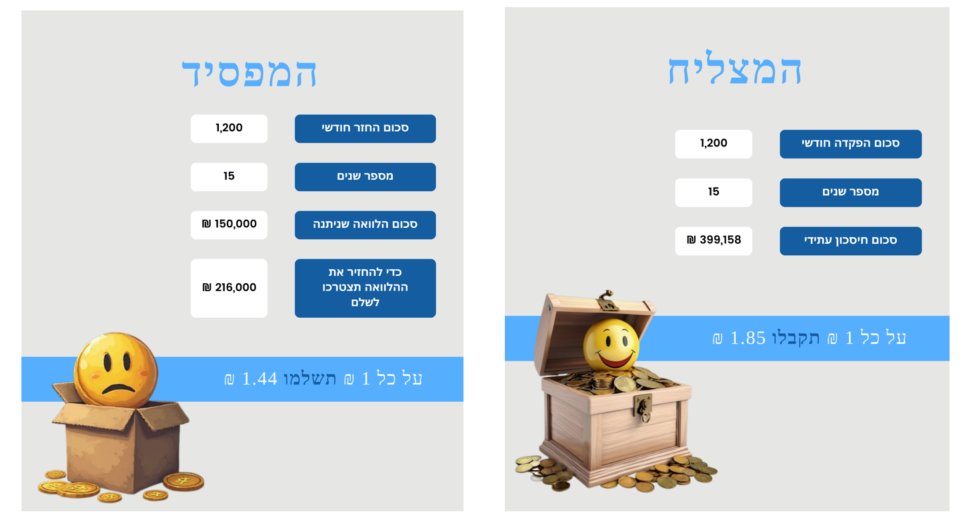
אם הבנתי נכון
כולם מסכימים ששווה למכור ולקנות מיד
רק הבעיה שלא כולם קונים מיד וכן לא כולם מבינים איך מגישים בקשה להחזר מס
אז אם אשתי עצמאית עם רואה חשבון שיגיש את הבקשה וודאי לי שאני אקנה מיד אז זה שווה לי?
עריכה: לא הבנתי למה כתבו שבמכירה וקניה מפסידים את הריבית דריבית הרי זה הופך עכשיו לקרן ושם אני מקבל את הריבית -
אם תפקיד חזרה את הכל כולל החזר המס לא תפסיד ריבית דריבית.
-
-
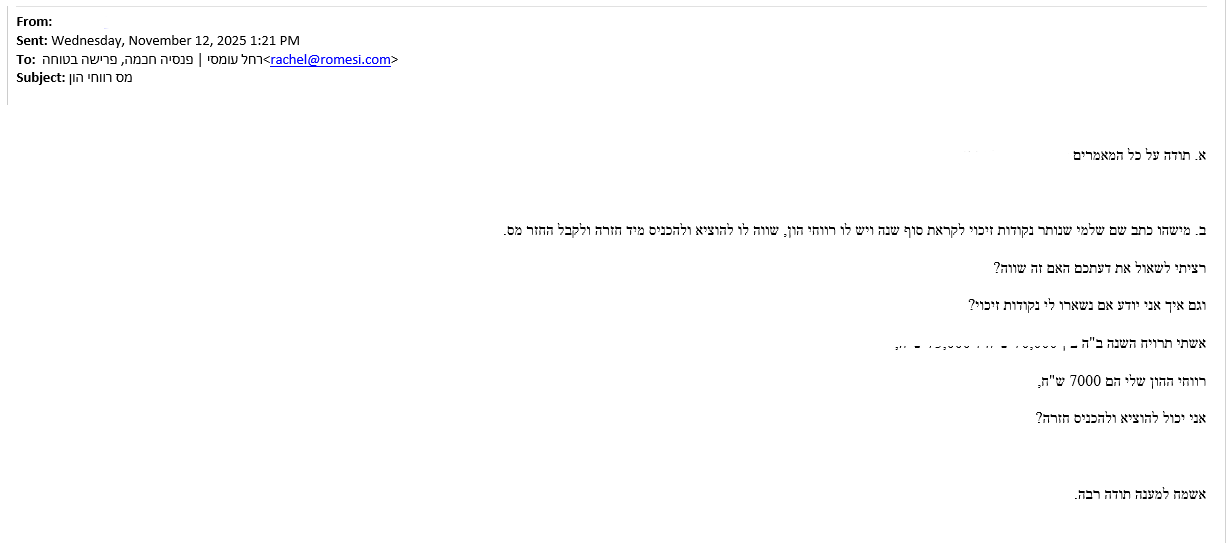
אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
תודהלאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
-
@בן-עליה כתב בככה לא מתכננים מס:
שניתן לקזז מס רווחי הון מנקודות זיכוי
תודה0
ב
בן עליה
אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
תודהחישוב המס ייעשה בהתחשב בשיעורי המס הקבועים בסעיף קטן (ב1) או בסעיף 48א(ב1) לחוק מיסוי מקרקעין, לפי הענין, וכן בהתחשב בשיעורי המס החלים על כלל הכנסתו החייבת של הנישום וביתרת נקודות הזיכוי שלהן הוא זכאי, כאמור בפסקה (1);
קישור מלא כאן



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)