דילוג לתוכן

ככה לא מתכננים מס

פנסיה, גמל וקרנות השתלמות
38 10 2.5k 11
  • @מאירי
    אני טוען שלא, אתה טוען שכן. השאלה היא איפה נמצא הרוב.
    א"כ צריך לבדוק, האם רוב השכירים נעזרים באנשי מקצוע?
    (לא כולל ביחס לחופשות לידה וכדו')

    כתב ב נערך לאחרונה על ידי
    #29

    @כותב-רק-מה-שיודע רוב השכירים לא נעזרים באנשי מקצוע זה נראה לי פשוט,
    אבל עוד יותר פשוט שאותם שכירים גם מפסידים כסף בגלל זה.

  • @כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:

    אבל רוב האנשים מתאימים לזה וזה ודאי שווה וכדאי.

    יורשה לי לשאול, האם נסית פעם להגיש לבד בקשה להחזר מס?
    אתה יודע מה זה זיכוי סעיף 45? אתה יודע מה זה זיכוי 45א'? אתה יודע כמה נקודות מגיע לכל ילד ולפי איזה גיל? ידעת שעל תעודת הוראה גם אפשר לקבל נ. זיכוי? אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה? אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת? אתה יודע איך לחשב נקודות זיכוי למס רווח הון? אתה יודע כמה סכום המינימום לתרומה כדי להזדכות עליה ועד איזה אחוז מהתרומה? אתה יודע איך מחשבים הפרשי שכר?
    וגם אם אתה יודע את כל זה, בטוחני שרוב האנשים לא מתאימים לזה.
    חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד, אבל לומר שרוב האנשים יכולים להגיש לבד החזר מס זה קצת יומרני.

    כתב ב נערך לאחרונה על ידי
    #30

    @סייעתא-דשמיא
    על רוב מוחלט של השאלות התשובה היא הן גם הגשתי כולל על תעודת הוראה....

    @סייעתא-דשמיא כתב בככה לא מתכננים מס:

    אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת?

    רוב מוחלט של הרו"ח גם לא יודעים (מניסיון. בדקתי את זה.) המחשבון הוא כמעט היחיד שיודע את הדברים האלו.

    @סייעתא-דשמיא כתב בככה לא מתכננים מס:

    אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה?

    אני יודע. ונכון שהרבה לא יודעים ולכן כתבתי מוץ מחופשות לידה.
    ורוב הנקודות שהזכרת באמת לא נוגעים לרוב מוחלט של האנשים.
    הם רק צריכים לראות ב106 האם ירד מס או לא לא רלוונטי להם איך זה מחושב עם הפנסיה וכדו'

  • @כותב-רק-מה-שיודע כתב בככה לא מתכננים מס:

    אבל רוב האנשים מתאימים לזה וזה ודאי שווה וכדאי.

    יורשה לי לשאול, האם נסית פעם להגיש לבד בקשה להחזר מס?
    אתה יודע מה זה זיכוי סעיף 45? אתה יודע מה זה זיכוי 45א'? אתה יודע כמה נקודות מגיע לכל ילד ולפי איזה גיל? ידעת שעל תעודת הוראה גם אפשר לקבל נ. זיכוי? אתה יודע האם אפשר לפצל נקודות זיכוי של שנת לידה? אתה יודע איך לחשב זיכוי על הפרשות לפנסיה ועד איזה אחוז מהמשכורת? אתה יודע איך לחשב נקודות זיכוי למס רווח הון? אתה יודע כמה סכום המינימום לתרומה כדי להזדכות עליה ועד איזה אחוז מהתרומה? אתה יודע איך מחשבים הפרשי שכר?
    וגם אם אתה יודע את כל זה, בטוחני שרוב האנשים לא מתאימים לזה.
    חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד, אבל לומר שרוב האנשים יכולים להגיש לבד החזר מס זה קצת יומרני.

    כתב ב נערך לאחרונה על ידי
    #31

    @סייעתא-דשמיא כתב בככה לא מתכננים מס:

    חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד,

    נראה לי שהיום זה יום אחד....

    ואני לא יודע אם יהיה עוד יום כזה..........

    ובקיצור נשמח שכבר תעלה את זה כאן.

    תודה רבה!!

  • @סייעתא-דשמיא כתב בככה לא מתכננים מס:

    חקרתי את הנושא לעומק ואולי אני יעלה כאן מאמר על זה יום אחד,

    נראה לי שהיום זה יום אחד....

    ואני לא יודע אם יהיה עוד יום כזה..........

    ובקיצור נשמח שכבר תעלה את זה כאן.

    תודה רבה!!

    כתב ב נערך לאחרונה על ידי
    #32

    @אבי-ר.
    קיבלת,
    הנה הקישור למאמר בשלמותו.

  • כתב ב נערך לאחרונה על ידי בן עליה
    #33

    אם הבנתי נכון
    כולם מסכימים ששווה למכור ולקנות מיד
    רק הבעיה שלא כולם קונים מיד וכן לא כולם מבינים איך מגישים בקשה להחזר מס
    אז אם אשתי עצמאית עם רואה חשבון שיגיש את הבקשה וודאי לי שאני אקנה מיד אז זה שווה לי?
    עריכה: לא הבנתי למה כתבו שבמכירה וקניה מפסידים את הריבית דריבית הרי זה הופך עכשיו לקרן ושם אני מקבל את הריבית

  • מאמן מבית גוט פלוס
    כתב ב נערך לאחרונה על ידי
    #34

    אם תפקיד חזרה את הכל כולל החזר המס לא תפסיד ריבית דריבית.

  • כתב ב נערך לאחרונה על ידי
    #35

    הבנתי באיחור את הכונה של הריבית דריבית

  • כתב ב נערך לאחרונה על ידי
    #36

    אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
    תודה

  • אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
    תודה

    מאמן מבית גוט פלוס
    כתב ב נערך לאחרונה על ידי
    #37

    @בן-עליה
    זה רק בבקשת החזר מס.
    לא בשוטף

  • אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
    תודה

    כתב ב נערך לאחרונה על ידי
    #38

    @בן-עליה כתב בככה לא מתכננים מס:

    שניתן לקזז מס רווחי הון מנקודות זיכוי
    תודה

    0
    ב
    בן עליה
    אפשר קישור ללשון החוק שניתן לקזז מס רווחי הון מנקודות זיכוי
    תודה

    חישוב המס ייעשה בהתחשב בשיעורי המס הקבועים בסעיף קטן (ב1) או בסעיף 48א(ב1) לחוק מיסוי מקרקעין, לפי הענין, וכן בהתחשב בשיעורי המס החלים על כלל הכנסתו החייבת של הנישום וביתרת נקודות הזיכוי שלהן הוא זכאי, כאמור בפסקה (1);
    קישור מלא כאן

נושאים מוצעים


  • 2 הצבעות
    16 פוסטים
    563 צפיות
    ל
    @חיסכון-לחתונה said: @מתיתיהו said: @חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P. @לייזרזון said: @מתיתיהו said: @חיסכון-לחתונה מה הבעיה, כשתצטרך הלוואה תנייד לחברה אתרת במסלול S&P. מה המעלה הגדולה ב'הראל', ולמה לא לפתוח ישירות בחברה אחרת - למשל מגדל, שהבנתי שהכי טובה להלואות? המטרה בפנסיה היא לא ההלוואות זה הטבה נחמדה אבל לא בגלל זה אתה בוחר קופה. תמצא לי מקום אחר עם תנאי תשלום על הניהול זול יותר ב"תשואה" יותר ממה שבנקל משיגים. זה כמו לעבור לבנק שאתה משלם עמלות כפול בשביל לקבל שובר הנחה של 5 אחוז בחג.... ברור! אבל אכן יש להם תנאים שא"א לקבלם במגדל? מה דמי הניהול?
  • 6 הצבעות
    1 פוסטים
    166 צפיות
    י
    האם גם הפנסיה שלך עברה ל־S&P 500? שמתי לב להרבה מאוד שאלות שעולות לאחרונה בין חברים ובפורומים, בין היתר גם כאן, שאלות שקשורות לכדאיות ההשקעה במדדי מניות לאורך זמן. לכן ישבתי לכתוב את הטור הבא, החשוב במיוחד משום שהוא עשוי למנוע טעויות יקרות בהמשך הדרך. שימו לב: אני לא נכנס כאן בכלל למהות ההשקעה במדדי מניות, אלא מתמקד באחד הסיכונים המרכזיים שלה - ההתנהגות של המשקיע בזמן משבר. אשמח מאוד לשמוע תגובות, הערות או הארות. אפשר לסכם את ההיגיון של השקעה פסיבית במדדי מניות רחבים במשפט אחד של ג'ון בוגל: "במקום לנסות למצוא את המחט בתוך ערימת השחת, פשוט קנה את כל ערימת השחת". במקום לנסות למצוא את המניה הבאה שתניב את התשואה הגבוהה ביותר, פשוט להיות הבעלים של כולן, וכך ליהנות מהממוצע של הכלכלה כולה. אחד הסיכונים המרכזיים בהשקעה במדדי מניות הוא מימוש התיק דווקא בתקופות ירידה. ולכן הגישה של המשקיע הפסיבי היא לא להיבהל מהתנודתיות, אלא להבין שירידות הן חלק טבעי מהדרך. מי שמצליח להישאר לאורך זמן, בסופו של דבר נהנה מהתיקון ומהצמיחה. רוב המשקיעים נמשכים לפשטות של ההשקעה הפסיבית. כאשר מסתכלים על הגרפים ועל העלייה המתמשכת לאורך השנים, ההשקעה נראית קלה, כמעט “אוטומטית”, ולכן נוצרת תחושה שגם בזמן משבר נעמוד בזה בלי קושי. זה מזכיר לי שאלה שאני אוהב לשאול: האם הייתם רוצים לזכות בלוטו, למרות שלא מעט מחקרים ועדויות מצביעים על כך שזוכים רבים מאבדים בסופו של דבר את הונם? ובכל זאת, כמעט כולם עונים מיד: “אצלי זה יהיה אחרת”. מדוע אנחנו כל כך בטוחים שאצלנו הדברים ייראו אחרת? קל לנו לחשוב בצורה הגיונית כאשר השוק עולה לאורך זמן. כולנו בטוחים שאין שום סיכוי שנממש הפסד בזמן ירידות. אבל בפועל, בני אדם פועלים לא רק מתוך היגיון, אלא גם מתוך פחד. תנסו לדמיין מצב שבו תיק השקעות של 400,000 ש"ח נחתך ל־200,000 ש"ח ונשאר תקופה ארוכה בירידות. האם גם אז תהיו בטוחים שלא תעשו טעויות? שלא תתחילו לחשוב שאולי “הפעם זה שונה”? צ׳ארלי מאנגר, שותפו הוותיק של וורן באפט ואחד המשקיעים המוערכים בעולם, אמר פעם שאם אינך מסוגל להגיב ברוגע לירידה של 50% בשווי תיק המניות שלך, תופעה שמתרחשת פעמיים־שלוש במאה שנה, כנראה ששוק המניות אינו מתאים עבורך. אז כיצד ניתן להשקיע בצורה אחראית, כאשר ברור שיש סיכוי שגם אנחנו נעמוד יום אחד מול ירידות חדות ופחד אמיתי? להלן כמה עקרונות שיכולים לסייע: א. להבין שכל השקעה כוללת סיכון אין השקעה בלי סיכון. אם הייתה דרך בטוחה להתעשר ללא אפשרות להפסד, כולם היו עושים זאת. דווקא האפשרות להפסיד היא חלק בלתי נפרד מהסיכוי להרוויח. גם אם השתכנעת שבטווח של 15 שנה “אין סיכוי להפסיד”, חשוב להבין שהסיכון האמיתי הוא מה יקרה עד שיחלפו אותן 15 שנים. ב. ללמוד לפני שמשקיעים אתם עומדים להשקיע מאות אלפי שקלים לאורך שנים? המינימום הנדרש הוא להקדיש לכך כמה שעות לימוד רציניות. מי שפועל רק כי “כולם עושים”, עלול לגלות שבשעת משבר הוא מתנהג בדיוק כמו העדר. ככל שתבינו טוב יותר במה אתם משקיעים, כך יגדל הסיכוי שתישארו רגועים גם בתקופות קשות. ג. להתחיל בהדרגה גם אחרי שלמדנו, עדיין זה לא מבטיח שנעמוד רגשית בירידות. לכן לפעמים נכון להתחיל בסכומים קטנים יחסית, לחוות תנודתיות אמיתית, ולבדוק כיצד אנחנו מגיבים כשהמספרים באמת נצבעים באדום. אם הצלחתם לעבור תקופה כזו בצורה שקולה, יש היגיון להניח שתוכלו להתמודד טוב יותר גם בסכומים גבוהים יותר. ד. לפני ההשקעה להיחשף גם לדעות נגד אל תקשיבו רק לתומכים. עוד לפני ההשקעה או כאשר ההשקעה נמוכה יחסית כשהכול עדיין רגוע, כדאי לקרוא גם ביקורות, לשמוע פודקאסטים של מתנגדים, ולהכיר את הטענות מהצד השני. אם גם אחרי החשיפה הזו אתם שלמים עם הדרך, יש סיכוי גבוה יותר שלא תיבהלו בכל כותרת מלחיצה. ה. פיזור ואג"ח פיזור נכון אינו מבטיח את הרווח המקסימלי, אבל בהחלט עשוי לצמצם סיכונים מיותרים. שקלו שלא לשים את כל הכסף במקום אחד, לא להיות תלויים לחלוטין בסקטור מסוים או במדינה אחת. שילוב מסוים של אג"ח בתיק עשוי להפחית תנודתיות ולאפשר לעבור תקופות קשות בצורה רגועה יותר. ו. “שגר ושכח” אחת הטעויות הנפוצות היא לבדוק את התיק ללא הפסקה. מי שנכנס להשקעה ארוכת טווח צריך להבין מראש שיהיו גם תקופות לא נעימות. מעקב אובססיבי אחרי כל ירידה קטנה בדרך כלל אינו תורם לקבלת החלטות שקולות. ז. להיזהר מצריכת יתר של חדשות כלכליות שמתם לב שכאשר יש תנודות במט"ח, הכותרות בדרך כלל ינוסחו בצורה מלחיצה? אם הדולר עולה, ידברו על היחלשות השקל. ואם הדולר יורד, ידברו על קריסת הדולר. התקשורת הכלכלית נוטה מטבע הדברים להבליט דרמות, ירידות ומשברים, משום שאלו נושאים שמושכים תשומת לב. בתקופות של לחץ, צריכה בלתי פוסקת של כותרות מלחיצות עלולה לגרום גם לאנשים שקולים לקבל החלטות מתוך פחד. ח. להכין מראש תוכנית מתי מורידים סיכון השקעתם כספים עבור חתונת ילד בעוד 15 שנים? תכננו מראש מתי אתם מתחילים להוריד סיכון. שנתיים לפני מועד הצורך בכסף? שלוש? ומה תעשו אם בדיוק אז יהיו ירידות? דווקא החלטות שמתקבלות בשקט, לפני הסערה, עשויות למנוע טעויות יקרות בזמן אמת. ט. לבדוק מראש אילו אלטרנטיבות עומדות לרשותכם מה יקרה אם בדיוק בזמן שתצטרכו את הכסף, השוק יהיה בירידות? בדקו מראש האם קיימת אפשרות אחרת לגשר על התקופה: חיסכון נוסף, קרן חירום, או פתרון אחר שיאפשר לכם לא לממש דווקא בזמן לחץ. י. לא למנף בלי להבין היטב את המשמעות מינוף, כלומר לקיחת הלוואה או משכנתא לצורך השקעה בשוק ההון, אינו משחק. כאשר משקיעים כסף שאינו שלכם, הלחץ הפסיכולוגי גדל משמעותית, ובהתאם גם הסיכוי לקבל החלטות שגויות בזמן משבר. יא. לא לקבל החלטות לבד בזמן לחץ רבים מתלבטים בין השקעה עצמאית דרך חשבון מסחר לבין השקעה באמצעות גוף מוסדי. לפעמים עצם העובדה שיש איש מקצוע נוסף בתהליך, סוכן ביטוח, יועץ השקעות או מתכנן פיננסי, יכולה לסייע למשקיע להימנע מהחלטות אימפולסיביות בזמן משבר. כי בסופו של דבר, הצלחה בהשקעות אינה תלויה רק בבחירת המסלול הנכון, אלא בעיקר ביכולת להישאר בו גם בתקופות שבהן הפחד משתלט על השוק. פעמים רבות, האתגר הגדול ביותר של המשקיע אינו השוק עצמו, אלא ההתמודדות מול הרגשות של עצמו. בהצלחה רבה! יהודה נפוסי יועץ ומאמן לכלכלת המשפחה YN607773@GMAIL.COM | 052-7607773 הטור נועד למטרות העשרה כללית בלבד ואינו מהווה ייעוץ השקעות אישי או המלצה לביצוע פעולה כלשהי בשוק ההון. לפני קבלת החלטות פיננסיות משמעותיות מומלץ להתייעץ עם איש מקצוע מתאים.
  • 4 הצבעות
    2 פוסטים
    194 צפיות
    בוטח בה'ב
    @רחל-עומסי את מעלה כאן נושא חשוב מאוד! בדיוק לא מזמן הגיעה אלי עצמאית בהווה שכירה בעבר בגיל קרוב לפרישה והתברר שאיפה שהיא עבדה בעבר לא הפרישו לה ואז היא אמרה שלא תריב בשביל 20,000 ש"ח ובתור עצמאית היא גם כן לא הפרישה מה שאומר שביום שהיא תפסיק לעבוד היא צריכה למצוא הכנסות מהנכסים הקיימים שלה במקרה הטוב.... פנסיה זה לא לוקסוס זה השתדלות הכרחית להמשך החיים ולזקנה בכבוד לפעמים אני פוגש אנשים שאומרים בסדר גם אם אני לא אטפל בפנסיה אז לא יהיה לי עשרות מיליונים אבל יהיה קצבה יפה זה לא נכון! שבודקים במחשבוני ריבית דריבית קצבה של עשרות אלפים נשמע לנו הרבה אבל אם זה יהיה הפנסיה הממוצעת בעוד 30 40 שנה אז מי שלא טיפל ודאג לזה היום יהיה חלילה עני לסוף ימיו וגם אם יהיה לו קצבה של 18 אלף זה יהיה שווה ערך לשכר מינימום
  • 0 הצבעות
    6 פוסטים
    417 צפיות
    צ
    עובדים המבוטחים בביטוח פנסיוני יכולים לפרוש לגמלאות מגיל 60 ולקבל קצבת פנסיה חודשית, למרות שגיל פרישה מעבודה הוא מאוחר יותר. פרישה בגיל 60 עשויה להקטין את גובה הפנסיה בהשוואה למי שיפרוש בגיל מאוחר יותר. יחד עם זאת, ניתן לקבוע בהסכם בין העובד למעסיק כי גיל הפרישה המוקדמת יהיה נמוך מגיל 60. במקרה זה המעסיק חייב לשלם לעובד תשלום פנסיה חודשי, בהתאם לסכום שנקבע בהסכם העבודה או בהסכם הקיבוצי החל על העובד, עד למועד בו העובד יהיה זכאי לפנסיה מקרן הפנסיה.
  • אם לא תתכננו, תפסידו!

    הועבר פנסיה, גמל וקרנות השתלמות
    1
    2
    2 הצבעות
    1 פוסטים
    293 צפיות
    רחל עומסיר
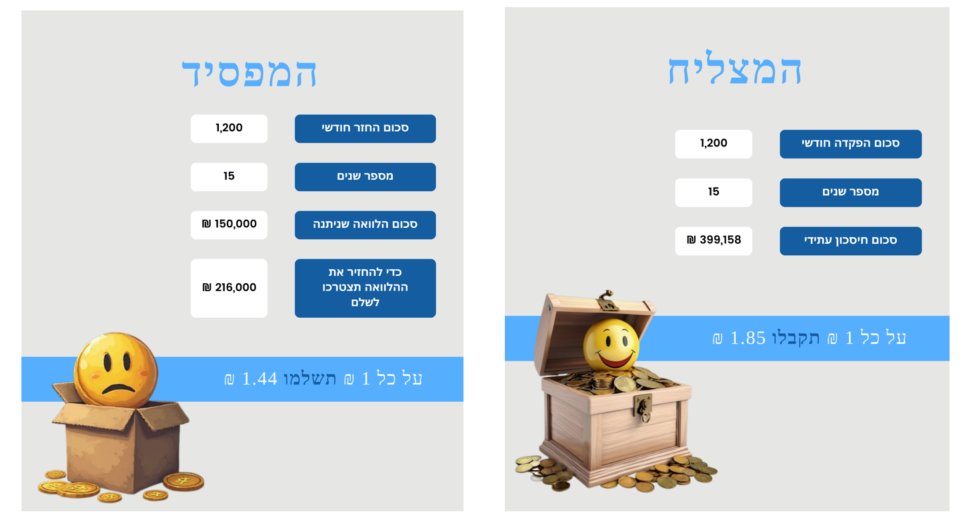
    ריבית דריבית: מנגנון שעובד בשבילך - או נגדך האם אי פעם חשבתם על האופן שבו הכסף שלכם צומח לאורך זמן? או להיפך – איך חובות יכולים להתנפח ולצאת משליטה? התשובה לשאלות האלה טמונה במנגנון שנקרא ריבית דריבית – כלי שיכול להיות חברכם הטוב ביותר או האויב הגדול שלכם. "ריבית דריבית היא הפלא השמיני בתבל. מי שמבין זאת, מרוויח. מי שלא-משלם." אלברט איינשטיין מהי ריבית דריבית? ריבית דריבית היא המנגנון שבו הרווחים שלכם מייצרים רווחים נוספים, כלומר, הכסף לא רק עובד עבורכם אלא גם צובר תאוצה לאורך זמן. במילים פשוטות: כאשר אתם משקיעים או חוסכים, הריבית שמתקבלת על הקרן (הסכום הראשוני שהשקעתם) מצטרפת לקרן המקורית, ובסבב הבא הריבית מחושבת על סכום גדול יותר. לעומת זאת, במצבים של חוב או הלוואות – הריבית דריבית יכולה להגדיל את החוב בצורה דרמטית, ולגרום לכם להחזיר הרבה יותר ממה שתכננתם. איך הריבית דריבית עובדת לטובתכם? אם אתם חוסכים או משקיעים, ריבית דריבית יכולה להפוך את הכסף שלכם למכונת צמיחה: דוגמה פשוטה: נניח שהפקדתם 100,000 ש"ח בקרן השקעות עם תשואה שנתית של 8%. אחרי שנה, יהיו לכם 108,000 ש"ח. בשנה השנייה, הריבית תחושב על כל הסכום (108,000 ש"ח), כך שבסוף השנה יהיו לכם 116,640 ש"ח – והרווח רק ילך ויגדל. ככל שתשאירו את הכסף להשקעה לאורך זמן, האפקט של הריבית דריבית יתחזק, ויגדיל משמעותית את החיסכון שלכם. כלל הזהב: בריבית דריבית, זמן הוא הכוח המשמעותי ביותר. ככל שתתחילו מוקדם יותר, כך תוכלו ליהנות מצמיחה גדולה יותר בטווח הארוך. איך הריבית דריבית יכולה לעבוד נגדכם? אם אתם לא מתכננים נכון את ההתנהלות הכלכלית שלכם, ריבית דריבית עלולה להיות מלכודת מסוכנת: הלוואות וחובות: כאשר לוקחים הלוואה עם ריבית גבוהה, החוב יכול לגדול במהירות אם לא מחזירים את הסכום במועד. לדוגמה, הלוואה של 50,000 ש"ח עם ריבית שנתית של 5% יכולה להפוך ל-52,500 ש"ח תוך שנה. אם לא מחזירים את הקרן, הריבית תחושב על הסכום החדש, והחוב ימשיך לגדול. תשלומים מינימליים בכרטיסי אשראי: כשמשלמים רק את המינימום, הריבית דריבית עובדת נגדכם וגורמת לחוב להתנפח. מי שלא מתכנן - משלם את המחיר "מי שלא תכנן הצלחה, באופן אוטומטי תכנן כישלון." ריבית דריבית לא סלחנית כלפי מי שלא מתכנן את ההתנהלות הפיננסית שלו. אם לא תתכננו את החסכונות וההשקעות שלכם, או לחילופין לא תנהלו את החובות שלכם בצורה חכמה, אתם עלולים להיכנס למצב שבו אתם מפסידים במקום להרוויח. אז איך מנצלים את הכוח של ריבית דריבית לטובתכם? התחילו מוקדם: כל שנה מוקדמת בחיסכון או השקעה מוסיפה לאפקט הריבית דריבית. חסכו באופן קבוע: הפקדות חודשיות עקביות מגדילות את הקרן ומזרזות את הצמיחה. הימנעו מחובות יקרים: היו זהירים עם הלוואות, במיוחד בכרטיסי אשראי, ובדקו תמיד את תנאי הריבית. תכננו לטווח ארוך: התייעצו עם יועץ פיננסי כדי לבנות תוכנית שמנצלת את הכוח של ריבית דריבית למקסימום. לסיכום ריבית דריבית היא כלי עוצמתי שיכול לשנות את עתידכם הכלכלי. אם תשתמשו בו בחוכמה – תוכלו ליהנות מחיסכון והשקעות שצומחים לאורך זמן. מצד שני, אם לא תנהלו נכון את החובות שלכם – תגלו שהריבית דריבית הופכת לנטל מכביד. אל תחכו – התחילו לתכנן את ההתנהלות הפיננסית שלכם היום, כדי להבטיח שהריבית דריבית תעבוד בשבילכם, ולא נגדכם. [image: המצליח מול המפסיד.png] הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה [image: חתימה למייל .png]