

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
596
פוסטים
53
כותבים
73.0k
צפיות
44
עוקבים
-
בדקתי לך את זה לעומק וההמלצה היא למחזר 10,000 עד 20,000 ממסלול הזכאות למל"צ או לפריים, וחסכת כ32,700 לאורך חיי ההלוואה, אמנם בד"כ בכזה סכום לא הייתי דוחף יותר מידי אבל כאן כיון שהזכאות הוא צמוד למדד לכן יכול להיות שהחיסכון יהיה יותר גדול, וכך אתה פחות חשוף למדד.
-
תודה.
אשמח לעוד קצת הסבר.
אם החיסרון הוא הצמוד מדד אם כך למה רק 10-20 אלף?
למה לא יותר? עיקר המטרה היא להוריד אתמשך פריסת ההלוואה או למעט כמה שיותר את הסכום הצמוד?
ועוד שאלה: התחזית היא לירידה במדד של מינוס 0.1 או 0.2 ב3 מדדים הקרובים, אז לכאו' אני לא אמור להיות לחוץ לעשות את זה ב3 חודשים הקרובים,לא? -
עיקר המטרה היא להוריד את הפריסה, כיון שככל והפריסה ארוכה יותר הקרן פחות נפרעת וכשזה צמוד למדד אתה עלול לגלות שזה כלל לא יורד ואולי אפי' ההיפך כמו שכבר ניתן לראות שהקרן עלתה.
כשזה בין 10 ל20 K אתה נשאר עם אותו גובה של החזר, וכיון שזה לא ייעוץ אישי ואני לא יודע מה מצבך מבחינה כלכלית, ואני לא יודע אם יש לך מטרה מסוימת, לכן אני עונה רק באופן כללי, מה שטוב לכל אחד.
לחוץ אני לא חושב שצריך להיות בזה כי המשמעות הגדולה בצמוד מדד היא לאורך זמן, אבל אני כן חושב שכדאי לעשות את זה ואם תאמר מחר גם מחר תגיד את זה...
-
עיקר המטרה היא להוריד את הפריסה, כיון שככל והפריסה ארוכה יותר הקרן פחות נפרעת וכשזה צמוד למדד אתה עלול לגלות שזה כלל לא יורד ואולי אפי' ההיפך כמו שכבר ניתן לראות שהקרן עלתה.
כשזה בין 10 ל20 K אתה נשאר עם אותו גובה של החזר, וכיון שזה לא ייעוץ אישי ואני לא יודע מה מצבך מבחינה כלכלית, ואני לא יודע אם יש לך מטרה מסוימת, לכן אני עונה רק באופן כללי, מה שטוב לכל אחד.
לחוץ אני לא חושב שצריך להיות בזה כי המשמעות הגדולה בצמוד מדד היא לאורך זמן, אבל אני כן חושב שכדאי לעשות את זה ואם תאמר מחר גם מחר תגיד את זה...
@אבי-ר. בכל אפן אם אני רק פורע את משך הזמן עדין ישאר תשלום הקרן החודשי באותו כמות.
-
-
הבנתי, עשיתי סימולציה במחשבון.
בהורדה של 17 אלף ש"ח אני יורד מ322 תשלומים ל250 וחיסכון של מעל 40 אלף ש"ח מצטבר.
השאלה היא האם במל"צ אני יכול לקבל פחות מהפריים שיש לי? יש לי P-0.75 שהיום זה 4.75 -
-
יתכן, וזה גם דיי תלוי אם תביא אישור עקרוני מבנק מתחרה, אמנם לא בטוח שיהיה לבנק חשוב להלחם ע"ז,
וכן לא חייב להיות שבפריים תקבל באותו מרווח שיש לך היום.@אבי-ר.
אפילו אם אני מבקש להוסיף להלוואה שקיימת יכול להיות שאני לא יקבל את אותו מרווח?
בפריים הנוכחי, בתוספת של 150 ש"ח לחודש אני מוסיף עוד 22 ש"ח וחוסך 7 שנים במסלול הזכאות.חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@אבי-ר.
אפילו אם אני מבקש להוסיף להלוואה שקיימת יכול להיות שאני לא יקבל את אותו מרווח?
בפריים הנוכחי, בתוספת של 150 ש"ח לחודש אני מוסיף עוד 22 ש"ח וחוסך 7 שנים במסלול הזכאות.@חיסכון-לחתונה כתב בעדכוני משכנתאות:
אפילו אם אני מבקש להוסיף להלוואה שקיימת יכול להיות שאני לא יקבל את אותו מרווח?
אין דבר כזה להוסיף סכום על הלוואה שקיימת.
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
בפריים הנוכחי, בתוספת של 150 ש"ח לחודש אני מוסיף עוד 22 ש"ח וחוסך 7 שנים במסלול הזכאות.
לא בדיוק הבנתי את כוונתך.
-
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
אפילו אם אני מבקש להוסיף להלוואה שקיימת יכול להיות שאני לא יקבל את אותו מרווח?
אין דבר כזה להוסיף סכום על הלוואה שקיימת.
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
בפריים הנוכחי, בתוספת של 150 ש"ח לחודש אני מוסיף עוד 22 ש"ח וחוסך 7 שנים במסלול הזכאות.
לא בדיוק הבנתי את כוונתך.
@אבי-ר.
כן ודאי שאין הוספות אלא מיחזור שלם.
אבל אם יש לי כרגע כבר מרווח כזה ואני מבקש אותו מרווח בתוספת 20 אלף יכול להיות שלא יאשרו?אם אני מוריד מהזכאות 22 אלף ומעביר לפריים זה מעלה לי את ההחזר החודשי בפריים בעוד כ150 ש"ח בלבד וזה ומוריד לי את הפריסה של הזכאות ב7 שנים
-
-
@אבי-ר.
הבנתי אז הטבלה זה צמוד לאג"ח. נכון?האם לי כדאי למחזור ולעשות שינוי באחד המסלולים?
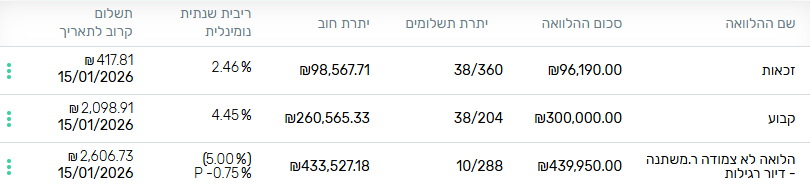
@חיסכון-לחתונה אני אישית ממליץ למחזר את כל הזכאות למעט 10 אלף למסלול מל"צ
-
הבנתי, עשיתי סימולציה במחשבון.
בהורדה של 17 אלף ש"ח אני יורד מ322 תשלומים ל250 וחיסכון של מעל 40 אלף ש"ח מצטבר.
השאלה היא האם במל"צ אני יכול לקבל פחות מהפריים שיש לי? יש לי P-0.75 שהיום זה 4.75לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@בית-שמש כתב בעדכוני משכנתאות:
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
עשיתי סימולציה במחשבון
אשמח לדעת איך אתה עושה את זה
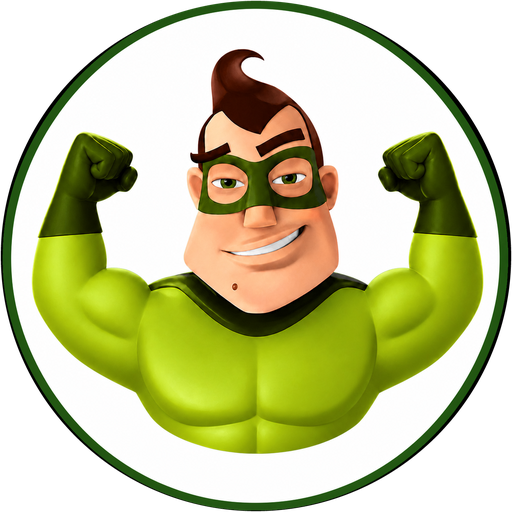
מחשבון הלוואות - Supermarker
מחשבון הלוואות של דהמרקר - מאפשר לחשב את ההחזר החודשי או סכום הלוואה לפי הריבית שקיבלתם בבנק ותקופת ההלוואה
Supermarker (www.supermarker.themarker.com)
-
@חיסכון-לחתונה לא תפסיד כלום מלבדוק
אבל אם תקבל מל"צ עם תוספת של מעל 0.9% לא משתלם לך לצאת מהפריים הנוכחי@משכנתא-בקצב-שלך
האם זה הגיוני?!
יש לי משכנתא 263.500 ש"ח עם ריבית 2.55 (קבועה) ל360 חודש, החזר חודשי 1,048 ש"ח.
ביקשתי לבצע פרעון מוקדם של 31,000 ש"ח ולהוריד מתקופת ההלוואה.
התוצאה היתה: הבנק הוריד לי ל318 חודשים (42 חודשים) והוריד לי גם בהחזר החודשי ל- 999 ש"ח (בטענה שהיה חייב לשנות גם את ההחזר החודשי למעלה או למטה כדי שיצא בדיוק בחשבון החודשים - אשמח שתגיב גם על הנקודה הזאת)
השאלה אם זה הגיוני כל מה שהורידו לי כי נשמע לי שהורידו יותר מידי (רק שלא יעלו בסוף על הטעות ואני ישלם על זה ביוקר...)
אשמח מאוד לדעתך תודה רבה!לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך
האם זה הגיוני?!
יש לי משכנתא 263.500 ש"ח עם ריבית 2.55 (קבועה) ל360 חודש, החזר חודשי 1,048 ש"ח.
ביקשתי לבצע פרעון מוקדם של 31,000 ש"ח ולהוריד מתקופת ההלוואה.
התוצאה היתה: הבנק הוריד לי ל318 חודשים (42 חודשים) והוריד לי גם בהחזר החודשי ל- 999 ש"ח (בטענה שהיה חייב לשנות גם את ההחזר החודשי למעלה או למטה כדי שיצא בדיוק בחשבון החודשים - אשמח שתגיב גם על הנקודה הזאת)
השאלה אם זה הגיוני כל מה שהורידו לי כי נשמע לי שהורידו יותר מידי (רק שלא יעלו בסוף על הטעות ואני ישלם על זה ביוקר...)
אשמח מאוד לדעתך תודה רבה!@בית-שמש
אל תדאג אין בזה טעויות הכל זה מחשבון.
אתה מוזמן לבדוק לבד
https://www.supermarker.themarker.com/Calculators/Loan/LoanCalculator.aspx -
@משכנתא-בקצב-שלך
האם זה הגיוני?!
יש לי משכנתא 263.500 ש"ח עם ריבית 2.55 (קבועה) ל360 חודש, החזר חודשי 1,048 ש"ח.
ביקשתי לבצע פרעון מוקדם של 31,000 ש"ח ולהוריד מתקופת ההלוואה.
התוצאה היתה: הבנק הוריד לי ל318 חודשים (42 חודשים) והוריד לי גם בהחזר החודשי ל- 999 ש"ח (בטענה שהיה חייב לשנות גם את ההחזר החודשי למעלה או למטה כדי שיצא בדיוק בחשבון החודשים - אשמח שתגיב גם על הנקודה הזאת)
השאלה אם זה הגיוני כל מה שהורידו לי כי נשמע לי שהורידו יותר מידי (רק שלא יעלו בסוף על הטעות ואני ישלם על זה ביוקר...)
אשמח מאוד לדעתך תודה רבה!@בית-שמש רק שאני יבין יותר את התמונה
יש לך קל"צ בריבית של 2.55 ?ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@בית-שמש
אל תדאג אין בזה טעויות הכל זה מחשבון.
אתה מוזמן לבדוק לבד
https://www.supermarker.themarker.com/Calculators/Loan/LoanCalculator.aspx@חיסכון-לחתונה זה חסום אצלי (מסלול מצומצם נטפרי) אבל אם זה באמת נכון אשמח לשמוע מה ההגיון שעומד מאחורי זה (כלומר מה ההגיון שפרעתי רק 31,000 ש"ח וחסכתי כ"כ הרבה!)
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@בית-שמש רק שאני יבין יותר את התמונה
יש לך קל"צ בריבית של 2.55 ?@משכנתא-בקצב-שלך ק"צ
-
@חיסכון-לחתונה זה חסום אצלי (מסלול מצומצם נטפרי) אבל אם זה באמת נכון אשמח לשמוע מה ההגיון שעומד מאחורי זה (כלומר מה ההגיון שפרעתי רק 31,000 ש"ח וחסכתי כ"כ הרבה!)




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)