

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
563
פוסטים
50
כותבים
45.1k
צפיות
41
עוקבים
-
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?) -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)4.75 + 1.06 מרווח זה אומר שהריבית שלך היא 5.8 שזה גבוה מאוד. הפריים כבר הרבה יותר נמוך
-
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?)@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצוע -
@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצוע@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצועכלומר, אגיע ל-4.55% בערך? בדרך כלל הם לא מגדילים את המרווח אחרי העדכון כדי שזה יישאר 4.75, נכון?
תודה
-
אגב, בטבלה של בנק ישראל (https://www.boi.org.il/boi_files/Statistics/shcd08_h.xls) נראה שיש ירידה של 0.25%. מקווה שאכן.
-
@memgd בלאומי במיחזור פנימי תוספת של 1.06 נחשב נחמד.
אכן צפויה ירידה ב-20 לחודש של שתי עשיריות האחוז, ומומלץ להמתין עם הביצועכלומר, אגיע ל-4.55% בערך? בדרך כלל הם לא מגדילים את המרווח אחרי העדכון כדי שזה יישאר 4.75, נכון?
תודה
@memgd אכן.
הבנק מחוייב לתוספת בתוך התוקף של הריביות [24 יום]
ברוב המקרים הוא גם מאשר אחרי התוקף -
שלום - אני חדש יחסית באיזור...
יש לי משכנתא בבנק לאומי ל-30 שנה (נשארו 28 שנים).
לפני שבועיים ביקשתי לעשות מיחזור פנימי לחלק מהמסלולים (חלק משתנה כל 5 לא צמוד מעל 5%, וחלק קבועה צמודה 3.66%). הבנקאית הציעה לי מסלול של משתנה כל 2 לא צמוד (4.75% שזה עוגן + 1.06) ואמרה לי שב-20 לחודש העוגנים מתעדכנים.
כדאי לחכות ל-20? יש צפי לירידה בעוגנים?
ובכלל, ריבית של 4.75 משתנה כל 2 נחשב ריבית טובה? (ומרווח של 1.06 נחשב מרווח טוב?) -
-
זמן למחזר פנימי במזרחי? או להמתין קצת?
@מבין-עניין כעת זה זמן לקבל עקרוני למיחזור פנימי ולבצע אחרי ירידת העוגנים [על אף שכבר ירד משמעותית, צפויה ירידה נוספת].
בהצלחה -
@מבין-עניין כעת זה זמן לקבל עקרוני למיחזור פנימי ולבצע אחרי ירידת העוגנים [על אף שכבר ירד משמעותית, צפויה ירידה נוספת].
בהצלחה@משכנתא-בקצב-שלך
@Magshimim יש לך מושג למה אם מזיזים תאריך פרעון מ10 ל15 בלאומי יש לי ריביות על סך 2000 ש"ח, לא קשור לעמלות היוון, וההחזר החודשי של המשכנתא הוא 2200 בס"ה. -
@משכנתא-בקצב-שלך
@Magshimim יש לך מושג למה אם מזיזים תאריך פרעון מ10 ל15 בלאומי יש לי ריביות על סך 2000 ש"ח, לא קשור לעמלות היוון, וההחזר החודשי של המשכנתא הוא 2200 בס"ה. -
@Magshimim קל"צ מל"צ ופריים הם אמרו משהו על ריביות על הימים בנתיים,
אולי כשמזיזים תאריך זה כמו מיחזור פנימי והביצוע יהיה רק חודש אח"כ? -
@Magshimim קל"צ מל"צ ופריים הם אמרו משהו על ריביות על הימים בנתיים,
אולי כשמזיזים תאריך זה כמו מיחזור פנימי והביצוע יהיה רק חודש אח"כ? -
@מבין-עניין כעת זה זמן לקבל עקרוני למיחזור פנימי ולבצע אחרי ירידת העוגנים [על אף שכבר ירד משמעותית, צפויה ירידה נוספת].
בהצלחה@משכנתא-בקצב-שלך להמתין לביצוע אחרי 26 לחודש? או שיש זמן אחר?
-
@משכנתא-בקצב-שלך להמתין לביצוע אחרי 26 לחודש? או שיש זמן אחר?
@מבין-עניין ב-26 צפויה ירידה של 0.1-0.15
אם יש תוקף גם עד ה-11 הבא כדאי להמתין אולי תהיה עוד ירידה, אבל את זה נדע רק בעוד כשבועיים. -
חבר שלי ביקש הצעה למחזר את מסלול המשתנה לא צמוד שלו, זה מה שיש לו עכשיו:
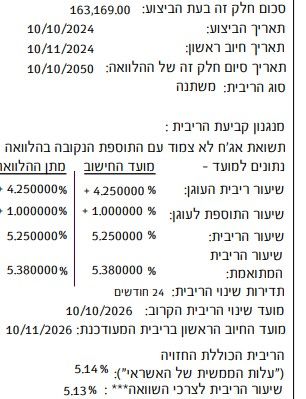
וזאת ההצעה שהוא קיבל:
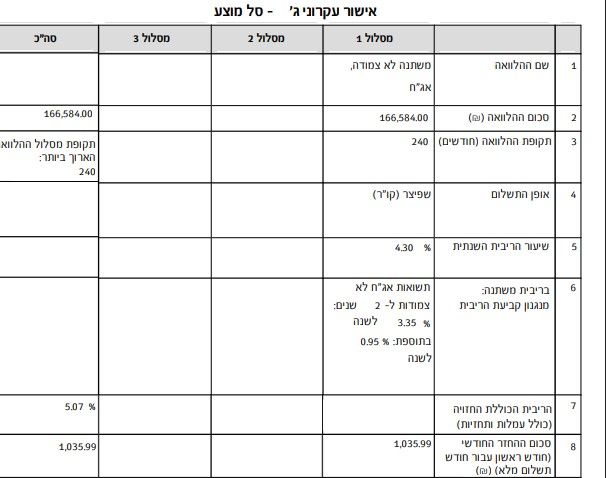
*יש תוספת תשלום אע"פ שיש הפחתה בגלל שהוא מקצר ב5 שנים.
הוא יכול לקבל יותר טוב מזה?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
חבר שלי ביקש הצעה למחזר את מסלול המשתנה לא צמוד שלו, זה מה שיש לו עכשיו:
וזאת ההצעה שהוא קיבל:
*יש תוספת תשלום אע"פ שיש הפחתה בגלל שהוא מקצר ב5 שנים.
הוא יכול לקבל יותר טוב מזה?הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.הוא יכול לקבל יותר טוב מזה?
ריבית יפה.
מול הצעה מתחרה לפעמים ניתן לשפר עוד טיפה.אמרו לו שהוא יכול גם לקבל במקום P-0.9
האם זה לא שווה? ככל הנראה תהיה הורדת ריבית בעוד 3 שבועות ואז כבר יהיה לו 4.35 (במקום 4.3 במשתנה) אז לא עדיף ללכת על הפריים בגלל הערכות שלכאו' בשנתיים הקרובות יהיו עוד הורדות?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)