

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
574
פוסטים
52
כותבים
45.8k
צפיות
43
עוקבים
-
לדעתי אפשר היה לנסות להעלות את המרווח של התיק אם היית מבקש את הקצ גבוה יותר,
וכך לנסות להוריד עוד בקלצ..זה גם אחרי החשבון הזה....
מכיר מישהו שקיבל קל"צ טובה יותר לאחרונה?@בסיעתא יש טיפה יותר טובים
אחד מהשבוע האחרון ואחד מלפני שבועיים
לאומי ומרכנתיל


-
@בסיעתא יש טיפה יותר טובים
אחד מהשבוע האחרון ואחד מלפני שבועיים
לאומי ומרכנתיל
-
@משכנתא-בקצב-שלך מחזור פנימי?
@בסיעתא
לא, תיק חדש.
צודק, לא אחזתי שאתה מדבר על פנימי
זה באמת נדיר. -
מקווה שזה מיועד לסילוק
בדיוק! (החלק של הק"צ)
@משכנתא-בקצב-שלך א. ההצעה שלך ממש פגז, היא מתייחסת לתקופה של 204 חודש עם בסיס (4.12)אחר לגמרי מהבסיס של @בסיעתא (3.91)
אצלו ההצעה מתייחסת ל 10 שנים עם בסיס נמוך יותר. שים לב.
ב. השניה לא ממרכנתיל.
ג. אצל הלקוח שלי הצלחנו לעשות בנקודת שפל של ריבית לפני העידכון של יולי שהתחיל עליה שוב.
בוצע ב- קלצ 4.2שיהיה לכולנו שנה טובה
ברכה והצלחה ברוחניות ובגשמיות.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
@משכנתא-בקצב-שלך א. ההצעה שלך ממש פגז, היא מתייחסת לתקופה של 204 חודש עם בסיס (4.12)אחר לגמרי מהבסיס של @בסיעתא (3.91)
אצלו ההצעה מתייחסת ל 10 שנים עם בסיס נמוך יותר. שים לב.
ב. השניה לא ממרכנתיל.ג. אצל הלקוח שלי הצלחנו לעשות בנקודת שפל של ריבית לפני העידכון של יולי שהתחיל עליה שוב.
בוצע ב- קלצ 4.2שיהיה לכולנו שנה טובה
ברכה והצלחה ברוחניות ובגשמיות.@משכנתא-בקצב-שלך א. ההצעה שלך ממש פגז, היא מתייחסת לתקופה של 204 חודש עם בסיס (4.12)אחר לגמרי מהבסיס של @בסיעתא (3.91)
אצלו ההצעה מתייחסת ל 10 שנים עם בסיס נמוך יותר. שים לב.תודה
ב. השניה לא ממרכנתיל.
כתבתי אחד מלאומי ואחד ממרכנתיל
ג. אצל הלקוח שלי הצלחנו לעשות בנקודת שפל של ריבית לפני העידכון של יולי שהתחיל עליה שוב.
בוצע ב- קלצ 4.2יפה מאוד
בהצלחה
שנה טובה -
תודה על הסיוע.
יש לי משכנתא קיימת במרכנתיל- עבר 5 שנים מתוך 30.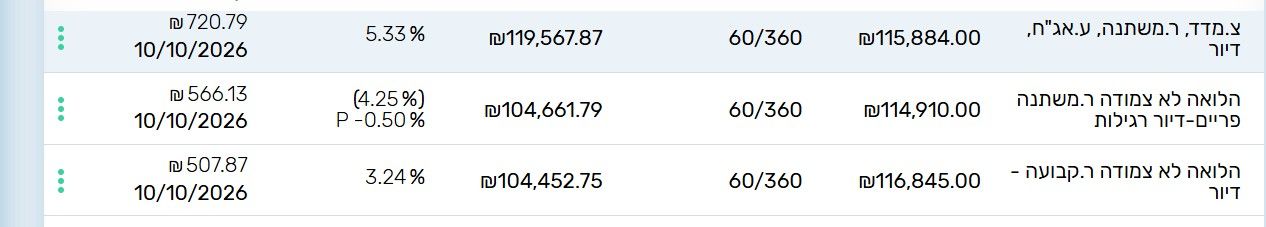
המסלול של המל''צ, היה מעולה (ריבית שנתית של 1.63%) והשתנה.
קיבלתי כעת הצעה למיחזור פנימי של המסלול הזה בלבד,
בתנאים ממש לא משתלמים,
השאלה עד כמה אפשר להתמקח על זה ולמה אפשר להגיע?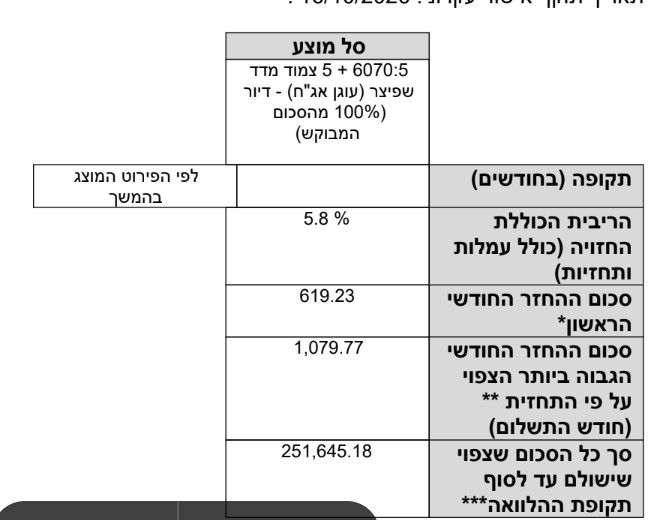
@משקיעה דבר ראשון לבקש למחזר למסלול משתנה לא צמוד למדד כל שנתיים.
בגדול מרכנתיל לא כ"כ גרועים במיחזור פנימי.
אין כאן סכום משמעותי שניתן להביא עליו הצעה מתחרה.
וגם הקל"צ שלכם ממש פנטסטי -
@משכנתא-בקצב-שלך תודה רבה על המענה,
אנסה לבקש כעצתכם.
היה נראה לי כך (מבחינת הסכום יש עוד סכום קטן בתנאים זהים)
ובאמת בגלל הקל''צ לא רציתי לבדוק אפשרות למיחזור כולל. -
תודה על הסיוע.
יש לי משכנתא קיימת במרכנתיל- עבר 5 שנים מתוך 30.המסלול של המל''צ, היה מעולה (ריבית שנתית של 1.63%) והשתנה.
קיבלתי כעת הצעה למיחזור פנימי של המסלול הזה בלבד,
בתנאים ממש לא משתלמים,
השאלה עד כמה אפשר להתמקח על זה ולמה אפשר להגיע?המסלול של המל''צ, היה מעולה (ריבית שנתית של 1.63%) והשתנה
אין לך מלצ שימי לב, יש לך מ"צ. משתנה צמודה.
תוסיפי 2% אינפלציה שנתית שמייקרת לך את הקרן.
אם נהוון את זה לחישוב ריבית שנתית, נבין שקיבלת טווח של בין 3.6-4.1% בזמן שהקלצ שקיבלת היה 3.24%.
היום עם אותו חישוב , המסלול הזה עומד על ריבית 7.3%בנוסף האינפלציה לא מתוחמת להתייקרות של 2%, היו שנים עם עליות גבוהות יותר. (2022 הגיע ל 5% שנתי).
לכן ברור שצריך להחליף למלצ, מומלץ היום מלצ שנתיים, כפי שכתב @משכנתא-בקצב-שלך בגלל השינויים.
-
יש מה למחזר?
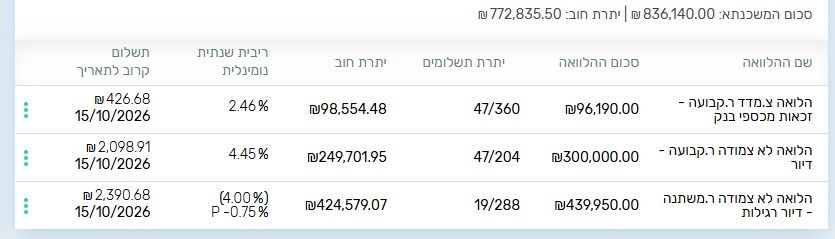
לגבי הצמודה/"זכאות"
אמרו לי שאני לא יכול לקחת הלוואה אחרת בשביל לפרוע אותה כי זה לא נקרא הלוואה לצורך הדירה אלא בשביל פירעון וזה מוגדר כ"הלוואה לכל מטרה" זה נכון? יש מה לעשות? או שאין כרגע בכלל ענין לגעת? -
יש מה למחזר?
לגבי הצמודה/"זכאות"
אמרו לי שאני לא יכול לקחת הלוואה אחרת בשביל לפרוע אותה כי זה לא נקרא הלוואה לצורך הדירה אלא בשביל פירעון וזה מוגדר כ"הלוואה לכל מטרה" זה נכון? יש מה לעשות? או שאין כרגע בכלל ענין לגעת? -
@magshimim אנסה,
זה דורש מסמכים ואישור מחדש.@משקיעה בבנק מרכנתיל כל עוד העליה בהחזר החודשי לאחר המיחזור הינה עד 100 ש"ח לא ידרשו מסמכי הכנסות
-
@משקיעה בבנק מרכנתיל כל עוד העליה בהחזר החודשי לאחר המיחזור הינה עד 100 ש"ח לא ידרשו מסמכי הכנסות
-
@משכנתא-בקצב-שלך nafb,t.pdf
האם יש עניין לגעת??@הרשלה אין מה לשפר
קל"צ לא הכי זול, אבל לא ברמה שניתן להוזיל במיחזור.
יתר המסלולים מצויינים ממש. -
@הרשלה אין מה לשפר
קל"צ לא הכי זול, אבל לא ברמה שניתן להוזיל במיחזור.
יתר המסלולים מצויינים ממש.@משכנתא-בקצב-שלך ממש תודה
רק רציתי להבין שאלת תם
זה משכנתא של לפני שנה וחצי, איך הורדת ריבית בנק ישראל
באחוז וחצי לא משפיעה עד כדי שאין מה לגעת
ושוב תודה
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)