

דרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?
חתונות הילדים
300
פוסטים
50
כותבים
33.3k
צפיות
48
עוקבים
-
-
-
@אבי-ר.
נכון מאוד רק מעלה נקודה מעניינת
(זה יותר משמעותי כשאתה הופך לגוף השקעות, מבחינת רגולציה וכו') -
אני ממשיך להתפלל שהם יביאו פתרון הכי טוב שאפשר
בכל אופן גם אם הוא לא יהיה מושלם כל אחד ואחד יוכל לקבל השראה
ולעשות לביתו. -
-
בשונה מאדם פרטי שיכול לקחת הלוואה מראש
הוא אמור לשלם ריבית פריים פלוס חצי משהו כזה
הם כנראה סוגרים עיסקה עם חברת ביטוח בית השקעות על קבלת הלוואות ללא ריבית כלל
בתמורה של השקעות המון המון כסף לזמן ארוך מאוד
זה לענ"ד
חוץ מזה מה שטוב פה בזמן החתונות אתה לא מוציא 160000 מהקופה אלא כל חודש יוצא מהקופה 1600 שח למשך 8 שנים
ובזמן הזה ממשיכים לשלם את העלות החודשית שמושקעת שוב@אנונימי2 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
הם כנראה סוגרים עיסקה עם חברת ביטוח בית השקעות על קבלת הלוואות ללא ריבית כלל
אין כזה מצב, העלות של בית ההשקעות על הכסף זה בגובה ריבית בנק ישראל, וקשה לי להאמין שיקחו פחות מ1% תוספת.
@אנונימי2 כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
הם אומרים שהם עכשיו עובדים מול בנק הפועלים יכול להיות שהכסף יושקע בבנק
נשמע תמוה? מאז ועדת בכר אאל"ט לבנקים אסור לנהל השקעות....
-
מישהו יודע להגיד איך זה יעבוד מבחינת החברות, האם הם סגרו עם חברה ספציפית או שהם יתנו לכל אחד להחליט עם מי לעבוד.
בהרצאה זה נשמע כמו אפשרות 2, אבל איך הם ידאגו שלא יוציאו את הכסף?
אגב לדעתי בהשתלמות זה כנראה לא יעבוד, כי יהיה בעיות מבחינת החוק האמריקאי לעשות שיעבוד לטובות גוף כלשהו. -
מישהו יודע להגיד איך זה יעבוד מבחינת החברות, האם הם סגרו עם חברה ספציפית או שהם יתנו לכל אחד להחליט עם מי לעבוד.
בהרצאה זה נשמע כמו אפשרות 2, אבל איך הם ידאגו שלא יוציאו את הכסף?
אגב לדעתי בהשתלמות זה כנראה לא יעבוד, כי יהיה בעיות מבחינת החוק האמריקאי לעשות שיעבוד לטובות גוף כלשהו.@מתכנן-פיננסי
בכלל לא ברור אם יהיה אפשרי לאזרחים אמריקאיים...
לכאורה הם ישקיעו במסלול מסויים, אחיד. (כמו מסלול בקופגל"ה)
לא יהיה ניתן לבקש לקנות מניות X או Y כי רק הן מונפקות בארה"ב...
או שאני טועה? -
@הקול-השפוי כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אבל לא ברור כל כך מה הבשורה שהם נותנים,
בסוף הלוואה תמיד אפשר לקחת לבד גם בשלב הראשוני של תחילת ההשקעה, וגם בשלב חתונות הילדים,דבר ראשון אני חושב שיש כאן פלוס שבשלב חתונות הילדים אתה מקבל הלוואה ללא ריבית,
דבר שני נראה שבכל מקרה תקבל הלוואה על סכום מסוים (לא יודע כמה) בין אם השוק קרס שאז גם אם תרצה לא תוכל לקבל על הקופת גמל ובין אם השוק במצב טוב ואתה מעוניין שהכסף ימשיך לצבור לחתונות הבאות וכדו' וכך תוכל לחתן את כל הסריה של הבנות....
דבר שלישי אני משער שאת ההלוואות הראשונות הם יוכלו לקבל בריבית נמוכה, (אמנם איני יודע מה יהיו התנאים מצד המלווה כמו דירוג אשראי, הכנסות, וכדו')
דבר רביעי יש כאן אנשי מקצוע שעושים לך את העבודה ואם אתה אברך צעיר שעוד לא מבין את שוק ההון איך זה עובד וכד' ועד שתלמד את הנושא בינתיים אתה יכול לפספס זמן יקר, ועצם זה שהם יכניסו לציבור את המושג השקעה בשוק ההון ואם בזכות זה יהיו כאלה שיצטרפו בין אם דרכם ובין אם לא כבר זה שווה.השאלה שלי היא כמה באמת זה יעזור כי כמו שהיו שטענו שבגלל שהגמחים האלה נפתחו לכן הציבור יכל להתחייב יותר, האם גם כאן נראה בעוד כ20 שנה שהציבור מתחייב יותר ובעקבות זה עליה במחירי הדירות??
אולי עכשיו יהיו כאלה שיאמרו שא"כ בעוד קרוב ל20 שנה יהיה שווה להשקיע בשוק ההון...@אבי-ר. כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
דבר ראשון אני חושב שיש כאן פלוס שבשלב חתונות הילדים אתה מקבל הלוואה ללא ריבית,
זה נכון שיש שיטות שריבית מוקדמת זה לא ריבית, אבל מבחינה כלכלית אין הבדל.
@אבי-ר. כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
דבר שני נראה שבכל מקרה תקבל הלוואה על סכום מסוים (לא יודע כמה) בין אם השוק קרס שאז גם אם תרצה לא תוכל לקבל על הקופת גמל ובין אם השוק במצב טוב ואתה מעוניין שהכסף ימשיך לצבור לחתונות הבאות וכדו' וכך תוכל לחתן את כל הסריה של הבנות....
שוב, זה ריבית בתשלום מראש,
אם יש לך קופה אחת גדולה, כמעט תמיד תוכל לקבל הלוואה על חשבון הקופה.@אבי-ר. כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
דבר שלישי אני משער שאת ההלוואות הראשונות הם יוכלו לקבל בריבית נמוכה, (אמנם איני יודע מה יהיו התנאים מצד המלווה כמו דירוג אשראי, הכנסות, וכדו')
נחיה ונראה, קשה להאמין שיכולה להיות בזה בשורה משמעותית.
@אבי-ר. כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
דבר רביעי יש כאן אנשי מקצוע שעושים לך את העבודה ואם אתה אברך צעיר שעוד לא מבין את שוק ההון איך זה עובד וכד' ועד שתלמד את הנושא בינתיים אתה יכול לפספס זמן יקר, ועצם זה שהם יכניסו לציבור את המושג השקעה בשוק ההון ואם בזכות זה יהיו כאלה שיצטרפו בין אם דרכם ובין אם לא כבר זה שווה.
פוק חזי מה עמא דבר, כולם היום יודעים מה זה השקעות, הרבה מאוד בזכות בנקל,
אם התוכנית הזאת לא מועילה אז זה מיותר.@אבי-ר. כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
השאלה שלי היא כמה באמת זה יעזור כי כמו שהיו שטענו שבגלל שהגמחים האלה נפתחו לכן הציבור יכל להתחייב יותר, האם גם כאן נראה בעוד כ20 שנה שהציבור מתחייב יותר ובעקבות זה עליה במחירי הדירות??
כרגע שום תוכנית לא מספיקה למה שיצטרכו עוד עשרים שנה, כך שקשה להאמין שזה יכול להזיק.
@אבי-ר. כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אולי עכשיו יהיו כאלה שיאמרו שא"כ בעוד קרוב ל20 שנה יהיה שווה להשקיע בשוק ההון...
אשמח אם תסביר.
-
אים הבנתי טוב הגמ״ח המרכזי ה"חדשה" עובד ככה – שלב אחר שלב:
הלוואה התחלתית – ברגע שאתה מצטרף, הגמ״ח נותן לך הלוואה ראשונית (לדוגמה 20,000 ש״ח).
תשלום חודשי – כל חודש אתה משלם סכום קבוע (לדוגמה 1,000 ש״ח), שמתחלק לשלושה חלקים:
-
החזר הלוואה – חלק מהתשלום מחזיר את ההלוואה הראשונית.
-
השקעה בשוק ההון – חלק מהתשלום מושקע בשוק ההון, כך שהכסף “עובד” לאורך זמן.
-
הגמ״ח עצמו – חלק מהתשלום נשאר בקופה של הגמ״ח, לטובת חברים אחרים.
השקעה חוזרת – ההלוואה הראשונית וגם ההלוואות הבאות מושקעות בשוק ההון, וכך הכסף ממשיך לצבור תשואה לאורך כל התקופה.
מימון חתונות – כשמגיעים לחתונות ילדים, אתה לא מושך את כל הכסף מהחסכון או מההשקעה. במקום זה, מבקשים הלוואה מהגמ״ח על סמך ההשקעות והחסכונות הקיימים. ההחזרים החודשיים נעשים מתוך מה שהשקעת בשוק ההון, בלי שתצטרך להוציא כסף מהכיס שלך.
סוף התהליך – לאחר סיום כל החתונות, נשאר לך עוד כמה מאות אלפי שקלים.
מי המציא את הרעיון הזה? – לדעתי, הקרדיט מגיע לפישל רוזנפלד, שכבר בספרו פלוס מינוס הציע רעיון כמעט זהה: הפקדה קבועה בקרן השתלמות למשך מספר שנים (לדוגמה 3,500 ש״ח למשפחה בחודש). הכסף צובר תשואה לאורך הזמן, ובזמן החתונות לא מושכים את הקרן. במקום זה, משתמשים בהלוואות על סמך מה שיש לך בקרן, משלמים רק את הריביות, ובסוף משלמים את הקרן בבת אחת.
ההבדל המרכזי – ברוזנפלד מדובר יותר בתיאוריה שמתאימה לעשירים עם יכולת חסכון גדולה. הגמ״ח המרכזי מנסה לקחת את אותו רעיון בסיסי – להשאיר את הכסף “עובד” לאורך זמן במקום למשוך אותו בבת אחת – ולהחיל אותו במודל שמתאים למשפחות במציאות, עם מסגרת הלוואות מתמשכת והשקעות בשוק ההון.
-
-
אים הבנתי טוב הגמ״ח המרכזי ה"חדשה" עובד ככה – שלב אחר שלב:
הלוואה התחלתית – ברגע שאתה מצטרף, הגמ״ח נותן לך הלוואה ראשונית (לדוגמה 20,000 ש״ח).
תשלום חודשי – כל חודש אתה משלם סכום קבוע (לדוגמה 1,000 ש״ח), שמתחלק לשלושה חלקים:
-
החזר הלוואה – חלק מהתשלום מחזיר את ההלוואה הראשונית.
-
השקעה בשוק ההון – חלק מהתשלום מושקע בשוק ההון, כך שהכסף “עובד” לאורך זמן.
-
הגמ״ח עצמו – חלק מהתשלום נשאר בקופה של הגמ״ח, לטובת חברים אחרים.
השקעה חוזרת – ההלוואה הראשונית וגם ההלוואות הבאות מושקעות בשוק ההון, וכך הכסף ממשיך לצבור תשואה לאורך כל התקופה.
מימון חתונות – כשמגיעים לחתונות ילדים, אתה לא מושך את כל הכסף מהחסכון או מההשקעה. במקום זה, מבקשים הלוואה מהגמ״ח על סמך ההשקעות והחסכונות הקיימים. ההחזרים החודשיים נעשים מתוך מה שהשקעת בשוק ההון, בלי שתצטרך להוציא כסף מהכיס שלך.
סוף התהליך – לאחר סיום כל החתונות, נשאר לך עוד כמה מאות אלפי שקלים.
מי המציא את הרעיון הזה? – לדעתי, הקרדיט מגיע לפישל רוזנפלד, שכבר בספרו פלוס מינוס הציע רעיון כמעט זהה: הפקדה קבועה בקרן השתלמות למשך מספר שנים (לדוגמה 3,500 ש״ח למשפחה בחודש). הכסף צובר תשואה לאורך הזמן, ובזמן החתונות לא מושכים את הקרן. במקום זה, משתמשים בהלוואות על סמך מה שיש לך בקרן, משלמים רק את הריביות, ובסוף משלמים את הקרן בבת אחת.
ההבדל המרכזי – ברוזנפלד מדובר יותר בתיאוריה שמתאימה לעשירים עם יכולת חסכון גדולה. הגמ״ח המרכזי מנסה לקחת את אותו רעיון בסיסי – להשאיר את הכסף “עובד” לאורך זמן במקום למשוך אותו בבת אחת – ולהחיל אותו במודל שמתאים למשפחות במציאות, עם מסגרת הלוואות מתמשכת והשקעות בשוק ההון.
@BRISKER אם הבנתי נכון אז הבשורה תשלם חלק אחד הלוואה חלק אחד ריבית עליה וחלק אחד להשקיע אחרי תקופה תיקח הלוואה ותחזיר מהשקעתך יש לי רעיון יותר טוב תקח הלוואה של 100 אלף תשקיע וכשהילד מתחתן או תוציא את הכסף או תשתמש בגאונות שהומצאה רק השנה תקח הלוואה ותחזיר מההשקעה הם באמת חושבים שעדיין הציבור בור ולא יודע אפשרוית מינוף והשקעה בסיסים שכמובן אפשר לשחק עם זה בהרבה צורות מאיפה ההלוואה מה מחזירים האם רק ריבית או הכל וכו... רק שבאופן אישי אין לך 3 גופים שצריכים עמלות פלוס הוצאות שיווק ופרסום ומשרדים גדולות.
-
-
-
@BRISKER אם הבנתי נכון אז הבשורה תשלם חלק אחד הלוואה חלק אחד ריבית עליה וחלק אחד להשקיע אחרי תקופה תיקח הלוואה ותחזיר מהשקעתך יש לי רעיון יותר טוב תקח הלוואה של 100 אלף תשקיע וכשהילד מתחתן או תוציא את הכסף או תשתמש בגאונות שהומצאה רק השנה תקח הלוואה ותחזיר מההשקעה הם באמת חושבים שעדיין הציבור בור ולא יודע אפשרוית מינוף והשקעה בסיסים שכמובן אפשר לשחק עם זה בהרבה צורות מאיפה ההלוואה מה מחזירים האם רק ריבית או הכל וכו... רק שבאופן אישי אין לך 3 גופים שצריכים עמלות פלוס הוצאות שיווק ופרסום ומשרדים גדולות.
@השומר סליחה, אבל באמת הציבור בור, לא במובן השלילי.
יש אולי 000.01 שיודעים לעשות את מה שאתה יודע לעשות.
אז חשוב לקחת את זה בחשבון.
ולומר, שבמקום זה צריך לחנך את הציבור, זו תהיה אמירה פופוליסטית ולא לעניין, כמובן יש מקום להשקיע בחינוך, אבל זה לא 'במקום', כי זה תהליך שיקח הרבה שנים וגם אז זה יכול להועיל לאחוז קטן מהציבור. -
-
האשכול הזה גדול מידי ואין בידי סיפק לעבור על כל הנאמר
אולי מישהו הקדים אותי כבר אבל אם לא אז חייב להזכיר:בל נשכח שבין אם התוכנית מוצלחת ובין אם היא עוד כלי לשמן ולהעשיר את כספי מנהלי הגמחי"ם
הקרידיט והכבוד ראויים ביושר לארגון בנקל
שלולא הם שהחלו לעורר על הנושא במשך השנה וחצי האחרונות והצליחו לשנות תודעה לאלפים, גנבו באומץ את צלחת השמנת והגבינה מתחת ידי הגמחי"ם
לא היינו רואים אפילו בצחוק תוכנית מעין זו יוצאת לדרך
הגלגל פשוט היה ממשיך לסוב על צירו תשלומים-הלוואות-החזרים-יאוש-קריסה!!!!ומי שמכיר אותם יודע שהם עתה יושבים ושמחים ומאושרים
למה?
כי עכשיו יבואו הגמחי"ם הגדולים עם אפשריות הפרסום הבלתי נגמרות שלה
ויפמפמו בחודש הקרוב על התוכנית המדוברת
הם ידאגו כבר להסביר לכל אברך ממיר ומק"ס שעדיין שמועת "שוק ההון"
לא הגיעה לאוזניו מה זה שוק ההון ואיך הוא עובד
וזהו!!! - מטרת ארגון בנקל הגיעה ליעודה - לעורר את ציבור בני התורה לנושא.וממבט זה בוודאי שיש סיבה לשמוח ולפרגן על התוכנית המדוברת!!!
בתקווה שאברך שיודע לפלפל ולהבין דבר מתוך דבר יעשה חושבים לעצמו
"רגע, אם אני מפקיד כך וכך, וצובר כך וכך, מה אני צריך מתווך
שיתחלק איתי ברווחים????
בשלב התוצאה ממחשבותיו - מאמין שיפעל כהוגן...... -
האשכול הזה גדול מידי ואין בידי סיפק לעבור על כל הנאמר
אולי מישהו הקדים אותי כבר אבל אם לא אז חייב להזכיר:בל נשכח שבין אם התוכנית מוצלחת ובין אם היא עוד כלי לשמן ולהעשיר את כספי מנהלי הגמחי"ם
הקרידיט והכבוד ראויים ביושר לארגון בנקל
שלולא הם שהחלו לעורר על הנושא במשך השנה וחצי האחרונות והצליחו לשנות תודעה לאלפים, גנבו באומץ את צלחת השמנת והגבינה מתחת ידי הגמחי"ם
לא היינו רואים אפילו בצחוק תוכנית מעין זו יוצאת לדרך
הגלגל פשוט היה ממשיך לסוב על צירו תשלומים-הלוואות-החזרים-יאוש-קריסה!!!!ומי שמכיר אותם יודע שהם עתה יושבים ושמחים ומאושרים
למה?
כי עכשיו יבואו הגמחי"ם הגדולים עם אפשריות הפרסום הבלתי נגמרות שלה
ויפמפמו בחודש הקרוב על התוכנית המדוברת
הם ידאגו כבר להסביר לכל אברך ממיר ומק"ס שעדיין שמועת "שוק ההון"
לא הגיעה לאוזניו מה זה שוק ההון ואיך הוא עובד
וזהו!!! - מטרת ארגון בנקל הגיעה ליעודה - לעורר את ציבור בני התורה לנושא.וממבט זה בוודאי שיש סיבה לשמוח ולפרגן על התוכנית המדוברת!!!
בתקווה שאברך שיודע לפלפל ולהבין דבר מתוך דבר יעשה חושבים לעצמו
"רגע, אם אני מפקיד כך וכך, וצובר כך וכך, מה אני צריך מתווך
שיתחלק איתי ברווחים????
בשלב התוצאה ממחשבותיו - מאמין שיפעל כהוגן......כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
וזהו!!! - מטרת ארגון בנקל הגיעה ליעודה - לעורר את ציבור בני התורה לנושא.
ובעצם
ממש לא!!!
תפקידם עתה להיות לציבור האברכים לעיניים בוחנות ומעמיקות על התוכנית והשלכותיה
שאין כאן עוד איזה עקיצה / נישול רווחים מאברכים תמימים במסווה של תוכנית גנדריוזית..... -
אים הבנתי טוב הגמ״ח המרכזי ה"חדשה" עובד ככה – שלב אחר שלב:
הלוואה התחלתית – ברגע שאתה מצטרף, הגמ״ח נותן לך הלוואה ראשונית (לדוגמה 20,000 ש״ח).
תשלום חודשי – כל חודש אתה משלם סכום קבוע (לדוגמה 1,000 ש״ח), שמתחלק לשלושה חלקים:
-
החזר הלוואה – חלק מהתשלום מחזיר את ההלוואה הראשונית.
-
השקעה בשוק ההון – חלק מהתשלום מושקע בשוק ההון, כך שהכסף “עובד” לאורך זמן.
-
הגמ״ח עצמו – חלק מהתשלום נשאר בקופה של הגמ״ח, לטובת חברים אחרים.
השקעה חוזרת – ההלוואה הראשונית וגם ההלוואות הבאות מושקעות בשוק ההון, וכך הכסף ממשיך לצבור תשואה לאורך כל התקופה.
מימון חתונות – כשמגיעים לחתונות ילדים, אתה לא מושך את כל הכסף מהחסכון או מההשקעה. במקום זה, מבקשים הלוואה מהגמ״ח על סמך ההשקעות והחסכונות הקיימים. ההחזרים החודשיים נעשים מתוך מה שהשקעת בשוק ההון, בלי שתצטרך להוציא כסף מהכיס שלך.
סוף התהליך – לאחר סיום כל החתונות, נשאר לך עוד כמה מאות אלפי שקלים.
מי המציא את הרעיון הזה? – לדעתי, הקרדיט מגיע לפישל רוזנפלד, שכבר בספרו פלוס מינוס הציע רעיון כמעט זהה: הפקדה קבועה בקרן השתלמות למשך מספר שנים (לדוגמה 3,500 ש״ח למשפחה בחודש). הכסף צובר תשואה לאורך הזמן, ובזמן החתונות לא מושכים את הקרן. במקום זה, משתמשים בהלוואות על סמך מה שיש לך בקרן, משלמים רק את הריביות, ובסוף משלמים את הקרן בבת אחת.
ההבדל המרכזי – ברוזנפלד מדובר יותר בתיאוריה שמתאימה לעשירים עם יכולת חסכון גדולה. הגמ״ח המרכזי מנסה לקחת את אותו רעיון בסיסי – להשאיר את הכסף “עובד” לאורך זמן במקום למשוך אותו בבת אחת – ולהחיל אותו במודל שמתאים למשפחות במציאות, עם מסגרת הלוואות מתמשכת והשקעות בשוק ההון.
@BRISKER כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
לדעתי, הקרדיט מגיע לפישל רוזנפלד, שכבר בספרו פלוס מינוס הציע רעיון כמעט זהה: הפקדה קבועה בקרן השתלמות למשך מספר שנים (לדוגמה 3,500 ש״ח למשפחה בחודש). הכסף צובר תשואה לאורך הזמן, ובזמן החתונות לא מושכים את הקרן. במקום זה, משתמשים בהלוואות על סמך מה שיש לך בקרן, משלמים רק את הריביות, ובסוף משלמים את הקרן בבת אחת.
אוי, זה רעיון עתיק יומין שמדובר כבר שנים
(אני אישית קראתי עליו לפני 6 שנים כבר) -
-
@חופש-כלכלי לא נעים לומר שכנראה רק ב@ארגון-תבונה יושבים אנשים עם שכל בקודקוד שלא מונעים מיח"צ במיליונים ויש להם שיקול דעת עצמי.
כל השאר שישבו ואכלו צ'ונט והקשיבו ל'כלום' כי לא אמרו שם כלום, רק שבעזרת השם בהמשך יצא חוברת ואנחנו באמצע ואנחנו דנים ואנחנו שוקלים.
לא יודע איך אנשים לא נגעלים מיח"צ ריק מתוכן שכזה שמטרתו היא לפרסם איש אחד ולדחוף לציבור עוד משהו חדש.
עשרות שנים ניצלתם את הציבור וגרפתם הון רב (מישהו מתכנן להתכחש לעשרות מיליונים שהרוויחו עליהם רק ביתד לבד?) עכשיו תנו לציבור ללמוד ולהחכים ולהתנהל בצורה נבונה. -
@חופש-כלכלי לא נעים לומר שכנראה רק ב@ארגון-תבונה יושבים אנשים עם שכל בקודקוד שלא מונעים מיח"צ במיליונים ויש להם שיקול דעת עצמי.
כל השאר שישבו ואכלו צ'ונט והקשיבו ל'כלום' כי לא אמרו שם כלום, רק שבעזרת השם בהמשך יצא חוברת ואנחנו באמצע ואנחנו דנים ואנחנו שוקלים.
לא יודע איך אנשים לא נגעלים מיח"צ ריק מתוכן שכזה שמטרתו היא לפרסם איש אחד ולדחוף לציבור עוד משהו חדש.
עשרות שנים ניצלתם את הציבור וגרפתם הון רב (מישהו מתכנן להתכחש לעשרות מיליונים שהרוויחו עליהם רק ביתד לבד?) עכשיו תנו לציבור ללמוד ולהחכים ולהתנהל בצורה נבונה.@אבי-ה-נערה
אתה פשוט נגד כל מה שהם יעשו או יאמרו.
לא ענייני. -
@אבי-ה-נערה
אתה פשוט נגד כל מה שהם יעשו או יאמרו.
לא ענייני.@אפ_על_פי_כן כתב בדרמה!!! הגמ"ח המרכזי הולך לשלב בתוכנית הפקדות בשוק ההון?:
אתה פשוט נגד כל מה שהם יעשו או יאמרו.
אני ממש לא מתכחש לכך שכל מה שהם יעשו אני מטיל בו ספק עד שלא יתברר הפוך.
שים לב ותגיב לגוף הדברים, לפני 10 ימים הוקמה חברה בע"מ בשם 'משיאים'
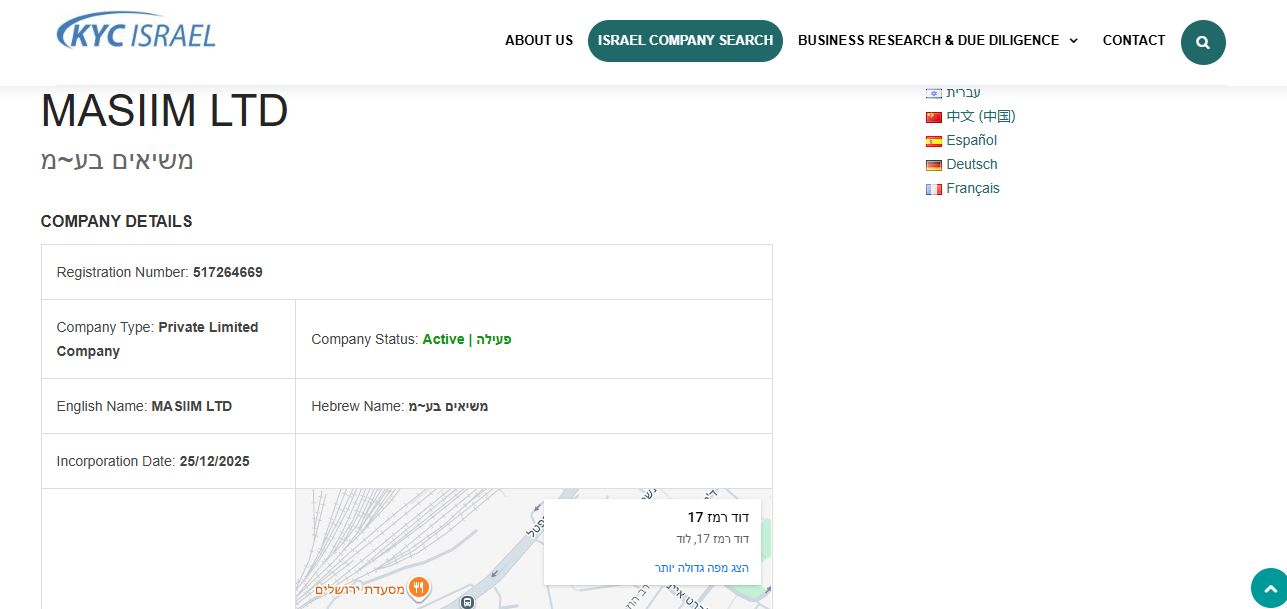
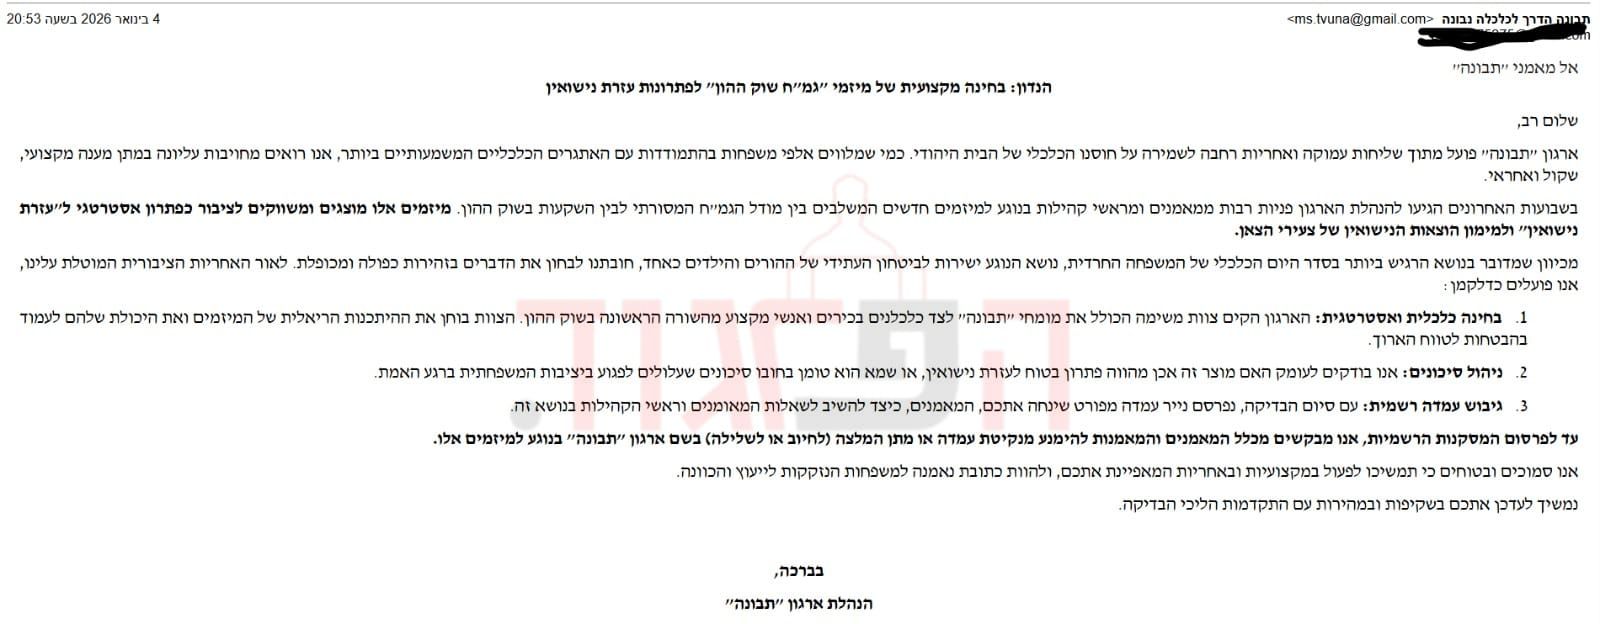
אתה מודע לזה שכל משהו שיש בו אזכור של המילים גמח המרכזי זה נתפס לאברך הקטן, כמצווה וכמשהו שגדולי ישראל תמכו בו והינה, הוקמה חברה עסקית טהורה שהולכת לעשות ביזנעס באיצטלה של צדקות, נראה לך שהם לא ידחפו ביחצ מטורף מה שרווחי וכלכלי להם ושוב ידחפו אברכים למקומות שלא טובים עבורם רק בשביל רווחים שלהם?אני אשמח מאוד שהם יפתחו עסק ויצליחו בו אם הם יהיו ישרים ויפרסמו בכנות את התכנים שלהם אבל שלא יכבסו את זה כעוד מצווה וכעוד חסד ויטעו אנשים תמימים, שבענו מזה.






שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)