

דוגמא ממחשבון איזון תיק השקעות - האם מישהו מעוניין?
מסחר עצמאי
16
פוסטים
6
כותבים
930
צפיות
6
עוקבים
-
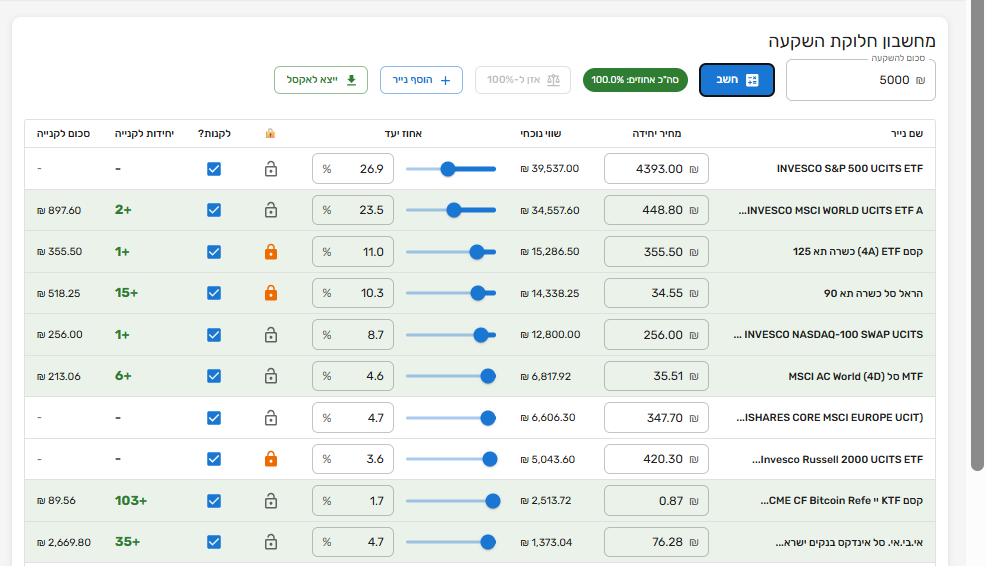
מכיר את זה שאחרי שהחלטת על אסטרטגיית השקעה, וכמה אחוזים אתה רוצה מכל מדד, הכנסת כסף לחשבון וכעת אתה צריך לחשבן איך לחלק את הסכום בין כל הניירות בתיק??
הפתרון כאן!
מערכת איזון תיק השקעות פשוטה להפליא!
מעלים קובץ אקסל המפרט את האחזקות בחשבון, ולפי האחוזים יחושב החלוקה
אפשר להגדיל אחוזים בנייר מסויים על חשבון ניירות אחרים, והמערכת תחשב לבד,
פרטים נוספים בספויילר
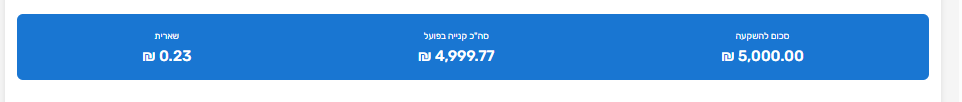
אם יש מישהו שיועיל לו הדבר אשתדל בימים הקרובים להעלות את זהלמשל הכנסת 5000 ש"ח ואתה רוצה לחלק בין כל המדדים לפי האחוזים הקיימים אתה בחור בחשב
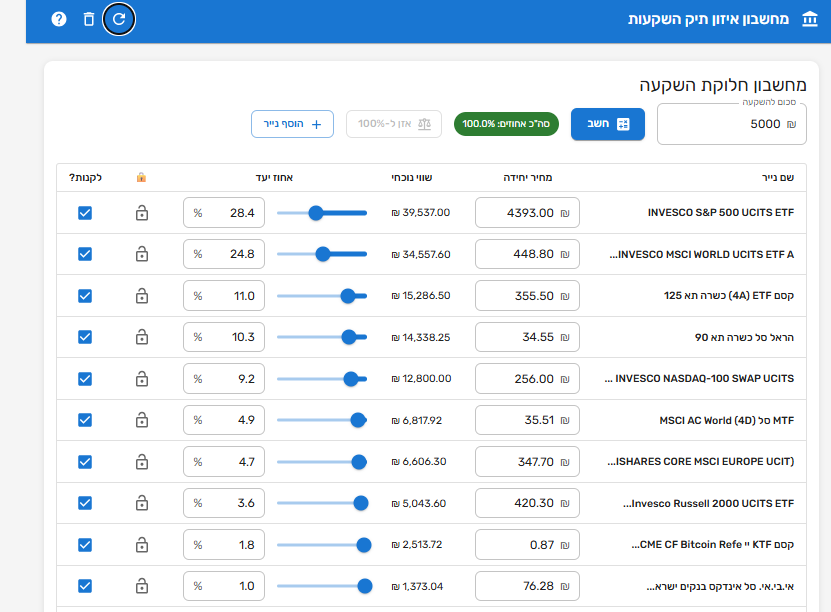
אבל אם אתה רוצה למשל להגדיל את ההחזקה במדד הבנקים ל5% מהתיק אז אתה רושם בו 5% אלא שאז התיק לא מאוזן, כי יש בו יותר ממאה אחוזים
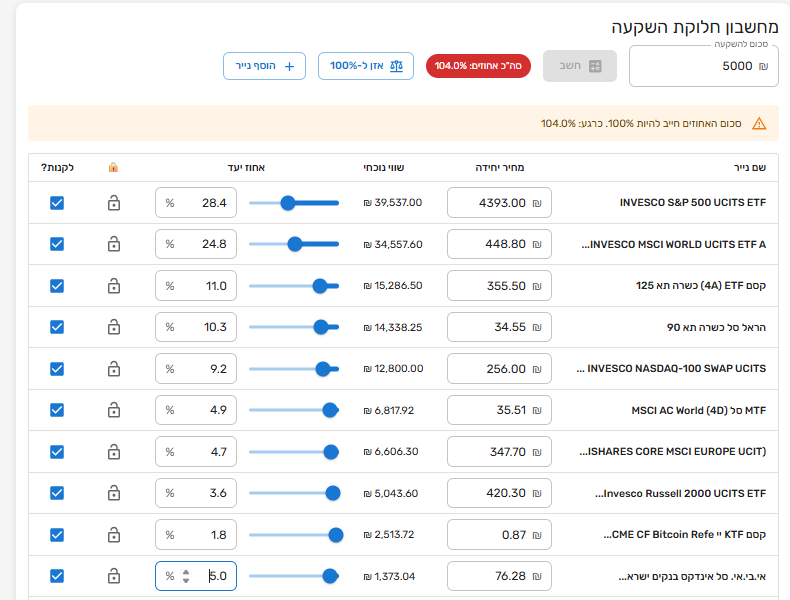
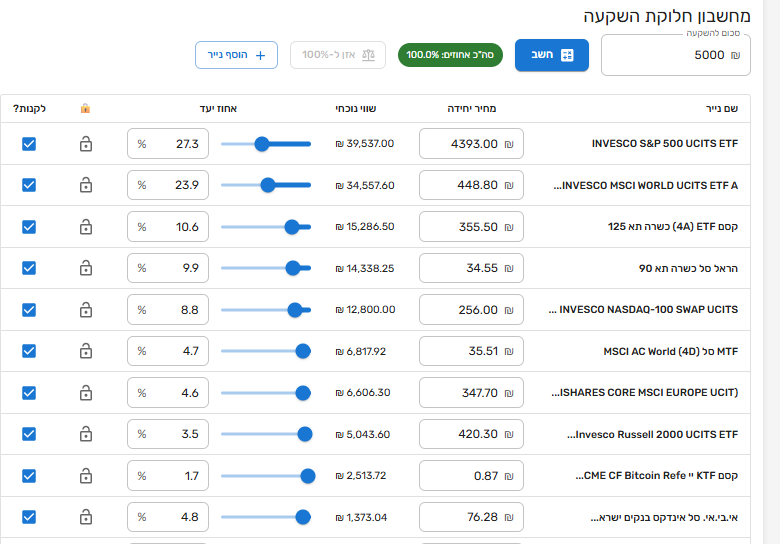
אפשר ללחוץ על כפתור אזן ל100% והכל יסתדר אוטומטית
אבל אם יש ניירות שבשום אופן אתה לא רוצה לרדת באחזקה שלהם בשביל זה יש סימון מנעול שבהם לא יחושב ואז החשבון שונה במקצת
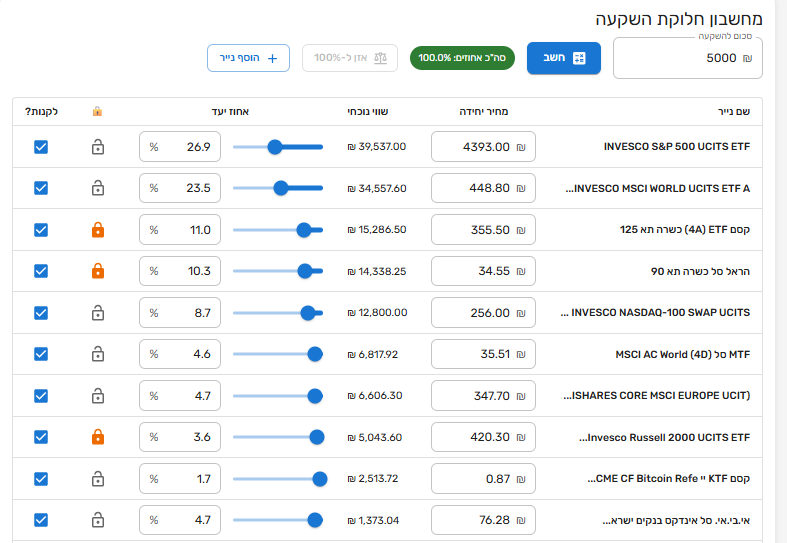
אחרי שהגענו לאיזון הרצוי לוחצים על חשב ורשום כמה מכל נייר צריך לקנות
-
@שואף-ליותר מגניב...
מחכים שתעלה -
@שואף-ליותר מגניב...
מחכים שתעלה@מנחם-22
הראשון שמחכה...
מחשבון איזון השקעות.zip
יש בפנים קובץ run.bat שצריך ללחוץ עליו וזה נפתח בדפדפן
אשמח לשמוע אם זה עובד כראוי -
@מנחם-22
הראשון שמחכה...
מחשבון איזון השקעות.zip
יש בפנים קובץ run.bat שצריך ללחוץ עליו וזה נפתח בדפדפן
אשמח לשמוע אם זה עובד כראוי@שואף-ליותר עובד מעולה.
יש לי גם משהו באמצע.. נתת לי חשק להמשיך (וכמה רעיונות...),
הוא כולל סימולציה של הפקדה. ועוד כמה דברים. -
@שואף-ליותר עובד מעולה.
יש לי גם משהו באמצע.. נתת לי חשק להמשיך (וכמה רעיונות...),
הוא כולל סימולציה של הפקדה. ועוד כמה דברים.@מחשב-מסלול-מחדש
תודהאם אתה מעוניין אני יכול לשתף איתך את הקוד, הוא נכתב על ידי AI
-
@מחשב-מסלול-מחדש
תודהאם אתה מעוניין אני יכול לשתף איתך את הקוד, הוא נכתב על ידי AI
מחשבון איזון השקעות.zip
עדכונים:
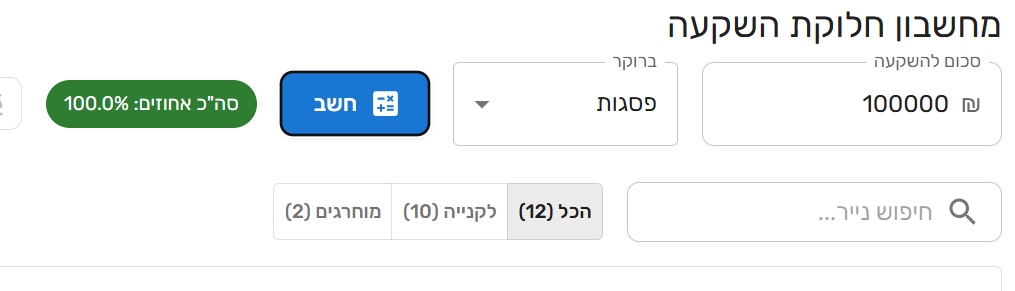
נוסף סינון לניי"ע.
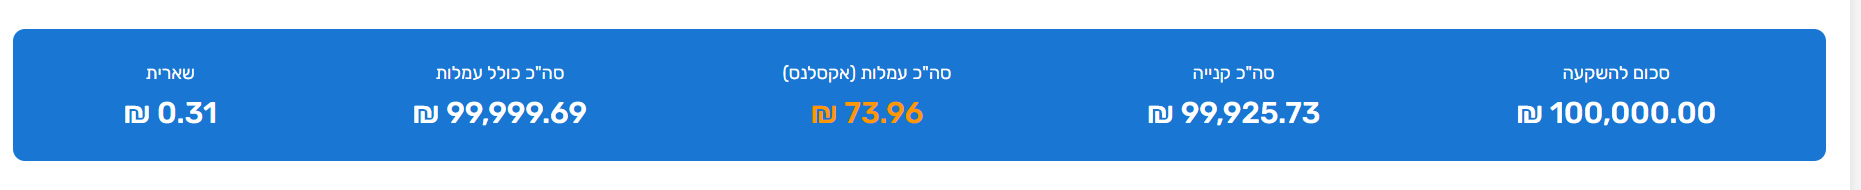
וכן חישוב עמלות לפי ברוקר.

-
מחשבון איזון השקעות.zip
עדכונים:
נוסף סינון לניי"ע.
וכן חישוב עמלות לפי ברוקר.
פוסט זה נמחק! -
לא מצליח לפתוח
הוא מגיע לדפדפן ולא נפתח
מה אפשר לעשות?
זה נראה מעניין -
לא מצליח לפתוח
הוא מגיע לדפדפן ולא נפתח
מה אפשר לעשות?
זה נראה מעניין@הקוד-הפיננסי
מותקן לך פייתון [שפת תכנות] על המחשב?
אם לא תוריד ותתקיןבחלון ההתקנה, חובה לסמן את התיבה בתחתית: Add python.exe to PATH כדי שתוכלו להריץ פייתון מכל מקום.
-
לא מצליח לפתוח
הוא מגיע לדפדפן ולא נפתח
מה אפשר לעשות?
זה נראה מענייןפוסט זה נמחק! -
מכיר את זה שאחרי שהחלטת על אסטרטגיית השקעה, וכמה אחוזים אתה רוצה מכל מדד, הכנסת כסף לחשבון וכעת אתה צריך לחשבן איך לחלק את הסכום בין כל הניירות בתיק??
הפתרון כאן!
מערכת איזון תיק השקעות פשוטה להפליא!
מעלים קובץ אקסל המפרט את האחזקות בחשבון, ולפי האחוזים יחושב החלוקה
אפשר להגדיל אחוזים בנייר מסויים על חשבון ניירות אחרים, והמערכת תחשב לבד,
פרטים נוספים בספויילר
אם יש מישהו שיועיל לו הדבר אשתדל בימים הקרובים להעלות את זהלמשל הכנסת 5000 ש"ח ואתה רוצה לחלק בין כל המדדים לפי האחוזים הקיימים אתה בחור בחשב
אבל אם אתה רוצה למשל להגדיל את ההחזקה במדד הבנקים ל5% מהתיק אז אתה רושם בו 5% אלא שאז התיק לא מאוזן, כי יש בו יותר ממאה אחוזים
אפשר ללחוץ על כפתור אזן ל100% והכל יסתדר אוטומטית
אבל אם יש ניירות שבשום אופן אתה לא רוצה לרדת באחזקה שלהם בשביל זה יש סימון מנעול שבהם לא יחושב ואז החשבון שונה במקצת
אחרי שהגענו לאיזון הרצוי לוחצים על חשב ורשום כמה מכל נייר צריך לקנות
@שואף-ליותר
אני מעוניין (אין לי מספיק מוניטין בשביל לתת לך )
אצלי הקובץ לא נפתח
צריך לחלץ אותו למקום מסויים דווקא? -
@שואף-ליותר
אני מעוניין (אין לי מספיק מוניטין בשביל לתת לך)אצלי הקובץ לא נפתח
צריך לחלץ אותו למקום מסויים דווקא?@למען-הציבור
תרחיב מה בדיוק לא נפתח -
@למען-הציבור
תרחיב מה בדיוק לא נפתח@למען-הציבור
תרחיב מה בדיוק לא נפתחכשאני פותח את הקישור כתוב לי
המממ… אין אפשרות להגיע לדף זה localhost סירב להתחבר. נסה: חפש באינטרנט אחר localhost בודק את החיבור בודק את ה- Proxy ואת חומת האש ERR_CONNECTION_REFUSED -
מותקן לך פייתון על המחשב?
אם לא אז תתקין -
מותקן כבר
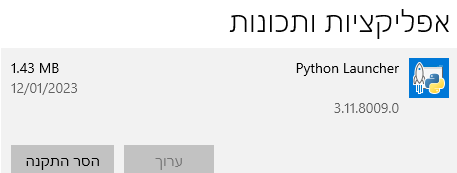
-
מותקן כבר
אולי צריך גירסה אחרת?

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)