

אני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?
חתונות הילדים
59
פוסטים
22
כותבים
6.8k
צפיות
9
עוקבים
-
@רואה-את-הנולד
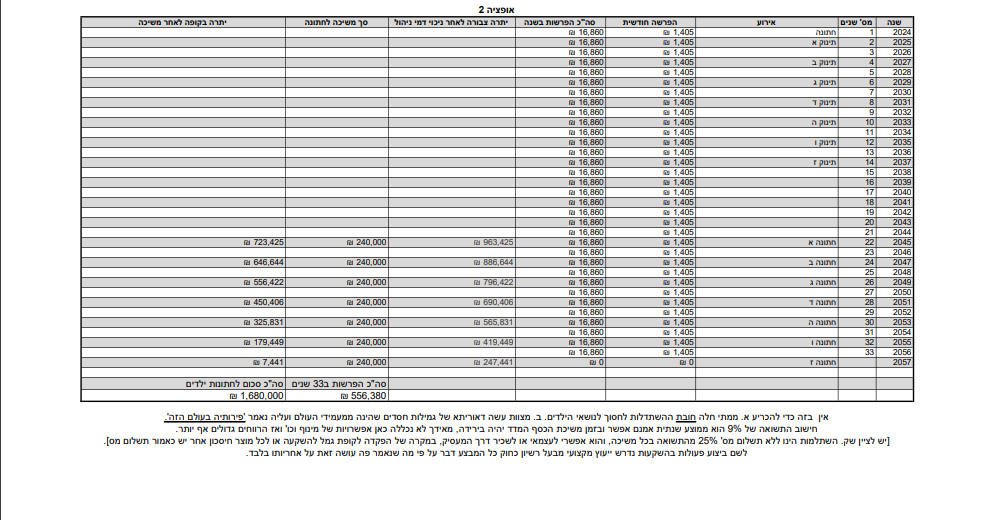
קרדיט בני קמפינסקי פורסם בקבוצה שלו@רואה-את-הנולד כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
קרדיט בני קמפינסקי פורסם בקבוצה שלו
יש לך קישור לקבוצה שלו?
-
@רואה-את-הנולד כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
קרדיט בני קמפינסקי פורסם בקבוצה שלו
יש לך קישור לקבוצה שלו?
@חיים כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
@רואה-את-הנולד כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
קרדיט בני קמפינסקי פורסם בקבוצה שלו
יש לך קישור לקבוצה שלו?
לשמחתי אין לי גישה קבלתי מחבר

-
א אביב התייחס לנושא זה ב
-
בהמשך לדיון על הוצאת כספים מהגמ"ח המרכזי ולהעביר אותם לבנקל.
רציתי לשאול את דעת חברי הפורום בעניין:
יש לי 6 יחידות לבן שעוד מעט יהיה בגיל 12 עד היום הפקדתי בגמ"ח כמעט 35,000 ש"ח אני צריך להפקיד עוד 22,000 ש"ח ואני אמור לקבל בסוף הלוואה של 240,000 ₪ ב 150 תשלומים ו 70% מענק.רק השבוע שמעתי על בנקל.
ואני רוצה למשוך את הכספים של הילד בן ה 12 מהגמ"ח ולהעבירם יחד עם ההוראת קבע החודשית לבנקל.
להשקעה של בערך 9 שנים בהתחשב בכך שגיל הנישואין הסטנדרטי לבחור ליטאי הוא 21 22.
אשמח מאוד לשמוע מה דעתכם?
כמובן שלקטנים יותר שהתקופה היא ליותר מ 10 שנים אני מתחיל מיד הוראת קבע בבנקל.אגב כבר כיום אני משתמש לילדי הנשואים בהלוואות של הגמ"ח רק כהלוואת גישור לתקופה קצרה, ומחזיר את התשלומים לתקופה זו מתוך קרן ההלוואה עצמה, כי זה מאוד קשה לעמוד בהחזרים הגבוהים לתקופה ארוכה. ולקטנים יותר לא עשיתי יחידות בגמ"ח...
@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
אגב כבר כיום אני משתמש לילדי הנשואים בהלוואות של הגמ"ח רק כהלוואת גישור לתקופה קצרה, ומחזיר את התשלומים לתקופה זו מתוך קרן ההלוואה עצמה, כי זה מאוד קשה לעמוד בהחזרים הגבוהים לתקופה ארוכה. ולקטנים יותר לא עשיתי יחידות בגמ"ח...
זה ממש לא אגב,
זה אומר שאתה כמעט לא נהנה מהיחידות שלך בגמ"ח המרכזי.
הלוואת גישור אתה יכול לקחת מהבנק בריבית זו או אחרת וזה יצא לך הרבה יותר זול מהגמ"ח המרכזי.
(אני לא בקי בפרטים בהשוואה למשיכת הפקדות, אבל הנקודה הנ"ל מאוד משמעותית) -
@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
אגב כבר כיום אני משתמש לילדי הנשואים בהלוואות של הגמ"ח רק כהלוואת גישור לתקופה קצרה, ומחזיר את התשלומים לתקופה זו מתוך קרן ההלוואה עצמה, כי זה מאוד קשה לעמוד בהחזרים הגבוהים לתקופה ארוכה. ולקטנים יותר לא עשיתי יחידות בגמ"ח...
זה ממש לא אגב,
זה אומר שאתה כמעט לא נהנה מהיחידות שלך בגמ"ח המרכזי.
הלוואת גישור אתה יכול לקחת מהבנק בריבית זו או אחרת וזה יצא לך הרבה יותר זול מהגמ"ח המרכזי.
(אני לא בקי בפרטים בהשוואה למשיכת הפקדות, אבל הנקודה הנ"ל מאוד משמעותית)@הקול-השפוי נכון !
זו הסיבה המרכזית שאני רוצה למשוך את הכספים של הבן בגיל 12
רק רוצה יעוץ שאני לא עושה שטות וזה גיל מאוחר מידי להשקיע????? -
@הקול-השפוי נכון !
זו הסיבה המרכזית שאני רוצה למשוך את הכספים של הבן בגיל 12
רק רוצה יעוץ שאני לא עושה שטות וזה גיל מאוחר מידי להשקיע?????@משהמשה
א"א לענות ע"ז מבלי להבין את כל התמונה:
כמה חובות יש היום?
כמה ילדים יש?
כמה אתה מתכונן לתת על כל ילד?
בעוד כמה שנים?
כתבת שרק השבוע שמעת על בנקל, אז יש כאן עוד שאלות:
מה רמת הידיעה שלך בשוק ההון?
מה יכולת נטילת סיכונים שיש לך?
האם יש לכם אפשרות של הגדלת הכנסות? -
@משהמשה
א"א לענות ע"ז מבלי להבין את כל התמונה:
כמה חובות יש היום?
כמה ילדים יש?
כמה אתה מתכונן לתת על כל ילד?
בעוד כמה שנים?
כתבת שרק השבוע שמעת על בנקל, אז יש כאן עוד שאלות:
מה רמת הידיעה שלך בשוק ההון?
מה יכולת נטילת סיכונים שיש לך?
האם יש לכם אפשרות של הגדלת הכנסות?@צמיחה
ב"ה לאחר נישואי בנותי בהם שילמתי לא מעט מהשקעה מוצלחת בנדלן, יש לי רק משכנתא מסודרת של כ500 אלף בתשלום חודשי סביר.
יש לי עוד בן בגיל 17 שיש לו הלוואה מוכנה בגמח המרכזי 160,000 ש"ח ואני לא מתכוון לתת יותר מזה + הוצאות חתונה מקווה שאסתדר גם בלי ההלוואה הזו
אחריו הבן בגיל 12 - מתפלל שגם עליו אוכל לתת רק 150...האחרים קטנים ממש ועליהם במקום לפתוח בגמח אתחיל עם בנקל.
בנוגע לידע שלי בשוק ההון הוא דל מאוד,
בנדלן אני מבין הרבה יותר מהממוצע בכולל... ובסייעתא דשמיא היו לי הצלחות.
וגם נטלתי סיכונים טובים.
לא מתעניין בהגדלת הכנסות, ב"ה המצב טוב רק רוצה להעביר את הכספים של הבן בגיל 12 מהגמח למשהו מועיל יותר.
אולי כדאי לי גם להקדים את ההלוואה של הבן בגיל 17 ולהשקיע אותה במסלול בטוח בשוק ההון ?? -
@צמיחה
ב"ה לאחר נישואי בנותי בהם שילמתי לא מעט מהשקעה מוצלחת בנדלן, יש לי רק משכנתא מסודרת של כ500 אלף בתשלום חודשי סביר.
יש לי עוד בן בגיל 17 שיש לו הלוואה מוכנה בגמח המרכזי 160,000 ש"ח ואני לא מתכוון לתת יותר מזה + הוצאות חתונה מקווה שאסתדר גם בלי ההלוואה הזו
אחריו הבן בגיל 12 - מתפלל שגם עליו אוכל לתת רק 150...האחרים קטנים ממש ועליהם במקום לפתוח בגמח אתחיל עם בנקל.
בנוגע לידע שלי בשוק ההון הוא דל מאוד,
בנדלן אני מבין הרבה יותר מהממוצע בכולל... ובסייעתא דשמיא היו לי הצלחות.
וגם נטלתי סיכונים טובים.
לא מתעניין בהגדלת הכנסות, ב"ה המצב טוב רק רוצה להעביר את הכספים של הבן בגיל 12 מהגמח למשהו מועיל יותר.
אולי כדאי לי גם להקדים את ההלוואה של הבן בגיל 17 ולהשקיע אותה במסלול בטוח בשוק ההון ?? -
@משהמשה
שאלתי על הגדלת הכנסות בשביל אפשרות לקחת הלוואה כדי להשקיע בשוק ההון, אבל ממש לא מומלץ לעשות את זה לבד בלי ייעוץ מקצועי. -
@צמיחה
ב"ה לאחר נישואי בנותי בהם שילמתי לא מעט מהשקעה מוצלחת בנדלן, יש לי רק משכנתא מסודרת של כ500 אלף בתשלום חודשי סביר.
יש לי עוד בן בגיל 17 שיש לו הלוואה מוכנה בגמח המרכזי 160,000 ש"ח ואני לא מתכוון לתת יותר מזה + הוצאות חתונה מקווה שאסתדר גם בלי ההלוואה הזו
אחריו הבן בגיל 12 - מתפלל שגם עליו אוכל לתת רק 150...האחרים קטנים ממש ועליהם במקום לפתוח בגמח אתחיל עם בנקל.
בנוגע לידע שלי בשוק ההון הוא דל מאוד,
בנדלן אני מבין הרבה יותר מהממוצע בכולל... ובסייעתא דשמיא היו לי הצלחות.
וגם נטלתי סיכונים טובים.
לא מתעניין בהגדלת הכנסות, ב"ה המצב טוב רק רוצה להעביר את הכספים של הבן בגיל 12 מהגמח למשהו מועיל יותר.
אולי כדאי לי גם להקדים את ההלוואה של הבן בגיל 17 ולהשקיע אותה במסלול בטוח בשוק ההון ??@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
האחרים קטנים ממש ועליהם במקום לפתוח בגמח אתחיל עם בנקל.
את החסכון לכל ילד העברת למיטב דש הלכה או לאינפיניטי הלכה?
אתה גם מכפיל את הסכום?אולי כדאי לי גם להקדים את ההלוואה של הבן בגיל 17 ולהשקיע אותה במסלול בטוח בשוק ההון ??
אין מסלול בטוח בשוק ההון.
בד"כ גיל 17 זה זמן להוריד סיכונים,אבל כן יש אפשרויות,
בגלל שאתה כבר יודע מה זה הלוואות ואתה שוקל לקחת הלוואה מוקדמת.
אפשר לקחת הלוואה גדולה להכניס לשוק ההון ולקחת שוב הלוואה, אבל יש בזה הרבה פרטים, וצריך ייעוץ מקצועי. -
@צמיחה
מתוך דבריך אני מבין שמהסכום של 34 אלף שיש לי בגמח אין טעם להתחיל... כשהילד בגיל 12, הבנתי נכון? -
@משהמשה כתב
מתוך דבריך אני מבין שמהסכום של 34 אלף שיש לי בגמח אין טעם להתחיל... כשהילד בגיל 12, הבנתי נכון?
זה תלוי,
יש אנשים שההמלצה בשבילם תהיה לא להוציא, ויש כאלו שההמלצה תהיה כן להוציא.
אתה צריך ייעוץ מקיף.
אא"כ אתה מחפש עיצה רק בשביל ילד אחד או שתיים. -
@משהמשה כתב
מתוך דבריך אני מבין שמהסכום של 34 אלף שיש לי בגמח אין טעם להתחיל... כשהילד בגיל 12, הבנתי נכון?
זה תלוי,
יש אנשים שההמלצה בשבילם תהיה לא להוציא, ויש כאלו שההמלצה תהיה כן להוציא.
אתה צריך ייעוץ מקיף.
אא"כ אתה מחפש עיצה רק בשביל ילד אחד או שתיים. -
@צמיחה
אני רק מוריד את האויר,
הגישה המקובלת להסתכל על שוק ההון שיש בו הכפלה כל 8 שנים בערך.
עיקר המשמעות של ריבית דריבית היא לכמה שיותר שנים,
אבל זה לא סיבה לא לעשות פעולות נכונות גם אם מדובר בקצת שנים.@צמיחה
אם כן, בעוד כ9 שנים אכפיל את הסכום שיש לי בגמח ויהיו לי 70 אלף + הפקדות של ההוראת קבע בבנקל במקום בגמח - 22 אלף + רווח על ההוראת קבע.
ואוכל להגיע לחתן אותו עם 100 - 120 אלף שלי.
ואפסיד את "הזכות" להלוואה של 240 אלף בגמח, כשבמקומה אוכל לקחת הלוואה זולה מהבנק. -
@צמיחה
אם כן, בעוד כ9 שנים אכפיל את הסכום שיש לי בגמח ויהיו לי 70 אלף + הפקדות של ההוראת קבע בבנקל במקום בגמח - 22 אלף + רווח על ההוראת קבע.
ואוכל להגיע לחתן אותו עם 100 - 120 אלף שלי.
ואפסיד את "הזכות" להלוואה של 240 אלף בגמח, כשבמקומה אוכל לקחת הלוואה זולה מהבנק.@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
אם כן, בעוד כ9 שנים אכפיל את הסכום שיש לי בגמח ויהיו לי 70 אלף + הפקדות של ההוראת קבע בבנקל במקום בגמח - 22 אלף + רווח על ההוראת קבע.
שוק ההון בעבר חווה ירידות בטווחים של עד 10 שנים, כלומר ירידה חדה שההתאוששות ממנה לקח כ10 שנים,
כך שלטווח של 9 שנים, שוק ההון המוכר (סנופי500 שמכפיל את עצמו כל 8 שנים), אינו רווח סולידי ובטוח,
אמנם לא צפוי שתפסיד בפועל בטווח זה, אך לא תרוויח כלום,
במידה והחלופה העיקרית היא גמ"ח, אז בשוק ההון יש לך יתרון,
שההפקדות הם שלך (ולא תרומה עם מענק חלקי), ובנוסף סיכוי להכפיל את הסכום,
אך ניתן גם לשקול להשקיע באפיקים סולידים יותר, עם רווח של 3% די בטוח וסיכוי הפסד זניח מאוד.
למעשה, מאחר וסכום ההלוואה של הגמ"ח עבורך היא הטבה נוחה בעלמא, ולא הכרחית,
(בשונה מאחרים עם דירוג אשראי נמוך, או חוסר לקבל ל240 אש"ח בפריסת הגמ"ח בדרך אחרת)כן הייתי ממליץ למשוך את הכספים ולהשקיע אותם בשוק ההון המקובל,
במקרה גרוע יהיו לך 60 אש"ח שלך (סכום ההפקדות, ללא הטבת הלוואה), ובמקרה הטוב 60 אש"ח רווח נוספים,
אבל לקחת הלוואה של 100 אש"ח (מינוף כמו שהציעו לעיל) בריבית גבוה, לא נראה נבון לטווח של 9 שנים בלבד.
*איני יועץ, ופחות מתמקצע בטווח ארוך, רק מציע חומר למחשבה עבור @צמיחה
-
@צמיחה
אם כן, בעוד כ9 שנים אכפיל את הסכום שיש לי בגמח ויהיו לי 70 אלף + הפקדות של ההוראת קבע בבנקל במקום בגמח - 22 אלף + רווח על ההוראת קבע.
ואוכל להגיע לחתן אותו עם 100 - 120 אלף שלי.
ואפסיד את "הזכות" להלוואה של 240 אלף בגמח, כשבמקומה אוכל לקחת הלוואה זולה מהבנק. -
במידה ותעביר את ה-34 אש"ח מהגמ"ח לשוק ההון,
ובנוסף תעלה מהיום והלאה את סכום ההפקדה החודשית ל-800 ש"ח לחודש,
יהיו לך במקרה הגרוע כ- 100 אש"ח שלך, ובמקרה הטוב 205 אש"ח משלך !
(בחישוב תשואה ממוצעת בסך 9% דמי ניהול 0.65% ל-9 שנים)
@משהמשה
אתה לא יכול להקדים את ההלוואה מהגמ"ח? -
@משהמשה
אתה לא יכול להקדים את ההלוואה מהגמ"ח?@דוד-גולדברג
אם אשקלל את כל התגובות, אולי כדאי לי:- להקדים חצי מהלוואה של הבן הגדול (17) - 80 אלף - להשאיר הלוואה של 80 שיהיה לי בסיס בטוח בשבילו.
- למשוך את 35 אלף של הבן השני - ולהפסיק כל הוראת קבע.
- להשקיע 125 אלף במזומן.
- במקום להפקיד בהוראת קבע בשוק ההון 800 ש"ח - אשלם 800 ש"ח פרעון לגמ"ח.
- אם אצטרך את ה 80 אלף לבן הגדול אמשוך אותם בעוד שנים ספורות, ובינתיים ארוויח עליהם ריבית - כמובן שיש בזה סיכון גם לקרן.
@טריידר כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
שוק ההון בעבר חווה ירידות בטווחים של עד 10 שנים, כלומר ירידה חדה שההתאוששות ממנה לקח כ10 שנים,
אני באמת לא מבין בזה, אבל נראה לי שבקורונה זה לא היה כל כך חד, אולי ב 2008 או בשנות ה 80 האם השוק אז דומה לשוק היום?
שאלה נוספת האם בהיסטוריה יש עליות גבוהות בטווח קצר יותר:
למשל אם טראמפ יצליח במהלכים הכלכליים שלו להעלות את הכלכלה האמריקאית, האם צפוי רווח ניכר תוך שנים ספורות?
אשמח לשמוע את דעתכם על כל הנ"ל.
ותודה רבה לכל המגיבים. -
@דוד-גולדברג
אם אשקלל את כל התגובות, אולי כדאי לי:- להקדים חצי מהלוואה של הבן הגדול (17) - 80 אלף - להשאיר הלוואה של 80 שיהיה לי בסיס בטוח בשבילו.
- למשוך את 35 אלף של הבן השני - ולהפסיק כל הוראת קבע.
- להשקיע 125 אלף במזומן.
- במקום להפקיד בהוראת קבע בשוק ההון 800 ש"ח - אשלם 800 ש"ח פרעון לגמ"ח.
- אם אצטרך את ה 80 אלף לבן הגדול אמשוך אותם בעוד שנים ספורות, ובינתיים ארוויח עליהם ריבית - כמובן שיש בזה סיכון גם לקרן.
@טריידר כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
שוק ההון בעבר חווה ירידות בטווחים של עד 10 שנים, כלומר ירידה חדה שההתאוששות ממנה לקח כ10 שנים,
אני באמת לא מבין בזה, אבל נראה לי שבקורונה זה לא היה כל כך חד, אולי ב 2008 או בשנות ה 80 האם השוק אז דומה לשוק היום?
שאלה נוספת האם בהיסטוריה יש עליות גבוהות בטווח קצר יותר:
למשל אם טראמפ יצליח במהלכים הכלכליים שלו להעלות את הכלכלה האמריקאית, האם צפוי רווח ניכר תוך שנים ספורות?
אשמח לשמוע את דעתכם על כל הנ"ל.
ותודה רבה לכל המגיבים.@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
@טריידר כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
שוק ההון בעבר חווה ירידות בטווחים של עד 10 שנים, כלומר ירידה חדה שההתאוששות ממנה לקח כ10 שנים,
אני באמת לא מבין בזה, אבל נראה לי שבקורונה זה לא היה כל כך חד, אולי ב 2008 או בשנות ה 80 האם השוק אז דומה לשוק היום?
בין שנת 2000 לשנת 2013 היה אפס רווח !
(הקריסה בשנת 2000, וההתאוששות לקח עד 2007, כששוב קרס בשנת 2008 כידוע, ורק חזר לרמת 2000 בשנת 2013)
בגדול מודדים את השוק כפי ההסטוריה, גם אם יסודת השוק השתנה, הדינמיקה לא השתנתה כל כך.
שאלה נוספת האם בהיסטוריה יש עליות גבוהות בטווח קצר יותר:
יתכן, אבל שווי השוק בנקודה זו כבר גבוה מאוד,
בשלושה שנים האחרונות היה כבר עלייה חדה מעל לממוצע,
(כלומר שווי החברות כיום היא על סמך צפי הגדלת הרווחים כמעט הזויה),
כך שעלייה חדה נוספת בטווח הקצר פחות צפוי.ובכל אופן לא מקבלים החלטה על סמך תקווה - כמו שאתה לא קנית נדל"ן על סמך תיאוריות פינת חדר הקפה...
או שמתמחים בזה וסוחרים במניות, או שמשקיעים פאסיבית לטווח הארוך על סמך ההמוצע.
-
@משהמשה כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
@טריידר כתב באני כבר מפקיד לגמ"ח, להפסיק את ההפקדות?:
שוק ההון בעבר חווה ירידות בטווחים של עד 10 שנים, כלומר ירידה חדה שההתאוששות ממנה לקח כ10 שנים,
אני באמת לא מבין בזה, אבל נראה לי שבקורונה זה לא היה כל כך חד, אולי ב 2008 או בשנות ה 80 האם השוק אז דומה לשוק היום?
בין שנת 2000 לשנת 2013 היה אפס רווח !
(הקריסה בשנת 2000, וההתאוששות לקח עד 2007, כששוב קרס בשנת 2008 כידוע, ורק חזר לרמת 2000 בשנת 2013)
בגדול מודדים את השוק כפי ההסטוריה, גם אם יסודת השוק השתנה, הדינמיקה לא השתנתה כל כך.
שאלה נוספת האם בהיסטוריה יש עליות גבוהות בטווח קצר יותר:
יתכן, אבל שווי השוק בנקודה זו כבר גבוה מאוד,
בשלושה שנים האחרונות היה כבר עלייה חדה מעל לממוצע,
(כלומר שווי החברות כיום היא על סמך צפי הגדלת הרווחים כמעט הזויה),
כך שעלייה חדה נוספת בטווח הקצר פחות צפוי.ובכל אופן לא מקבלים החלטה על סמך תקווה - כמו שאתה לא קנית נדל"ן על סמך תיאוריות פינת חדר הקפה...
או שמתמחים בזה וסוחרים במניות, או שמשקיעים פאסיבית לטווח הארוך על סמך ההמוצע.




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)