

@פלוס
כתבת יפה מאוד, כדרכך.
דוקא מסלולי הברירת מחדל של החל"י נמצאים בסיכון מוגבר, אבל בלי כשרות.
צ
צמיחה
@צמיחה
-
תהא שנת פרנסה זמינה (תשפ"ז) | איחולים וברכות לשנה החדשה 🍀🍁🌿 -
רבנו הגדול הגרמ"ה שליט"א בענין ההשתדלות הראויה לחתונות הילדים -
מסלול פנסיה@מתיתיהו
אין לי תשובה למה כתוב שזה סיכון בינוני. -
מסלול פנסיה@מתיתיהו
היכן? -
מסלול פנסיה@צמיחה
למה אינפניטי מסלול הלכה נקרא סיכון בינוני אם שיעור החשיפה למניות הוא 70% (בפנסיה מקיפה זהו השיעור המקסימלי) ?אינפיניטי מסלול הלכה הוא ממש לא סיכון בינוני, הוא סיכון מוגבר בדיוק כמו כל מסלול מנייתי אחר.
רק מסלולי הלכה של שאר החברות הם סיכון בינוני.וכן אם הוא עוקב אחר מדד עולמי למה נקרא מסלול הלכה ולא מסלול עוקב מדדי מניות ?
מסלול עוקב מדדי מניות עוקב אחרי לפחות 3 מדדים, כל חברה לפי מה שהיא מחליטה. שם המסלול לא מתייחס לנושא הכשרות, אלא רק לתמהיל.
השם של מסלול הלכה מתייחס רק לנושא הכשרות ולא לתמהיל. -
"משיאים" - את מי בדיוק?@סתם-אחד
באמת שאתה לא חייב לענות,
אבל כתבת תשובה מתחמקת.
מבחינתי זה בסדר גמור.
אבל אם אתה מרגיש שאתה צריך לחסוך יותר כסף ואין לך יכולת לעשות את זה.
יש כאן בפורום כמה מומחים שישמחו לעשות איתך תהליך ולעזור לך בזה. -
"משיאים" - את מי בדיוק?@סתם-אחד
אתה צודק לגמרי,
אבל אני אשאל אותך דוגרי,
אתה מפקיד כל חודש את הסכום שאתה צריך להפקיד בהתאם לתוצאה הרשומה במחשבון? -
מסלול פנסיה@מתיתיהו
בשביל להבין אני אביא את הצילום
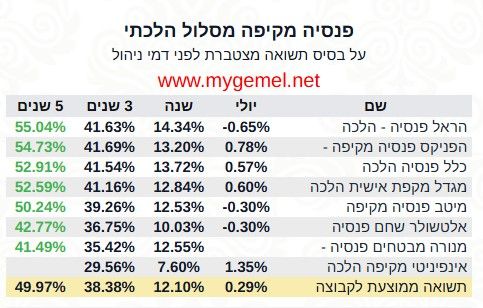
לא בדקתי כרגע את הנתונים,
אבל מסלול הלכה בכל החברות הוא סיכון בינוני, חשיפה למניות בשיעור של 40% בערך.
בד"כ חלק מהמניות מושקעים בישראל,
וב-3שנים האחרונות המניות הישראליות זינקו בתשואה לא רגילה בכלל.בשונה ממסלולים שהם 100% מנייתיים אבל במניות חו"ל, ששם הירידה הגדולה שהייתה בדולר וההתחזקות הגדולה שהייתה בשקל, הביאו תוצאה של תשואה נמוכה מאוד.
כמו כן תוכל לראות שהפער בין התשואה המצטברת של 3 שנים לתשואה המצטברת של 5 שנים הוא לא גדול. כלומר עיקר העלייה במסלולים הללו הם רק בגלל התחזקות מסויימת שהייתה בשנים מסויימות, והיא לא מראה על מגמה.
-
מסלול פנסיה@מתיתיהו
מסלול הלכה של אינפיניטי.
אפשר גם מסלול מניות סחיר של מיטב, שהוא סביב מדדים עולמיים.
מסלול עוקב מדדי מניות של מנורה שרובו מדדים עולמיים.מצד החברה כנראה עדיף מיטב,
מצד המסלול כנראה עדיף אינפיניטי. -
"משיאים" - את מי בדיוק?@אבישי
משיאים משקיעים בחברות הביטוח,
ואכן אפשר לעשות את זה לבד.
אבל רוב האנשים לא יודעים איך להתעסק עם זה, וכמה בדיוק להפקיד לשוק ההון.לגבי הנעילה, למיטב ידיעתי עדיין אין שם נעילה.
האם לא ימשכו את הכסף בירידות כשאין אפשרות נעילה, זו שאלה שאין עליה תשובה.
-
עדכון חשוב למורות החינוך העצמאי@דוד22
אין טעות,
התקרה היא גם עד 10%. -
העברת כספים מגמחי"ם לשוק ההון@אבישי
האמת שא"א לענות על השאלה בלי אבחון אישי,
מה הסכום שאתה צריך לחתונה,
מה הסכום שכבר נצבר בגמ"ח המרכזי.
עוד כמה שנים תצטרך את הכסף.
וכמה כסף אתה יכול להוסיף כל חודש עבור ההשקעה. -
עוסק פטור וקרן השתלמות: סיכונים והסתבכויות@ליטוואק
כל אדם יכול לפתוח גם קרן השתלמות של שכיר וגם קרן השתלמות של עצמאי. -
ועידת תבונה לכלכלה, בניני האומה - ז' אלול + הנחה בלעדית לחברי פורום בנקל@שקיעות
אולי תביא פרטים מה זה הקבוצה הזאת שוק ההון לחרדים,
וכמה חברים הצביעו שם. -
קרן כספית מה הכי עדיפה? -
קרן כספית | עד מתי? 🪙💹@פלוס
כיף לראות שחזרת עם כל העוצמה גם לכתיבת מאמרים -
דוד טופורוביץ עם אריה ליבוביץ פרק ב'@פיסטוק
זו תגובה שהוא הגיב לי אישית במייל. על מה ששלחתי לו במייל. -
פנסיה וקרן השתלמות בתחילת החיים.... טיפים והמלצות מבעלי ניסיון...@מנחם-בקר
לא בטוח,
זה תלוי בנתונים של אז.
ואכן לא שווה לך לשנות כי זה רווח של כמה שקלים סה"כ. -
פנסיה וקרן השתלמות בתחילת החיים.... טיפים והמלצות מבעלי ניסיון...@מנחם-בקר
זה מצויין,
כרגע אין כ"כ מה לשפר.בעיקרון במסלול ברירת מחדל תוכל לקבל 1% מהפקדה, אבל 0.22% מהצבירה, וזה יכול להוזיל לך בכמה שקלים למשך השנתיים הקרובות.
אבל למשך השנים הבאות, מה שיש לך עכשיו יותר טוב. -
לקיחת משכנתא והשקעת סכום זה בשוק ההוןרוצה לקחת משכנתא ואת הכסף שאני לוקח להשקיע בשוק ההון
לפעמים זה יכול להיות רעיון ממש טוב.
בפרט אם נלך לפי המחקרים שהשקעה ח"פ מנצחת את ההפקדות החודשיות.
וברור שכל מי ששומע על השקעות בשוק ההון, ועל הכפלות כל 8 שנים, מיד חושב על הרעיון הזה.אבל -
א. כפי שדוד טופורוביץ טוען שאם תגיד את זה לבנק, כנראה שהוא לא יאשר את המשכנתא...
ב. תחשוב שאם אתה לוקח משכנתא ומשלם ע"ז ריבית, כדי להרויח על הכסף אתה צריך שתהיה תשואה מספיק גבוהה, שתשאיר אותך ברווח גם אחרי תשלום הדמי ניהול ומס רווחי הון.
ואף אחד לא מבטיח לך את התשואה הזאת...
מה תעשה אם בעשור הקרוב לא יהיה משבר, וכן יהיו עליות, אבל התשואה השנתית תהיה רק 6%.
ג. זה בהחלט תלוי מה משך זמן ההשקעה, לפעמים השקעה חודשית בסכום שתשלם את המשכנתא יכולה להניב סכום יותר גבוה מאשר השקעה ח"פ של סכום המשכנתא.
ד. צריך סיבולת גבוהה בזמני ירידות.
והבעיה שקשה לכל אחד לאמוד את עצמו בכאלו דברים שכנראה אף פעם הוא לא חווה, בפרט שאפילו החוקרים המומחים אומרים שהם בעצמם מכרו מניות בהפסד, כי קשה לעמוד בזה.
וגם מי שמצליח לעמוד בזה, עצם החוויה הזאת ממש לא פשוטה.כמובן לפני צעד כזה, צריך להתייעץ
אני מחפש המלצות עם מי להתייעץ בתחום זה
תודה רבהאין הנחתום מעיד על עיסתו

יש לי לקוחות שעשו את זה.
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)