

מה שבא בקלות-הולך בקלות?
כלכלת המשפחה
2
פוסטים
2
כותבים
260
צפיות
2
עוקבים
-
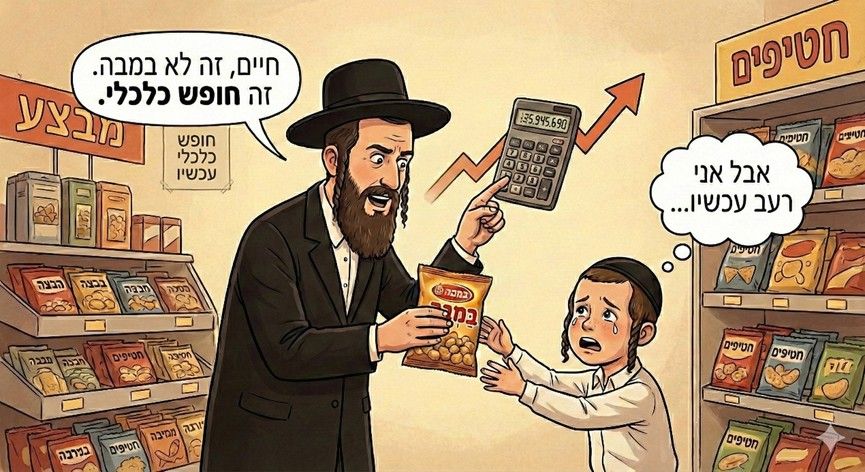
מאה שקל הם תמיד מאה שקל? לא בראש שלנו...
תארו לעצמכם את הסיטואציה הבאה: עבדתם קשה מאוד, שעות נוספות בערבי ימים טובים, ובסוף החודש קיבלתם תוספת של 500 ש"ח למשכורת. רובנו ננהג בכסף הזה בחרדת קודש – נכסה איתו חוב מעיק, נקנה נעליים לילד שבאמת צריך, או פשוט נשאיר אותו בבנק כדי "לסגור את החודש" בשלום.
אבל מה קורה כשמצאנו שטר של 200 ש"ח בכיס של מעיל החורף שהוצאנו מהמחסן? או אם קיבלנו פתאום החזר קטן ולא צפוי מאיזו רשות? פתאום, המחסום הפסיכולוגי יורד. מערכת מס' 1 האוטומטית והחרוצה לוחשת לנו באוזן: "זה כסף 'מתנה', בוא נתפנק איתו! איזה נס, בדיוק ראיתי את הסט מצעים הזה במבצע...".
אגב, ישנם רבים וטובים שמתייחסים גם לכסף שהגיע מהלוואה ברגע כמתנה משמיים והתוצאות בהתאם..הגיע הזמן להכיר את המימד הנוסף של הכסף
בספרי החשבונות של הבנק, מאה שקלים הם תמיד מאה שקלים. אבל ב"מחשבון" שהקב"ה נתן לנו בראש, לכסף יש צבע, ריח ומקור. אנחנו מחלקים את הכסף בראש ל"מגירות" שונות: יש מגירה של "עמל ויזע" ויש מגירה של "מציאה". יש מגירה של "משכורת" ויש מגירה של "מענקים".
כאן נכנסת לתמונה מערכת מס' 1 המפורסמת שלנו – האוטומטית והחרוצה. היא לוחשת לנו: "זה כסף שנפל מהשמיים, הוא לא חלק מהתקציב הרגיל, אפשר לחגוג עליו!". מערכת מס' 1 לא רואה את התמונה המלאה, היא רואה רק את ה"כאן ועכשיו". היא שוכחת שבאותו זמן ממש, במגירה הגדולה של הבית, אנחנו עדיין במינוס או נאבקים לסגור את החודש.התנהלות בחשבון נכון
מרן החפץ חיים כותב בביאור הלכה (יו"ט תקכ"ט): "וינהל הוצאות ביתו בחשבון כפי ערך הרווחתו ולא יותר". שימו לב למילה "בחשבון". ניהול בחשבון פירושו להפעיל את מערכת מס' 2 – המערכת המחושבת שרואה את כל התמונה. הנהגה של "אוכלי המן" בדורנו דורשת מאיתנו להבין שכל שקל שמגיע אלינו, בין אם עמלנו עליו ובין אם הגיע כמענק בלתי צפוי, הוא שפע שניתן לנו מאת הבורא כדי שננהל אותו ביישוב הדעת.
הבעיה היא שמערכת מס' 2 היא קצת "עצלנית". הרבה יותר קל לזרום עם התחושה ש"הרווחנו מתנה" מאשר לשבת ולבדוק איפה הכסף הזה באמת נחוץ – אולי לסגור הלוואה יקרה? אולי לשים בצד לחתונת הילדים?אז איך עוברים מ"מגירות בראש" לכסף בכיס?
השהיית התגובה: קיבלתם החזר מס? מצאתם כסף במעיל? אל תוציאו אותו באותו יום! חכו יומיים. תנו למערכת מס' 1 להירגע, ותנו למערכת מס' 2 המחושבת לבדוק לאן הכסף הזה באמת שייך בתמונה הגדולה.
מבחן היחסיות: בפעם הבאה שמגיע אליכם כסף שלא תכננתם – מענק, מתנה או החזר – עצרו רגע. שאלו את עצמכם: "אם הייתי צריך לעבוד עכשיו שבוע שלם בשביל הסכום הזה, האם עדיין הייתי מוציא אותו על מה שתכננתי?". אם התשובה היא לא – סימן שמערכת 1 מנסה "לבזבז" לכם את המציאה.
איחוד המגירות: זכרו – אין כסף "קל" וכסף "קשה". כל סכום שנכנס הוא חייל במערכה שלכם להגיע לשלווה ורוגע כלכלי.
מה צריך לקרות כדי ש... תשאלו את עצמכם: מה צריך לקרות כדי שהשפע הבלתי צפוי הזה לא "יתאדה" על פינוקים רגעיים אלא ייתן לנו נחת לטווח ארוך?לסיום, עלינו לזכור ש"דורשי ה' לא יחסרו כל טוב". השפע נמצא שם, הקב"ה שולח לנו אותו בכל מיני דרכים. התפקיד שלנו הוא להיות השותפים הנאמנים שלו, לנהל את השפע הזה ב"חשבון" ולא ב"רגש", ובסייעתא דשמיא לזכות לחיי רווחה ושמחה אמיתית.
יה"ר שנזכה להגיע לחג השבועות הבעל"ט מתוך הרחבת הדעת ויישוב הדעת.לתגובות והארות: info@ygutman.co.il
-
ישראל, ישראל אני ממש מאחל לעצמי שתכתוב פה על בסיס קבוע
אתה השראה לכולנו....
גאה להיות בוגר שלך
ותודה על הכל
כל מילה שווה זהב

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)