

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
594
פוסטים
53
כותבים
70.9k
צפיות
44
עוקבים
-
@לייזרזון ריביות מצויינות
אין מה לגעת@משכנתא-בקצב-שלך קל"צ 3.35 נשמע מעולה! זה היה סטנדרט לפני שנה? לא הגיוני....
אגב לכמה אפשר להגיע בקל"צ היום? (לאחר ההורדה...)לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך קל"צ 3.35 נשמע מעולה! זה היה סטנדרט לפני שנה? לא הגיוני....
אגב לכמה אפשר להגיע בקל"צ היום? (לאחר ההורדה...)קל"צ 3.35 נשמע מעולה! זה היה סטנדרט לפני שנה? לא הגיוני....
לא היה את זה לפני שנה,
איך שזה נראה שהוא עשה מיחזור חלקי ולא נגע בקל"צ שהיה מצוייןאגב לכמה אפשר להגיע בקל"צ היום? (לאחר ההורדה...)
עדיין לא חלו שינויים משמעותיים, זה עדיין בסביבות 4.5%
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
-
@משכנתא-בקצב-שלך זה נורמלי שריביות הקל"צים גבוהות ב0.75% מריבית בנק ישראל?
כמה אמור להיות ההפרש בדר"כ?לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך זה נורמלי שריביות הקל"צים גבוהות ב0.75% מריבית בנק ישראל?
כמה אמור להיות ההפרש בדר"כ? -
אני מעוניין שהמומחים של הפורום המבורך יעברו על משכנתא זו ויגידו לי אם יש מה לשנות בה, וכן רציתי לברר אם אני מוסיף להחזר החודשי שלי כ1500 החזר כמה זה יקצר את השנים מ-30 שנה ומה צריך לעשות לצורך זה תודה רבה לכם על הכל.
-
אני מעוניין שהמומחים של הפורום המבורך יעברו על משכנתא זו ויגידו לי אם יש מה לשנות בה, וכן רציתי לברר אם אני מוסיף להחזר החודשי שלי כ1500 החזר כמה זה יקצר את השנים מ-30 שנה ומה צריך לעשות לצורך זה תודה רבה לכם על הכל.
@יעלה-ויבא מסלולי המשתנות שלכם הינם במרווחים מצויינים ובעוד מס' חודשים זה יתעדכן לכם אוטומטית לפחות מ-4%
המסלולים הקבועים [ק"צ וקל"צ] הינם יחסית גבוהים.
אם הינכם מעוניינים להגדיל החזר חודשי ולקצר תקופה [אגב, מעל 5% זה ידרוש הוכחת הכנסות מחדש] מומלץ למחזר את כל הקבועות לקל"צ לתקופה קצרה (15 שנה בערך) -
-
אני מעוניין שהמומחים של הפורום המבורך יעברו על משכנתא זו ויגידו לי אם יש מה לשנות בה, וכן רציתי לברר אם אני מוסיף להחזר החודשי שלי כ1500 החזר כמה זה יקצר את השנים מ-30 שנה ומה צריך לעשות לצורך זה תודה רבה לכם על הכל.
2/3 מהמשכנתא צמודה למק"מ.. זה לא טוב בכלל.
ואני יסביר. מק"מ פירושו מלווה קצר מועד.
דהיינו אחת לשנה עוגן הריבית מתעדכן.
ובטח הרגשת את זה, דווקא בירידה בהחזר החודשי במהלך השנה וחצי של המשכנתא שלך.אבל, בדיוק בגלל זה זה מסוכן.
היסטורית לא רחוק בכלל, כשלקחת (10/24), סביבת העוגן היתה 4.38%
שנה לפנ"כ (10/23) זה עמד על 4.8% תוסיף חצי אחוז מרווח , אתה מגיע ל5.3%
שנה אחרי (10/25) אמנם היה נמוך יותר, לא משמעותי 4.03% .למה אני מפרט? כי חשוב שנבין, במצב המשק והריביות כיום , משכנתאות שמשתנות בתכיפות של אחת לשנה זה מסוכן. מאד. וזה לא הפריים שמבוסס על ריבית בנק ישראל שזה יותר מערכתי.
ובמשכנתא שלך 2/3 על המק"מ זה סיכון לא כדאי. -
4.9% להיום יחסית יקר.
היום ניתן באזור ה 4.6%. -
אני מעוניין שהמומחים של הפורום המבורך יעברו על משכנתא זו ויגידו לי אם יש מה לשנות בה, וכן רציתי לברר אם אני מוסיף להחזר החודשי שלי כ1500 החזר כמה זה יקצר את השנים מ-30 שנה ומה צריך לעשות לצורך זה תודה רבה לכם על הכל.
אבל הדבר המרכזי הוא ,
אם אתה רוצה להעלות החזר חודשי, תוכל לחסוך כ 300,000 ש"ח. עם קיצור משמעותי בתקופה.אם אתה יכל, ועומד ביחס החזר תקין, לך על זה.
-
אני מעוניין שהמומחים של הפורום המבורך יעברו על משכנתא זו ויגידו לי אם יש מה לשנות בה, וכן רציתי לברר אם אני מוסיף להחזר החודשי שלי כ1500 החזר כמה זה יקצר את השנים מ-30 שנה ומה צריך לעשות לצורך זה תודה רבה לכם על הכל.
@יעלה-ויבא
אני מסכים לגמרי עם @משכנתא-בקצב-שלך וחושב שעדיפות עליונה למחזר את הק"צ,
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
את המשתנות לא רואה שום סיבה למחזר כרגע, (אם כבר להיפך)
ולא זכיתי להבין את מה שכתב @magshimim .בהצלחה.
-
@יעלה-ויבא
אני מסכים לגמרי עם @משכנתא-בקצב-שלך וחושב שעדיפות עליונה למחזר את הק"צ,
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
את המשתנות לא רואה שום סיבה למחזר כרגע, (אם כבר להיפך)
ולא זכיתי להבין את מה שכתב @magshimim .בהצלחה.
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
כתבתי את דעתי לאחר בדיקת עמלות ההיוון
יש משהו מזערי של כמה מאות שקלים בודדיםייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@משכנתא-בקצב-שלך
רק אם תוכל לומר לי מה כן אתה ממליץ לעשות במסלולים האלו תודה רבה -
@משכנתא-בקצב-שלך
רק אם תוכל לומר לי מה כן אתה ממליץ לעשות במסלולים האלו תודה רבה@יעלה-ויבא כמו שכבר כתבתי למעלה---
אם הינכם מעוניינים להגדיל החזר חודשי ולקצר תקופה [אגב, מעל 5% זה ידרוש הוכחת הכנסות מחדש] מומלץ למחזר את כל הקבועות לקל"צ לתקופה קצרה (15 שנה בערך)ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@יעלה-ויבא כמו שכבר כתבתי למעלה---
אם הינכם מעוניינים להגדיל החזר חודשי ולקצר תקופה [אגב, מעל 5% זה ידרוש הוכחת הכנסות מחדש] מומלץ למחזר את כל הקבועות לקל"צ לתקופה קצרה (15 שנה בערך)@משכנתא-בקצב-שלך
כן רק כוונתי לשאול כשאני ממחזר ומקטין בשנים האם יש גם מה לשנות בעצם המסלולים הקבועים מבחינת רביות או לשנות אותם למסלול אחר לגמרי תודה -
@משכנתא-בקצב-שלך
כן רק כוונתי לשאול כשאני ממחזר ומקטין בשנים האם יש גם מה לשנות בעצם המסלולים הקבועים מבחינת רביות או לשנות אותם למסלול אחר לגמרי תודה@יעלה-ויבא לשנות את כל הקבועות לקבוע לא צמוד לתקופה קצרה יותר
-
@משכנתא-בקצב-שלך
רק אם תוכל לומר לי מה כן אתה ממליץ לעשות במסלולים האלו תודה רבה@יעלה-ויבא @משכנתא-בקצב-שלך אמנם כדאי לו למחזר אבל אולי כן כדאי לחכות עוד קצת להורדות ריבית נוספות ואז למחזר את הקבועות?
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך
כן רק כוונתי לשאול כשאני ממחזר ומקטין בשנים האם יש גם מה לשנות בעצם המסלולים הקבועים מבחינת רביות או לשנות אותם למסלול אחר לגמרי תודה@יעלה-ויבא
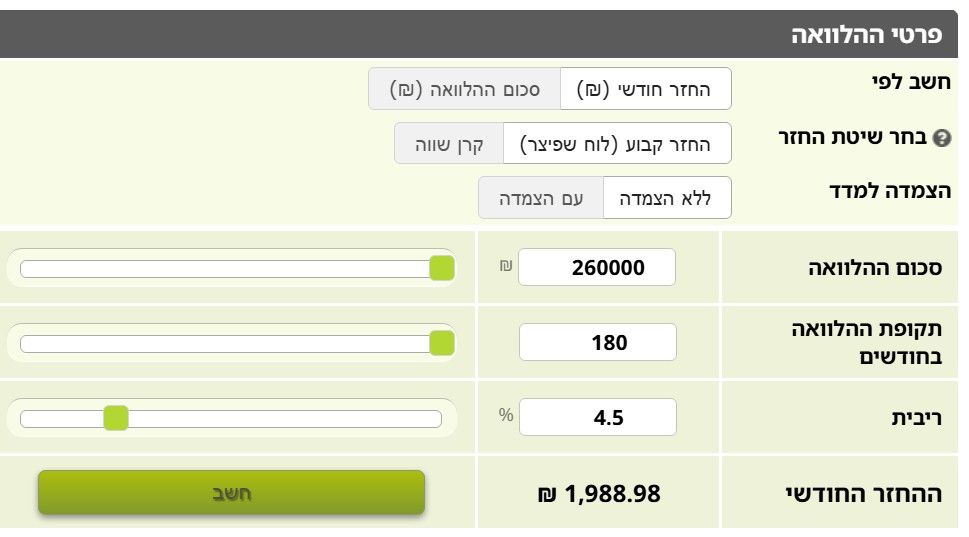
היום אתה מחזיר כל חודש 1,197 ש"ח על הקבועות אם תמחזר לקל"צ ותקבל ריבית של 4.5 ל15 שנה ההחזר שלך יהיה 1,988 ש"ח (חוץ מהמסלולים המשתנים כמובן)
-
@יעלה-ויבא @משכנתא-בקצב-שלך אמנם כדאי לו למחזר אבל אולי כן כדאי לחכות עוד קצת להורדות ריבית נוספות ואז למחזר את הקבועות?
@בית-שמש
דבר ראשון, אחרי שהקלצי"ם ירדו יהיו לו עמלות היוון גבוהות, מה שכעת אין לו.
בנוסף, אם היינו יודעים בוודאות מתי הקלצי"ם ירדו אז היה שיקול כזה,
אבל מכיוון שגם לפני שנה+ אמרו לחכות כמה חודשים עד שירד ומי שחיכה שילם בינתיים ריביות גבוהות אז לא הכי מומלץ לחכות ולשלם על זה בינתיים.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)