

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
594
פוסטים
53
כותבים
70.9k
צפיות
44
עוקבים
-
שלום רב
מצ"ב משכנתא מחברת 'קרדיטו' (חוץ בנקאי) שהוצאה לפני שנה+, לצורך רכישת דירת מחיר למשתכן בירושלים.
גובה המשכנתא הוא מעל 90 אחוז מגובה העסקה, אך רק כ-60% מהערכת שמאי, וכיון שמשכנתא בבנקים כפופה לשווי העסקה לכן פניתי לחברה זו.
(יצויין כי יש עוד מליון ש"ח בערך שעדיין לא מומשו וצריכים לצאת לקבלן במועדי התשלום לפי החוזה).
עוד יצויין כי הכוונה היא למכור את הדירה בעוד 4 שנים, כך שהאינטרס העיקרי הוא 'להפסיד' כמה שפחות על ריביות עד אז.
השאלה היא אם אפשר למחזר בבנקים משכנתא כזו בתנאים טובים יותר.
אישור יתרת משכנתה.pdf -
-
אבהיר:
גובה העיסקה 2.3 מליון
המשכנתא 2.1
הנכס בשלבי גמר של הבניה, ולכן עדיין לא בוצעו כל פעימות התשלום לקבלן, אלא רק מה שמופיע במסמך המצורף לעיל.
עד לקבלת המפתח יועברו עוד כמליון. -
-
רציתי לשאול
לקחתי משכנתא לפני 2.5 שנים (ממשם בתחילת המלחמה עם עזה) כשהריביות היו מאוד גבוהות
בתמהיל כזה (בנק הפועלים):
150000 פריים -0.42
230000 קל"צ 4.99
300000 מל"צ F+0.81 כל 3 שנים שיש לי תחנת יציאה בעוד כ5 חודשים
א. האם שווה לשנות?
ב. אני יודע שהקל"צ גבוה יחסית להיום אך אם אני לא מתכנן לפרוע מוקדם שווה לי לשלם קנס של 1.25 אחוז שירדה הריבית בשביל תנאים קצת יותר טובים?
ג. אם אני רוצה לקצר את חלק מהמסלולים ל20 שנה מהיום (סה"כ ישולמו 23 שנה) במה עדיף לצמצם
תודה רבה על הבמה החשובה -
אשמח שהמומחים של הפורום יתנו את חוות דעתם בנוגע למשכנתא זו (אולי זה משנה היא נלקחה לצורך שיפוץ).
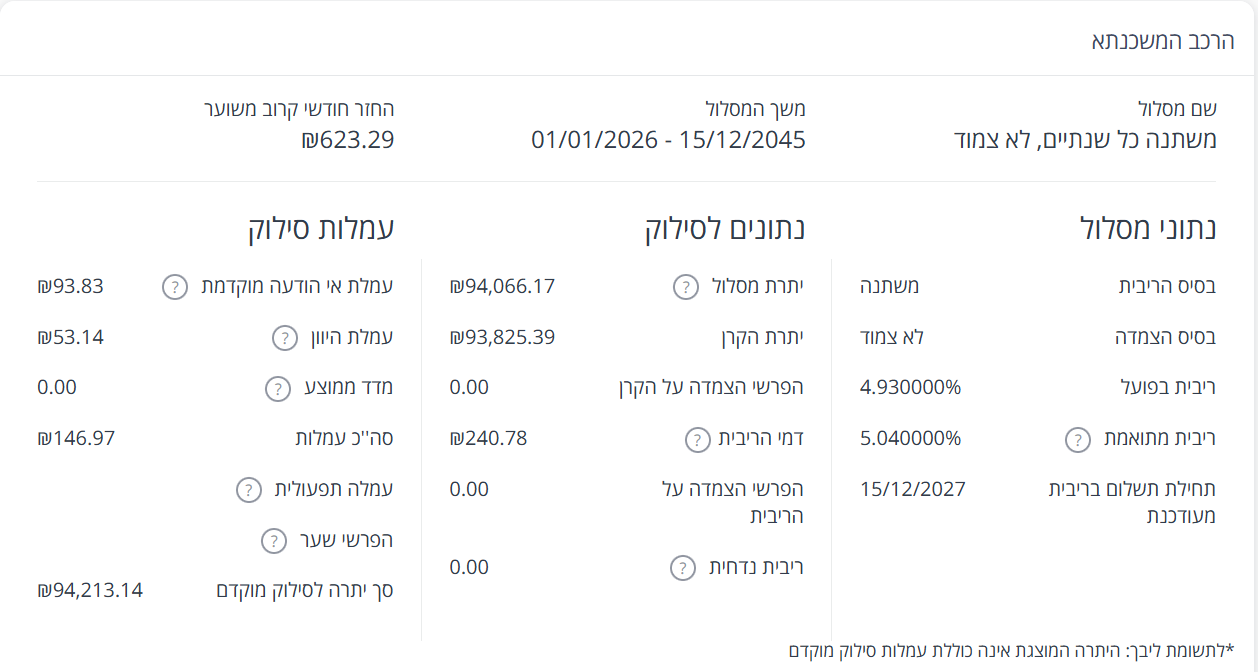
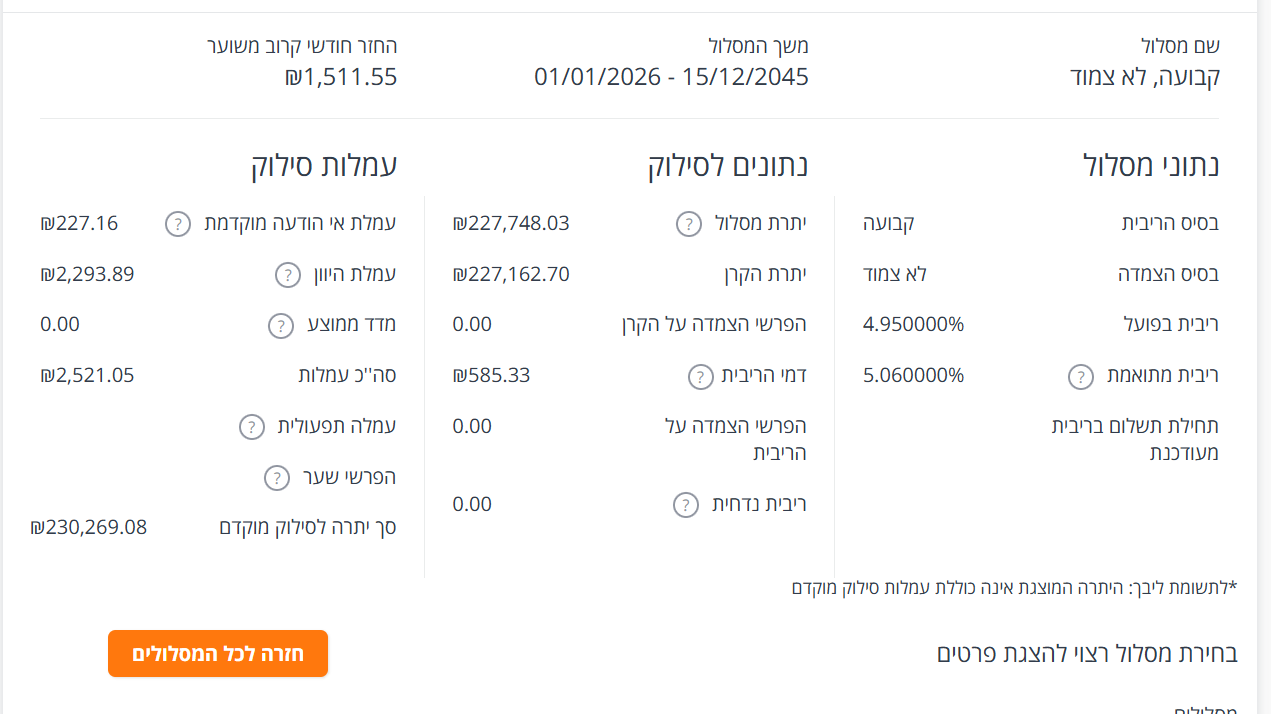
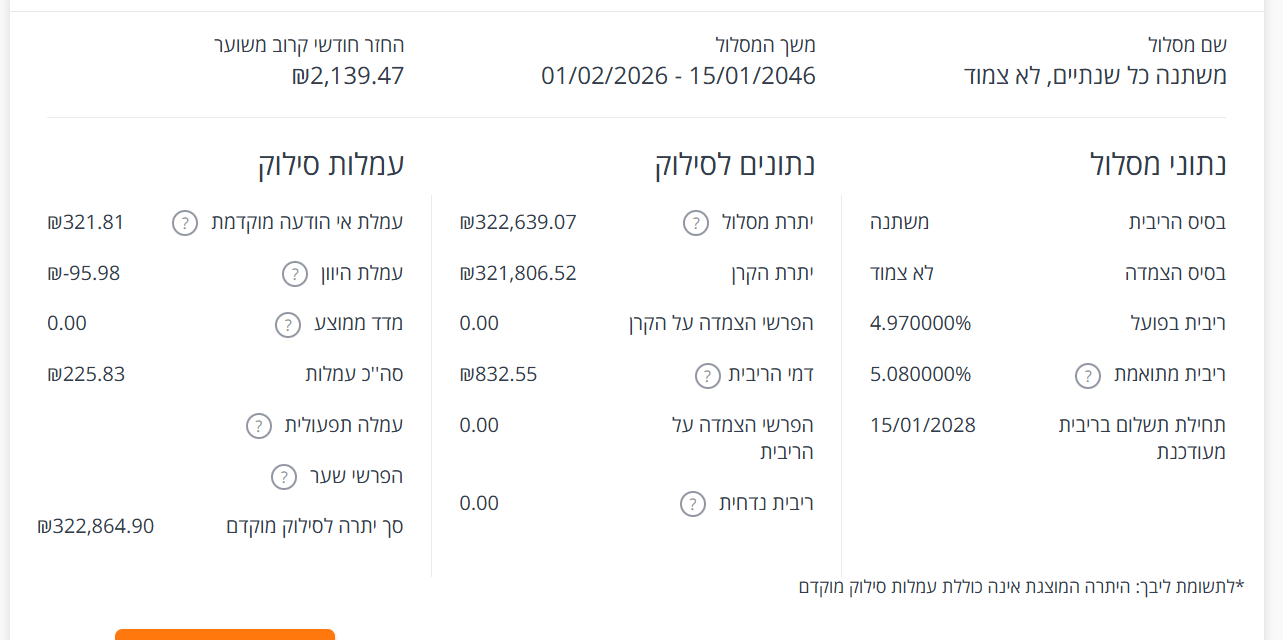
@עבד-השם לכאורה ניתן להוזיל קצת
אך לא ניתן לענות תשובה מדוייקת ללא דוח יתרות.
בכללי מזרחי כשנותנים לשיפוץ הם נותנים יקר יותר ומומלץ לאחמ"כ למחזר וזה חוזר להיות כדיור רגיל -
רציתי לשאול
לקחתי משכנתא לפני 2.5 שנים (ממשם בתחילת המלחמה עם עזה) כשהריביות היו מאוד גבוהות
בתמהיל כזה (בנק הפועלים):
150000 פריים -0.42
230000 קל"צ 4.99
300000 מל"צ F+0.81 כל 3 שנים שיש לי תחנת יציאה בעוד כ5 חודשים
א. האם שווה לשנות?
ב. אני יודע שהקל"צ גבוה יחסית להיום אך אם אני לא מתכנן לפרוע מוקדם שווה לי לשלם קנס של 1.25 אחוז שירדה הריבית בשביל תנאים קצת יותר טובים?
ג. אם אני רוצה לקצר את חלק מהמסלולים ל20 שנה מהיום (סה"כ ישולמו 23 שנה) במה עדיף לצמצם
תודה רבה על הבמה החשובה@יוני-יוני כדאי שתעלו דוח יתרות כדי לקבל תשובה מדוייקת.
מלמעלה זה נראה שמומלץ לקצר בקל"צ ולמחזר את הפריים למל"צ כל 1.5 שנים -
-
-
כל נגיעה בקל"צ לא תצטרך להוסיף לי כ70000 קנס?
לא.
נכון להיום תהיה לך עמלה רק של 3,500 ש"ח. שכמובן לא משולמת בפעם אחת אלט מצטרפת למשכנתא.
מצד שני חסכת 22,000 ש"ח. כל זה לפני קיצור תקופה.אז א. שווה לשנות. הרווח הוא פי 6.
ב. אם אנחנו מדברים על קיצור ל 20 שנה, שווה לקצר את הקל"צ כך תמקסם את הרווח של חיסכון בריבית .
הרווח במקרה הזה יטפס ויגיע ל 75,000 ש"ח. -
@יוני-יוני כדאי שתעלו דוח יתרות כדי לקבל תשובה מדוייקת.
מלמעלה זה נראה שמומלץ לקצר בקל"צ ולמחזר את הפריים למל"צ כל 1.5 שניםלמחזר את הפריים למל"צ כל 1.5 שנים
נראה לי שלשנות כעת את הפריים למלצ יהיה מיותר וגם לא לטובת הלווה.
כיום הם זהים כמעט לגמרי, ויש הפחתה או שנים בדרך, לפריים.
כך שאם נקבע כעת את המלצ אפילו לשנה וחצי, יצא לו הפסד.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
למחזר את הפריים למל"צ כל 1.5 שנים
נראה לי שלשנות כעת את הפריים למלצ יהיה מיותר וגם לא לטובת הלווה.
כיום הם זהים כמעט לגמרי, ויש הפחתה או שנים בדרך, לפריים.
כך שאם נקבע כעת את המלצ אפילו לשנה וחצי, יצא לו הפסד.@Magshimim בתיזמון נכון של מיחזור למל"צ בשבועות האלו עם ירידת העונים הצפויה ניתן לקבע לשנה וחצי ריבית של סביבות 4.3-4.4%
לעומת הפריים שלכאורה תרד עוד רבע אחוז ויכולה גם לעלות בהתאם למצב המלחמות באיזור שעדיין לא נרגע לגמרי -
@Magshimim בתיזמון נכון של מיחזור למל"צ בשבועות האלו עם ירידת העונים הצפויה ניתן לקבע לשנה וחצי ריבית של סביבות 4.3-4.4%
לעומת הפריים שלכאורה תרד עוד רבע אחוז ויכולה גם לעלות בהתאם למצב המלחמות באיזור שעדיין לא נרגע לגמריאני לא נביא ולא מתיימר, אבל יש דיבור על הורדה או שתיים בפריים עד סוף שנה.
כך שאם נקבע עכשיו את הפריים על p-0.8 נרוויח מסלול על 4.2% ואולי אפילו 3.95%..לכן לדעתי עדיף להחליף פריים בפריים כרגע .
במיוחד שבמקרה הנ"ל זה עוזר גם לפזר סיכונים.
בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
אני לא נביא ולא מתיימר, אבל יש דיבור על הורדה או שתיים בפריים עד סוף שנה.
כך שאם נקבע עכשיו את הפריים על p-0.8 נרוויח מסלול על 4.2% ואולי אפילו 3.95%..לכן לדעתי עדיף להחליף פריים בפריים כרגע .
במיוחד שבמקרה הנ"ל זה עוזר גם לפזר סיכונים.
כך שאם נקבע עכשיו את הפריים על p-0.8 נרוויח מסלול על 4.2% ואולי אפילו 3.95%..
פריים -0.8 יכול להיות שאתה צודק
אך כבר קשה להשיג את זה
בפרט לא במיחזור פנימי
משא"כ מל"צ ניתן לקבל במרווחים נמוכים יותר.
ובהקשר להמשך ירידות הפריים, בדיוק מישהו העלה כעת באשכול מקביל---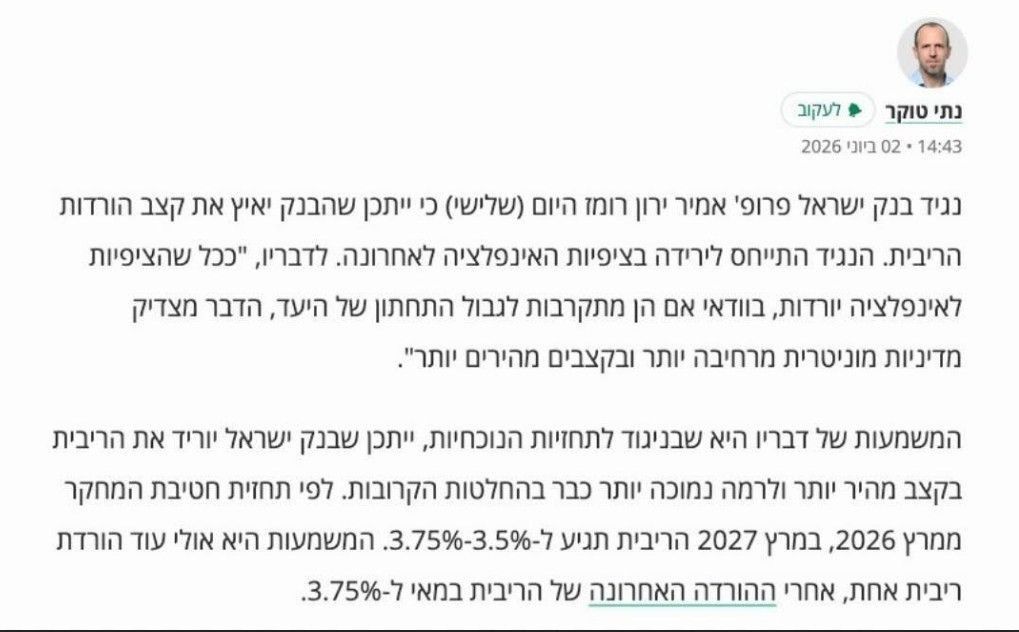
-
כל נגיעה בקל"צ לא תצטרך להוסיף לי כ70000 קנס?
לא.
נכון להיום תהיה לך עמלה רק של 3,500 ש"ח. שכמובן לא משולמת בפעם אחת אלט מצטרפת למשכנתא.
מצד שני חסכת 22,000 ש"ח. כל זה לפני קיצור תקופה.אז א. שווה לשנות. הרווח הוא פי 6.
ב. אם אנחנו מדברים על קיצור ל 20 שנה, שווה לקצר את הקל"צ כך תמקסם את הרווח של חיסכון בריבית .
הרווח במקרה הזה יטפס ויגיע ל 75,000 ש"ח.@Magshimim למה בעצם זה קנס רק של 3500?
אם בעצם יש לי עוד 27.5 שנה ומאז הריבית ירדה לדעתי ב1.25%
איך בעצם זה עובד?
תודה רבה -
כך שאם נקבע עכשיו את הפריים על p-0.8 נרוויח מסלול על 4.2% ואולי אפילו 3.95%..
פריים -0.8 יכול להיות שאתה צודק
אך כבר קשה להשיג את זה
בפרט לא במיחזור פנימי
משא"כ מל"צ ניתן לקבל במרווחים נמוכים יותר.
ובהקשר להמשך ירידות הפריים, בדיוק מישהו העלה כעת באשכול מקביל---אז הנה 'ברוך שכיוונתי'.
להביא פריים-0.8% זה לא קשה בס"ד...
עומד על כך שעדיף לשנות את ה150 אלף של @יוני-יוני מפריים לפריים זול יותר. ולא להחליף כעת למלצ.
הוא גם לא חייב להישאר בבנק הפועלים, אפשר לעבור למיחזור חיצוני.. כמובן נצטרך לראות שעומד במבחן ההכנסות.
-
@Magshimim למה בעצם זה קנס רק של 3500?
אם בעצם יש לי עוד 27.5 שנה ומאז הריבית ירדה לדעתי ב1.25%
איך בעצם זה עובד?
תודה רבהמעניין מאיפה הגעת ל 1.25
כתבתי כבר בעבר, שעמלת ההיוון נגזרת מהמוצעת בשעת הלקיחה או גובה הריבית שלקחת. הזול מביניהם.
מול הריבית הממוצעת כיום.במקרה שלך, הממוצעת במועד הלקיחה עמדה על 5.03% ואתה קיבלת ב 4.99%.
ניקח את הזול מביניהם - 4.99% ,
נשווה מול הממוצעת כיום - 4.97%
הפרש של 0.02% בלבד !!
נכפיל ביתרה של הקבועה בלבד , לא בפריים כי אין עמפ"מ, ולא במל"צ, כי הוא עובד אחרת, עד תחנת היציאה.
נקבל 4,400 ש"ח.אלא שהחישוב הזה הוא מאד מלמעלה, מכיוון שהריבית היא שנתית, והיתרה כל שנה יורדת.
מה שמביא אותנו לעמלה של כ - 3,500 ש"ח. -
@עבד-השם לכאורה ניתן להוזיל קצת
אך לא ניתן לענות תשובה מדוייקת ללא דוח יתרות.
בכללי מזרחי כשנותנים לשיפוץ הם נותנים יקר יותר ומומלץ לאחמ"כ למחזר וזה חוזר להיות כדיור רגיל@עבד-השם לכאורה ניתן להוזיל קצת
אך לא ניתן לענות תשובה מדוייקת ללא דוח יתרות.
בכללי מזרחי כשנותנים לשיפוץ הם נותנים יקר יותר ומומלץ לאחמ"כ למחזר וזה חוזר להיות כדיור רגילאנסה להשיג את הדוח יתרות,
אגב אשמח לדעת לידע שלי, מה מופיע בדוח יתרות שלא מופיע במה שצרפתי ומה המשמעות שלו, תודה על הכל. -
-
אז הנה 'ברוך שכיוונתי'.
להביא פריים-0.8% זה לא קשה בס"ד...
עומד על כך שעדיף לשנות את ה150 אלף של @יוני-יוני מפריים לפריים זול יותר. ולא להחליף כעת למלצ.
הוא גם לא חייב להישאר בבנק הפועלים, אפשר לעבור למיחזור חיצוני.. כמובן נצטרך לראות שעומד במבחן ההכנסות.
אז הנה 'ברוך שכיוונתי'.
להביא פריים-0.8% זה לא קשה בס"ד...
עומד על כך שעדיף לשנות את ה150 אלף של @יוני-יוני מפריים לפריים זול יותר. ולא להחליף כעת למלצ.
הוא גם לא חייב להישאר בבנק הפועלים, אפשר לעבור למיחזור חיצוני.. כמובן נצטרך לראות שעומד במבחן ההכנסות.
חוזר שוב (על אף שהיו שהתרגזו עלי) מי שלקח פריים ונשאר במסלול הזה, לאורך השנים הרוויח יותר ממי שלקח מסלולים אחרים ואפילו כשניסה למחזר מידי פעם ולהכות את השוק.
זה ודאי נכון, למי שלא מתכנן כל שנה לעשות מיחזור.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)