

התשואה המטורפת שאף אחד לא מסביר - למה פימי לא סותרת כלום!
שוק ההון והשקעות
30
פוסטים
19
כותבים
1.9k
צפיות
18
עוקבים
-
תודה לכולם ובפרט ל @מרים-הורביץ-נכסים על התגובות החמות!
מקווה שאוכל להעשיר אותכם בעוד מאמרים. -
@העץ-הרענן ראיתי שניסית לעשות ספוילר למבוא ולא הלך לך
שכחת אנטר לפני\אחרי
כדאי שתערוך -
נראה לי שהבעיה היא שבספוילר א"א ללחוץ על אנטר, ז"א הכל צריך להיות כשורה ארוכה, לכן זה לא עבד לו. -
-
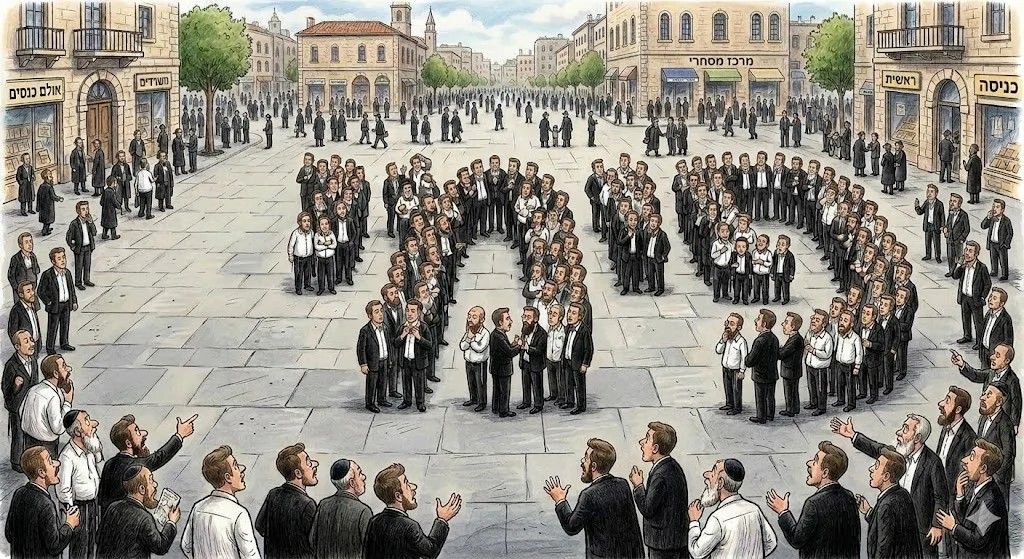
בעולם שבו כולם מדברים על 7%-10% בשנה כממוצע היסטורי, פתאום לשמוע על גוף שמדבר על 25%-30% לאורך זמן - זה נשמע כמעט לא שייך לאותה מציאות, ובעיקר מערער.כל כמה זמן מישהו מגלה את פימי מחדש, מסתכל על המספרים, ושואל:
“רגע, אז כל מה שאמרו לנו על השקעות פאסיביות לא נכון?, הנה הוכחה שאפשר להכות את המדד לאורך עשורים!”זו שאלה לגיטימית.
אבל היא נשענת על הנחה שגויה.היא מניחה שמדובר באותו משחק.
השקעה פאסיבית נולדה מתוך הכרה די פשוטה:
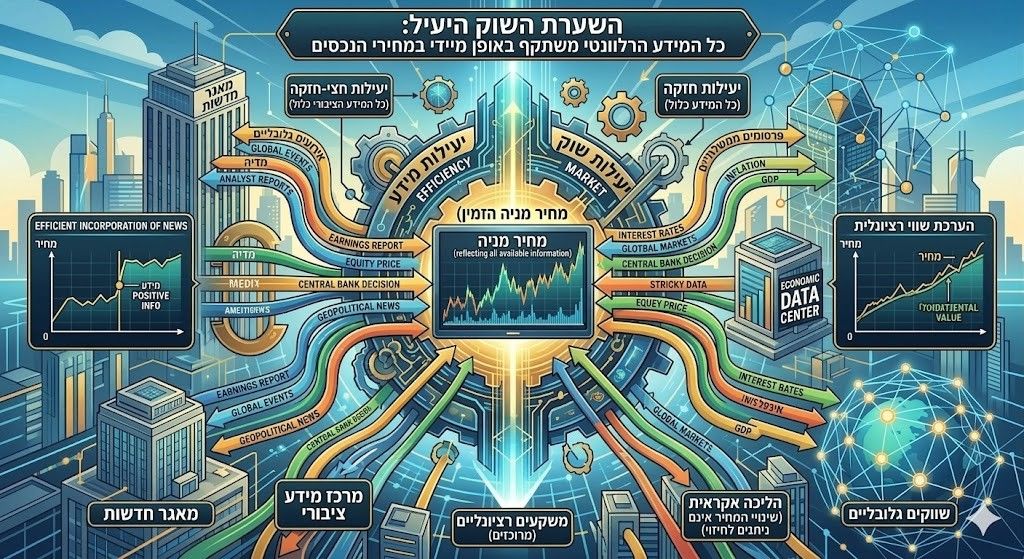
בשוק המניות - קשה מאוד להיות יותר חכם מהשוק.לא כי אין אנשים חכמים.
אלא כי יש יותר מדי מהם, והמידע זז מהר מדי.בסביבה כזו של שוק יעיל, לנסות “להכות את השוק” זה לרוב משחק יקר מאוד!
(אם אתם לא מסכימים עם האמירה הזו, אני ממליץ חכם לקרוא את המאמר הקודם שלי "השוק יעיל") .
ולכן, הגישה הפאסיבית מנצחת - לא כי היא מבריקה ומרגשת, אלא כי היא מציאותית.
ואז מגיעה פימי - ומבלבלת את כולם
מבוא:
קרן פימי היא אחת מקרנות ההשקעות הפרטיות הגדולות והידועות בישראל בפרט ובעולם בכלל!, היא פועלת בדרך שונה לחלוטין מהשקעה בקרנות נאמנות אקטיביות, או בקרנות מחקות מדדים שמבוססות על השקעה פסיבית בבורסה.
- קצת מספרים - (מתוך ביזפורטל).
"קרן פימי, המציינת 30 שנה להיווסדה, הינה קרן ההשקעות הפרטית הראשונה, הגדולה והמובילה בישראל, מהמובילות בתשואות בעולם ומנהלת כיום נכסים בשווי 8 מיליארד דולר; עד היום גייסה הקרן 4.5 מיליארד דולר, 50% ממשקיעים זרים ו-50% ממשקיעים ישראלים. עם השלמת גיוס "קרן פימי 8" יעמוד סך ההון המגויס על 6 מיליארד דולר".
"עד כה רכשה הקרן שליטה ב- 108 חברות ומימשה 76 מהן בהיקף עסקאות של למעלה מ- 9 מיליארד דולר. הקרן מעסיקה כיום למעלה מ-50,000 עובדים ופועלת בכ- 50 מפעלים בישראל ועוד עשרות מפעלים וחברות ברחבי העולם"
"שנה אחרי שנה היא מייצרת תשואות פנומנליות, הממוצע השנתי קרוב ל-30%" (עריכה: בתשואה דולרית) , "השנה כאמור זה הרבה יותר" (עריכה: שנת 2024, תשואה של 100%).
- האסטרטגיה -
במקום לקנות מניות או מדדים ולחכות שהן יעלו, פימי נכנסת לבעלות משמעותית בחברות בשאיפה להשיג כמה שיותר שליטה. ומשנה את העסק מבפנים כדי להגדיל את ערכו. (השבחה).
זוהי צורת ההשקעה של קרן פימי, - להשפיע אקטיבית באופן ישיר על הניהול והצמיחה של החברה, ולא רק להיות “צופה מהצד”...
פימי לא מגבילה את עצמה לחברות פרטיות בלבד.
היא יכולה גם להשקיע בחברות ציבוריות, בעיקר על ידי רכישת מניות מהותיות שמאפשרות שליטה או השפעה רבה כדי להשפיע מבפנים!, דוגמה לכך היא רכישת כ‑40% ממניות Magal Security Systems בעבר, שהפכה את הקרן לבעלת שליטה מהותית בחברה.
בקצרה: הפעילות המרכזית של פימי היא רכישת חברות ויצירת שליטה על הניהול שלהן. זו לא השקעה פסיביתברכיש מניות וגם לא מסחר במניות - אלא הרבה יותר מכך, זו פעילות אקטיבית שמטרתה לשפר, לייעל ולצמוח יחד עם החברות שבהן היא משקיעה.
- שאלת המיליון, מה הם התשואות. -
נתחיל מכך שהקרן לא מפרסמת את הנתונים לציבור אלא רק למשקיעים, היא אינה מחוייבת בכך, שכן היא קרן פרטית.
אין מספר רשמי שמפורסם באופן קבוע לכלל הקרנות של פימי (היו כמה סדרות, , אך ניתן ללמוד מהדיווחים הציבוריים ומנתונים היסטוריים כמה נקודות מעניינות:
למשל: השקעה של הקרן בחברת פיסיבי טכנולוגיות, שהביאה תשואה מצטברת של מעל 420% - פי חמש מהסכום שהושקע - כאשר הקרן מכרה את יתרת המניות בשנים האחרונות.
כי על פניו, היא עושה בדיוק את מה שאמרו לנו שאי אפשר.
בפועל, היא בכלל לא שם.
אבל ככל שהעמקתי, הבנתי שמשהו שם באמת שונה.
זה לא שוק ההון כמו שאנחנו מכירים. נקודה.
רובנו, כשאנחנו מדברים על השקעות, מדברים על מדדים רחבים. קונים, מחזיקים, מקווים.
פימי לא שם.
וכאן מגיעה הנקודה הכי חשובה!
פימי לא מתמודדת עם השוק הציבורי, אלא היא קונה חברות פרטיות.
היא פועלת איפה שאין שוק במובן הרגיל, היכן שהשוק הרבה פחות יעיל.היא פשוט נמצאת בזירה בה השוק שבו היא פועלת (חברות פרטיות) איננו יעיל! פשוטו כמשמעו.
אין מחיר שמתעדכן כל שנייה ומתמחר את החברה.
אין עשרות אנליסטים על כל חברה.
יש מציאות עסקית. לפעמים מורכבת. לפעמים מבולגנת, עם מסמכי שמאות באורך הגלות...
ושם - יש מקום לעבוד.
וזה באמת הסיפור.
פימי לא מנצחת כי היא “בחרה מניות טוב, והצליחה לזהות ראשונה”.
היא מנצחת כי היא נכנסה לחברות - ושינתה אותן.
פימי לא מחפשת את הסיפור הבא בהייטק. היא מחפשת חברות שכבר הוכיחו שיש להן מוצר ושוק - אבל משהו שם תקוע.
זה נשמע מאוד פשטני, אבל זה כל ההבדל.
כי ברגע שאתה שולט ויש לך יכולת ביד, אתה לא מחכה שהדברים יקרו. אתה גורם להם לקרות.
וזה כבר עולם אחר לגמרי.
השוק הציבורי מתגמל סבלנות ופשטות ובעיקר ביצועים מרהיבים כמו דוחו"ת חיוביים, ולא אוהב רעשי רקע... כמו מלחמות, פיטורי מנכלי"ם, ועוד...
לעומת זאת, דווקא השוק הפרטי מתגמל שליטה, משמעת, ויכולת לקבל החלטות לא נוחות. פיטורים. שינוי הנהלה. סגירת פעילויות.
דברים שמשקיעים לא אוהבים בלשון המעטה...וזה חלק מהסיבות: שהפערים נוצרים.
הראשונה - מידע,לא הכל גלוי.
לפני עסקה, פימי יושבת חודשים על חברה, נכנסת לעומק, מבינה דברים שהשוק פשוט לא רואה.השנייה - שליטה
גם אם זיהית בעיה בחברה ציבורית - אין לך מה לעשות עם זה.
פימי יכולה להחליף הנהלה מחר בבוקר.השלישית - תמחור
בעסקאות כאלה אין “מחיר שער”.
יש משא ומתן.
ולפעמים שם נוצר כל הרווח.איפה היתרון האמיתי?
- הכסף נעול לחלוטין .
בשונה משוק ההון שבו אפשר לממש בכל שנייה. - ואתה מקבל על זה פרמיית נזילות.
כשאתה משקיע דרך לקרן כמו פימי, אתה נועל את הכסף לפחות לעשור קדימה.
אין כפתור “מכור”.אז הגיוני שתקבל על זה כפיצוי - תשואה עודפת, (זה עדיין לא מצדיק 20% בממוצע מעל המדד, אבל אחוזים בודדים זה בהחלט מצדיק!).
- הם לא בוחרים מניות - הם משנים מציאות.
משקיע רגיל קונה מניה ומקווה לטוב, קונה שליטה - וגורמת לטוב לקרות.
אם חושבים על זה רגע, זה בכלל לא אותו משחק כמו שכבר הסברתי בהרחבה.
- השוק הפרטי פחות יעיל, לא מתומחר וזמין לכלל השוק. לא נגיש.
ומה עם התשואות החריגות?
קל להתלהב מהמספרים, אבל צריך לזכור שפימי לא מפריכה את התיאוריה הפאסיבית.
היא פשוט פועלת מחוץ לה.
התיאוריה מדברת על שוק שבו יש מחיר ברור, מידע זמין, ותחרות גבוהה.
פימי פועלת במקומות שבהם כל אלה חלקיים או לא קיימים לחלוטין...
ושם - יש מרווח פעולה אמיתי.
עם הזמן, וככל שחפרתי יותר, הבנתי שהטעות הינה בכלל בהשוואה.
אז מה לומדים מזה?
בעיניי, דווקא משהו די מרגיע.
שאין פתרון אחד אולטימטיבי אף פעם... כמו בכל דבר בחיים!
יש מי שצריך פשטות, נזילות, פיזור בסכומים לא גדולים - ושם הפאסיבי עובד מצוין.
ויש מי שפועל בעולם שבו אפשר לגעת בנכס, לשנות אותו - ושם נוצרת תשואה מסוג אחר.הבעיה מתחילה כשמערבבים בין העולמות.
הפאסיבי אומר:
“תהיה עצלן וחכם, תקבל את ממוצע העולם כמו שהוא”.פימי אומרת:
“תשנה אותו - ואז תרוויח”.שורה תחתונה
מי שמנסה להשוות בין פימי להשקעה במדד - מפספס את הנקודה.
זה לא אותו סיכון, לא אותו עולם, ולא אותו סוג של תשואה.
ועדיין, למרות זאת - קשה להתעלם ממה שהם הצליחו לעשות לאורך השנים.
אז איך בכל אופן אפשר ללמוד מזה משהו, כמשקיעים פאסיביים...
כי קל מאוד להסתכל על פימי ולהרגיש ש”אנחנו מפספסים משהו”.
אבל בפועל, רוב המשקיעים לא יכולים - וגם לא צריכים - לשחק את המשחק הזה.
ועדיין, גם עם כל ההבנה הזו - אני מודה שיש משהו בתוצאות שלהם שממשיך לגרום לי להרים גבה.
לא כי זה לא הגיוני.
אלא כי זה מזכיר כמה רחב העולם הזה באמת.
מצד אחד - הגישה הפאסיבית.
פשוטה: תקנה את השוק, אל תתחכם, ותן לזמן לעשות את שלו.מצד שני - גופים כמו קרן פימי.
שוב ושוב מראים שאפשר לעשות הרבה יותר מזה.ומה זה אומר למשקיע רגיל?
כנראה דבר די פשוט.
אתה לא פימי.
ואתה גם לא יכול להיות:
אין לך שליטה בחברות.
אין לך גישה לעסקאות כאלה .
אין לך את המבנה הפיננסי [ואולי גם את הכשרון המסחרי] שמאפשר לך לחקות את זה.
אין לך אפילו את האפשרות להשקיע בקרן, (הדיבורים הם על רף כניסה של 2-5 מליון דולר!).ולכן, עבור רוב האנשים - השקעה פאסיבית מותאמת היא עדיין הבסיס הכי הגיוני.
שניהם צודקים.
הם פשוט לא מדברים על אותו דבר...המאמר הינו אינפורמטיבי בלבד, ואינו ייעוץ או המלצה לשום פעולה כלשהי...
[קצת על המאמר: זה עלה לי בשעות ארוכות, ובניסוחים, מחיקות, טיוטות וכו'... אשמח שתגיבו, תסמנו, ותספרו לי האם אהבתם!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.] -
אני חושב שזה למשקיעים כשירים
-
גילוי נאות! אני בור ועם הארץ בענייני השקעות.
ובכל זאת בא לי לשאול שאלה.
ראיתי פעם ב'פרוג',
שקיים סוג של השקעה בסנופי,
שמושקע רק בחלקים סולידיים כמו קוקה קולה,
וכן בחברות שלא רואים בהם ירידות ותנודות (סטיית תקן נמוך, שארפ גבוה),
ובכל זאת יש להם תשואה דומה לסנופי של 12 אחוזים ממוצע לשנה.מישהו העיר שם בפרוג, שאם הדברים נכונים,
ניתן למנף את הקרן הזה באמצעות הלוואה בלי לפחד משחיקה.ראיתי שם גם ש'מקצועי בלבד' התנגד(ה) לרעיון,
אך לא נתנ(ה) הסבר להתנגדות.אולי יש כאן מישהו שיודע או חשב על הרעיון ויחכים אותנו.
-
גילוי נאות! אני בור ועם הארץ בענייני השקעות.
ובכל זאת בא לי לשאול שאלה.
ראיתי פעם ב'פרוג',
שקיים סוג של השקעה בסנופי,
שמושקע רק בחלקים סולידיים כמו קוקה קולה,
וכן בחברות שלא רואים בהם ירידות ותנודות (סטיית תקן נמוך, שארפ גבוה),
ובכל זאת יש להם תשואה דומה לסנופי של 12 אחוזים ממוצע לשנה.מישהו העיר שם בפרוג, שאם הדברים נכונים,
ניתן למנף את הקרן הזה באמצעות הלוואה בלי לפחד משחיקה.ראיתי שם גם ש'מקצועי בלבד' התנגד(ה) לרעיון,
אך לא נתנ(ה) הסבר להתנגדות.אולי יש כאן מישהו שיודע או חשב על הרעיון ויחכים אותנו.
גילוי נאות! אני בור ועם הארץ בענייני השקעות.
ובכל זאת בא לי לשאול שאלה.
ראיתי פעם ב'פרוג',
שקיים סוג של השקעה בסנופי,
שמושקע רק בחלקים סולידיים כמו קוקה קולה,
וכן בחברות שלא רואים בהם ירידות ותנודות (סטיית תקן נמוך, שארפ גבוה),
ובכל זאת יש להם תשואה דומה לסנופי של 12 אחוזים ממוצע לשנה.מישהו העיר שם בפרוג, שאם הדברים נכונים,
ניתן למנף את הקרן הזה באמצעות הלוואה בלי לפחד משחיקה.ראיתי שם גם ש'מקצועי בלבד' התנגד(ה) לרעיון,
אך לא נתנ(ה) הסבר להתנגדות.אולי יש כאן מישהו שיודע או חשב על הרעיון ויחכים אותנו.
הכוונה כנראה למשהו בסגנון SPLV.
אבל אני לא רואה שהיא נתנה כמו הS&P. אבל בסופו של דבר זה סוג של מינוף הפוך - כלומר השקעה יציבה יותר מS&P אבל גם בתשואה נמוכה. כך שאם משתמשים בזה במינוף נארים בערך באותץו מקום. אולי זה טוב לפן הפסיכולוגי, כי המשקיע לא רואה את ההשקעה שלו נמחקת. -
בעולם שבו כולם מדברים על 7%-10% בשנה כממוצע היסטורי, פתאום לשמוע על גוף שמדבר על 25%-30% לאורך זמן - זה נשמע כמעט לא שייך לאותה מציאות, ובעיקר מערער.כל כמה זמן מישהו מגלה את פימי מחדש, מסתכל על המספרים, ושואל:
“רגע, אז כל מה שאמרו לנו על השקעות פאסיביות לא נכון?, הנה הוכחה שאפשר להכות את המדד לאורך עשורים!”זו שאלה לגיטימית.
אבל היא נשענת על הנחה שגויה.היא מניחה שמדובר באותו משחק.
השקעה פאסיבית נולדה מתוך הכרה די פשוטה:
בשוק המניות - קשה מאוד להיות יותר חכם מהשוק.לא כי אין אנשים חכמים.
אלא כי יש יותר מדי מהם, והמידע זז מהר מדי.בסביבה כזו של שוק יעיל, לנסות “להכות את השוק” זה לרוב משחק יקר מאוד!
(אם אתם לא מסכימים עם האמירה הזו, אני ממליץ חכם לקרוא את המאמר הקודם שלי "השוק יעיל") .
ולכן, הגישה הפאסיבית מנצחת - לא כי היא מבריקה ומרגשת, אלא כי היא מציאותית.
ואז מגיעה פימי - ומבלבלת את כולם
מבוא:
קרן פימי היא אחת מקרנות ההשקעות הפרטיות הגדולות והידועות בישראל בפרט ובעולם בכלל!, היא פועלת בדרך שונה לחלוטין מהשקעה בקרנות נאמנות אקטיביות, או בקרנות מחקות מדדים שמבוססות על השקעה פסיבית בבורסה.
- קצת מספרים - (מתוך ביזפורטל).
"קרן פימי, המציינת 30 שנה להיווסדה, הינה קרן ההשקעות הפרטית הראשונה, הגדולה והמובילה בישראל, מהמובילות בתשואות בעולם ומנהלת כיום נכסים בשווי 8 מיליארד דולר; עד היום גייסה הקרן 4.5 מיליארד דולר, 50% ממשקיעים זרים ו-50% ממשקיעים ישראלים. עם השלמת גיוס "קרן פימי 8" יעמוד סך ההון המגויס על 6 מיליארד דולר".
"עד כה רכשה הקרן שליטה ב- 108 חברות ומימשה 76 מהן בהיקף עסקאות של למעלה מ- 9 מיליארד דולר. הקרן מעסיקה כיום למעלה מ-50,000 עובדים ופועלת בכ- 50 מפעלים בישראל ועוד עשרות מפעלים וחברות ברחבי העולם"
"שנה אחרי שנה היא מייצרת תשואות פנומנליות, הממוצע השנתי קרוב ל-30%" (עריכה: בתשואה דולרית) , "השנה כאמור זה הרבה יותר" (עריכה: שנת 2024, תשואה של 100%).
- האסטרטגיה -
במקום לקנות מניות או מדדים ולחכות שהן יעלו, פימי נכנסת לבעלות משמעותית בחברות בשאיפה להשיג כמה שיותר שליטה. ומשנה את העסק מבפנים כדי להגדיל את ערכו. (השבחה).
זוהי צורת ההשקעה של קרן פימי, - להשפיע אקטיבית באופן ישיר על הניהול והצמיחה של החברה, ולא רק להיות “צופה מהצד”...
פימי לא מגבילה את עצמה לחברות פרטיות בלבד.
היא יכולה גם להשקיע בחברות ציבוריות, בעיקר על ידי רכישת מניות מהותיות שמאפשרות שליטה או השפעה רבה כדי להשפיע מבפנים!, דוגמה לכך היא רכישת כ‑40% ממניות Magal Security Systems בעבר, שהפכה את הקרן לבעלת שליטה מהותית בחברה.
בקצרה: הפעילות המרכזית של פימי היא רכישת חברות ויצירת שליטה על הניהול שלהן. זו לא השקעה פסיביתברכיש מניות וגם לא מסחר במניות - אלא הרבה יותר מכך, זו פעילות אקטיבית שמטרתה לשפר, לייעל ולצמוח יחד עם החברות שבהן היא משקיעה.
- שאלת המיליון, מה הם התשואות. -
נתחיל מכך שהקרן לא מפרסמת את הנתונים לציבור אלא רק למשקיעים, היא אינה מחוייבת בכך, שכן היא קרן פרטית.
אין מספר רשמי שמפורסם באופן קבוע לכלל הקרנות של פימי (היו כמה סדרות, , אך ניתן ללמוד מהדיווחים הציבוריים ומנתונים היסטוריים כמה נקודות מעניינות:
למשל: השקעה של הקרן בחברת פיסיבי טכנולוגיות, שהביאה תשואה מצטברת של מעל 420% - פי חמש מהסכום שהושקע - כאשר הקרן מכרה את יתרת המניות בשנים האחרונות.
כי על פניו, היא עושה בדיוק את מה שאמרו לנו שאי אפשר.
בפועל, היא בכלל לא שם.
אבל ככל שהעמקתי, הבנתי שמשהו שם באמת שונה.
זה לא שוק ההון כמו שאנחנו מכירים. נקודה.
רובנו, כשאנחנו מדברים על השקעות, מדברים על מדדים רחבים. קונים, מחזיקים, מקווים.
פימי לא שם.
וכאן מגיעה הנקודה הכי חשובה!
פימי לא מתמודדת עם השוק הציבורי, אלא היא קונה חברות פרטיות.
היא פועלת איפה שאין שוק במובן הרגיל, היכן שהשוק הרבה פחות יעיל.היא פשוט נמצאת בזירה בה השוק שבו היא פועלת (חברות פרטיות) איננו יעיל! פשוטו כמשמעו.
אין מחיר שמתעדכן כל שנייה ומתמחר את החברה.
אין עשרות אנליסטים על כל חברה.
יש מציאות עסקית. לפעמים מורכבת. לפעמים מבולגנת, עם מסמכי שמאות באורך הגלות...
ושם - יש מקום לעבוד.
וזה באמת הסיפור.
פימי לא מנצחת כי היא “בחרה מניות טוב, והצליחה לזהות ראשונה”.
היא מנצחת כי היא נכנסה לחברות - ושינתה אותן.
פימי לא מחפשת את הסיפור הבא בהייטק. היא מחפשת חברות שכבר הוכיחו שיש להן מוצר ושוק - אבל משהו שם תקוע.
זה נשמע מאוד פשטני, אבל זה כל ההבדל.
כי ברגע שאתה שולט ויש לך יכולת ביד, אתה לא מחכה שהדברים יקרו. אתה גורם להם לקרות.
וזה כבר עולם אחר לגמרי.
השוק הציבורי מתגמל סבלנות ופשטות ובעיקר ביצועים מרהיבים כמו דוחו"ת חיוביים, ולא אוהב רעשי רקע... כמו מלחמות, פיטורי מנכלי"ם, ועוד...
לעומת זאת, דווקא השוק הפרטי מתגמל שליטה, משמעת, ויכולת לקבל החלטות לא נוחות. פיטורים. שינוי הנהלה. סגירת פעילויות.
דברים שמשקיעים לא אוהבים בלשון המעטה...וזה חלק מהסיבות: שהפערים נוצרים.
הראשונה - מידע,לא הכל גלוי.
לפני עסקה, פימי יושבת חודשים על חברה, נכנסת לעומק, מבינה דברים שהשוק פשוט לא רואה.השנייה - שליטה
גם אם זיהית בעיה בחברה ציבורית - אין לך מה לעשות עם זה.
פימי יכולה להחליף הנהלה מחר בבוקר.השלישית - תמחור
בעסקאות כאלה אין “מחיר שער”.
יש משא ומתן.
ולפעמים שם נוצר כל הרווח.איפה היתרון האמיתי?
- הכסף נעול לחלוטין .
בשונה משוק ההון שבו אפשר לממש בכל שנייה. - ואתה מקבל על זה פרמיית נזילות.
כשאתה משקיע דרך לקרן כמו פימי, אתה נועל את הכסף לפחות לעשור קדימה.
אין כפתור “מכור”.אז הגיוני שתקבל על זה כפיצוי - תשואה עודפת, (זה עדיין לא מצדיק 20% בממוצע מעל המדד, אבל אחוזים בודדים זה בהחלט מצדיק!).
- הם לא בוחרים מניות - הם משנים מציאות.
משקיע רגיל קונה מניה ומקווה לטוב, קונה שליטה - וגורמת לטוב לקרות.
אם חושבים על זה רגע, זה בכלל לא אותו משחק כמו שכבר הסברתי בהרחבה.
- השוק הפרטי פחות יעיל, לא מתומחר וזמין לכלל השוק. לא נגיש.
ומה עם התשואות החריגות?
קל להתלהב מהמספרים, אבל צריך לזכור שפימי לא מפריכה את התיאוריה הפאסיבית.
היא פשוט פועלת מחוץ לה.
התיאוריה מדברת על שוק שבו יש מחיר ברור, מידע זמין, ותחרות גבוהה.
פימי פועלת במקומות שבהם כל אלה חלקיים או לא קיימים לחלוטין...
ושם - יש מרווח פעולה אמיתי.
עם הזמן, וככל שחפרתי יותר, הבנתי שהטעות הינה בכלל בהשוואה.
אז מה לומדים מזה?
בעיניי, דווקא משהו די מרגיע.
שאין פתרון אחד אולטימטיבי אף פעם... כמו בכל דבר בחיים!
יש מי שצריך פשטות, נזילות, פיזור בסכומים לא גדולים - ושם הפאסיבי עובד מצוין.
ויש מי שפועל בעולם שבו אפשר לגעת בנכס, לשנות אותו - ושם נוצרת תשואה מסוג אחר.הבעיה מתחילה כשמערבבים בין העולמות.
הפאסיבי אומר:
“תהיה עצלן וחכם, תקבל את ממוצע העולם כמו שהוא”.פימי אומרת:
“תשנה אותו - ואז תרוויח”.שורה תחתונה
מי שמנסה להשוות בין פימי להשקעה במדד - מפספס את הנקודה.
זה לא אותו סיכון, לא אותו עולם, ולא אותו סוג של תשואה.
ועדיין, למרות זאת - קשה להתעלם ממה שהם הצליחו לעשות לאורך השנים.
אז איך בכל אופן אפשר ללמוד מזה משהו, כמשקיעים פאסיביים...
כי קל מאוד להסתכל על פימי ולהרגיש ש”אנחנו מפספסים משהו”.
אבל בפועל, רוב המשקיעים לא יכולים - וגם לא צריכים - לשחק את המשחק הזה.
ועדיין, גם עם כל ההבנה הזו - אני מודה שיש משהו בתוצאות שלהם שממשיך לגרום לי להרים גבה.
לא כי זה לא הגיוני.
אלא כי זה מזכיר כמה רחב העולם הזה באמת.
מצד אחד - הגישה הפאסיבית.
פשוטה: תקנה את השוק, אל תתחכם, ותן לזמן לעשות את שלו.מצד שני - גופים כמו קרן פימי.
שוב ושוב מראים שאפשר לעשות הרבה יותר מזה.ומה זה אומר למשקיע רגיל?
כנראה דבר די פשוט.
אתה לא פימי.
ואתה גם לא יכול להיות:
אין לך שליטה בחברות.
אין לך גישה לעסקאות כאלה .
אין לך את המבנה הפיננסי [ואולי גם את הכשרון המסחרי] שמאפשר לך לחקות את זה.
אין לך אפילו את האפשרות להשקיע בקרן, (הדיבורים הם על רף כניסה של 2-5 מליון דולר!).ולכן, עבור רוב האנשים - השקעה פאסיבית מותאמת היא עדיין הבסיס הכי הגיוני.
שניהם צודקים.
הם פשוט לא מדברים על אותו דבר...המאמר הינו אינפורמטיבי בלבד, ואינו ייעוץ או המלצה לשום פעולה כלשהי...
[קצת על המאמר: זה עלה לי בשעות ארוכות, ובניסוחים, מחיקות, טיוטות וכו'... אשמח שתגיבו, תסמנו, ותספרו לי האם אהבתם!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.] -
בעולם שבו כולם מדברים על 7%-10% בשנה כממוצע היסטורי, פתאום לשמוע על גוף שמדבר על 25%-30% לאורך זמן - זה נשמע כמעט לא שייך לאותה מציאות, ובעיקר מערער.כל כמה זמן מישהו מגלה את פימי מחדש, מסתכל על המספרים, ושואל:
“רגע, אז כל מה שאמרו לנו על השקעות פאסיביות לא נכון?, הנה הוכחה שאפשר להכות את המדד לאורך עשורים!”זו שאלה לגיטימית.
אבל היא נשענת על הנחה שגויה.היא מניחה שמדובר באותו משחק.
השקעה פאסיבית נולדה מתוך הכרה די פשוטה:
בשוק המניות - קשה מאוד להיות יותר חכם מהשוק.לא כי אין אנשים חכמים.
אלא כי יש יותר מדי מהם, והמידע זז מהר מדי.בסביבה כזו של שוק יעיל, לנסות “להכות את השוק” זה לרוב משחק יקר מאוד!
(אם אתם לא מסכימים עם האמירה הזו, אני ממליץ חכם לקרוא את המאמר הקודם שלי "השוק יעיל") .
ולכן, הגישה הפאסיבית מנצחת - לא כי היא מבריקה ומרגשת, אלא כי היא מציאותית.
ואז מגיעה פימי - ומבלבלת את כולם
מבוא:
קרן פימי היא אחת מקרנות ההשקעות הפרטיות הגדולות והידועות בישראל בפרט ובעולם בכלל!, היא פועלת בדרך שונה לחלוטין מהשקעה בקרנות נאמנות אקטיביות, או בקרנות מחקות מדדים שמבוססות על השקעה פסיבית בבורסה.
- קצת מספרים - (מתוך ביזפורטל).
"קרן פימי, המציינת 30 שנה להיווסדה, הינה קרן ההשקעות הפרטית הראשונה, הגדולה והמובילה בישראל, מהמובילות בתשואות בעולם ומנהלת כיום נכסים בשווי 8 מיליארד דולר; עד היום גייסה הקרן 4.5 מיליארד דולר, 50% ממשקיעים זרים ו-50% ממשקיעים ישראלים. עם השלמת גיוס "קרן פימי 8" יעמוד סך ההון המגויס על 6 מיליארד דולר".
"עד כה רכשה הקרן שליטה ב- 108 חברות ומימשה 76 מהן בהיקף עסקאות של למעלה מ- 9 מיליארד דולר. הקרן מעסיקה כיום למעלה מ-50,000 עובדים ופועלת בכ- 50 מפעלים בישראל ועוד עשרות מפעלים וחברות ברחבי העולם"
"שנה אחרי שנה היא מייצרת תשואות פנומנליות, הממוצע השנתי קרוב ל-30%" (עריכה: בתשואה דולרית) , "השנה כאמור זה הרבה יותר" (עריכה: שנת 2024, תשואה של 100%).
- האסטרטגיה -
במקום לקנות מניות או מדדים ולחכות שהן יעלו, פימי נכנסת לבעלות משמעותית בחברות בשאיפה להשיג כמה שיותר שליטה. ומשנה את העסק מבפנים כדי להגדיל את ערכו. (השבחה).
זוהי צורת ההשקעה של קרן פימי, - להשפיע אקטיבית באופן ישיר על הניהול והצמיחה של החברה, ולא רק להיות “צופה מהצד”...
פימי לא מגבילה את עצמה לחברות פרטיות בלבד.
היא יכולה גם להשקיע בחברות ציבוריות, בעיקר על ידי רכישת מניות מהותיות שמאפשרות שליטה או השפעה רבה כדי להשפיע מבפנים!, דוגמה לכך היא רכישת כ‑40% ממניות Magal Security Systems בעבר, שהפכה את הקרן לבעלת שליטה מהותית בחברה.
בקצרה: הפעילות המרכזית של פימי היא רכישת חברות ויצירת שליטה על הניהול שלהן. זו לא השקעה פסיביתברכיש מניות וגם לא מסחר במניות - אלא הרבה יותר מכך, זו פעילות אקטיבית שמטרתה לשפר, לייעל ולצמוח יחד עם החברות שבהן היא משקיעה.
- שאלת המיליון, מה הם התשואות. -
נתחיל מכך שהקרן לא מפרסמת את הנתונים לציבור אלא רק למשקיעים, היא אינה מחוייבת בכך, שכן היא קרן פרטית.
אין מספר רשמי שמפורסם באופן קבוע לכלל הקרנות של פימי (היו כמה סדרות, , אך ניתן ללמוד מהדיווחים הציבוריים ומנתונים היסטוריים כמה נקודות מעניינות:
למשל: השקעה של הקרן בחברת פיסיבי טכנולוגיות, שהביאה תשואה מצטברת של מעל 420% - פי חמש מהסכום שהושקע - כאשר הקרן מכרה את יתרת המניות בשנים האחרונות.
כי על פניו, היא עושה בדיוק את מה שאמרו לנו שאי אפשר.
בפועל, היא בכלל לא שם.
אבל ככל שהעמקתי, הבנתי שמשהו שם באמת שונה.
זה לא שוק ההון כמו שאנחנו מכירים. נקודה.
רובנו, כשאנחנו מדברים על השקעות, מדברים על מדדים רחבים. קונים, מחזיקים, מקווים.
פימי לא שם.
וכאן מגיעה הנקודה הכי חשובה!
פימי לא מתמודדת עם השוק הציבורי, אלא היא קונה חברות פרטיות.
היא פועלת איפה שאין שוק במובן הרגיל, היכן שהשוק הרבה פחות יעיל.היא פשוט נמצאת בזירה בה השוק שבו היא פועלת (חברות פרטיות) איננו יעיל! פשוטו כמשמעו.
אין מחיר שמתעדכן כל שנייה ומתמחר את החברה.
אין עשרות אנליסטים על כל חברה.
יש מציאות עסקית. לפעמים מורכבת. לפעמים מבולגנת, עם מסמכי שמאות באורך הגלות...
ושם - יש מקום לעבוד.
וזה באמת הסיפור.
פימי לא מנצחת כי היא “בחרה מניות טוב, והצליחה לזהות ראשונה”.
היא מנצחת כי היא נכנסה לחברות - ושינתה אותן.
פימי לא מחפשת את הסיפור הבא בהייטק. היא מחפשת חברות שכבר הוכיחו שיש להן מוצר ושוק - אבל משהו שם תקוע.
זה נשמע מאוד פשטני, אבל זה כל ההבדל.
כי ברגע שאתה שולט ויש לך יכולת ביד, אתה לא מחכה שהדברים יקרו. אתה גורם להם לקרות.
וזה כבר עולם אחר לגמרי.
השוק הציבורי מתגמל סבלנות ופשטות ובעיקר ביצועים מרהיבים כמו דוחו"ת חיוביים, ולא אוהב רעשי רקע... כמו מלחמות, פיטורי מנכלי"ם, ועוד...
לעומת זאת, דווקא השוק הפרטי מתגמל שליטה, משמעת, ויכולת לקבל החלטות לא נוחות. פיטורים. שינוי הנהלה. סגירת פעילויות.
דברים שמשקיעים לא אוהבים בלשון המעטה...וזה חלק מהסיבות: שהפערים נוצרים.
הראשונה - מידע,לא הכל גלוי.
לפני עסקה, פימי יושבת חודשים על חברה, נכנסת לעומק, מבינה דברים שהשוק פשוט לא רואה.השנייה - שליטה
גם אם זיהית בעיה בחברה ציבורית - אין לך מה לעשות עם זה.
פימי יכולה להחליף הנהלה מחר בבוקר.השלישית - תמחור
בעסקאות כאלה אין “מחיר שער”.
יש משא ומתן.
ולפעמים שם נוצר כל הרווח.איפה היתרון האמיתי?
- הכסף נעול לחלוטין .
בשונה משוק ההון שבו אפשר לממש בכל שנייה. - ואתה מקבל על זה פרמיית נזילות.
כשאתה משקיע דרך לקרן כמו פימי, אתה נועל את הכסף לפחות לעשור קדימה.
אין כפתור “מכור”.אז הגיוני שתקבל על זה כפיצוי - תשואה עודפת, (זה עדיין לא מצדיק 20% בממוצע מעל המדד, אבל אחוזים בודדים זה בהחלט מצדיק!).
- הם לא בוחרים מניות - הם משנים מציאות.
משקיע רגיל קונה מניה ומקווה לטוב, קונה שליטה - וגורמת לטוב לקרות.
אם חושבים על זה רגע, זה בכלל לא אותו משחק כמו שכבר הסברתי בהרחבה.
- השוק הפרטי פחות יעיל, לא מתומחר וזמין לכלל השוק. לא נגיש.
ומה עם התשואות החריגות?
קל להתלהב מהמספרים, אבל צריך לזכור שפימי לא מפריכה את התיאוריה הפאסיבית.
היא פשוט פועלת מחוץ לה.
התיאוריה מדברת על שוק שבו יש מחיר ברור, מידע זמין, ותחרות גבוהה.
פימי פועלת במקומות שבהם כל אלה חלקיים או לא קיימים לחלוטין...
ושם - יש מרווח פעולה אמיתי.
עם הזמן, וככל שחפרתי יותר, הבנתי שהטעות הינה בכלל בהשוואה.
אז מה לומדים מזה?
בעיניי, דווקא משהו די מרגיע.
שאין פתרון אחד אולטימטיבי אף פעם... כמו בכל דבר בחיים!
יש מי שצריך פשטות, נזילות, פיזור בסכומים לא גדולים - ושם הפאסיבי עובד מצוין.
ויש מי שפועל בעולם שבו אפשר לגעת בנכס, לשנות אותו - ושם נוצרת תשואה מסוג אחר.הבעיה מתחילה כשמערבבים בין העולמות.
הפאסיבי אומר:
“תהיה עצלן וחכם, תקבל את ממוצע העולם כמו שהוא”.פימי אומרת:
“תשנה אותו - ואז תרוויח”.שורה תחתונה
מי שמנסה להשוות בין פימי להשקעה במדד - מפספס את הנקודה.
זה לא אותו סיכון, לא אותו עולם, ולא אותו סוג של תשואה.
ועדיין, למרות זאת - קשה להתעלם ממה שהם הצליחו לעשות לאורך השנים.
אז איך בכל אופן אפשר ללמוד מזה משהו, כמשקיעים פאסיביים...
כי קל מאוד להסתכל על פימי ולהרגיש ש”אנחנו מפספסים משהו”.
אבל בפועל, רוב המשקיעים לא יכולים - וגם לא צריכים - לשחק את המשחק הזה.
ועדיין, גם עם כל ההבנה הזו - אני מודה שיש משהו בתוצאות שלהם שממשיך לגרום לי להרים גבה.
לא כי זה לא הגיוני.
אלא כי זה מזכיר כמה רחב העולם הזה באמת.
מצד אחד - הגישה הפאסיבית.
פשוטה: תקנה את השוק, אל תתחכם, ותן לזמן לעשות את שלו.מצד שני - גופים כמו קרן פימי.
שוב ושוב מראים שאפשר לעשות הרבה יותר מזה.ומה זה אומר למשקיע רגיל?
כנראה דבר די פשוט.
אתה לא פימי.
ואתה גם לא יכול להיות:
אין לך שליטה בחברות.
אין לך גישה לעסקאות כאלה .
אין לך את המבנה הפיננסי [ואולי גם את הכשרון המסחרי] שמאפשר לך לחקות את זה.
אין לך אפילו את האפשרות להשקיע בקרן, (הדיבורים הם על רף כניסה של 2-5 מליון דולר!).ולכן, עבור רוב האנשים - השקעה פאסיבית מותאמת היא עדיין הבסיס הכי הגיוני.
שניהם צודקים.
הם פשוט לא מדברים על אותו דבר...המאמר הינו אינפורמטיבי בלבד, ואינו ייעוץ או המלצה לשום פעולה כלשהי...
[קצת על המאמר: זה עלה לי בשעות ארוכות, ובניסוחים, מחיקות, טיוטות וכו'... אשמח שתגיבו, תסמנו, ותספרו לי האם אהבתם!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.]@dani0111 כתב בהתשואה המטורפת שאף אחד לא מסביר - למה פימי לא סותרת כלום!:
@העץ-הרענן הרבה פעמים כשאני קורא פוסטים שנכתבו ע"י AI אני שואל את עצמי "למה הוא לא שיתף אותנו בפורמפט וזהו"?
[קצת על המאמר: זה עלה לי בשעות ארוכות, ובניסוחים, מחיקות, טיוטות וכו'... אשמח שתגיבו, תסמנו, ותספרו לי האם אהבתם!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.] -
@dani0111 כתב בהתשואה המטורפת שאף אחד לא מסביר - למה פימי לא סותרת כלום!:
@העץ-הרענן הרבה פעמים כשאני קורא פוסטים שנכתבו ע"י AI אני שואל את עצמי "למה הוא לא שיתף אותנו בפורמפט וזהו"?
[קצת על המאמר: זה עלה לי בשעות ארוכות, ובניסוחים, מחיקות, טיוטות וכו'... אשמח שתגיבו, תסמנו, ותספרו לי האם אהבתם!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.]@dani0111 כתב בהתשואה המטורפת שאף אחד לא מסביר - למה פימי לא סותרת כלום!:
[קצת על המאמר: זה עלה לי בשעות ארוכות, ובניסוחים, מחיקות, טיוטות וכו'... אשמח שתגיבו, תסמנו, ותספרו לי האם אהבתם!
המאמר הינו חומר למידה בלבד! ואין בדברים משום ייעוץ או המלצה.]את זה אכן הוא כתב בעצמו...
-
כנראה שכן נשארו כמה אנשים שכן כותבים מאמרים בעצמם
ובתור אחד שכותב [לא פה] יצא לי לא פעם לקבל תגובה מהסוג של-
איזה נס שיש GPT
או מה היית עושה בלי ה-GPT
אחרי שעות של השקעה התגובה היחידה שעניתי להם היא-
אם אי פעם אצטרך לכתוב לך באמת אשתמש בGPT
כי מי שלא רואה את ההבדל באמת אין סיבה להשקיע בשבילו.. -
-
המאמר מציג רעיון נכון בבסיסו, אבל יש בו כמה נקודות שדורשות דיוק.
מה נכון במאמר?
פימי אכן לא משחקת את אותו משחק של משקיע מדדים
קרן פימי היא קרן Private Equity. היא רוכשת שליטה או השפעה מהותית בחברות, מחליפה הנהלות, מבצעת התייעלות, רכישות משלימות, שינויי אסטרטגיה ועוד. זה שונה לחלוטין מקניית מניית מדד והמתנה.
השוק הפרטי פחות יעיל מהשוק הציבורי
בחברות פרטיות יש פחות מידע ציבורי, פחות אנליסטים ופחות תחרות על כל עסקה. לכן קיימות יותר הזדמנויות לייצר ערך.
יש פרמיית נזילות
משקיעים בקרנות Private Equity אכן מוותרים על נזילות לשנים רבות, ובתמורה מצפים לתשואה עודפת.
איפה המאמר פחות מדויק?
- "פימי קונה חברות פרטיות"
זה לא מדויק.
פימי השקיעה לאורך השנים גם בחברות ציבוריות רבות.
ההבדל אינו "פרטי מול ציבורי".
ההבדל הוא שליטה מול חוסר שליטה.
אם פימי רוכשת 40%-60% מחברה ציבורית וממנה דירקטורים, היא עדיין מפעילה את אותה אסטרטגיית השבחה.
- "התשואות הגבוהות נובעות רק מחוסר יעילות"
זה חלק מהסיפור, אבל לא כל הסיפור.
יש עוד שלושה מנועי תשואה מרכזיים:
מינוף פיננסי (Leverage)
שיפור תפעולי
רכישה במחיר נמוך ומכירה במכפיל גבוה יותרחלק משמעותי מהתשואה בקרנות Private Equity בעולם נובע מהמינוף ולא רק מהשבחת החברה.
- "פימי מוכיחה שאפשר להכות את השוק"
זו כבר שאלה מעניינת.
למעשה פימי היא אחת הדוגמאות הבודדות בעולם לגוף שהצליח להציג ביצועים חריגים במשך עשרות שנים.
אבל צריך להיזהר מ"הטיית שורדים".
אנשים מדברים על פימי כי היא הצליחה.
כמעט אף אחד לא מדבר על עשרות או מאות קרנות Private Equity אחרות שהניבו ביצועים בינוניים או נכשלו.
בדומה לכך שאנשים מדברים על Berkshire Hathaway ולא על אלפי מנהלי השקעות שניסו לעשות אותו דבר ולא הצליחו.
- השוואת התשואות אינה פשוטה
זו אחת הנקודות החשובות ביותר.
כאשר פימי מדווחת על תשואה של 25%-30%:
הכסף נעול שנים רבות.
השווי נקבע לעיתים לפי הערכות שווי ולא לפי מסחר יומי.
קיימת חשיפה למינוף.
קיימת חשיפה לריכוזיות גבוהה.לעומת זאת מדד מניות:
נסחר בכל רגע.
שקוף לחלוטין.
מפוזר מאוד.
ללא תלות במנהל מסוים.לכן לא תמיד נכון להשוות את המספרים באופן ישיר.
הנקודה החזקה ביותר במאמר
המשפט:
"הפאסיבי אומר: תקנה את העולם.
פימי אומרת: תשנה את העולם."
למרות שהוא מעט פשטני, הוא מתאר היטב את ההבדל.
משקיע מדדים מקבל את התשואה שהמשק העולמי מייצר.
פימי מנסה לייצר ערך חדש באמצעות התערבות אקטיבית בעסק.
האם פימי סותרת את תיאוריית השוק היעיל?
לא באמת.
תיאוריית השוק היעיל עוסקת בעיקר בניירות ערך סחירים ובשווקים ציבוריים.
Private Equity פועל במרחב אחר לחלוטין:
עסקאות פרטיות
מידע שאינו ציבורי
שליטה בניהול
יכולת לבצע שינויים תפעולייםלכן אפשר בהחלט להאמין בשוק יעיל בשוק הציבורי, ובמקביל להאמין שקיימות הזדמנויות עודפות ב-Private Equity.
אין כאן סתירה.
המסקנה שלי
המאמר צודק בכ-80%-90% מהרעיון המרכזי:
פימי אינה הוכחה לכך שמשקיע רגיל יכול בקלות להכות את מדד ה-S&P 500 לאורך עשרות שנים.
היא הוכחה לכך שבעלות, שליטה, מומחיות תפעולית, גישה לעסקאות פרטיות, מינוף ויכולת השבחה יכולים לייצר תשואות חריגות.
השאלה האמיתית איננה האם פימי טובה יותר ממדד.
השאלה היא האם למשקיע רגיל יש דרך ריאלית לשחזר את מה שפימי עושה.
עבור כמעט כל המשקיעים בעולם, התשובה היא לא. לכן המסקנה המעשית של המאמר, שהשקעה פאסיבית נשארת הבחירה ההגיונית לרוב האנשים, עדיין עומדת גם אם פימי הצליחה להשיג תשואות גבוהות בהרבה.
-
@העץ-הרענן הרבה פעמים כשאני קורא פוסטים שנכתבו ע"י AI אני שואל את עצמי "למה הוא לא שיתף אותנו בפורמפט וזהו"?
-
@העץ-הרענן הרבה פעמים כשאני קורא פוסטים שנכתבו ע"י AI אני שואל את עצמי "למה הוא לא שיתף אותנו בפורמפט וזהו"
רשעות.
@העץ-הרענן יישר כח על המאמרים אני מציע לך למרות שזה קשה לא להתרגש בדרך כלל מי שפחות אנושי קשה לו לזהות מה אנושי ומה מלאכותי.
-
@העץ-הרענן יישר כח על המאמרים אני מציע לך למרות שזה קשה לא להתרגש בדרך כלל מי שפחות אנושי קשה לו לזהות מה אנושי ומה מלאכותי.
-
@העץ-הרענן
שוב זה המקום להודות לך על המאמרים הנפלאים והמחכימים של
אני חושב שתכתוב בחתימה שלך איש המאמרים של בנקל
אני אישית מאוד נהנה ומחכים מהמאמרים שלךלאירוע בלתי נשכח
הפעלות, חינות בת מצוות, ימי הולדת
פל' 052-7671926
r052-7671926@gmail.com
לפתיחת חשבון באלטשולר טרייד
לפתיחת חשבון בפסגות -
@העץ-הרענן
שוב זה המקום להודות לך על המאמרים הנפלאים והמחכימים של
אני חושב שתכתוב בחתימה שלך איש המאמרים של בנקל
אני אישית מאוד נהנה ומחכים מהמאמרים שלך -
@העץ-הרענן הרבה פעמים כשאני קורא פוסטים שנכתבו ע"י AI אני שואל את עצמי "למה הוא לא שיתף אותנו בפורמפט וזהו"
רשעות.
@העץ-הרענן סליחה — לא הייתה כוונה כזו — (אגב מאיפה הבאת את המקפים הארוכים?)





שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)