

מחשבון השוואה בין מסלולי השקעה משולבי גמ"ח ושוק ההון לבין השקעה רגילה בקופת גמל - מוזמנים לדייק
מהנעשה ונשמע ב"בנקל"
44
פוסטים
24
כותבים
3.0k
צפיות
22
עוקבים
-
שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןפוסט זה נמחק! -
שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאן@ארגון-בנקל
מחשבון מדהים
זה מחייב השקעה אדירה מצד 'בנקל'
כל הכבוד. -
9 998877 התייחס לנושא זה ב
-
@ארגון-בנקל
אליפות !!!הערה קטנה בתצוגה
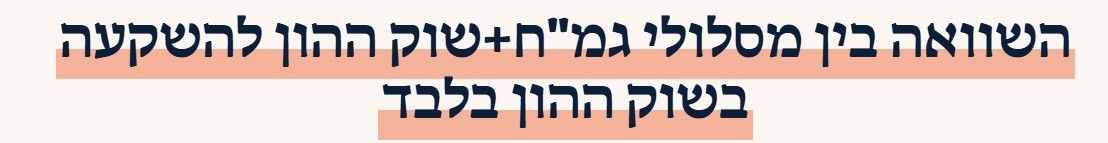
להוריד את המילה להשקעה לשורה מתחת - בהתחלה לא הבנתי מי נגד מי.@צמיחה
תוקן..
נשמח לעוד הערות -
-
יש לי שאלה עמרצית
בכל התוכניות אני רואה שנשאר סכום עצום אחרי גמר מימון כל החתונות
לא הבנתי מה המטרה? הרי החיסכון הוא לצורך הנישואין
היתרה צריכה להיות בסביבות ה: 0
או שאני טועה בהבנה -
יש לי שאלה עמרצית
בכל התוכניות אני רואה שנשאר סכום עצום אחרי גמר מימון כל החתונות
לא הבנתי מה המטרה? הרי החיסכון הוא לצורך הנישואין
היתרה צריכה להיות בסביבות ה: 0
או שאני טועה בהבנהיש לי שאלה עמרצית
בכל התוכניות אני רואה שנשאר סכום עצום אחרי גמר מימון כל החתונות
לא הבנתי מה המטרה? הרי החיסכון הוא לצורך הנישואין
היתרה צריכה להיות בסביבות ה: 0החיסכון אכן נועד לחתונות, והעודף אינו מטרה בפני עצמה. הוא מופיע משום שתשואות שוק ההון משתנות מאוד לאורך ההיסטוריה, וכדי שהכסף יספיק לחתונות גם בתקופות הגרועות ולא רק בממוצע, צריך להפקיד סכום שבתקופות הטובות ממילא ישאיר עודף גדול. אותו סכום עצמו שבקושי מספיק בתקופה חלשה מניב עודף ניכר בתקופה חזקה, וכך שני הדברים הם שני צדדים של אותו מטבע. לכן העודף שאתם רואים הוא למעשה הביטחון שמכסה את החתונות גם בתרחישים הקשים, ובתרחישים הטובים הוא פשוט נשאר בידיכם, ואין רע בכך להגיע לימי הזקנה עם רזרבה. מי שמעדיף להפקיד פחות רשאי כמובן לעשות כן, אלא שאז גדל הסיכון שלא יהיה די כסף דווקא בתקופות הקשות. הסכום המומלץ כאן מכוון לכסות את החתונות ברוב המכריע של התקופות שנבדקו. כל המספרים מבוססים על תוצאות העבר בלבד, לשם השוואה בין התוכניות, ואינם תחזית ואינם ייעוץ.
-
-
-
מחשבון מדהים!!
יישר כח גדול.
(הכי יפה שהסכום של 2 קרנות השתלמות אמורות להספיק-
מה שכן-
כאן נכנס הרעיון של פיצול קרנות השתלמות שהוזכר כאן ע''י @רחל-עומסי, ואשמח עוד להעמיק בו)רציתי לשאול-
נראה שבאופן ברור וחד משמעי-
הגמ''חים לא מספקים הגנה.מה שכן-
התועלת במינוף לא כ''כ דרמטית-
כשלענ''ד הסיכון הרבה יותר גדול מהצפי רווח.האם זה נכון?
-
פוסט זה נמחק!
-
מחשבון מדהים!!
יישר כח גדול.
(הכי יפה שהסכום של 2 קרנות השתלמות אמורות להספיק-
מה שכן-
כאן נכנס הרעיון של פיצול קרנות השתלמות שהוזכר כאן ע''י @רחל-עומסי, ואשמח עוד להעמיק בו)רציתי לשאול-
נראה שבאופן ברור וחד משמעי-
הגמ''חים לא מספקים הגנה.מה שכן-
התועלת במינוף לא כ''כ דרמטית-
כשלענ''ד הסיכון הרבה יותר גדול מהצפי רווח.האם זה נכון?
רציתי לשאול-
נראה שבאופן ברור וחד משמעי-
הגמ''חים לא מספקים הגנה.למה לא?
הרי הם מתחייבים לתת את ההלוואה בכל מצב בלי שום קשר למצב השוק!
-
@יוסף-מינצברג, נשמח לדעת את תשובתך ל-3 הטענות של "בנקל". האזנתי לפודקאסט עם דוד אירנשטיין, וכן לוובינר ביום ד', ועדיין...
-
-
@יוסף-מינצברג , תכלס' יש לבנקל 3 טענות, שאני לא כ"כ מבין אותם ולכן לא מצטט, אם אתה כן אשמח לקבל תשובה קונקרטית על כל אחת מהן.
לא מתכוון להתריס, אני עצמי כבר עשיתי "משיאים", רק שעולים לי הרהורי כפירה קצת... -
ר' https://forum.benakel.org/user/יוסף-מינצברג
לא הצלחתי למצוא בקישור שהופנה על ידך - לא 'טעויות' וכ"ש לא "של ממש".
חוץ מהראשון שהגיב ופתח את השירשור שמדבריו ניכר שהוא פשוט לא יודע לקרוא אקסלים!!!
הוא פשוט לא מבין מה הוא כתב! (אין בכוחי וזמני להאריך בהסבר אבל אולי חזון למועד...)מה שבטוח שקשה עד כדי לא מציאותי להפיל ולמצוא טעות במחשבונים מושקעים ברמה הגבוהה ביותר.
ובייחוד כשלכל חישוב מצורף אקסל מפורט (למי שידע לקוראו) שבו ניתן לראות בבירור על צורת ואופן החישוב.
למיטב ידיעתי ישבו על המחשבונים טובי המוחות בעלי נתח גדול של פרפקצויניזים.... ובמשך חודשים רבים.
(אנו עדיין מחכים להמחשבון הבאמת נצרך שביקשו בפורום זה, שמחשב את סכומי ההפקדה גם עבור ילדים קיימים בגילאים שונים
אם יצא משהו כזה - זה פשוט יהיה אדיר!!!
יכול לעזור לאלפי הורים שיש להם משפחה בטווחי גילאים שונים ולא רק לצעירים המתחילים עתה את חייהם....)מה שכן מחובתי לציין שהאפשרות היחידה שהצלחתי למצוא שבו תכנית 'משיאים' עדיפה על השקעה
בשוק ההון לבד הוא ב - 2 ילדים כשלכל חתונה הוזן סכום של 100 אל"ש.אמנם שקלתי ושוכנעתי ע"י הפרסומים להצטרף למשיאים אבל המחשבונים עשו לי ריסט.
-
שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןשלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןלא כ"כ זכיתי להבין מה המשמעות של המחשבון
לדעתי זה בערך כמו להציג מחשבון שמשווה בין פנסיה שיש בה רכיב ביטוחי לפנסיה שלא משלמים בה על ביטוח,
פשוט שהביטוח עולה כסף,
ולעשות רק השוואות כמה כסף ישאר בסוף, זה ממש לא כל התמונה. -
שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןלא כ"כ זכיתי להבין מה המשמעות של המחשבון
לדעתי זה בערך כמו להציג מחשבון שמשווה בין פנסיה שיש בה רכיב ביטוחי לפנסיה שלא משלמים בה על ביטוח,
פשוט שהביטוח עולה כסף,
ולעשות רק השוואות כמה כסף ישאר בסוף, זה ממש לא כל התמונה.שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןלא כ"כ זכיתי להבין מה המשמעות של המחשבון
לדעתי זה בערך כמו להציג מחשבון שמשווה בין פנסיה שיש בה רכיב ביטוחי לפנסיה שלא משלמים בה על ביטוח,
פשוט שהביטוח עולה כסף,
ולעשות רק השוואות כמה כסף ישאר בסוף, זה ממש לא כל התמונה.למה אתה חושב שהתשלומים לגמ"ח הם כעין 'ביטוח' לקבלת הלואה?
בפרט שהם עצמם לא מתחייבים להלואה
ההגדרה הנכונה לתשלומים האלו היא "ריבית מראש" [כמובן בדרך היתר]
כבר לא מדבר על זה - שכל ההלוואה שלהם בנויה על החזרים משוק ההון -
אפשר לעשות מניפולציות על כל דבר, ולכן מה שמעניין זה כמה תיווך יש באמצע, כמו הגמ"ח בריבית מראש, וכמה כסף הולך על פרסום ?
@יוסף-מינצברג אתה חולק על כך שמי שמבין בזה, עדיף לו להשקיע את הכל לבד במסחר עצמאי וקרן השתלמות ולחסוך את כל העלויות מסביב ?
-
שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןלא כ"כ זכיתי להבין מה המשמעות של המחשבון
לדעתי זה בערך כמו להציג מחשבון שמשווה בין פנסיה שיש בה רכיב ביטוחי לפנסיה שלא משלמים בה על ביטוח,
פשוט שהביטוח עולה כסף,
ולעשות רק השוואות כמה כסף ישאר בסוף, זה ממש לא כל התמונה.שלום וברכה לחכמי הפורום!
בעמל רב קבוצת אנשי מקצוע בנו עבור הציבור ולבקשתו מחשבון ניטרלי שיעזור לאברך מן השורה להבין את ההבדלים בין תוכניות ומסלולים חדשים של שילוב גמ"ח ושוק ההון לבין השקעה רגילה בשוק ההון.
לכניסה למחשבון לחצו כאןלא כ"כ זכיתי להבין מה המשמעות של המחשבון
לדעתי זה בערך כמו להציג מחשבון שמשווה בין פנסיה שיש בה רכיב ביטוחי לפנסיה שלא משלמים בה על ביטוח,
פשוט שהביטוח עולה כסף,
ולעשות רק השוואות כמה כסף ישאר בסוף, זה ממש לא כל התמונה.למה אתה חושב שהתשלומים לגמ"ח הם כעין 'ביטוח' לקבלת הלואה?
בפרט שהם עצמם לא מתחייבים להלואה
ההגדרה הנכונה לתשלומים האלו היא "ריבית מראש" [כמובן בדרך היתר]
כבר לא מדבר על זה - שכל ההלוואה שלהם בנויה על החזרים משוק ההוןבנוסף המחשבון של משיאים לא תקין, ובנקל הוציאו מחשבון תקין.
-
@יוסף-מינצברג זה נראה לך הגיוני שלא יצרת מחשבון כזה קודם כדי לדעת האם התוכנית שאתה מקדם משתלמת?




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות
 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)