

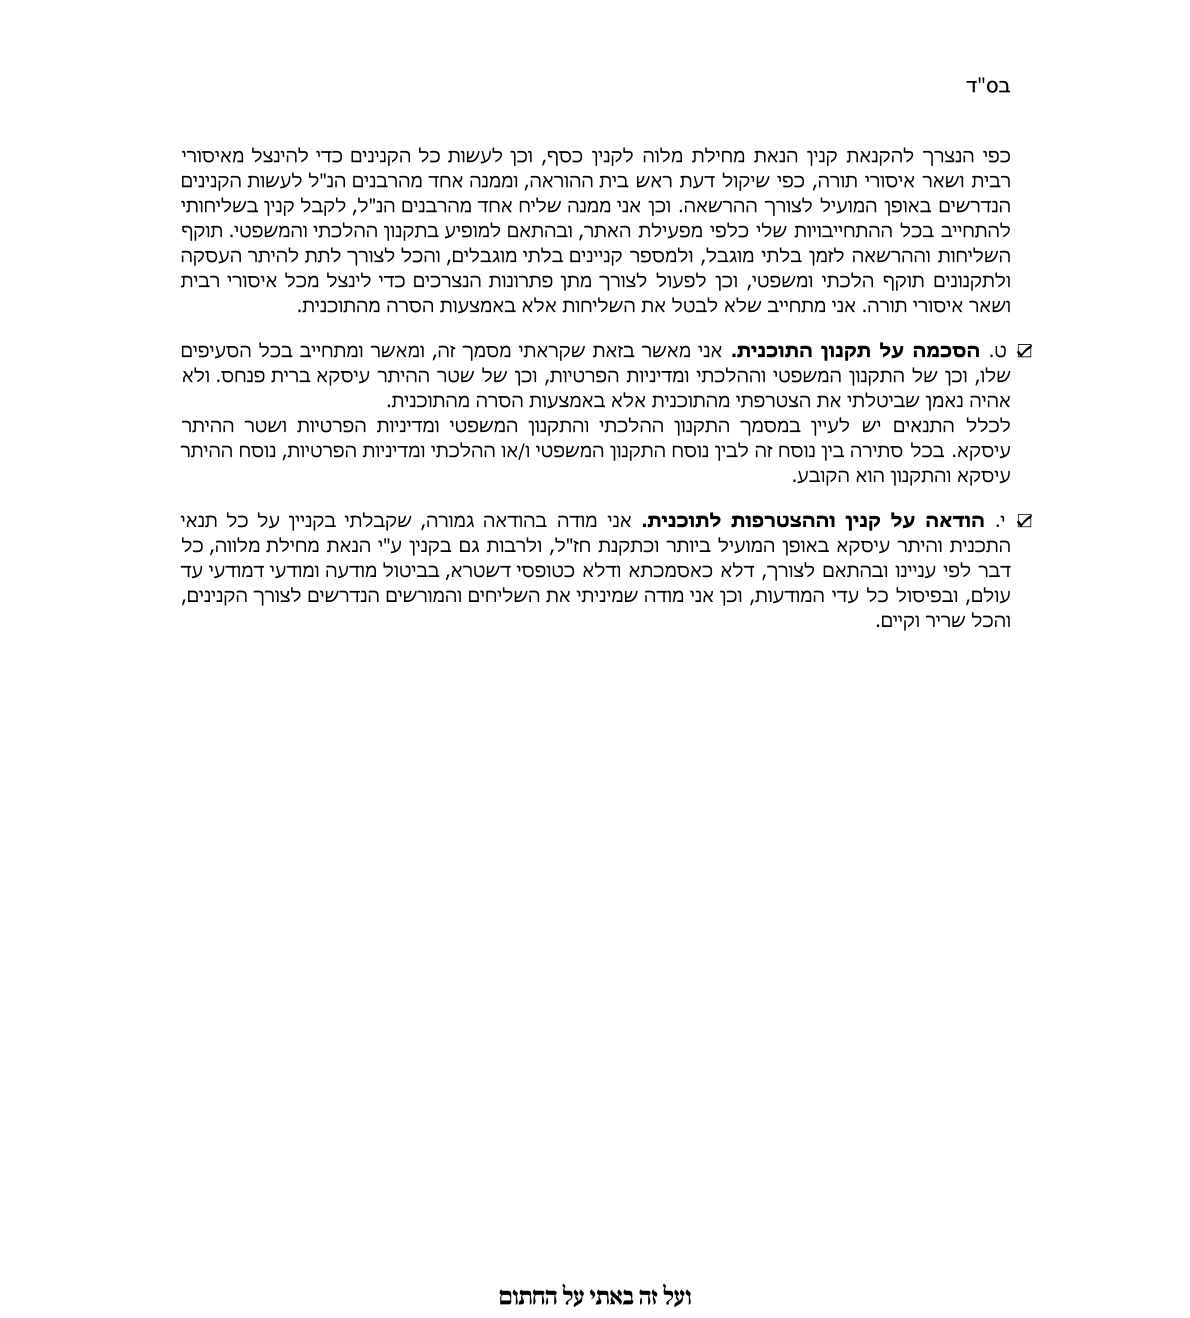
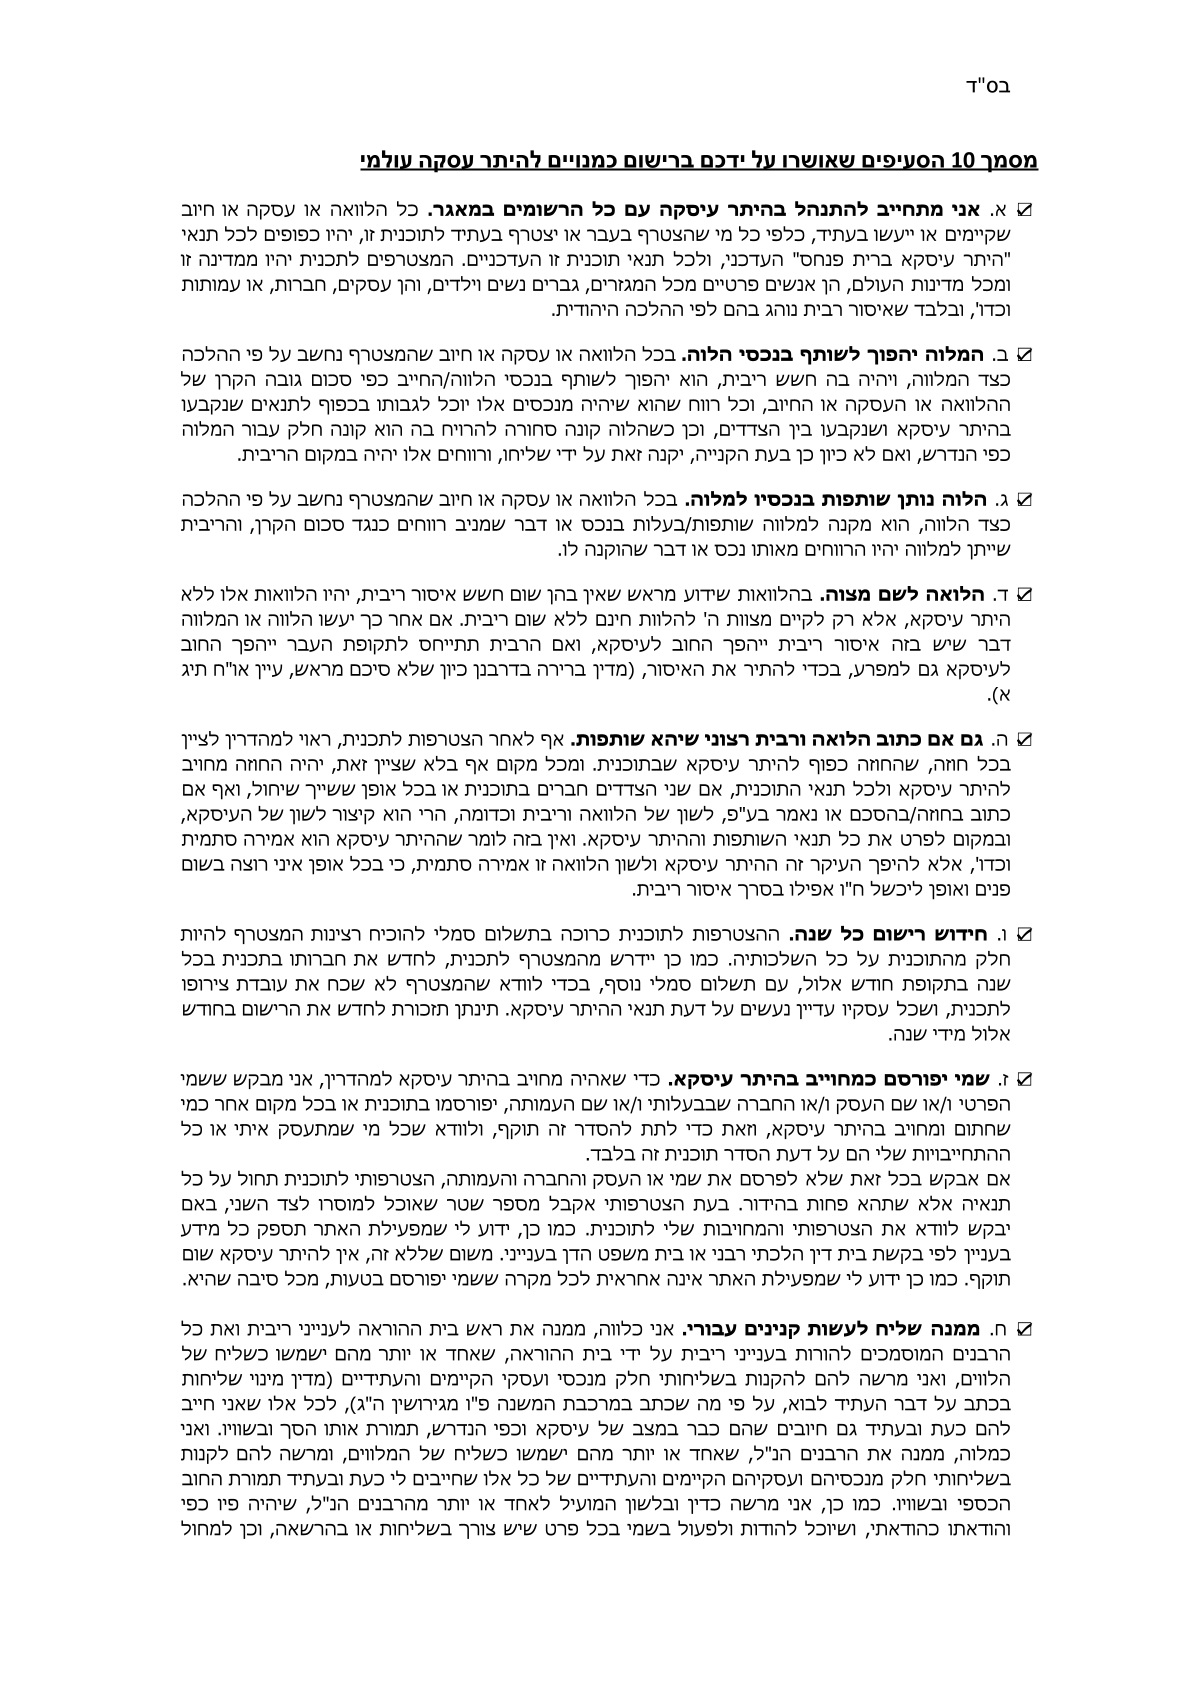
חדש! היתר עיסקה העולמי!!!
תורני
41
פוסטים
14
כותבים
1.9k
צפיות
15
עוקבים
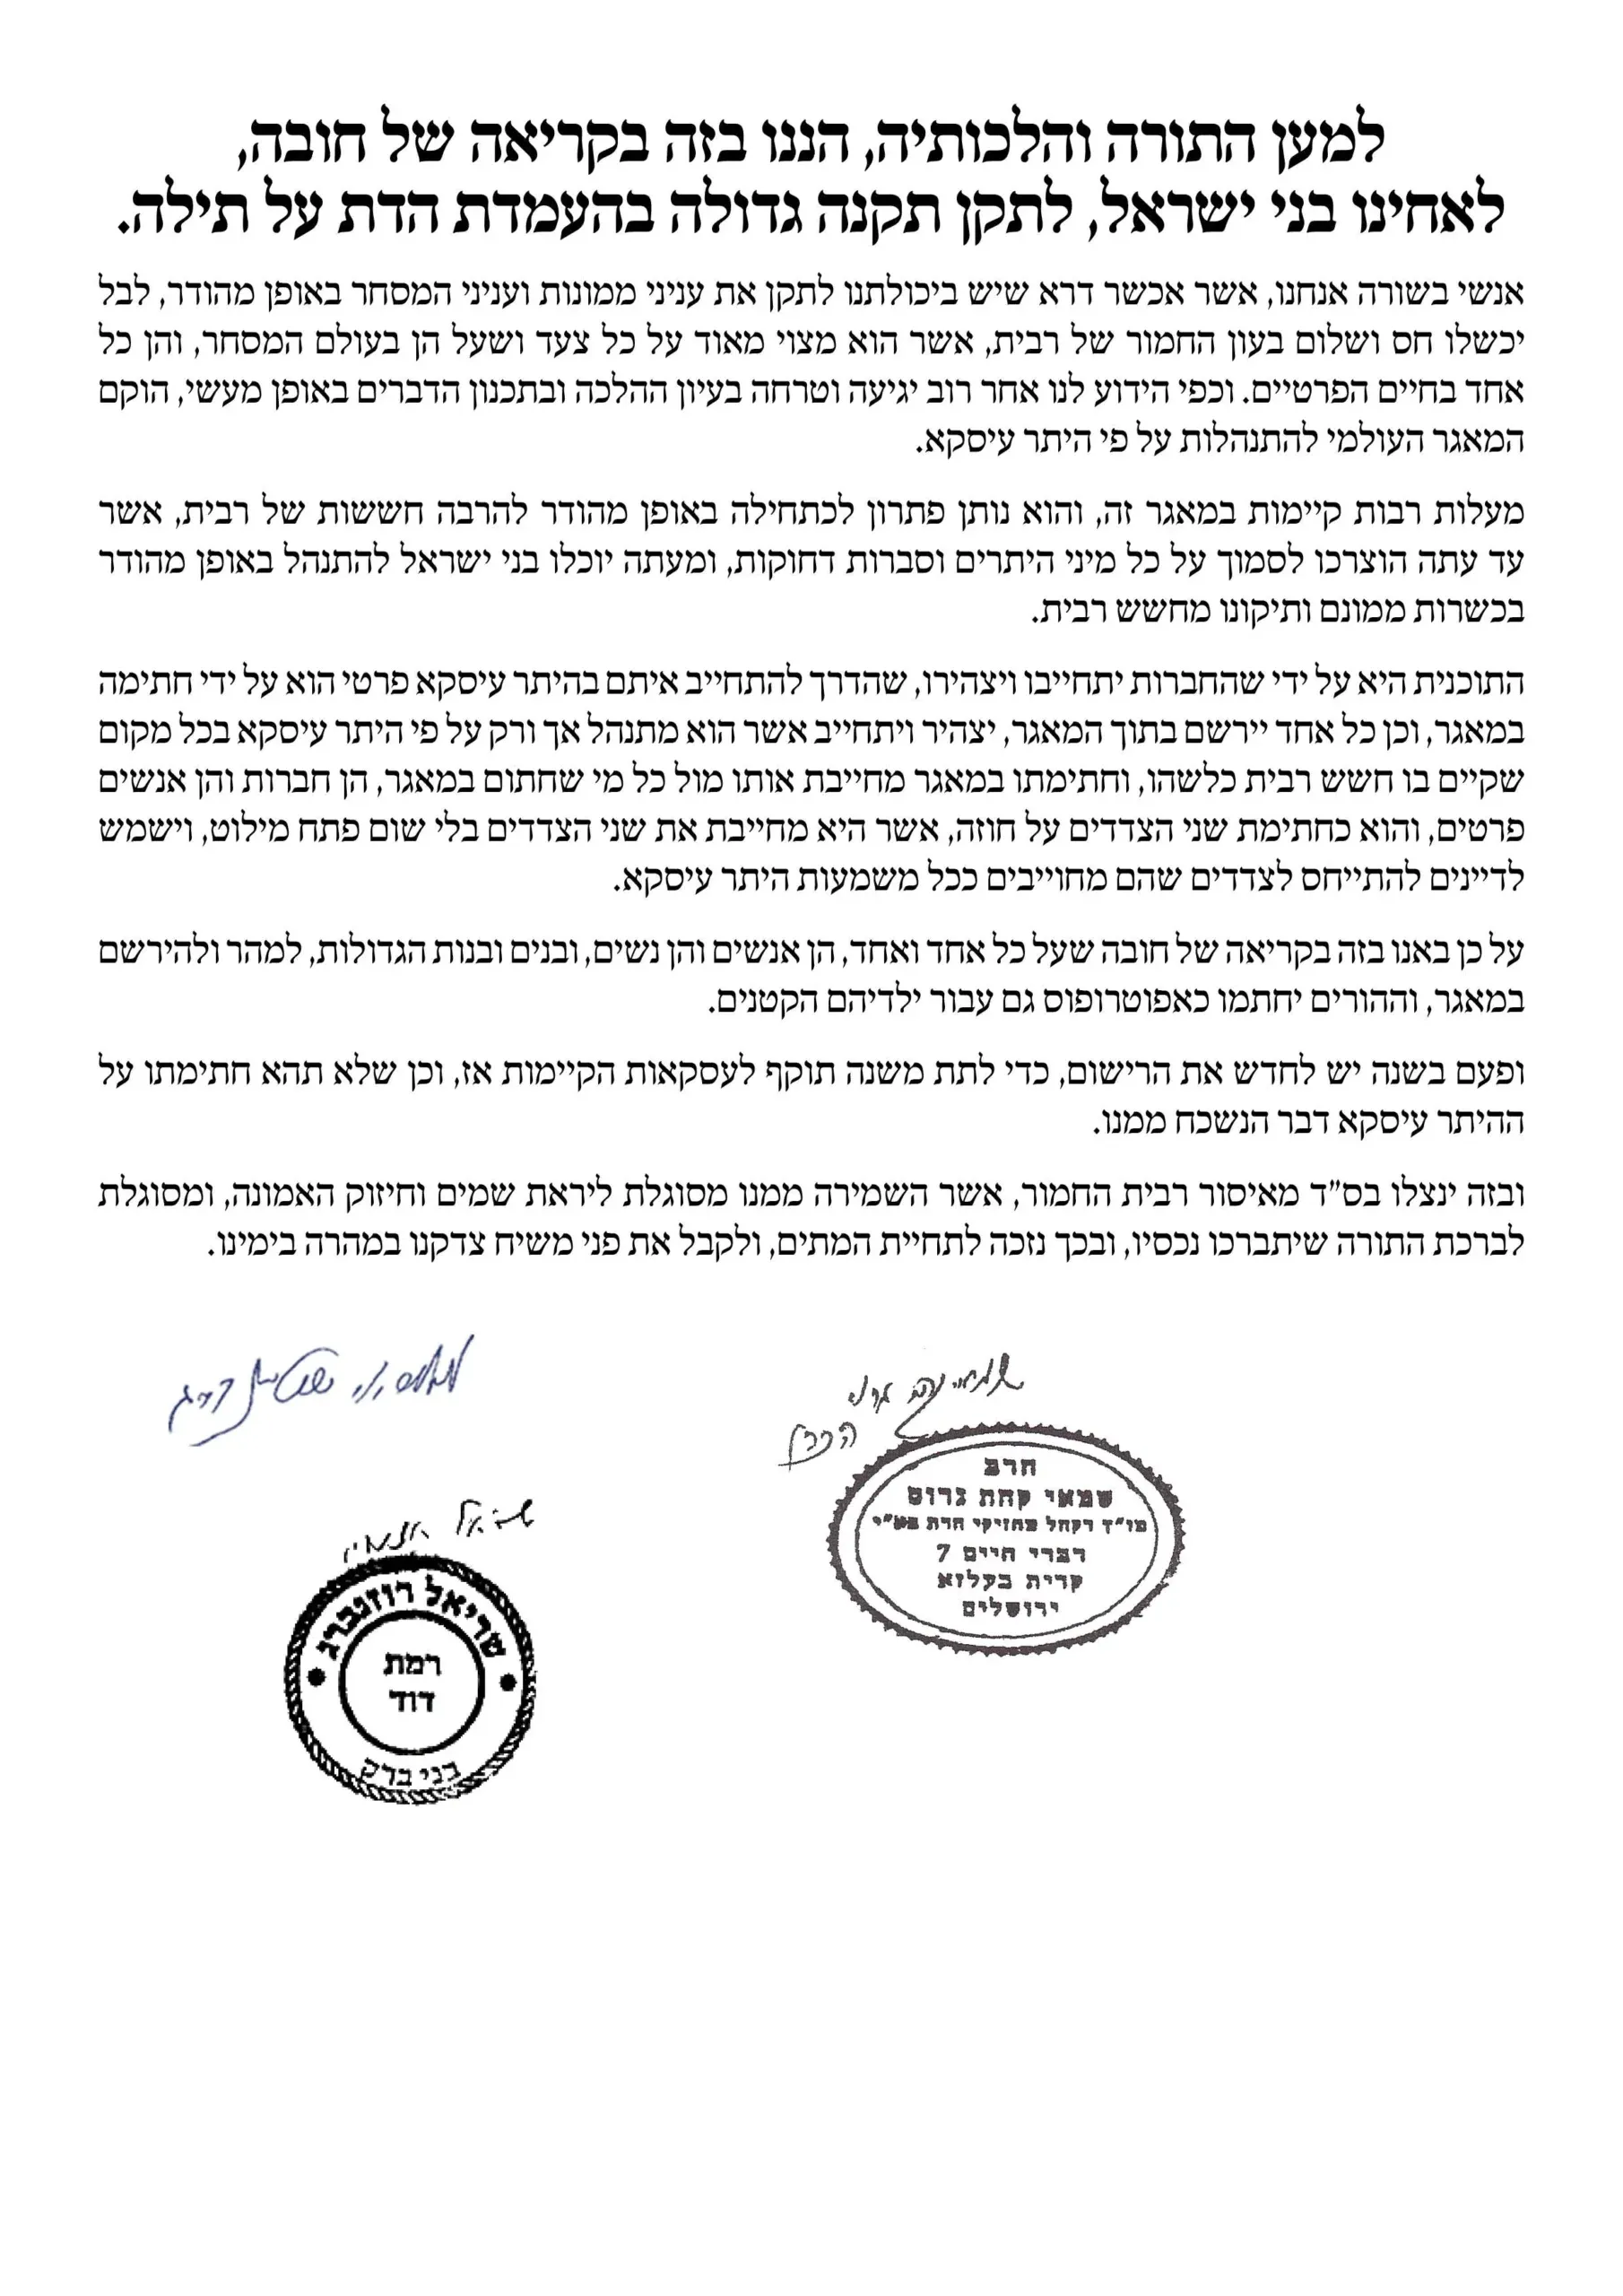
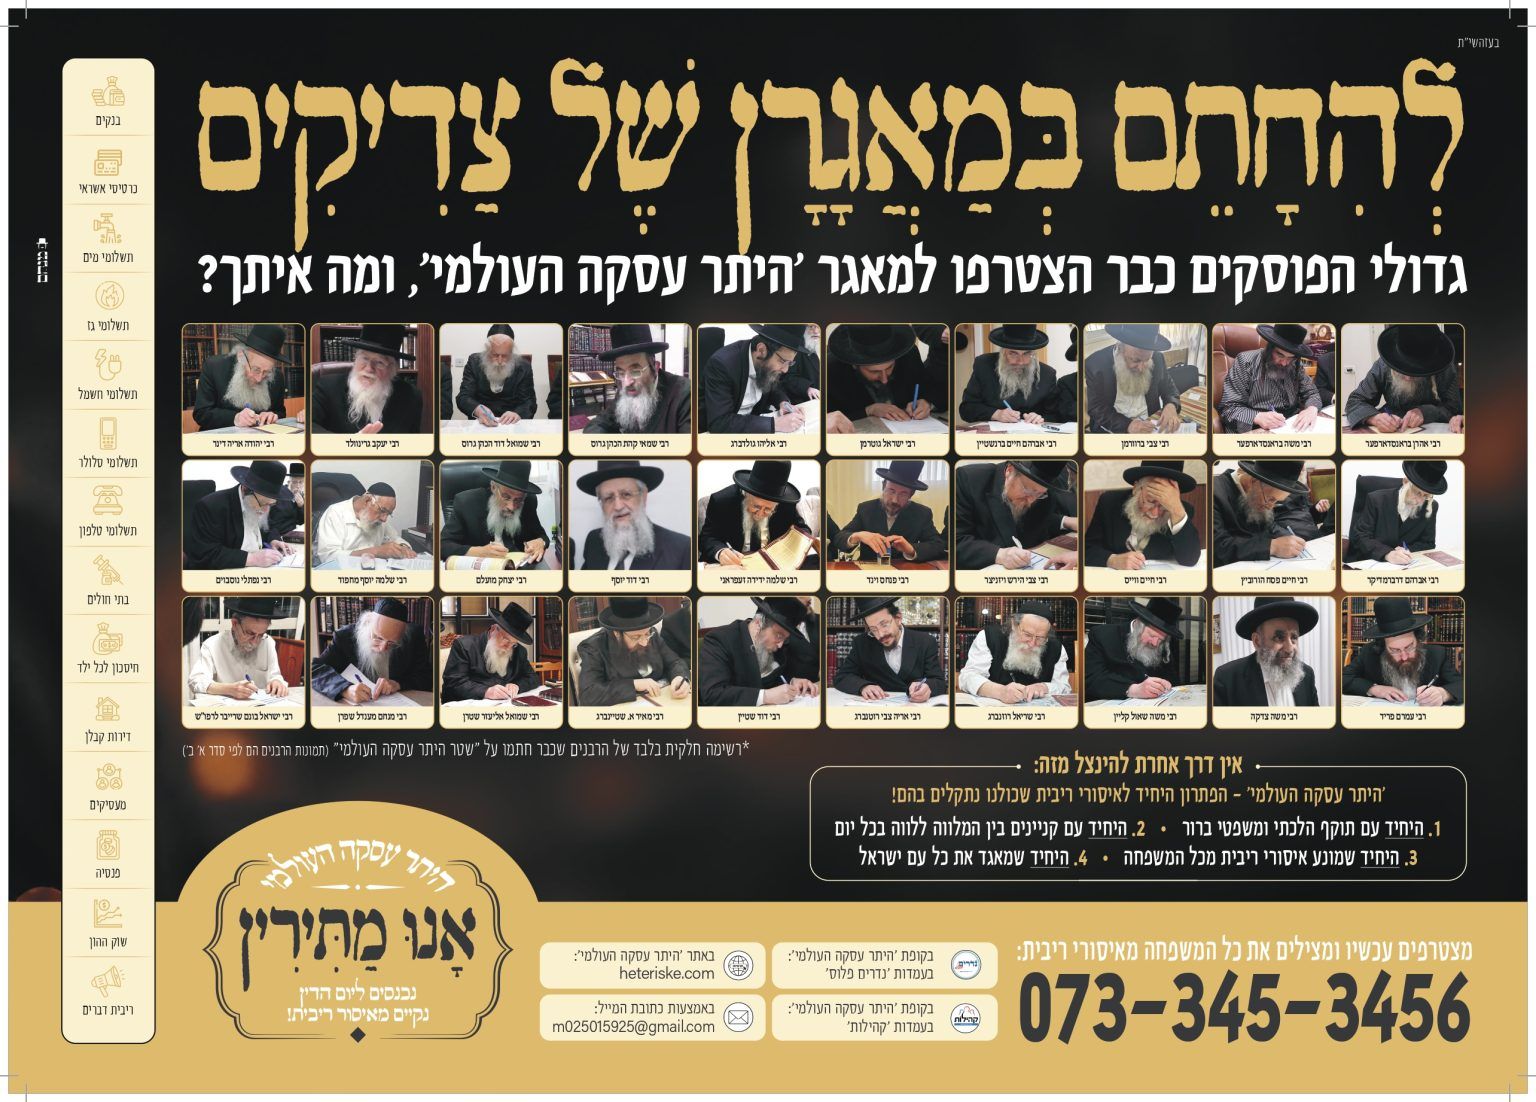
-
למותר לציין שאין בפעילות זו שום מטרת רווח
תרשה לציבור לפקפק בזה
@מאיר-פוזן אני מרשה לכל אחד לפקפק במה שהוא רוצה, אבל הנה שני נתונים:
- התשלום הולך לעמותת בית ההוראה להלכות ריבית ומהם מקבלים קבלה
- העמותה הוציאה הון רב כדי לעמוד בדרישות אבטחת מידע, והתשלום מיועד לכסות גם את זה
-
-
ומה לגבי מי שכבר חתם במקום אחר - איזה היתר עסקה תקף?
אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
-
@998877
כמעט תמיד אחד סותר השני. כל אחד יש תנאים משלו - או מבחינת האחוזים שכל צד זכאי לקבל, האם המקבל זכאי לאחוזים נוספים או שכר נפרד כשכר טירחה, וכן בכל הסעיפים הנוספים.
הבעיה קיימת גם בחברות שמחזיקים ביותר מהת"ע אחד (קורה הרבה בחברות פנסיה שמחזיקים בהכשר של שני כשרויות שונות)אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
במה זה שונה מההיתר עיסקא שיש לגלאט הון?
מה שנקרא 'היתר עיסקא פרטי' שהם מבקשים לחתום עליו ג"כ דרך נדרים פלוס.@יהודי-גאה זו שאלה מצויינת
כעת זכורים לי שני הבדלים- שהחתימה שחתמת היא עם שם ופרטים מלאים והיא מחייבת אותך עד כדי שאפשר לבדוק במאגר שאכן אתה רשום
- שעושים כל יום קניינים בין המלווים ללווים
-
@998877
כמעט תמיד אחד סותר השני. כל אחד יש תנאים משלו - או מבחינת האחוזים שכל צד זכאי לקבל, האם המקבל זכאי לאחוזים נוספים או שכר נפרד כשכר טירחה, וכן בכל הסעיפים הנוספים.
הבעיה קיימת גם בחברות שמחזיקים ביותר מהת"ע אחד (קורה הרבה בחברות פנסיה שמחזיקים בהכשר של שני כשרויות שונות)כמעט תמיד אחד סותר השני. כל אחד יש תנאים משלו - או מבחינת האחוזים שכל צד זכאי לקבל, האם המקבל זכאי לאחוזים נוספים או שכר נפרד כשכר טירחה, וכן בכל הסעיפים הנוספים.
הבעיה קיימת גם בחברות שמחזיקים ביותר מהת"ע אחד (קורה הרבה בחברות פנסיה שמחזיקים בהכשר של שני כשרויות שונות)האם מי שחותם על ההתר עיסקא העולמי החדש וחתום גם על ההתר עיסקא של גלאט הון בנדרים פלוס , לצורך הקרנות שלהם , ג''כ נמצא באותו בעיה ?
-
לא ראיתי הנוסח
אתר הון כשר - מידע שלא תמצא בשום מקום אחר-
כל קרנות הסל ונאמנות בישראל
כל מסלולי הפנסיה והגמל
מפת המסלולים הכשרים
שיטת ההצמדה לכל קרן, ד"נ לקרנות כשרות ועוד...וחדש - נתונים מלאים על קרנות איריות - סוג עקיבה, עמלת החלף, רשימות החזקות מלאה...
עוד חידושים בדרך בעז"ה...
-
@הון_כשר מה כוונתך?
-
-
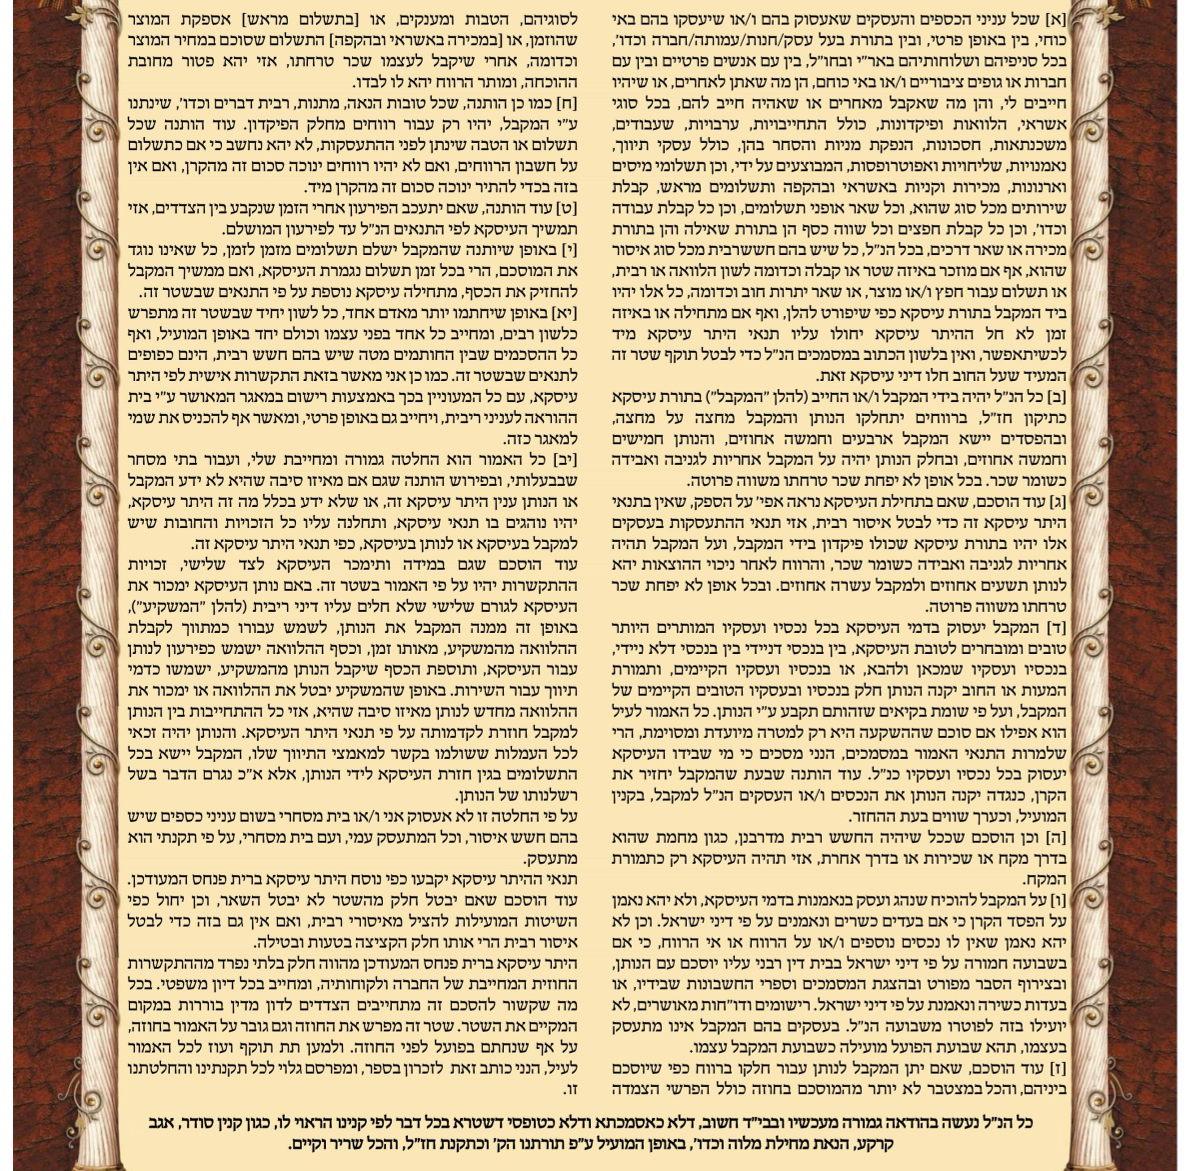
אם הנוסחאות אינם זהות, נמצא שחתמת על שני שטרות סותרות.
אם זה היה "טקס דתי", ניחא, אבל אם אנחנו רוצים שהשטר יהא תקף בחושן משפט (ולהבדיל בערכאות), צריך שטר המחייב. אני לא יודע מה יקרה אם תנסה לטעון בבי"ד שאתה פטור מלשלם, כי יש הת"ע, ואז החברה יוציאו ההיתר עסקה השני, ויטעון שאתה חייב סכום אחר, או שבכלל לא התכוונת ברצינות, כי חתמת על שני שטרות שסותרות אחד את השני.
אני לא עשיתי השואה בין השטר של הרב לוין , והשטר של ההיתר עסקה העולמי, אבל אני מציע לבדוק שאין סתירה ביניהם. -
אם הנוסחאות אינם זהות, נמצא שחתמת על שני שטרות סותרות.
אם זה היה "טקס דתי", ניחא, אבל אם אנחנו רוצים שהשטר יהא תקף בחושן משפט (ולהבדיל בערכאות), צריך שטר המחייב. אני לא יודע מה יקרה אם תנסה לטעון בבי"ד שאתה פטור מלשלם, כי יש הת"ע, ואז החברה יוציאו ההיתר עסקה השני, ויטעון שאתה חייב סכום אחר, או שבכלל לא התכוונת ברצינות, כי חתמת על שני שטרות שסותרות אחד את השני.
אני לא עשיתי השואה בין השטר של הרב לוין , והשטר של ההיתר עסקה העולמי, אבל אני מציע לבדוק שאין סתירה ביניהם.@הון_כשר אפשר להתנות שמה שיותר טוב יהיה תקף (אולי כדאי להכניס את זה לתוך השטר) דוגמא רחוקה אבל דומה שבכל ריכוז חרדי כל בניין משתייך לכמה עירובין הרי העירוב חצרות והשיתוף צריך להיות על קבוצה מסוימת של בתים שמתאגדים אלא פשוט שאתה זוכה לדבר שיהיה על הצד הטוב ביותר.
-
-
-
לא קראתי את הנוסחאות
אך גם במידה ויש סתירה בין הנוסחאות לא נראה לי שזה יבטל את ההיתר עיסקא
ז"א שלמי שאין עמדה מראש שנוסח מסויים יותר טוב, אני לא חושב שאם יחתום על שניהם אזי יגרע מצבו מכיון שאחד מהם יתפוס (וביה"ד שיזדקק לדון בעניין יחליט בכל מקרה לגופו איזה הסכם יש לו תוקף במידה ואכן יהיו שינויים רלוונטיים, וככל מקרה שיהיה שני שטרות שונים על הסכמי שותפות)
אך למי שיש מסקנא מי מהם עדיף אז מומלץ שיעשה רק את מה שטוב יותר לדעתו כי השני עלול כן לתפוס בחלק מהמקרים -
-
@הון_כשר לא כל דבר צריך משפטי התנאים לפעמים מספיק אומדנא (דמוכח כמו שמבואר בתוס' בכמה מקומות)) אבל כן יש מקום לדבריך כיוון שכל ההסכם כן נכתב בשטר.
-
-
שאלה: רציתי לרשום את עצמי דרך נדרים פלוס וזה מבקש תשלום של 25 ש"ח.
יש מידע עבור מה התשלום הנ"ל?@חיסכון-לחתונה מצורף (הורדתי מהאתר שצורף בתחילת האשכול) חוו"ד משפטית של עו"ד וינרוט, ארוך וקצר, בו הוא טוען ומדגיש שוב ושוב שבלי התשלום אין לזה תוקף.מכתב וינרוט.pdf חוות-דעת-ברית-פנחס-עוד-וינרוט.pdf
-
במה זה שונה מההיתר עיסקא שיש לגלאט הון?
מה שנקרא 'היתר עיסקא פרטי' שהם מבקשים לחתום עליו ג"כ דרך נדרים פלוס.@יהודי-גאה עיין בעלון המידע (עלון.pdf מצו"ב), שם התייחס הגר"ש רוזנברג שליט"א לכמה הבדלים שיש ביניהם, אצטט בקצרה:
א. אין שם אפשרות לחפש מי רשום במאגר - אנשים פרטיים [וזה אחד מעיקר הדברים שהופך את זה מ'כללי' ל'פרטי'].
ב. הקנינים, כמו שהאריך הגאון ר"מ שטיינברג שליט"א במאמרו שצירפתי לעיל. פה זה שליחות לכל דבר וענין. כל מי שחתום, שולח כל יום שליח שיעשה את כל הקנינים המועילים עבורו. וכמו שאפשר לקדש אשה ע"י שליח, וזה מועיל כלפי כל החיובים בד' חלקי שו"ע, גם כאן אתה לא רק חותם על הית"ע, אלא ממנה שליח בתשלום שיקנה עבורך חלק בעסקי ונכסי הלווים וכו'.
ג. הרצינות, שם המציאות הוכיחה שאנשים נרשמו עם שמות בדויים וכדו', כך שאין דרך לדעת ולהוכיח מי רציני ומי לא.




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות




 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)