

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
601
פוסטים
54
כותבים
80.6k
צפיות
45
עוקבים
-
@משכנתא-בקצב-שלך הערה נכונה, תודה. 0.6 הוא באמת הקצה הנמוך. בהצעות אמיתיות לתיקים חדשים שאספתי, המרווח האמצעי במסלול הזה היה בערך 0.85, ובמיחזור פנימי, כמו שכתבת, קשה עוד יותר להגיע לשם.
הממוצע של בנק ישראל מערבב את כל המסלולים המשתנים הלא צמודים, בכל תדירויות השינוי, ולכן כשמתרגמים אותו למרווח של מסלול אחד הוא יוצא אופטימי מדי.
אז 1.15 במיחזור פנימי לא רחוק מהשוק. שווה לנסות להוריד, אבל יעד ריאלי הוא בסביבת 0.85 עד 1, לא 0.6.
-
שלום וברכה
בזמן הקרוב המשכנתא שלי עולה בסכום גבוה
אני רוצה לעשות מיחזור משכנתא בלאומי
מחפש על מישהוא שיוכל לעשות לי ריביות טובות@סתם-אדם
אשמח לעזור
פרטים למטה
-
@סתם-אדם לפני שמחפשים מי ישיג ריביות, כדאי לדעת איזה מסלול עולה ולמה: מסלול משתנה שמגיע למועד שינוי, או מסלול צמוד למדד. את זה רואים בדוח היתרות של לאומי, לכל מסלול בנפרד.
את הדוח אפשר להעלות לבדיקה שבניתי. היא משווה כל מסלול לממוצע העדכני של בנק ישראל, מחשבת אם המיחזור משתלם אחרי עמלת הפירעון המוקדם, ומראה מה אפשר לבקש מהבנק במשא ומתן. בלי הרשמה, ולא מבקשים שם, טלפון או מייל: https://mixo.co.il/upload?utm_source=benakel
עם התוצאה ביד אפשר ללכת ללאומי ולבקש מיחזור פנימי עם מספר ברור.
-
@המוצלח
יועץ משכנתאות שעובד כל היום עם הבנקים, וחי את השוק הזה, כבר יודע פחות או יותר מה הטווח ריביות שאפשר לקבל. -
@המוצלח בנק ישראל מפרסם כל חודש את הריבית הממוצעת שהבנקים נתנו בפועל בהלוואות משכנתא חדשות, לכל סוג מסלול. לזה אני משווה, כך שזה לא ניחוש אלא מה שנסגר בשוק לפני חודש או חודשיים.
מה שאפשר לבקש זו כבר שאלה אחרת, וזו הערה נכונה של @שטרן-משכנתאות שיועץ רואה את הטווח מקרוב. בדקתי את היעד שלי מול מה שנסגר בפועל, ורוב ההלוואות נסגרות קרוב לממוצע ולא הרבה מתחתיו. לכן במסלול לא צמוד שמשתנה כל שנתיים היעד לבקשה הוא בערך 4.31%, ולא 4.11% כמו שכתבתי כאן קודם. ההשוואה לממוצע של בנק ישראל, 4.36%, לא השתנתה.
הבדיקה פתוחה לכל אחד: https://mixo.co.il/offer?utm_source=benakel
-
הקישור חסום באתרוג
-
הקישור חסום באתרוג
@מבין-עניין תודה שכתבת. פניתי לאתרוג ולנטפרי וביקשתי לפתוח את האתר. האתר הוא טקסט ומחשבונים בלבד, בלי תמונות של אנשים, בלי פרסומות ובלי תגובות גולשים.
למי שגולשים בנטפרי ורוצים לזרז: בדף החסימה יש קישור "שלח בקשה לבדיקה". באתרוג אפשר לבקש פתיחת אתר בצ'אט של אתרוג, בנושא סינון תכנים.
עדכון: נטפרי אישרו שהאתר פתוח אצלם. -
באתרוג ביקשתי. נעניתי בשלילה
-
-
נשמח לעזרת המומחים.
הגשנו הצעה לפועלים, על משכנתא של 900k.
דירת משתכן 115 בנוי 115 חצר במליון וארבעים. נמכרת ב-1.7/1.8.
הצלחנו להוכיח הכנסות של 13.5k.
זו ההצעה.
תודה
/Users/avivmali/Downloads/image (1).png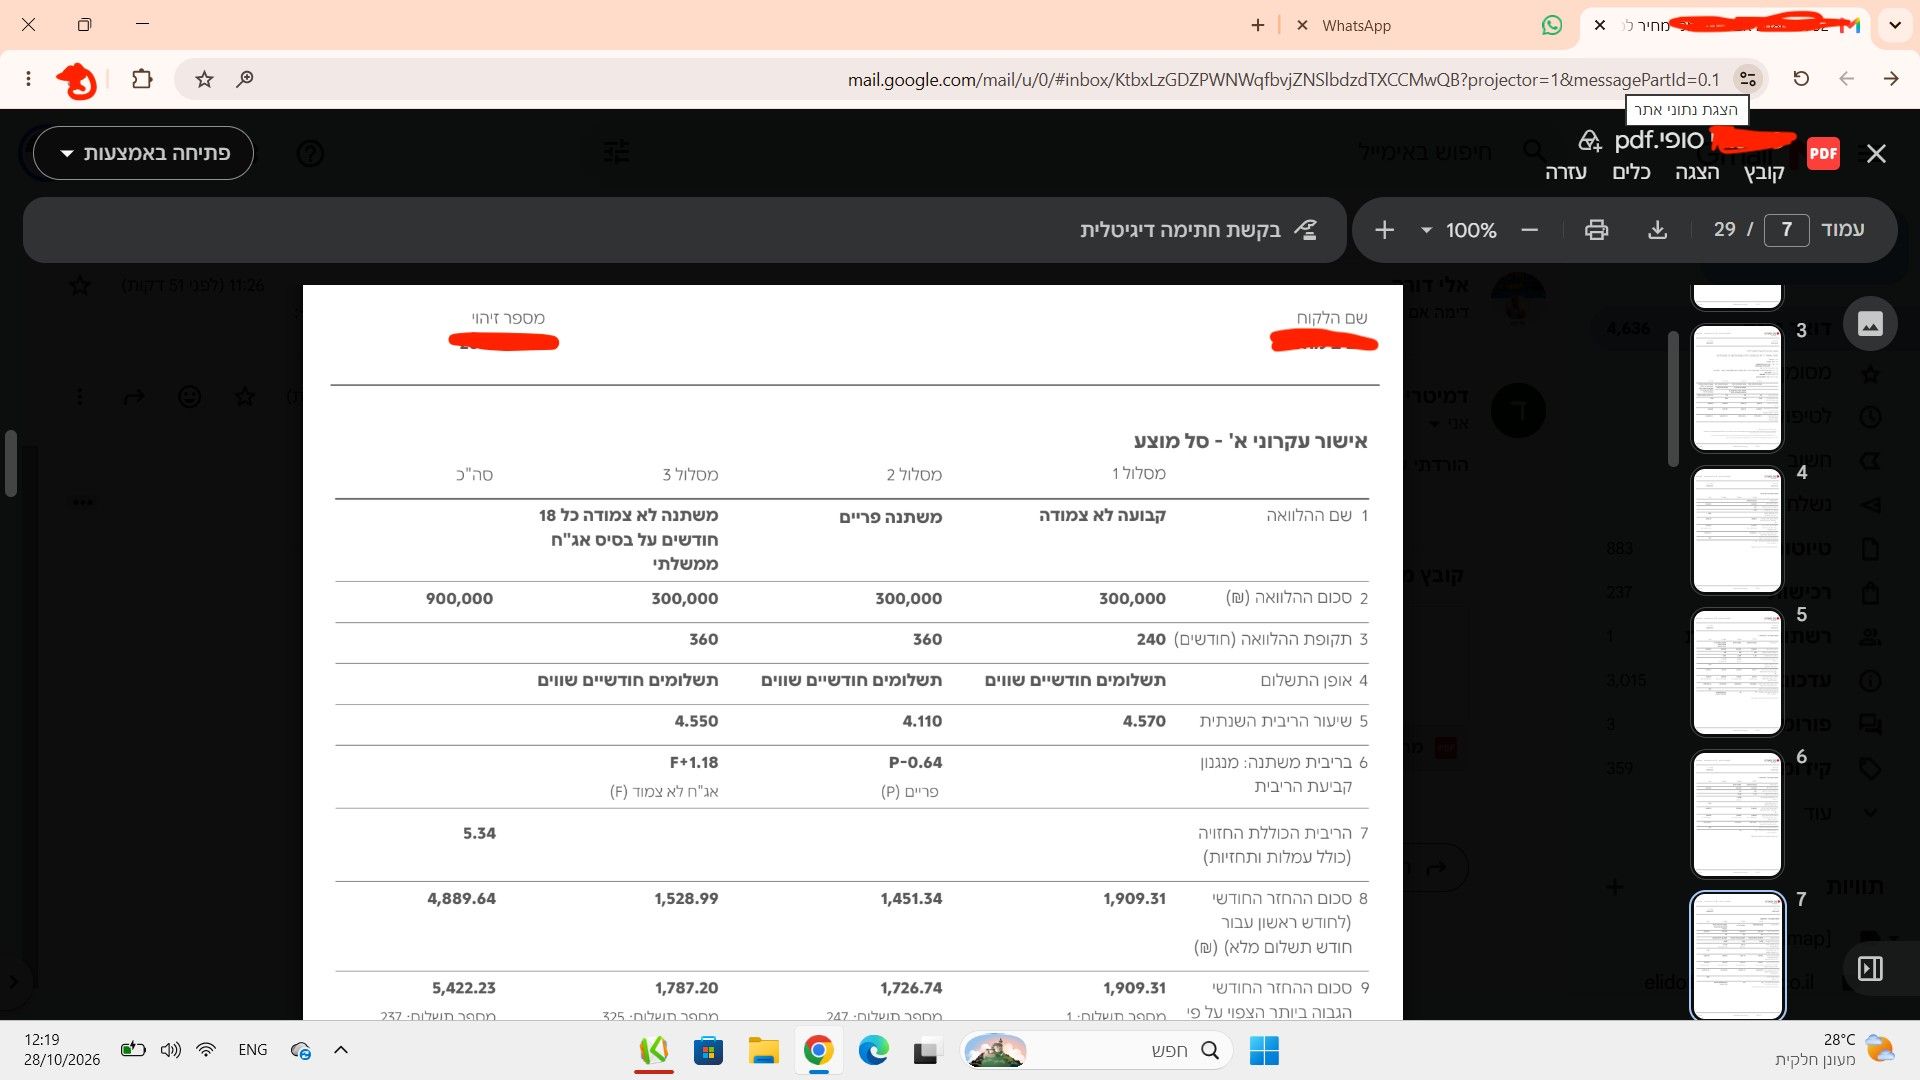
@אביב זה לא יקר מידיי, אך ניתן לקבל טוב יותר בכמה בנקים
תנסו להביא הצעה מתחרה. -
@אביב זה לא יקר מידיי, אך ניתן לקבל טוב יותר בכמה בנקים
תנסו להביא הצעה מתחרה. -
@משכנתא-בקצב-שלך
תודה על המענה.
לאומי כתבו שהם לא יכולים להתמודד עם הריביות.
בודקים בעוד בנקים. -
נשמח לעזרת המומחים.
הגשנו הצעה לפועלים, על משכנתא של 900k.
דירת משתכן 115 בנוי 115 חצר במליון וארבעים. נמכרת ב-1.7/1.8.
הצלחנו להוכיח הכנסות של 13.5k.
זו ההצעה.
תודה
/Users/avivmali/Downloads/image (1).png
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)