

בעלי משכנתא? יכולים לחסוך בהוצאות!!
כלכלת המשפחה
503
פוסטים
40
כותבים
74.2k
צפיות
35
עוקבים
-
בעלי המשכנתאות נרדמו?
שקועים במלחמה עם איראן?
פוחדים לצאת מהממ"ד? (ניתן למחזר משכנתא בלי לצאת מהממ"ד:))
או שפשוט (ואני מקוה שכך, כי זה המצב הכי מבורך מבחינתי) יש באשכול מספיק מידע והציבור כבר "מבינים" בנושא משכנתאות ומיחזור ואינם זקוקים לעזרה.
אבל אם לא זה המצב אז חבל על הזמן שלוקח לכם כל חודש כסף מיותר... לכו למחזר!
בנוסף יש תועלת גדולה שלוקחי המשכנתאות והממחזרים יעדכנו כאן את גובה הרבית שניתנה להם לתועלת כלל הציבור
וכן ניתן לכתוב כאן תובנות ורעיונות בנושא משכנתאות ומיחזור.
ולסיום: טיפ קטן, לנוטלי המשכנתאות, מי שמתכנן לקחת משכנתא ל20 שנה נניח, ממליץ לו לחלק את זה שאת השליש של הקבוע יקצר ל10 שנים ואת השאר יאריך ל30 שנה (באופן שגובה ההחזר החודשי ישאר אותו דבר). וזה משום שבמהלך השנים הקרובות הרבית תרד כנראה וחבל להתקע עם קבוע גבוה לאורך זמן.
אך זה לא מוחלט, כי צריך לבדוק האם הרווח גדול יותר מההפסד שלא מיצעת את התשלומים, כי בד"כ ההמלצה היא לעשות את כל המסלולים לתקופה שווה מה שנקרא בשפה המקצועית- "מיצוע תשלומים".
בהצלחה -
בעלי המשכנתאות נרדמו?
שקועים במלחמה עם איראן?
פוחדים לצאת מהממ"ד? (ניתן למחזר משכנתא בלי לצאת מהממ"ד:))
או שפשוט (ואני מקוה שכך, כי זה המצב הכי מבורך מבחינתי) יש באשכול מספיק מידע והציבור כבר "מבינים" בנושא משכנתאות ומיחזור ואינם זקוקים לעזרה.
אבל אם לא זה המצב אז חבל על הזמן שלוקח לכם כל חודש כסף מיותר... לכו למחזר!
בנוסף יש תועלת גדולה שלוקחי המשכנתאות והממחזרים יעדכנו כאן את גובה הרבית שניתנה להם לתועלת כלל הציבור
וכן ניתן לכתוב כאן תובנות ורעיונות בנושא משכנתאות ומיחזור.
ולסיום: טיפ קטן, לנוטלי המשכנתאות, מי שמתכנן לקחת משכנתא ל20 שנה נניח, ממליץ לו לחלק את זה שאת השליש של הקבוע יקצר ל10 שנים ואת השאר יאריך ל30 שנה (באופן שגובה ההחזר החודשי ישאר אותו דבר). וזה משום שבמהלך השנים הקרובות הרבית תרד כנראה וחבל להתקע עם קבוע גבוה לאורך זמן.
אך זה לא מוחלט, כי צריך לבדוק האם הרווח גדול יותר מההפסד שלא מיצעת את התשלומים, כי בד"כ ההמלצה היא לעשות את כל המסלולים לתקופה שווה מה שנקרא בשפה המקצועית- "מיצוע תשלומים".
בהצלחה@הגיוני דווקא בימים האלו כדאי לחכות עם המיחזור כמה ימים עד שהריביות שעלו קצת בשבועיים האחרונים ירדו חזרה
-
-
@הגיוני
אני עוזר כרגע לאחי במחזור, האם זה הגיוני שבנק לאומי שדורשים על מיזור פנימי360 שקל, והאם ניתן להתמקח על זה?@שמיל-שמיל יתכן שיש לך "עמלת אי דיווח", צריך לדווח עשרה ימים לפני המיחזור שאתה רוצה למחזר ואז אתה נפטר מהעמלה
-
-
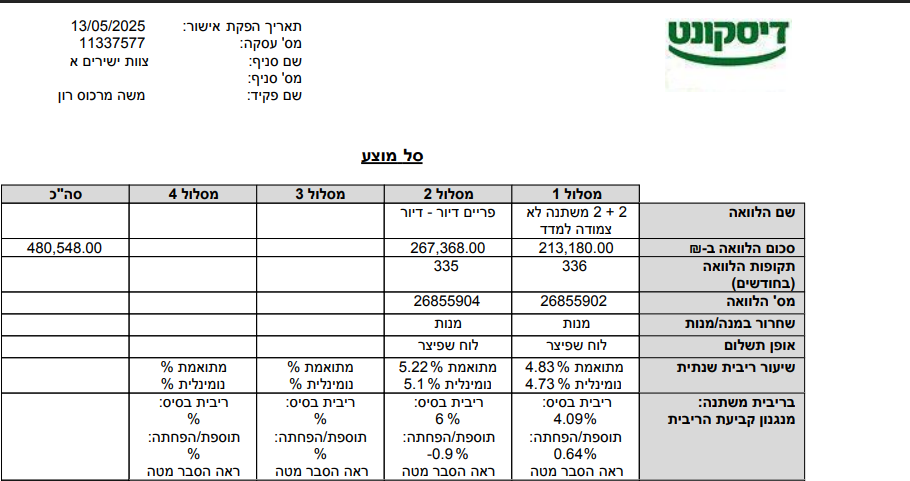
@שמיל-שמיל אני לא מבין לפי התמונה במה מדובר
בכל אופן אם תרצה תן את הנתונים ואנסה לענות לך אם זה שווה על אף העלות -
@שמיל-שמיל אני לא מבין לפי התמונה במה מדובר
בכל אופן אם תרצה תן את הנתונים ואנסה לענות לך אם זה שווה על אף העלות@הגיוני
שלום,
לדעתכם יש מה לשפר במשכנתא הזאת?
שם ההלוואה סכום ההלוואה יתרת תשלומים יתרת חוב ריבית שנתית נומינלית סכום תשלום קרוב תאריך תשלום קרוב
הלואה לא צמודה ר.משתנה פריים-דיור רגילות ₪483,557.00 44/240 ₪427,184.61 P+0.1% 6.1% ₪3,439.13 15/07/2025
הלואה לא צמודה ר.קבועה - דיור ₪242,270.00 44/180 ₪192,296.14 2.8% ₪1,649.86 15/07/2025 -
@הגיוני
שלום,
לדעתכם יש מה לשפר במשכנתא הזאת?
שם ההלוואה סכום ההלוואה יתרת תשלומים יתרת חוב ריבית שנתית נומינלית סכום תשלום קרוב תאריך תשלום קרוב
הלואה לא צמודה ר.משתנה פריים-דיור רגילות ₪483,557.00 44/240 ₪427,184.61 P+0.1% 6.1% ₪3,439.13 15/07/2025
הלואה לא צמודה ר.קבועה - דיור ₪242,270.00 44/180 ₪192,296.14 2.8% ₪1,649.86 15/07/2025@אשא-עיני
ברור.
למחזר דחוף את הפריים. -
@אשא-עיני
ברור.
למחזר דחוף את הפריים.@אשר-רוזנבוים
עדיף לנסות לבד או דרך יועץ?
ואם לבד כדאי לקבל הצעה מבנק אחר קודם או לפנות קודם לבנק העכשווי? -
@אשר-רוזנבוים
עדיף לנסות לבד או דרך יועץ?
ואם לבד כדאי לקבל הצעה מבנק אחר קודם או לפנות קודם לבנק העכשווי?@אשא-עיני תמיד אפשר לנסות לבד.
תחפור בתחילת השרשור איזה מסלולים כדאי ותבדוק מה אתה יכול לקבל בבנק. -
-
@אשר-רוזנבוים
עדיף לנסות לבד או דרך יועץ?
ואם לבד כדאי לקבל הצעה מבנק אחר קודם או לפנות קודם לבנק העכשווי? -
@אשר-רוזנבוים
עדיף לנסות לבד או דרך יועץ?
ואם לבד כדאי לקבל הצעה מבנק אחר קודם או לפנות קודם לבנק העכשווי?@אשא-עיני
אם תרצה אני יוכל לעזור לך ללא תשלום
תשלח אליי דוח יתרות
r0556779071@gmail.com
[אני יועץ] -
@אשא-עיני
אם תרצה אני יוכל לעזור לך ללא תשלום
תשלח אליי דוח יתרות
r0556779071@gmail.com
[אני יועץ] -
@טריידר כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
@הגיוני אישור עקרוני מדיסקונט מעודכן:
ב"ה היום סוף סוף סיימנו/חתמנו את המיחזור הפנימי,
תהליך פשוט וקל, קיבלנו הצעה כמעט הכי משתלמת ללא צורך בפניה לבנקים אחרות,
ייש"כ ל-@הגיוני !!
-
@י-ויסבקר אם זה ללא תשלום למה לא תגיב כאן בפומבי לתועלת ככל הציבור?
וגם נוכל אנחנו לבחון את דבריך אולי יהיו לנו השגות ונחכים יחד.@הגיוני בשמחה אני יגיב כאן, פשוט הם לא העלו כאן דוח יתרות כך שלא ראיתי תמונה מקיפה.
התשובה שעניתי להם היא:
דבר ראשון ניתן להוציא הצעה מבנק אחר ולחזור למרכנתיל עם ההצעה ויש סיכוי שירדו עוד קצת, במיחזור פנימי ניתן לרדת גם לכיוון פריים -0.6-0.7
הבנק האחר לא צריך לדעת שאתם לא יכולים לקבל ממנו משכנתא, אתם לא צריכים להוכיח לו את כל ההכנסות בשביל לקבל הצעה, פשוט תגידו שיש לכם הכנסות מספיקות ותוכלו לקבל הצעה,
הבעיה היא שבבנק אחר אתם תמחזרו רק בדרגה שניה, כי את הקבוע אסור לכם למחזר, הוא מצוין, ובדרגה שניה לא יתנו לכם הצעה מידיי טובה.הצעה שלי שתנסו ללחוץ עוד טיפה על מרכנתיל שירדו איתכם לפריים -0.5-0.6 לפחות ואז תמחזרו פנימי.
-
@טריידר את שלושת המסלולים שכתוב עליהם "צמודת מדד" -חובה למחזר! ותבקש במקומם מל"צ.
(הם ממש גבוהות, כי הצמדה למדד זה אומר שמלבד הרבית שכתובה בטבלא, הקרן גם עולה בשיעור של המדד שהוא כרגע באזור ה3%)
שאלת כמה תחסוך בחודש? ובכן בהחזר החודשי אינני יודע לומר לך אם תחסוך כי זה קצת מורכב, מה שאני יודע לומר לך בודאות שתחסוך בסה"כ המון כסף.
(מה שאני כתבתי בהתחלה חסכון של מאה או כמה מאות ש"ח לחודש דיברתי על מיחזור של פריים למלצ כפי שציינתי שם במשתנה צמוד זה קצת אחרת)
אבל הכי טוב לדעתי שפשוט תתחיל את התהליך, הוא לא מחייב כלום (!), ואתה יכול לשאול את היועץ משכנתא של הבנק שידבר איתך- בדיוק כמה תשלם לחודש לפי האישור העקרוני שהוא מוציא לך וגם אחרי שהוא שולח לך אישור עקרוני אתה יכול לא לעשות אם זה כלום.
המסלול האחד לפני הסוף בטבלא הוא הפריים, הוא די בסדר, אך אתה יכול למחזר גם אותו, או לפריים יותר נמוך (למשל ל5%.5 ופחות מזה) או למלצ (4.8 ופחות)
כל זה במצב רגיל, אבל אם התכוונת שבעוד שנתיים שלוש כשאתה מוכר את הדירה אתה פורע את כל המשכנתא, אז- על המיחזור של ה"צמודת מדד" כדאי שתשאל מישהו שמבין או את יועץ המשכנתא של הבנק (שוב זה לא מחייב אותך כלום!) אם זה לא יעלה לך את ההחזר החודשי, כי א"כ יש לשקול את זה שוב לפי הנתונים.
בכל אופן את הפריים תמחזר כנ"ל.
בהצלחה -
@הגיוני בשמחה אני יגיב כאן, פשוט הם לא העלו כאן דוח יתרות כך שלא ראיתי תמונה מקיפה.
התשובה שעניתי להם היא:
דבר ראשון ניתן להוציא הצעה מבנק אחר ולחזור למרכנתיל עם ההצעה ויש סיכוי שירדו עוד קצת, במיחזור פנימי ניתן לרדת גם לכיוון פריים -0.6-0.7
הבנק האחר לא צריך לדעת שאתם לא יכולים לקבל ממנו משכנתא, אתם לא צריכים להוכיח לו את כל ההכנסות בשביל לקבל הצעה, פשוט תגידו שיש לכם הכנסות מספיקות ותוכלו לקבל הצעה,
הבעיה היא שבבנק אחר אתם תמחזרו רק בדרגה שניה, כי את הקבוע אסור לכם למחזר, הוא מצוין, ובדרגה שניה לא יתנו לכם הצעה מידיי טובה.הצעה שלי שתנסו ללחוץ עוד טיפה על מרכנתיל שירדו איתכם לפריים -0.5-0.6 לפחות ואז תמחזרו פנימי.
@י-ויסבקר @הגיוני @אשר-רוזנבוים
בס"ד סיימנו את התהליך- והצלחנו להפחית 0.5%, אמנם לא הצלחנו ללחוץ אותם יותר (הסבירו שעקב הקל"צ הנמוך אינם יכולים לרדת יותר), אך זה הפחתה משמעותית- גם במינימום זמן (התחלנו פניה ביום רביעי), וגם במינימום מאמץ- לשלוח ולחתום כמה מסמכים, (ובתשלום של 200 ש"ח),
ייש"כ וברכות ל@הגיוני על הצפת הנושא, ולכל המייעצים! -
@הגיוני בשמחה אני יגיב כאן, פשוט הם לא העלו כאן דוח יתרות כך שלא ראיתי תמונה מקיפה.
התשובה שעניתי להם היא:
דבר ראשון ניתן להוציא הצעה מבנק אחר ולחזור למרכנתיל עם ההצעה ויש סיכוי שירדו עוד קצת, במיחזור פנימי ניתן לרדת גם לכיוון פריים -0.6-0.7
הבנק האחר לא צריך לדעת שאתם לא יכולים לקבל ממנו משכנתא, אתם לא צריכים להוכיח לו את כל ההכנסות בשביל לקבל הצעה, פשוט תגידו שיש לכם הכנסות מספיקות ותוכלו לקבל הצעה,
הבעיה היא שבבנק אחר אתם תמחזרו רק בדרגה שניה, כי את הקבוע אסור לכם למחזר, הוא מצוין, ובדרגה שניה לא יתנו לכם הצעה מידיי טובה.הצעה שלי שתנסו ללחוץ עוד טיפה על מרכנתיל שירדו איתכם לפריים -0.5-0.6 לפחות ואז תמחזרו פנימי.
@י.-ויסבקר סתם מעניין למה אתה מציע להישאר על פריים ולא לעבור למלצ שהוא חצי אחוז פחות בערך.
ותודה על שיתוף הפעולה@בעזרת-השם כתב בבעלי משכנתא? יכולים לחסוך בהוצאות!!:
קח בחשבון שככל הנראה בעוד חודש ריבית הפריים תירד ב0.25%
לגבי הפריים זה לא משנה מתי אתה לוקח אותה כי היא יורדת בכל מקרה גם אחרי שלקחת אותה
מה שכן שבגלל התחזיות האלו באמת אני מתחיל להסתפק האם שווה לקחת מלצ או פריים לדעתי אם יש לך אפשרות למק"מ או למלצ של שנה וחצי זה עוד יכול להיות עדיף תלוי בנתונים אבל יותר מזה אני הייתי לוקח את הפריים כי התחזית רק להשנה לשני הורדות וגם זה חוסך את המיחזור הבא
בהצלחה






שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)