דילוג לתוכן
  • 1 הצבעות
    28 פוסטים
    688 צפיות
    ה
    @סיכון-מחושב כתב: מה הסטרייקים ? על הכסף. תוספת ביאור: אתה כותב קול על הכסף ובמקביל פוט על הכסף בטווח זמן הכי ארוך שיש ל2 הפעולות.
  • 1 הצבעות
    22 פוסטים
    261 צפיות
    מ
    @הגיוני כתב: יש למישהו מה להוסיף על זה? להסכים. להתנגד. המלצה נוספת. @צמיחה ? מישהו אחר? מוכרח לציין שלא התנסיתי בבתי השקעות אחרים. כמו"כ לא התנסיתי במשיכה.
  • 1 הצבעות
    15 פוסטים
    348 צפיות
    מ
    @חיסכון-לחתונה כתב: אני הבנתי שלהכניס בפעימה אחת סכום גדול זה סיכון ועדיף בקטן כל חודש. כי הסיכון גדול יותר לנפילה שתמחק סכום גדול מההפקדה לטווח רחוק בדיוק להיפך. לטווח רחוק העליה מאד גדולה, ככל שתכניס מוקדם יותר, תרוויח יותר
  • 1 הצבעות
    2 פוסטים
    156 צפיות
    מ
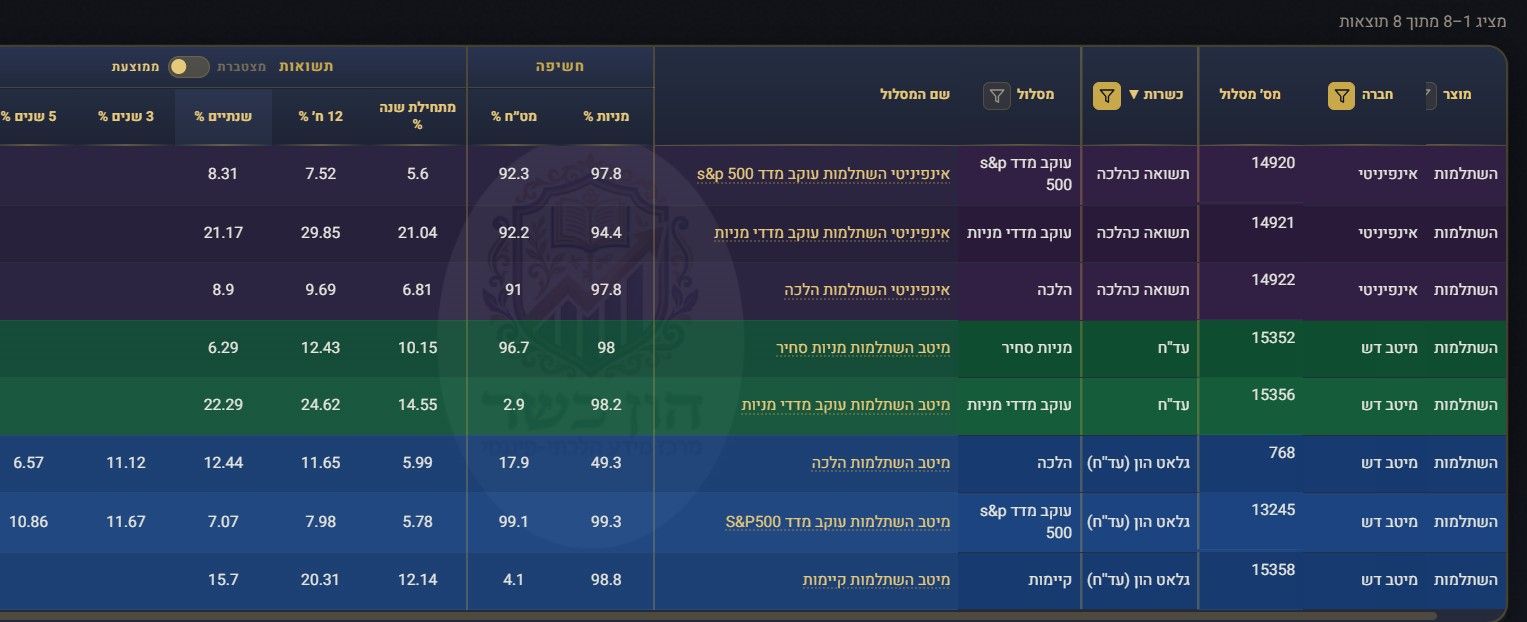
    אולי תיתן סקירה לסינונים
  • 1 הצבעות
    1 פוסטים
    30 צפיות
    ס
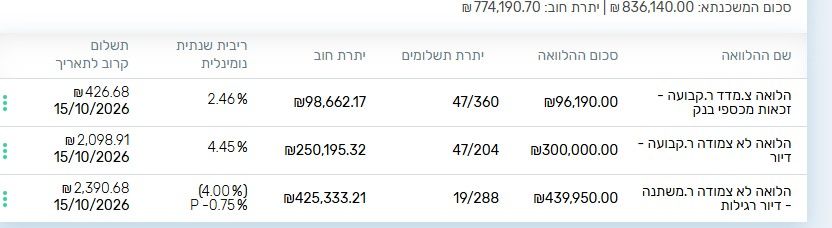
    חיסכון לכל ילד · מחשבוני תרחישים · ניהול הוצאות החתונה. הכול במקום אחד. בין אם אתם זוג צעיר שמתחיל לשים כסף בצד, הורים שחוסכים כבר כמה שנים או משפחה שמתקרבת לחתונה, ההיערכות לנישואי הילדים מלווה אותנו לאורך כל הדרך. עם השנים מצטברים חסכונות במקומות שונים, הפקדות, התחייבויות ותוכניות לכל ילד. 'נדוניה' נבנתה כדי לרכז את כל אלה לתמונה אחת ברורה, שמתעדכנת יחד איתכם. חוסכים לעתיד מרכזים את כל מקורות החיסכון, מייעדים סכומים לכל ילד ועוקבים אחר ההתקדמות. המחשבונים מאפשרים לבדוק תרחישים לפי סכום ההפקדה והזמן שנותר. כסף שכבר קיים, סכומים שצפויים להתקבל והלוואות שדורשות החזר מוצגים כל אחד בנפרד, כך שהתמונה נשארת מדויקת. מחשבון מינוף: בודקים תרחישים של השקעה בשילוב הלוואות, גם בכמה שלבים. מזינים תשואה משוערת ותנאי הלוואה, ורואים את התשלומים לאורך התקופה, את יתרת החוב ואת הרווח או ההפסד המשוער, לעומת חיסכון ללא הלוואות. החישוב מבוסס על ההנחות שהזנתם, ואינו הבטחה לרווח או המלצת השקעה. מתקרבים לחתונה מנהלים את ההתחייבויות והתשלומים לספקים, את רשימת ההכנות ואת ההתחשבנות עם המחותנים, ויודעים בכל רגע מה כבר שולם ומה עוד נותר להסדיר. אפשר להתחיל בקטן אין צורך לחכות לאירוסין או לצבור סכום גדול. מתחילים ממקור חיסכון אחד, וממשיכים לעדכן לאורך השנים. פיתחנו את 'נדוניה' כדי לתת להורים כלי עצמאי לניהול ההיערכות, בלי תלות בהצטרפות לתוכנית חיסכון כלשהי. התוכנה חדשה, והשימוש בה חינם בשלב הניסיון. אשמח שתנסו ותשתפו: מה מועיל לכם, מה חסר ומה אפשר לפשט. גם אם החתונה הראשונה עוד רחוקה. לכניסה לתוכנה ← לשאלות, הערות והצעות: Office@seder-godel.co.il
  • 1 הצבעות
    1 פוסטים
    58 צפיות
    א
    כשירות ועזרה ולתועלת לציבור אתן סימולציה במחשבון מתקדם לחישוב תמהילי משכנתא עד 2 השוואות לכל אחד אפשר להעלות כאן ואפשר לשלוח לי בפרטי רק להשאיר מייל או טלפון לחזרה i0556736925@gmail.com
  • 1 הצבעות
    1 פוסטים
    51 צפיות
    א
    כשירות ועזרה ולתועלת לציבור אתן סימולציה במחשבון מתקדם לחישוב תמהילי משכנתא עד 2 השוואות לכל אחד אפשר להעלות כאן ואפשר לשלוח לי בפרטי רק להשאיר מייל או טלפון לחזרה i0556736925@gmail.com
  • 1 הצבעות
    1 פוסטים
    60 צפיות
    NadlanUSAN
    זו אחת השאלות שחוזרות כאן הכי הרבה — לא בגלל שאין תשובה, אלא כי התשובה מחולקת בין כמה גורמים: שער האמצע, מרווח ההמרה, עמלות שמופיעות רק בדקשי, רישוי ופיקוח, ונעילת שער. ריכזנו את זה למדריך אחד, מעשי: איך נקבע המחיר האמיתי של העברה, איך קוראים הצעת מחיר, מהן הטעויות הנפוצות, ומה צריך לדעת על מסמכים, חשבונות ובנקים לפני שסוגרים. המדריך נסקר מקצועית על ידי דרור יעיש מטופ רייט, חבר קהילה ותיק. דרור, תודה. הסקירה שלך תרמה ישירות לדיוק שיש כאן, וזה בדיוק מה שהקהילה הזו יודעת לעשות: מי שיודע, מוסיף. המדריך להעברות כספים והמרות מט״ח למשקיע בנדל״ן בארה״ב מה עוד הייתם מוסיפים? שאלות — כאן בתגובות.
  • 1 הצבעות
    1 פוסטים
    89 צפיות
    ד
    סוכות כבר בפתח, ואיתו שבוע של סעודות, אורחים ועוגות בסוכה. כמה דברים קטנים שעוזרים לא לצאת מהחג עם קילו או שניים מיותרים: לא מגיעים לסעודה רעבים. ארוחת בוקר פשוטה עם חלבון - ביצה, גבינה או דייסה - חוסכת צלחת שנייה בערב. בוחרים מה באמת שווה. אם הקוגל של סבתא הוא השיא, עדיף לקחת ממנו מנה טובה ולוותר על הלחמנייה השלישית. חול המועד הוא לא יום טוב. בימים שבין לבין אפשר לחזור לארוחות רגילות, גם כשכולם בבית. שותים מים. בסוכה חם יותר ממה שנדמה, ולא פעם צמא מרגיש כמו רעב. רושמים. לא כדי לספור כל ביס, אלא כדי לראות בסוף היום מה באמת נאכל. ועל הנקודה האחרונה: פיתחנו את "דרך שקולה", תוכנת Windows בעברית למעקב אכילה, והיא נפתחה עכשיו לציבור הרחב. רושמים ארוחה ורואים מיד כמה קלוריות יש בה וכמה נשאר להמשך היום. יש בה גם מאות מתכונים, תכנון שבועי עם רשימת קניות ומעקב שתייה, והיא עובדת בלי חיבור קבוע לאינטרנט. התוכנה עדיין בהרצה, ויש תקופת שימוש חינם. למי שמגיע מהפורום: כתבו לנו ל-drksqwlh@gmail.com ונאריך לכם את הניסיון ל-14 ימים. להורדה ולפרטים: https://derech-shekula.pages.dev/ חג שמח, ותהנו! דרך שקולה
  • 0 הצבעות
    28 פוסטים
    82 צפיות
    מ
    @הגיוני להבנתי יש לך (למה שאתה צריך). את האופציות הבאות. מיטב מתנת הצטרפות של 360 ש"ח שזו המתנה הגבוהה ביותר. שנתיים ללא דמי טיפול. עם זאת בהמשך יש דמי טיפול שנתיים של 180 ש"ח. עמלת קניה ומכירה של 0.07% אלטשולר מתנת הצטרפות של 200 ש"ח פטור מלא מדמי טיפול לתמיד. עמלת ק/מ 0.07% פסגות מתנת הצטרפות של 200 ש"ח פטור מלא מדמי טיפול לתמיד. עמלת ק/מ 0.06% (הכי זול אבל זניח). אקסלנס מתנת הצטרפות של 100 ש"ח פטור מלא מדמי טיפול לתמיד. עמלת ק/מ 0.07% אני הייתי בוחר באלטשולר או פסגות (בחר לפי הממשק והשירות). ניתן לשקול גם מיטב ואז לעבור עוד שנתיים לאלו שייתנו פטור מדמי טיפול (העברת תיק השקעות עולה גם היא כסף).
  • 0 הצבעות
    25 פוסטים
    496 צפיות
    ב
    @המסתפק לגבי ההצעה השניה תקרא את סוף ההודעה הזו היא פורסמה בפורום של איחוד בני הישיבות ️ אזהרה חמורה לאברכים: הונאת "הכולל החדש" וסכנת הלבנת ההון ️ בימים האחרונים מופצת הצעת פיתוי מסוכנת לאברכים בקהילות החרדיות מאות אברכים כבר נחשפו להצעה, עשרות מהם כבר נפלו בפח. חשוב להכיר את העובדות כדי לא להסתבך בפלילים ובחובות עתק. מה הסיפור? פרסומות חגיגיות מבשרות על פתיחת כולל אחה"צ חדש, תחת אישיות תורנית מוכרת שתשמש כראש הכולל המציע מלגה חריגה וגבוהה של 2,000 ש"ח לחודש. ההצעה קוסמת לאברכים רבים שמתמודדים עם מצוקת הכוללים, והרישום התמלא במהירות. מה דרשו והציעו לאברכים? דרישות תמוהות: כתנאי לקבלה, האברכים נדרשים לספק צילום תעודת זהות, אישור ניהול חשבון ובאופן מחשיד, גם צילום דרכון. פתיחת תיק ברשויות המס: אברכים שמתקבלים מוזמנים לפגישה שבה מופעל עליהם לחץ חזק לפתוח על המקום "עוסק מורשה" (ולא עוסק פטור!) על שמם, ולפתוח חשבון בנק ייעודי. סיפור הכיסוי: המארגנים מספרים ש"תורם עשיר ורואה חשבון מתל אביב" (משתמשים בשם משה אשרף) רוצה לממן את הכולל, אך כדי "לדפוק את המדינה" ולקבל החזרי מס, הוא רוצה לגלגל מיליונים ולהלבין הון דרך התיקים של האברכים, ובתמורה ישלם להם 2,000 ש"ח במזומן. האמת מאחורי הכיסוי: רואה החשבון משה אשרף (מיישוב קדימה), ששמו שורבב לפרשה, הבהיר חד-משמעית כי אין לו שום קשר למיזם ושמו נוצל לרעה. המארגנים עצמם מסרבים לתת את שמו או מספר הטלפון של רואה החשבון שעומד מאחוריהם. מה הסיכונים המשפטיים והכלכליים? הסכנה כאן אינה רק הפסד כספי, אלא סיבוך פלילי חמור: אחריות אישית ובלעדית: ברגע שפתחתם "עוסק מורשה" או חברה על שמכם, אתם האחראים הישירים והבלעדיים לכל פעילות פיננסית שמתבצעת בו. חובות עצומים לרשויות: אם העסק מפיק חשבוניות אך אינו משלם את המע"מ, מס החברות או מס דיבידנד החוב כולו נופל עליכם אישית. רשות המיסים תגבה את הכסף מכם. ויכולה גן לקחת לכם את דירת המגורים שלכם ️ עבירה פלילית (חשבוניות פיקטיביות): שימוש בחשבון כדי להעביר כספים ולהנפיק חשבוניות ללא פעילות עסקית אמיתית נחשב להפצת "חשבוניות פיקטיביות". זוהי עבירה פלילית חמורה של העלמת מס והלבנת הון, שעלולה להסתיים בחקירות, בכתבי אישום ובמאסר. הבהרה חשובה לגבי רבני הכוללים: רבנים וראשי כוללים תמימים שורבבו לפרשה ושימשו כ"פלטפורמה" מבלי שהבינו את העוקץ. כל הידוע לנו ברגע שנודעו למנהלי הכוללים הסיכונים הכרוכים בדבר, הם סגרו מיד את הרישום, גנזו את כל המסמכים וניתקו קשר עם היוזמים. אני מזהיר אתכם: אל תתפתו לכסף קל. בשום פנים ואופן אין למסור צילומי דרכון לאנשים זרים, ובוודאי שאין לפתוח עוסק מורשה או חשבון בנק עבור אדם אחר! העבירו הלאה והזהירו את חבריכם כדי למנוע מאברכים נוספים להרוס את חייהם. זה הודעה שפרסמתי בפלטפורמות שפונות לציבור החרדי, ואתם בטח חושבים איזה טיפשים החרדים שנופלים בזה, אז תנו לי לספר לכם שיש לי קבוצת וואטסאפ מלאה באנשים חילונים "חכמים ומשכילים" שנפלו בהונאה דומה ושם פיתו אותם בשותפות בעסק מאוד רווחי שכמובן התברר כעוקץ. מסקנה: כולם בסיכון לעקוץ חשוב לפתח עירנות.

  • 0 הצבעות
    14 פוסטים
    241 צפיות
    מ
    @חיסכון-לחתונה כתב: האם יש סיבה לא להכניס למשכנתא? ממליץ לך לקיים שיחה טלפונית עם מאמן כלכלי
  • 0 הצבעות
    13 פוסטים
    439 צפיות
    חופש כלכליח
    @אחיה-לוי בקרן כספית דווקא דמי הניהול הם כמעט כל הסיפור. כל הקרנות הכספיות משקיעות כמעט באותם דברים (מק"מ, פיקדונות ואג"ח קצרות), אז התשואה לפני דמי ניהול כמעט זהה. בין 0.04% ל-0.05% ההבדל זניח. ולגבי בטיחות, הכסף בקרן נאמנות מוחזק אצל חברת נאמנות ולא אצל מנהל הקרן, כך שגודל המנהל פחות משנה.
  • 0 הצבעות
    12 פוסטים
    291 צפיות
    צ
    @השומר אני לא מכיר את מחסן המזרונים. אני מב"ב.
  • 0 הצבעות
    11 פוסטים
    254 צפיות
    צ
    @בן-עליה חבל שמפרסמים את זה. לפני תקופה פרסמו את זה, ואז הסוכנים פנו למגדל וטענו להם שלא ייתכן שמי שפונה ישירות לחברה יקבל הצעה יותר טובה מאשר מי שפונה דרך סוכנים. ואז מגדל ביטלו את האפשרות לקבל 0.4.
  • 0 הצבעות
    11 פוסטים
    178 צפיות
    חופש כלכליח
    @יום-הדין לגבי החוק אני לא בטוח מה המצב אצל קופות החולים בדיוק. מה שבטוח, אתה יכול לבקש בכתב (מייל או טופס פנייה באתר) פירוט מסודר של כל החיובים לתקופה שאתה רוצה, ולשמור את התשובה. אם זה לא זז מולם, אפשר להגיש תלונה לנציבות קבילות הציבור לפי חוק ביטוח בריאות ממלכתי במשרד הבריאות, שם מטפלים בתלונות על הקופות.
  • 0 הצבעות
    9 פוסטים
    71 צפיות
    חופש כלכליח
    @משה-חיים נכון, ולכן עדיף לסגור איתו על תשלום קבוע מראש, שלא תלוי בזה שהעסקה נסגרת.
  • 0 הצבעות
    9 פוסטים
    177 צפיות
    צ
    @השומר כתב: בהרבה מקומות זה פריים מינוס חצי לא פלוס. אני מצטרף לדברים. כמובן תלוי בסוג ההלוואה. הכי פשוט לשאול את החברה בעצמה.
  • 0 הצבעות
    9 פוסטים
    404 צפיות
    מרן הצדיקמ
    @הברסלבר הצלחת?
  • 0 הצבעות
    8 פוסטים
    104 צפיות
    חופש כלכליח
    @יהודי-גאה מה שאמרו לך במיטב נכון, בגמל של שכירים מנהלים חשבון נפרד לכל מעסיק בגלל הפיצויים. אבל את הכסף מגל אפשר להעביר למיטב לחשבון חדש על שמך, רק תדאג שדמי הניהול שם יהיו כמו בחשבון הקיים.