

סיפור לשבת
שוק ההון והשקעות
3
פוסטים
2
כותבים
274
צפיות
2
עוקבים
-
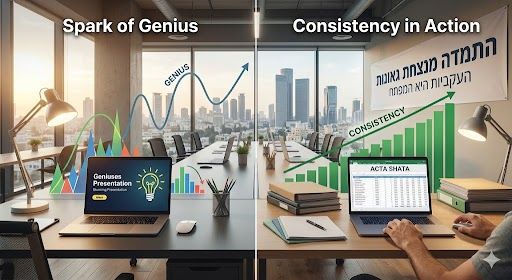
סיפור לשבת בלב תל אביב התמקמה לה חברת הייטק קטנה שהתחילה בפיתוח מוצר שבעוד כמה שנים כולם ידברו עליו.
דניאל אחד מעובדי החברה.
הוא היה הכוכב .
הבחור שכולם מסתכלים עליו ואומרים: “וואו, איזה מוח.”
הוא ידע להבריק , להמציא, להדליק את כולם.
אבל… הוא עבד בגלים .
שבוע אחד הוא היה על אש גבוהה , שבוע אחר נעלם
 .
יום אחד בונה מוצר ️, יום אחר מתעייף
 .
נועה
היא הייתה ההפך הגמור 🤫.
שקטה, מסודרת , בלי רעש ובלי פוזה

 ️.
לא גאונה גדולה, לא כריזמטית.
אבל הייתה לה תכונה אחת שמעט אנשים באמת מחזיקים:
היא הייתה עקבית ️.
כל יום קצת .
לא משנה מה ️/
 ️ — גם בימים שקשה.
לאחר חודשים ארוכים של פיתוח החברה עמדה להציג למשקיעים את פרי עבודתם.
דניאל לקח על עצמו את המצגת ️.
הוא עבד לילות שלמים, בנה שקפים מהממים ,
אבל כמו תמיד — רק כשהיה לו חשק.
נועה קיבלה משימה קטנה:
לסדר את המספרים .
טבלאות, נתונים, תחזיות.
לא משהו שמקבל מחיאות כפיים .
אבל היא עשתה את זה כל יום .
עוד שורה. עוד בדיקה  . עוד תיקון קטן 🤏.
כשהגיע הרגע,
דניאל עלה לבמה.
המצגת הייתה יפהפייה — אבל המספרים לא הסתדרו  .
המשקיעים התחילו לשאול שאלות קשות 🧐.
דניאל הסתבך .
הוא לא באמת הכיר את הנתונים לעומק.
ואז נועה ביקשה לדבר ️.
היא פתחה אקסל פשוט,
הראתה הכול מסודר,
ענתה על כל שאלה בביטחון,
והמשקיעים… התרשמו מאוד 🥰.
הם אמרו משפט שדניאל לא ישכח:
“רעיונות גדולים זה חשוב — אבל אנחנו משקיעים במי שמבצע.”
 המסר — וזה בדיוק מה שקורה גם בכסף שלנו.
דניאל הוא כמו מי שמשקיע “כשנוח”, “כשיש זמן”, “כשהשוק טוב” (סכומים גדולים חד פעמיים) .
נועה היא כמו מי שמפקיד סכום קטן וקבוע כל חודש — בלי רעש, בלי דרמות 🧱.
ובסוף?
ההתמדה מנצחת את הגאונות .
הפעולה הקטנה מנצחת את הפעולה הגדולה שלא חוזרת על עצמה .
בדיוק כמו בשוק ההון .
בדיוק כמו בכלכלת המשפחה .
בדיוק כמו בחיים. שבת שלום! ️️
-
להצטרפות לפורום הפיננסי ניתן לשלוח הודעה ל khny887@gmail.com
-
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)