

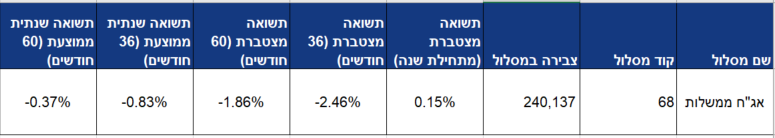
מישהו יודע אחרי אלו מדדים עוקב מסלול עוקב מדדי מניות של איילון?
פנסיה, גמל וקרנות השתלמות
16
פוסטים
5
כותבים
377
צפיות
5
עוקבים
-
-
-
@צמיחה
לרוב כשמדברים על השקעה אקטיבית הכוונה לבחירת מניות מסוימות - כלומר שיטת השקעה.
ואין הכוונה לרמת ההתעסקות.
(לקנות קרן אקטיבית זו לא השקעה פאסיבית-לפחות לא בשפת פותח האשכול, למרות שזו קניה חד פעמית). -
מבחינתי ההגדרה לפאסיבי הרצון לקבל את תשואת השוק/כלכלה.
אקטיבי – ניסיון להכות את השוק.
ומהבחינה הזו לקנות נאסד”ק זה ניסיון להכות את השוק.
@צמיחה אשמח לשמוע מה ההגדרה שלך לפאסיבי. -
@צמיחה כתב במישהו יודע אחרי אלו מדדים עוקב מסלול עוקב מדדי מניות של איילון?:
אבל לקנות נאסד"ק זה פאסיבי בפחות פיזור.
ולא אקטיבי.אני הייתי מגדיר:
לקנות נאסד"ק זה אקטיבי עם פיזור.
(אקטיבי במובן של סינון מסוים של מניות, פיזור במובן של הרבה מניות גדולות ויציבות). -
מבחינתי ההגדרה לפאסיבי הרצון לקבל את תשואת השוק/כלכלה.
אקטיבי – ניסיון להכות את השוק.
ומהבחינה הזו לקנות נאסד”ק זה ניסיון להכות את השוק.
@צמיחה אשמח לשמוע מה ההגדרה שלך לפאסיבי. -
@צמיחה נקודה מצוינת. מדד הנאסד"ק 100 אכן מייצג פלח שוק ספציפי וממוקד יותר (בעיקר טכנולוגיה, ללא חברות פיננסים), ולכן השקעה בו מהווה למעשה "הטיה סקטוריאלית" בהשוואה למדדים רחבים כמו S&P 500 או מדדי שוק עולמיים (כמו MSCI World) שמייצגים את השוק בכללותו.
מבחינה תיאורטית, בחירה מודעת להטות את תיק לטובת סקטור מסוים מתוך ציפייה שהוא ישיג תשואת יתר על פני השוק הרחב, יש בה אלמנט אקטיבי של ניסיון "להכות את השוק" (במובן של השוק הרחב הכללי). השקעה פסיבית "טהורה" שואפת לטרל הטיות כאלה ולעקוב אחרי מדדי שוק רחבים ומפוזרים ככל הניתן כדי לקבל את תשואת הכלכלה הכללית.
-
@צמיחה נקודה מצוינת. מדד הנאסד"ק 100 אכן מייצג פלח שוק ספציפי וממוקד יותר (בעיקר טכנולוגיה, ללא חברות פיננסים), ולכן השקעה בו מהווה למעשה "הטיה סקטוריאלית" בהשוואה למדדים רחבים כמו S&P 500 או מדדי שוק עולמיים (כמו MSCI World) שמייצגים את השוק בכללותו.
מבחינה תיאורטית, בחירה מודעת להטות את תיק לטובת סקטור מסוים מתוך ציפייה שהוא ישיג תשואת יתר על פני השוק הרחב, יש בה אלמנט אקטיבי של ניסיון "להכות את השוק" (במובן של השוק הרחב הכללי). השקעה פסיבית "טהורה" שואפת לטרל הטיות כאלה ולעקוב אחרי מדדי שוק רחבים ומפוזרים ככל הניתן כדי לקבל את תשואת הכלכלה הכללית.
@אנליזה-פיננסית
טוב, נו,
אין "חלות" דין של שם "פאסיבי".
ואין ענין לחלוק בהגדרות ודקויות שאין בהם שום נפק"מ להלכה למעשה.קודם תסביר לי מה זה "אנליזה פיננסית".
-
@אנליזה-פיננסית
טוב, נו,
אין "חלות" דין של שם "פאסיבי".
ואין ענין לחלוק בהגדרות ודקויות שאין בהם שום נפק"מ להלכה למעשה.קודם תסביר לי מה זה "אנליזה פיננסית".
-
גם מי שבוחר בSַַ&P 500 מוטה לכלכלת ארה"ב מי שלא רוצה להיות מוטה בכלל שילך למדדים עולמיים...
@מתעניין-1 בהחלט! ולכן חיפשתי משהו שעוקב אחרי יותר מS&P 500 לבדו
אבל גם לא רציתי ללכת על מדד עולמי נטו -כן, אתה יכול לקרוא לזה FOMO...
אגב- לעניין שלשמו פתחתי את האשכול: גם הנציגים של איילון לא ידעו לומר לי,
ובכל מקרה דמי הניהול שלהם רצחניים ממש: אחוז(!) מצבירה.
ירדתי מזה.


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)