

לכל מי שחושב שאם הוא היה מרויח הרבה אז היה לו פלוס בחשבון
כלכלת המשפחה
12
פוסטים
7
כותבים
706
צפיות
3
עוקבים
-
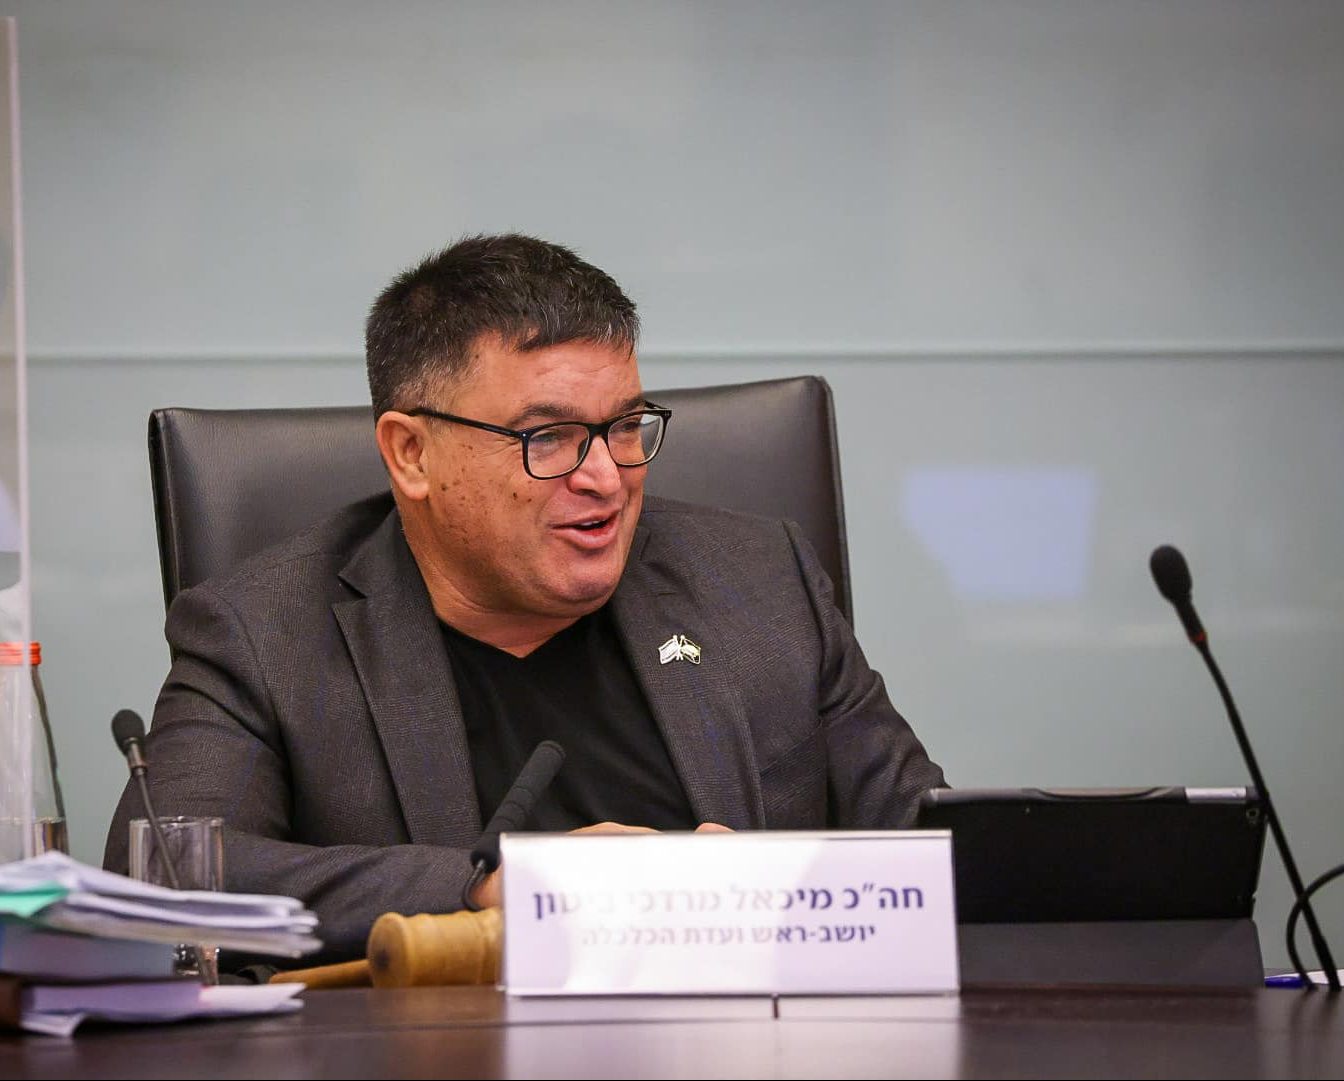
"זה בושה" > מפתיע, חבר הכנסת חושף: "כל חיי הייתי במינוס" | המחדש | כל החדשות והעדכונים
חבר הכנסת מיכאל ביטון אומר כי חרף תפקידיו הבכירים בעבר ובהווה, חשבון הבנק שלו נמצא במינוס באופן קבוע • ביטון הוסיף כי רק לאחרונה, בעקבות תהליך תיאום מס שערך עבור השנים האחרונות, הצליח לצאת מהגירעון

המחדש (hm-news.co.il)
מפתיע, חבר הכנסת חושף: "כל חיי הייתי במינוס"
חבר הכנסת מיכאל ביטון אומר כי חרף תפקידיו הבכירים בעבר ובהווה, חשבון הבנק שלו נמצא במינוס באופן קבוע • ביטון הוסיף כי רק לאחרונה, בעקבות תהליך תיאום מס שערך עבור השנים האחרונות, הצליח לצאת מהגירעוןבריאיון פתוח ומפתיע בערוץ הכנסת, חשף היום (חמישי) חבר הכנסת מיכאל ביטון מסיעת המחנה הממלכתי כי הוא מתמודד עם אתגרים פיננסיים לאורך רוב חייו הבוגרים. לדבריו, חרף תפקידיו הבכירים בעבר ובהווה, חשבון הבנק שלו נמצא במינוס באופן קבוע. למרות שכיהן בעבר כיו"ר ועדת הכלכלה וניהל את כלכלת המדינה, ביטון מודה כי בניהול הכלכלה האישית שלו קיימים קשיים. בדבריו הכנים הוא מביע חרטה על התנהלותו הפיננסית ומדגיש כי "אדם צריך להשתדל לא להיות במינוס".
"כל החיים אני במינוס. כשהרווחתי 4 אלף שקל היה מינוס 4 אלף, כשהרווחתי 40 אלף היה מינוס 40. פה בכנסת הנטו זה מינוס עשרים", הצהיר ביטון בפתיחות לא אופיינית לנבחר ציבור. ביטון הוסיף כי רק לאחרונה, בעקבות תהליך תיאום מס שערך עבור השנים האחרונות, הצליח לצאת מהגירעון בחשבונו, אם כי עדיין אינו מרגיש יציב מבחינה פיננסית. "עכשיו עשיתי תיאום מס של כמה שנים, אז לראשונה אני לא במינוס – אבל אני עדיין בסכנת מינוס, וזאת לא גאווה. עדיף לנהל את הכסף באחריות", הסביר.
כאשר נשאל על הפער בין התדמית של חברי כנסת כמרוויחים גבוהים לבין המציאות שתיאר, השיב ביטון: "מרוויחים רק 20 אלף שקל נטו, אבל הרווחתי 20 אלף שקל כראש עיר. כמנהל השקעות ביהדות קנדה – הרווחתי יותר. זה משכורת שמלווה אותי לא בכנסת, ואני חי איתה בשלום. הבעיה היא שאני קצת נדיב ופזרן".
התייחסותו של ביטון להרגלי ההוצאה שלו מספקת הצצה נדירה לחייהם האישיים של נבחרי ציבור, שלעתים קרובות מתמודדים עם אותם אתגרים כלכליים כמו אזרחים מן השורה, חרף התפקידים הבכירים והמשכורות המכובדות.
בהמשך השיחה נשאל ביטון האם הבנקים פונים אליו באופן מיוחד בשל היותו חבר כנסת כאשר חשבונו נמצא ביתרת חובה. תשובתו הפתיעה את המראיין: "הבנקים אוהבים שאתה במינוס, אתה משלם ריביות ענק. הייתי יו"ר ועדת הכלכלה, דאגתי לכלכלת ישראל ולא לכלכלה של עצמי. זה לא גאווה, זה בושה, אדם צריך להשתדל לא להיות במינוס".
-
ט"ס וצ"ל "כל מי שנמצא קצת במינוס ו"-חושב וכו'
מי שמתנהג בכלכלה נבונה, אדרבה ככל שירוויח יותר יהיה לו פלוס יותר,
אם כי יש לציין שהכנסה גבוה יוצרת תחושה של רווחות ופזרנות, ויש ליזהר להמשיך במיומנות כלכלית שנרכשו.
*דעתי האישית - אני לא מאמן מוסמך לכלכלת המשפחה
"אין כאן סוד. רק שכבות שלא כולם רואים."
-
ט"ס וצ"ל "כל מי שנמצא קצת במינוס ו"-חושב וכו'
מי שמתנהג בכלכלה נבונה, אדרבה ככל שירוויח יותר יהיה לו פלוס יותר,
אם כי יש לציין שהכנסה גבוה יוצרת תחושה של רווחות ופזרנות, ויש ליזהר להמשיך במיומנות כלכלית שנרכשו.
*דעתי האישית - אני לא מאמן מוסמך לכלכלת המשפחה
@טריידר
האיש היה יו"ר ועדת הכלכלה וראש עיר
אם האנשים שאמורים לקבוע לנו איך להתנהג אין להם מושג בכלכלת המשפחה ולא יודעים איך משפחה אמורה להתנהל מבחינה כלכלית מובן למה אין חינוך כלכלי נכון במדינת ישראל -
"זה בושה" > מפתיע, חבר הכנסת חושף: "כל חיי הייתי במינוס" | המחדש | כל החדשות והעדכונים
חבר הכנסת מיכאל ביטון אומר כי חרף תפקידיו הבכירים בעבר ובהווה, חשבון הבנק שלו נמצא במינוס באופן קבוע • ביטון הוסיף כי רק לאחרונה, בעקבות תהליך תיאום מס שערך עבור השנים האחרונות, הצליח לצאת מהגירעון
המחדש (hm-news.co.il)
מפתיע, חבר הכנסת חושף: "כל חיי הייתי במינוס"
חבר הכנסת מיכאל ביטון אומר כי חרף תפקידיו הבכירים בעבר ובהווה, חשבון הבנק שלו נמצא במינוס באופן קבוע • ביטון הוסיף כי רק לאחרונה, בעקבות תהליך תיאום מס שערך עבור השנים האחרונות, הצליח לצאת מהגירעוןבריאיון פתוח ומפתיע בערוץ הכנסת, חשף היום (חמישי) חבר הכנסת מיכאל ביטון מסיעת המחנה הממלכתי כי הוא מתמודד עם אתגרים פיננסיים לאורך רוב חייו הבוגרים. לדבריו, חרף תפקידיו הבכירים בעבר ובהווה, חשבון הבנק שלו נמצא במינוס באופן קבוע. למרות שכיהן בעבר כיו"ר ועדת הכלכלה וניהל את כלכלת המדינה, ביטון מודה כי בניהול הכלכלה האישית שלו קיימים קשיים. בדבריו הכנים הוא מביע חרטה על התנהלותו הפיננסית ומדגיש כי "אדם צריך להשתדל לא להיות במינוס".
"כל החיים אני במינוס. כשהרווחתי 4 אלף שקל היה מינוס 4 אלף, כשהרווחתי 40 אלף היה מינוס 40. פה בכנסת הנטו זה מינוס עשרים", הצהיר ביטון בפתיחות לא אופיינית לנבחר ציבור. ביטון הוסיף כי רק לאחרונה, בעקבות תהליך תיאום מס שערך עבור השנים האחרונות, הצליח לצאת מהגירעון בחשבונו, אם כי עדיין אינו מרגיש יציב מבחינה פיננסית. "עכשיו עשיתי תיאום מס של כמה שנים, אז לראשונה אני לא במינוס – אבל אני עדיין בסכנת מינוס, וזאת לא גאווה. עדיף לנהל את הכסף באחריות", הסביר.
כאשר נשאל על הפער בין התדמית של חברי כנסת כמרוויחים גבוהים לבין המציאות שתיאר, השיב ביטון: "מרוויחים רק 20 אלף שקל נטו, אבל הרווחתי 20 אלף שקל כראש עיר. כמנהל השקעות ביהדות קנדה – הרווחתי יותר. זה משכורת שמלווה אותי לא בכנסת, ואני חי איתה בשלום. הבעיה היא שאני קצת נדיב ופזרן".
התייחסותו של ביטון להרגלי ההוצאה שלו מספקת הצצה נדירה לחייהם האישיים של נבחרי ציבור, שלעתים קרובות מתמודדים עם אותם אתגרים כלכליים כמו אזרחים מן השורה, חרף התפקידים הבכירים והמשכורות המכובדות.
בהמשך השיחה נשאל ביטון האם הבנקים פונים אליו באופן מיוחד בשל היותו חבר כנסת כאשר חשבונו נמצא ביתרת חובה. תשובתו הפתיעה את המראיין: "הבנקים אוהבים שאתה במינוס, אתה משלם ריביות ענק. הייתי יו"ר ועדת הכלכלה, דאגתי לכלכלת ישראל ולא לכלכלה של עצמי. זה לא גאווה, זה בושה, אדם צריך להשתדל לא להיות במינוס".
@רואה-את-הנולד
פורסם היום שפרופסור כהנמן מת היום
הרבה מתורת כלכלת המשפחה מבוססת עליו
למרות שהוא לא פרופסר לכלכלה אלא פרופסור לפסיכולוגיה -
אימון כלכלי הוא שירות מומלץ לכמעט רוב האנשים (כולל אפי' עבורי.. שאני מאמן בעצמי ומכשיר מאמנים לכלכלת משפ' וכו')
הייתי שמח ללוות את מיכאל ביטון..
זה לא מראה על חוסר מוצלחות או על אישיות בעייתית חלילה או כדו'
וכידוע לנו גם הכנסה גבוהה לא מונעת בהכרח את הצורך באימון כלכלי,
לפעמים אפי' היא הסיבה לחוסר ניהול,
עקב האפשרויות הרבות יותר, להסתבך דווקא.. -
אימון כלכלי הוא שירות מומלץ לכמעט רוב האנשים (כולל אפי' עבורי.. שאני מאמן בעצמי ומכשיר מאמנים לכלכלת משפ' וכו')
הייתי שמח ללוות את מיכאל ביטון..
זה לא מראה על חוסר מוצלחות או על אישיות בעייתית חלילה או כדו'
וכידוע לנו גם הכנסה גבוהה לא מונעת בהכרח את הצורך באימון כלכלי,
לפעמים אפי' היא הסיבה לחוסר ניהול,
עקב האפשרויות הרבות יותר, להסתבך דווקא..האם זה לא סתירה, להיות במינוס ולא להסתדר עם הכלכלה בתוך המשפחה, ולנסות לסדר את הכלכלה של כל המדינה?
אולי תחושת הרווחה היא רק בתוך הבית, ולא ביחס לניהול כספים של מישהו אחר.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@רואה-את-הנולד
פורסם היום שפרופסור כהנמן מת היום
הרבה מתורת כלכלת המשפחה מבוססת עליו
למרות שהוא לא פרופסר לכלכלה אלא פרופסור לפסיכולוגיה@דוד-גולדברג אני מקווה שאני לא טועה- "פסיכולוגיה התנהגותית" -שהיא הפסיכולוגיה של הכלכלה
נ.ב. תודה על העדכון -
@רואה-את-הנולד
פורסם היום שפרופסור כהנמן מת היום
הרבה מתורת כלכלת המשפחה מבוססת עליו
למרות שהוא לא פרופסר לכלכלה אלא פרופסור לפסיכולוגיה@דוד-גולדברג כתב בלכל מי שחושב שאם הוא היה מרויח הרבה אז היה לו פלוס בחשבון:
@רואה-את-הנולד
פורסם היום שפרופסור כהנמן מת היוםהוא מת לפני שנה 27/03/2024,
וההחלטה האחרונה שלו הייתה - המתת חסד מרצונו, למרות שהיה בריא.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@דוד-גולדברג כתב בלכל מי שחושב שאם הוא היה מרויח הרבה אז היה לו פלוס בחשבון:
@רואה-את-הנולד
פורסם היום שפרופסור כהנמן מת היוםהוא מת לפני שנה 27/03/2024,
וההחלטה האחרונה שלו הייתה - המתת חסד מרצונו, למרות שהיה בריא.@צמיחה אז למה זה פורסם השבוע?
-
@צמיחה אז למה זה פורסם השבוע?
@רואה-את-הנולד כתב בלכל מי שחושב שאם הוא היה מרויח הרבה אז היה לו פלוס בחשבון:
@צמיחה אז למה זה פורסם השבוע?
דוקא פורסם באותו יום.
https://www.themarker.com/wallstreet/2024-03-27/ty-article/0000018e-808b-dc24-a9be-e1ffde240000
מה שפורסם כעת זו הכתבה הזאת,
https://www.themarker.com/wallstreet/2025-03-15/ty-article/00000195-99dd-d140-abd5-dffd0ae00000
אולי בגלל היארצייט. -
@דוד-גולדברג כתב בלכל מי שחושב שאם הוא היה מרויח הרבה אז היה לו פלוס בחשבון:
@רואה-את-הנולד
פורסם היום שפרופסור כהנמן מת היוםהוא מת לפני שנה 27/03/2024,
וההחלטה האחרונה שלו הייתה - המתת חסד מרצונו, למרות שהיה בריא. -
האם זה לא סתירה, להיות במינוס ולא להסתדר עם הכלכלה בתוך המשפחה, ולנסות לסדר את הכלכלה של כל המדינה?
אולי תחושת הרווחה היא רק בתוך הבית, ולא ביחס לניהול כספים של מישהו אחר.@צמיחה כתב בלכל מי שחושב שאם הוא היה מרויח הרבה אז היה לו פלוס בחשבון:
האם זה לא סתירה, להיות במינוס ולא להסתדר עם הכלכלה בתוך המשפחה, ולנסות לסדר את הכלכלה של כל המדינה?
אולי תחושת הרווחה היא רק בתוך הבית, ולא ביחס לניהול כספים של מישהו אחר.זו איננה סתירה בהכרח!
מפני שבבית יש לנו רגשות, פחדים ותחושות
שמפריעות לנו לקבל החלטות נבונות לעיתים.
אבל כיו''ר ועדה בכנסת
אנחנו יכולים להיות יותר קורקטיים וענייניים
ולא להסחף אחרי רגשות
(למרות שגם שם ישנם אינטריגות ורגשות, כמובן)



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)