

האם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים
כלכלת המשפחה
35
פוסטים
15
כותבים
2.3k
צפיות
13
עוקבים
-
אני רוצה לפתוח דיון בנושא שמעסיק הרבה מאיתנו לאחרונה,
נראה שלאחרונה יש בציבור החרדי מודעות רבה לנושא של כלכלת המשפחה וההשקעות, במיוחד בכל מה שנוגע לחיסכון עבור חתונות הילדים.
אני מרגיש שזו מגמה שהתחזקה במיוחד בשנה האחרונה, ואני תוהה מה עומד מאחוריה ומה ההשלכות שלה.אין ספק שארגונים כמו "בנקל" תרמו רבות להעלאת המודעות, אבל אני מאמין שהסיפור רחב יותר.
האם אנחנו רואים שינוי בתפיסה הכלכלית בציבור? האם יוקר המחיה הגובר דוחף לכך? או שאולי ישנם גורמים נוספים?מהם הגורמים העיקריים לדעתכם שמובילים לעלייה במודעות לנושא? האם זה רק יוקר המחיה? השפעת ארגונים כמו "בנקל"? שינוי תרבותי?
האם אתם רואים שינוי בגישה של אנשים סביבכם לנושא של תכנון כלכלי וחיסכון לטווח ארוך?
מהן ההשלכות האפשריות של המגמה הזו על החברה החרדית? האם זה יכול להקל על מצוקת הדיור והחתונה? או שאולי זה יוצר לחץ כלכלי חדש?
האם אתם חושבים שארגונים כמו "בנקל" הם כלי חיובי או שיש בהם גם חסרונות פוטנציאליים? -
אני רוצה לפתוח דיון בנושא שמעסיק הרבה מאיתנו לאחרונה,
נראה שלאחרונה יש בציבור החרדי מודעות רבה לנושא של כלכלת המשפחה וההשקעות, במיוחד בכל מה שנוגע לחיסכון עבור חתונות הילדים.
אני מרגיש שזו מגמה שהתחזקה במיוחד בשנה האחרונה, ואני תוהה מה עומד מאחוריה ומה ההשלכות שלה.אין ספק שארגונים כמו "בנקל" תרמו רבות להעלאת המודעות, אבל אני מאמין שהסיפור רחב יותר.
האם אנחנו רואים שינוי בתפיסה הכלכלית בציבור? האם יוקר המחיה הגובר דוחף לכך? או שאולי ישנם גורמים נוספים?מהם הגורמים העיקריים לדעתכם שמובילים לעלייה במודעות לנושא? האם זה רק יוקר המחיה? השפעת ארגונים כמו "בנקל"? שינוי תרבותי?
האם אתם רואים שינוי בגישה של אנשים סביבכם לנושא של תכנון כלכלי וחיסכון לטווח ארוך?
מהן ההשלכות האפשריות של המגמה הזו על החברה החרדית? האם זה יכול להקל על מצוקת הדיור והחתונה? או שאולי זה יוצר לחץ כלכלי חדש?
האם אתם חושבים שארגונים כמו "בנקל" הם כלי חיובי או שיש בהם גם חסרונות פוטנציאליים?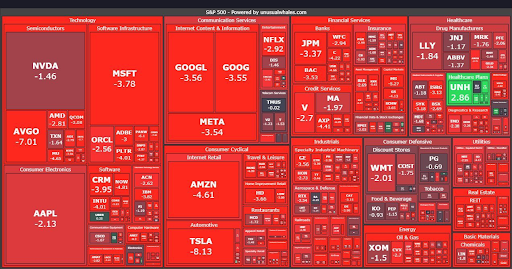
לא להשבר בירידות!!!
השנה החולפת מאופיינת כשנת המודעות החרדית לשוק ההון, זוהי שנה בה רבים מאיתנו נחשפו לראשונה למושגים כמו מדדים, אן קרנות סל, והעיזו בכלל להכנס למקום המפחיד הזה ...
הפורום הכלכלי החרדי הראשון (forum.benakel.org)
-
אני רוצה לפתוח דיון בנושא שמעסיק הרבה מאיתנו לאחרונה,
נראה שלאחרונה יש בציבור החרדי מודעות רבה לנושא של כלכלת המשפחה וההשקעות, במיוחד בכל מה שנוגע לחיסכון עבור חתונות הילדים.
אני מרגיש שזו מגמה שהתחזקה במיוחד בשנה האחרונה, ואני תוהה מה עומד מאחוריה ומה ההשלכות שלה.אין ספק שארגונים כמו "בנקל" תרמו רבות להעלאת המודעות, אבל אני מאמין שהסיפור רחב יותר.
האם אנחנו רואים שינוי בתפיסה הכלכלית בציבור? האם יוקר המחיה הגובר דוחף לכך? או שאולי ישנם גורמים נוספים?מהם הגורמים העיקריים לדעתכם שמובילים לעלייה במודעות לנושא? האם זה רק יוקר המחיה? השפעת ארגונים כמו "בנקל"? שינוי תרבותי?
האם אתם רואים שינוי בגישה של אנשים סביבכם לנושא של תכנון כלכלי וחיסכון לטווח ארוך?
מהן ההשלכות האפשריות של המגמה הזו על החברה החרדית? האם זה יכול להקל על מצוקת הדיור והחתונה? או שאולי זה יוצר לחץ כלכלי חדש?
האם אתם חושבים שארגונים כמו "בנקל" הם כלי חיובי או שיש בהם גם חסרונות פוטנציאליים?@דוד-גולדברג
לדעתי זה היה עניין של זמן עד שנכנסו אפיקי השקעה עם סיכון מוגבר בכשרות מהודרת ונגישים לכל אחד, וחברך חברא אית ליה...
ולגוף הדברים, אני לא משוכנע שזה באמת יעזור, כי רוב האנשים ששומעים ע"ז וניגשים להשקיע, הם לא עושים את זה בצורה נכונה, עם חישוב מושכל לחיתון הילדים. רק מעטים באמת מחשבים כמה הוצאות יעלו החתונות וכמה הם צריכים להשקיע בהתאם.
מה שאומר שכפי הנראה יהיה עדיין שימוש בגמ"חים.לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
אני רוצה לפתוח דיון בנושא שמעסיק הרבה מאיתנו לאחרונה,
נראה שלאחרונה יש בציבור החרדי מודעות רבה לנושא של כלכלת המשפחה וההשקעות, במיוחד בכל מה שנוגע לחיסכון עבור חתונות הילדים.
אני מרגיש שזו מגמה שהתחזקה במיוחד בשנה האחרונה, ואני תוהה מה עומד מאחוריה ומה ההשלכות שלה.אין ספק שארגונים כמו "בנקל" תרמו רבות להעלאת המודעות, אבל אני מאמין שהסיפור רחב יותר.
האם אנחנו רואים שינוי בתפיסה הכלכלית בציבור? האם יוקר המחיה הגובר דוחף לכך? או שאולי ישנם גורמים נוספים?מהם הגורמים העיקריים לדעתכם שמובילים לעלייה במודעות לנושא? האם זה רק יוקר המחיה? השפעת ארגונים כמו "בנקל"? שינוי תרבותי?
האם אתם רואים שינוי בגישה של אנשים סביבכם לנושא של תכנון כלכלי וחיסכון לטווח ארוך?
מהן ההשלכות האפשריות של המגמה הזו על החברה החרדית? האם זה יכול להקל על מצוקת הדיור והחתונה? או שאולי זה יוצר לחץ כלכלי חדש?
האם אתם חושבים שארגונים כמו "בנקל" הם כלי חיובי או שיש בהם גם חסרונות פוטנציאליים?@דוד-גולדברג
נראה לי שזה נגרם יותר מזה שיש לאנשים כסף
יש הרבה זוגות צעירים שמרוויחים סכומים גבוהים
וברגע שיש אנשים שיש להם זה גורם לסביבה להתעניין יותר
בעבר לא היה במגזר החרדי הלטאי משכורות גבוהות כמעט בכלל -
אני רוצה לפתוח דיון בנושא שמעסיק הרבה מאיתנו לאחרונה,
נראה שלאחרונה יש בציבור החרדי מודעות רבה לנושא של כלכלת המשפחה וההשקעות, במיוחד בכל מה שנוגע לחיסכון עבור חתונות הילדים.
אני מרגיש שזו מגמה שהתחזקה במיוחד בשנה האחרונה, ואני תוהה מה עומד מאחוריה ומה ההשלכות שלה.אין ספק שארגונים כמו "בנקל" תרמו רבות להעלאת המודעות, אבל אני מאמין שהסיפור רחב יותר.
האם אנחנו רואים שינוי בתפיסה הכלכלית בציבור? האם יוקר המחיה הגובר דוחף לכך? או שאולי ישנם גורמים נוספים?מהם הגורמים העיקריים לדעתכם שמובילים לעלייה במודעות לנושא? האם זה רק יוקר המחיה? השפעת ארגונים כמו "בנקל"? שינוי תרבותי?
האם אתם רואים שינוי בגישה של אנשים סביבכם לנושא של תכנון כלכלי וחיסכון לטווח ארוך?
מהן ההשלכות האפשריות של המגמה הזו על החברה החרדית? האם זה יכול להקל על מצוקת הדיור והחתונה? או שאולי זה יוצר לחץ כלכלי חדש?
האם אתם חושבים שארגונים כמו "בנקל" הם כלי חיובי או שיש בהם גם חסרונות פוטנציאליים?לדעתי, זה נובע מכמה דברים יחד:
- הלחץ הכלכלי אכן עושה את שלו, והציבור מוכן להיות 'פתוחים', ולקבל הצעות כאלו, על אף שבעבר בקושי היו שחשבו על זה.
- הנגישות והידע הרב שמוזרם לעניינים הללו, בהחלט מוסיפים לכך משמעות רבה, כך שכל אחד שקצת מתחיל לקרוא וללמוד בנושא, יכול למצוא את מקומו, מ'קרן כספית' , קופת חיסכון וכדו', עד השקעות במניות לטווח רחוק.
- עצם העניין שא' עשה והרוויח, זה מייצר מעגל של חברים נוספים. וחברך חברא אית ליה.
- וכמובן, ואין צריך לומר, ארגונים כאלו כמו בנקל, בהחלט תורמים לציבור את הידע וההבנה בנושאים אלו ממש בנקל ובלי טורח.
רוצים להתחיל להשקיע חכם? ליווי אישי עד לפתיחת תיק השקעות! פנו אלי עוד היום למייל: ch093130895@gmail.com
💹 למחשבון ריבית דריבית הכנסו:
https://hebrew-grow-calc.lovable.app/ -
לדעתי, זה נובע מכמה דברים יחד:
- הלחץ הכלכלי אכן עושה את שלו, והציבור מוכן להיות 'פתוחים', ולקבל הצעות כאלו, על אף שבעבר בקושי היו שחשבו על זה.
- הנגישות והידע הרב שמוזרם לעניינים הללו, בהחלט מוסיפים לכך משמעות רבה, כך שכל אחד שקצת מתחיל לקרוא וללמוד בנושא, יכול למצוא את מקומו, מ'קרן כספית' , קופת חיסכון וכדו', עד השקעות במניות לטווח רחוק.
- עצם העניין שא' עשה והרוויח, זה מייצר מעגל של חברים נוספים. וחברך חברא אית ליה.
- וכמובן, ואין צריך לומר, ארגונים כאלו כמו בנקל, בהחלט תורמים לציבור את הידע וההבנה בנושאים אלו ממש בנקל ובלי טורח.
-
@פלוס
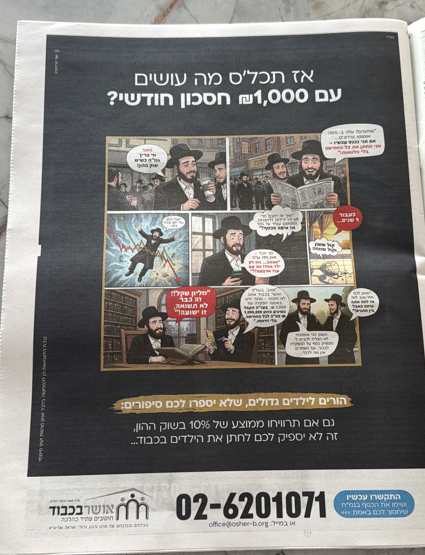
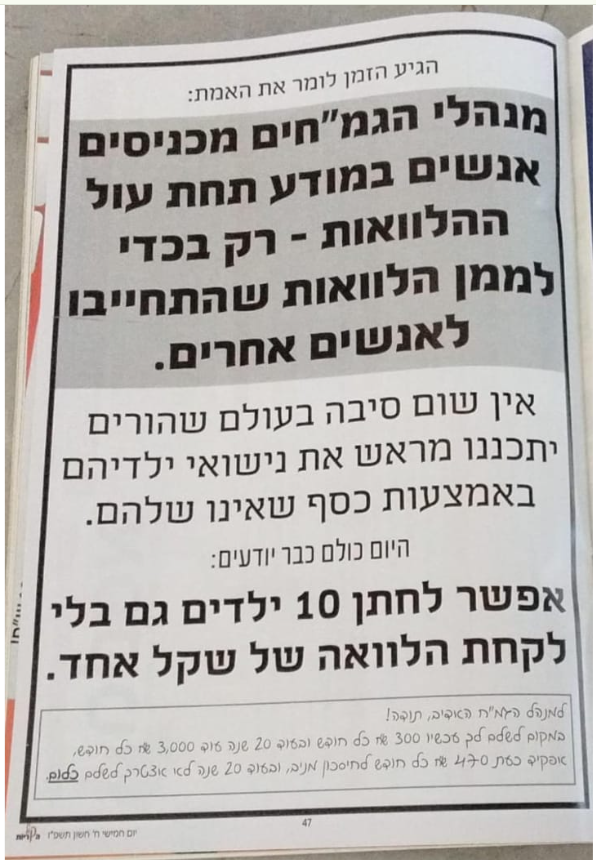
גם האלו שמדברים נגד
ומשתמשים במילים חריפות
ומשקיעים הרבה כסף לפרסם עד כמה הם נגד
תורמים להעלת המודעות@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
גם האלו שמדברים נגד
ומשתמשים במילים חריפות
ומשקיעים הרבה כסף לפרסם עד כמה הם נגד
תורמים להעלת המודעותהאם התכוונת לומר שפרסומת שלילית היא גם פרסומת?
-
@דוד-גולדברג
לדעתי זה היה עניין של זמן עד שנכנסו אפיקי השקעה עם סיכון מוגבר בכשרות מהודרת ונגישים לכל אחד, וחברך חברא אית ליה...
ולגוף הדברים, אני לא משוכנע שזה באמת יעזור, כי רוב האנשים ששומעים ע"ז וניגשים להשקיע, הם לא עושים את זה בצורה נכונה, עם חישוב מושכל לחיתון הילדים. רק מעטים באמת מחשבים כמה הוצאות יעלו החתונות וכמה הם צריכים להשקיע בהתאם.
מה שאומר שכפי הנראה יהיה עדיין שימוש בגמ"חים.@צמיחה כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
ע"ז וניגשים להשקיע, הם לא עושים את זה בצורה נכונה,
אחד שלא השקיע קצת בהבנת התחום והשקיע, יש הרבה סיכוי שכשיגיע משבר רציני בשווקים הוא יוציא את הכסף, דבר שקורה המון, ויפסיד חלק ניכר מהונו.
ולכן כל מי שממליץ לחברו להשקיע במניות צריך גם להמליץ לו להשקיע לפחות כמה שעות בלמידה מהו שוק המניות ולתת לו להבין שהסטטיסטיקה לא תמיד במגמת עלייה ובמהלך כל השנים היו עליות וירידות אפילו תנודות מפחידות, ואם הוא מרגיש שבנפילה של 30% הוא יוציא את הכסף, אז שיבחר אופק השקעה יציב יותר.
-
@דוד-גולדברג
לדעתי זה היה עניין של זמן עד שנכנסו אפיקי השקעה עם סיכון מוגבר בכשרות מהודרת ונגישים לכל אחד, וחברך חברא אית ליה...
ולגוף הדברים, אני לא משוכנע שזה באמת יעזור, כי רוב האנשים ששומעים ע"ז וניגשים להשקיע, הם לא עושים את זה בצורה נכונה, עם חישוב מושכל לחיתון הילדים. רק מעטים באמת מחשבים כמה הוצאות יעלו החתונות וכמה הם צריכים להשקיע בהתאם.
מה שאומר שכפי הנראה יהיה עדיין שימוש בגמ"חים.@צמיחה כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
עם חישוב מושכל לחיתון הילדים. רק מעטים באמת מחשבים כמה הוצאות יעלו החתונות וכמה הם צריכים להשקיע בהתאם.
ולכן, יצרתי גיליון אקסל שיסייע להם לבצע חישובים.
האקסל הזה עדיין ניתן לשיפור, ואני פתוח לרעיונות או הערות אשמח אם תפנו אליי בפרטי.
השקעתי באקסל הזה כמה שעות טובות, ואשמח לקבל גם פידבק מחשבון ריבית דריבית 2025.2.xlsx -
@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
גם האלו שמדברים נגד
ומשתמשים במילים חריפות
ומשקיעים הרבה כסף לפרסם עד כמה הם נגד
תורמים להעלת המודעותהאם התכוונת לומר שפרסומת שלילית היא גם פרסומת?
@איציק-התותח כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
גם האלו שמדברים נגד
ומשתמשים במילים חריפות
ומשקיעים הרבה כסף לפרסם עד כמה הם נגד
תורמים להעלת המודעותהאם התכוונת לומר שפרסומת שלילית היא גם פרסומת?
ברור שזה כך
-
@צמיחה כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
עם חישוב מושכל לחיתון הילדים. רק מעטים באמת מחשבים כמה הוצאות יעלו החתונות וכמה הם צריכים להשקיע בהתאם.
ולכן, יצרתי גיליון אקסל שיסייע להם לבצע חישובים.
האקסל הזה עדיין ניתן לשיפור, ואני פתוח לרעיונות או הערות אשמח אם תפנו אליי בפרטי.
השקעתי באקסל הזה כמה שעות טובות, ואשמח לקבל גם פידבק מחשבון ריבית דריבית 2025.2.xlsx@איציק-התותח כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
השקעתי באקסל הזה כמה שעות טובות, ואשמח לקבל גם פידבק
יפה מאוד !
ראה כאן קובץ אקסל שמכיל לדעתי את הנתונים להזנה לצורך חישוב הכי מדויק שניתן.
חסר אוטומציה - החישובים שם די מורכבים, אולי תצליח לשלב בין שני הקובצים.
(השדות הצהובות בלבד מיועדים למילוי ע"י המשתמש. המספרים להמחשה בלבד, ויש גם טעויות). וראה גם הערות בקוביות שונות).
"אין כאן סוד. רק שכבות שלא כולם רואים."
-
@איציק-התותח כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
השקעתי באקסל הזה כמה שעות טובות, ואשמח לקבל גם פידבק
יפה מאוד !
ראה כאן קובץ אקסל שמכיל לדעתי את הנתונים להזנה לצורך חישוב הכי מדויק שניתן.
חסר אוטומציה - החישובים שם די מורכבים, אולי תצליח לשלב בין שני הקובצים.
(השדות הצהובות בלבד מיועדים למילוי ע"י המשתמש. המספרים להמחשה בלבד, ויש גם טעויות). וראה גם הערות בקוביות שונות).
@טריידר כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
חסר אוטומציה - החישובים שם די מורכבים, אולי תצליח לשלב בין שני הקובצים.
בדקתי את האקסל, ולפי מה שהבנתי, כוונת בעל האקסל ההוא היא שיוכלו לעדכן אותו עם השנים, בתאריך X נולד לו ילד, הוא הפקיד סכום Y בתאריך Z. האקסל שאני בניתי מיועד יותר לאברך טרי מהנילונים, שיחשב באיזו תוכנית דרך הוא רוצה להגיע ולאיזה יעד.
אז, דבר ראשון, אפשר להוסיף את החישובים שכתובים שם.
אבל אחת המטרות של האקסל הזה היא גם שהוא בנוי לאנשים שלא אמורים להבין מה זה אינפלציה ומה זה דיפלציה. לדוגמה, כשהם מחשבים שיפקידו כסף בגמ"ח ויקבלו בכל חתונה סכום X, הם לא מחשבים שאמורה להיות אינפלציה, ולכן אני רוצה שהאקסל יהיה כמה שיותר ידידותי ולא לסבך אנשים.
ג. יהיה לי קל להוסיף דמי ניהול מהצבירה (שזה בעצם קופת גמל להשקעה), אבל מההפקדה זה מורכב יותר, אך אפשרי.
ד. אני חייב להוסיף מס רווחי הון, אבל החיסרון הוא שזה לא מדויק, כי מחשבים את הרווח הריאלי, שאותו אני לא יודע לנחש.
-
@טריידר כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
חסר אוטומציה - החישובים שם די מורכבים, אולי תצליח לשלב בין שני הקובצים.
בדקתי את האקסל, ולפי מה שהבנתי, כוונת בעל האקסל ההוא היא שיוכלו לעדכן אותו עם השנים, בתאריך X נולד לו ילד, הוא הפקיד סכום Y בתאריך Z. האקסל שאני בניתי מיועד יותר לאברך טרי מהנילונים, שיחשב באיזו תוכנית דרך הוא רוצה להגיע ולאיזה יעד.
אז, דבר ראשון, אפשר להוסיף את החישובים שכתובים שם.
אבל אחת המטרות של האקסל הזה היא גם שהוא בנוי לאנשים שלא אמורים להבין מה זה אינפלציה ומה זה דיפלציה. לדוגמה, כשהם מחשבים שיפקידו כסף בגמ"ח ויקבלו בכל חתונה סכום X, הם לא מחשבים שאמורה להיות אינפלציה, ולכן אני רוצה שהאקסל יהיה כמה שיותר ידידותי ולא לסבך אנשים.
ג. יהיה לי קל להוסיף דמי ניהול מהצבירה (שזה בעצם קופת גמל להשקעה), אבל מההפקדה זה מורכב יותר, אך אפשרי.
ד. אני חייב להוסיף מס רווחי הון, אבל החיסרון הוא שזה לא מדויק, כי מחשבים את הרווח הריאלי, שאותו אני לא יודע לנחש.
@איציק-התותח כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
ד. אני חייב להוסיף מס רווחי הון, אבל החיסרון הוא שזה לא מדויק, כי מחשבים את הרווח הריאלי, שאותו אני לא יודע לנחש.
זה לא אותו חישוב של האינפלציה/דיפלציה רק בהפוכה?
-
@דוד-גולדברג
נראה לי שזה נגרם יותר מזה שיש לאנשים כסף
יש הרבה זוגות צעירים שמרוויחים סכומים גבוהים
וברגע שיש אנשים שיש להם זה גורם לסביבה להתעניין יותר
בעבר לא היה במגזר החרדי הלטאי משכורות גבוהות כמעט בכלל@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
נראה לי שזה נגרם יותר מזה שיש לאנשים כסף
יש הרבה זוגות צעירים שמרוויחים סכומים גבוהיםבכלכלה התנהגותית
"נהוג לומר שכמעט בכל חודש אנשים מנצלים את מלוא התקציב שעומד לרשותם, ולעיתים אף מעבר לכך. ידועה האמירה:
"כגודל המשכורת – כך גודל החובות" .
במילים אחרות, גם כשאנשים מרוויחים יותר, הם נוטים להוציא יותר – ולא בהכרח מצליחים לחסוך.לדעתי, אחת הסיבות לכך שהציבור החרדי מגלה עניין גובר בעולם ההשקעות היא פעילותם של הארגונים שמעבירים הרצאות ברחבי הקהילות בנושאים של חיסכון והשקעות.
ובנוסף כאשר הארגונים מצליחים לעודד אברכים להתחיל לחסוך – הם למעשה עוזרים להם לפתח שליטה בהוצאות . האברך לא רק חוסך כסף, אלא גם לומד לנהל את התקציב המשפחתי בצורה נכונה ואחראית יותר בכדי שיהיה לו כסף גם לחסוך. -
@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
נראה לי שזה נגרם יותר מזה שיש לאנשים כסף
יש הרבה זוגות צעירים שמרוויחים סכומים גבוהיםבכלכלה התנהגותית
"נהוג לומר שכמעט בכל חודש אנשים מנצלים את מלוא התקציב שעומד לרשותם, ולעיתים אף מעבר לכך. ידועה האמירה:
"כגודל המשכורת – כך גודל החובות" .
במילים אחרות, גם כשאנשים מרוויחים יותר, הם נוטים להוציא יותר – ולא בהכרח מצליחים לחסוך.לדעתי, אחת הסיבות לכך שהציבור החרדי מגלה עניין גובר בעולם ההשקעות היא פעילותם של הארגונים שמעבירים הרצאות ברחבי הקהילות בנושאים של חיסכון והשקעות.
ובנוסף כאשר הארגונים מצליחים לעודד אברכים להתחיל לחסוך – הם למעשה עוזרים להם לפתח שליטה בהוצאות . האברך לא רק חוסך כסף, אלא גם לומד לנהל את התקציב המשפחתי בצורה נכונה ואחראית יותר בכדי שיהיה לו כסף גם לחסוך.@איציק-התותח כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
בכלכלה התנהגותית
"נהוג לומר שכמעט בכל חודש אנשים מנצלים את מלוא התקציב שעומד לרשותם, ולעיתים אף מעבר לכך. ידועה האמירה:
"כגודל המשכורת – כך גודל החובות" .
במילים אחרות, גם כשאנשים מרוויחים יותר, הם נוטים להוציא יותר – ולא בהכרח מצליחים לחסוךבשתי מילים...
"מלאי - מגדיר שימוש" -
-
יש הרבה יותר מודעות היום@רואה-את-הנולד
מודעות או מודעות...?[לא יודע איך מנקדים כאן]
-
@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
איפה אני יכולה לראות את זה יותר ברור?
-
@רואה-את-הנולד כתב בהאם הציבור החרדי מתעורר לכלכלת המשפחה? דיון על מגמת החיסכון וההשקעות לחתונות ילדים:
איפה אני יכולה לראות את זה יותר ברור?





שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)