

השפעת שערי מטבעות על מסלולי השקעה
פנסיה, גמל וקרנות השתלמות
2
פוסטים
2
כותבים
215
צפיות
3
עוקבים
-
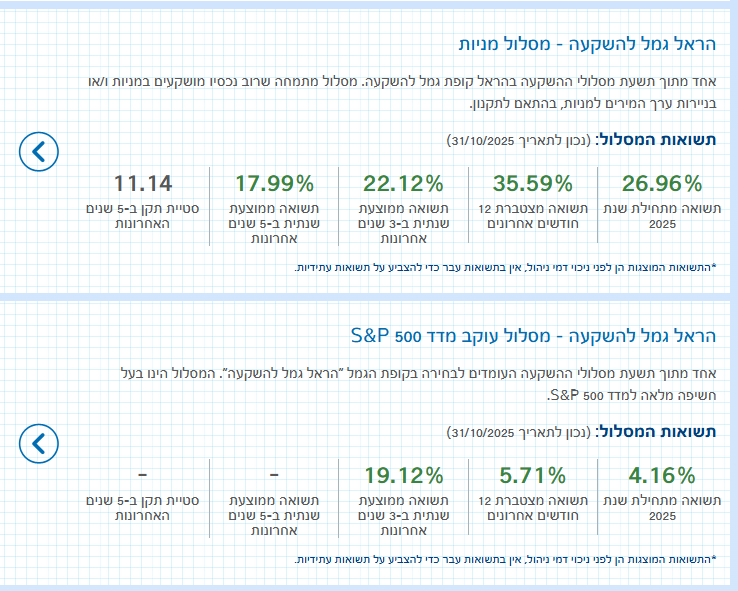
איך אפשר לדעת על מסלול השקעה בפנסיה וכדו' כמה הוא מושפע ממט"ח.
(אני רוצה להשוות בקרן השתלמות במיטב דש בטווח הקצר בין מסלול הלכה לS&P 500). -
איך אפשר לדעת על מסלול השקעה בפנסיה וכדו' כמה הוא מושפע ממט"ח.
(אני רוצה להשוות בקרן השתלמות במיטב דש בטווח הקצר בין מסלול הלכה לS&P 500).יש הבדלים קטנים בין פנסיה לקרן השתלמות, לא יודע למה, אבל כך מופיע באתר.
בפנסיה:
במסלול S&P500
שיעור החשיפה אפקטיבית למניות
70.57%
שיעור החשיפה אפקטיבית למט"ח
72.61%
שיעור החשיפה אפקטיבית לחו"ל
67.35%לתשומת לב:
יש למיטב דש מסלול שנקרא קימות שהוא S&P500 מגודר מט"ח
שיעור החשיפה אפקטיבית למניות
68.34%
שיעור החשיפה אפקטיבית למט"ח
3.36%
שיעור החשיפה אפקטיבית לחו"ל
68.34%ודרך אגב:
גם מסלול עוקב מדדי מניות של מיטב דש הוא מגודר מט"ח
שיעור החשיפה אפקטיבית למניות
69.68%
שיעור החשיפה אפקטיבית למט"ח
3.87%
שיעור החשיפה אפקטיבית לחו"ל
65.82%במסלול הלכה
שיעור החשיפה אפקטיבית למניות
45.22%
שיעור החשיפה אפקטיבית למט"ח
16.03%
שיעור החשיפה אפקטיבית לחו"ל
39.03%תוכל לראות את זה כאן
https://www.meitav.co.il/provident_pension/pension_reports/בקרן השתלמות:
מסלול S&P500
שיעור החשיפה אפקטיבית למניות
99.5%
שיעור החשיפה אפקטיבית למט"ח
99.5%
שיעור החשיפה אפקטיבית לחו"ל
94.96%מסלול קימות
שיעור החשיפה אפקטיבית למניות
97.74%
שיעור החשיפה אפקטיבית למט"ח
4.8%
שיעור החשיפה אפקטיבית לחו"ל
97.74%מסלול עוקב מדדי מניות
שיעור החשיפה אפקטיבית למניות
97.91%
שיעור החשיפה אפקטיבית למט"ח
5.44%
שיעור החשיפה אפקטיבית לחו"ל
92.49%מסלול הלכה
שיעור החשיפה אפקטיבית למניות
47.11%
שיעור החשיפה אפקטיבית למט"ח
16.23%
שיעור החשיפה אפקטיבית לחו"ל
39.19%תוכל לראות את זה כאן
https://www.meitav.co.il/provident_pension/keren_hishtalmut_report/אין לי מושג האם הנתונים שמופיעים באתר מעודכנים.

שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות

 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)