

מחשבון ריבית דריבית
שוק ההון והשקעות
23
פוסטים
12
כותבים
1.3k
צפיות
10
עוקבים
-
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
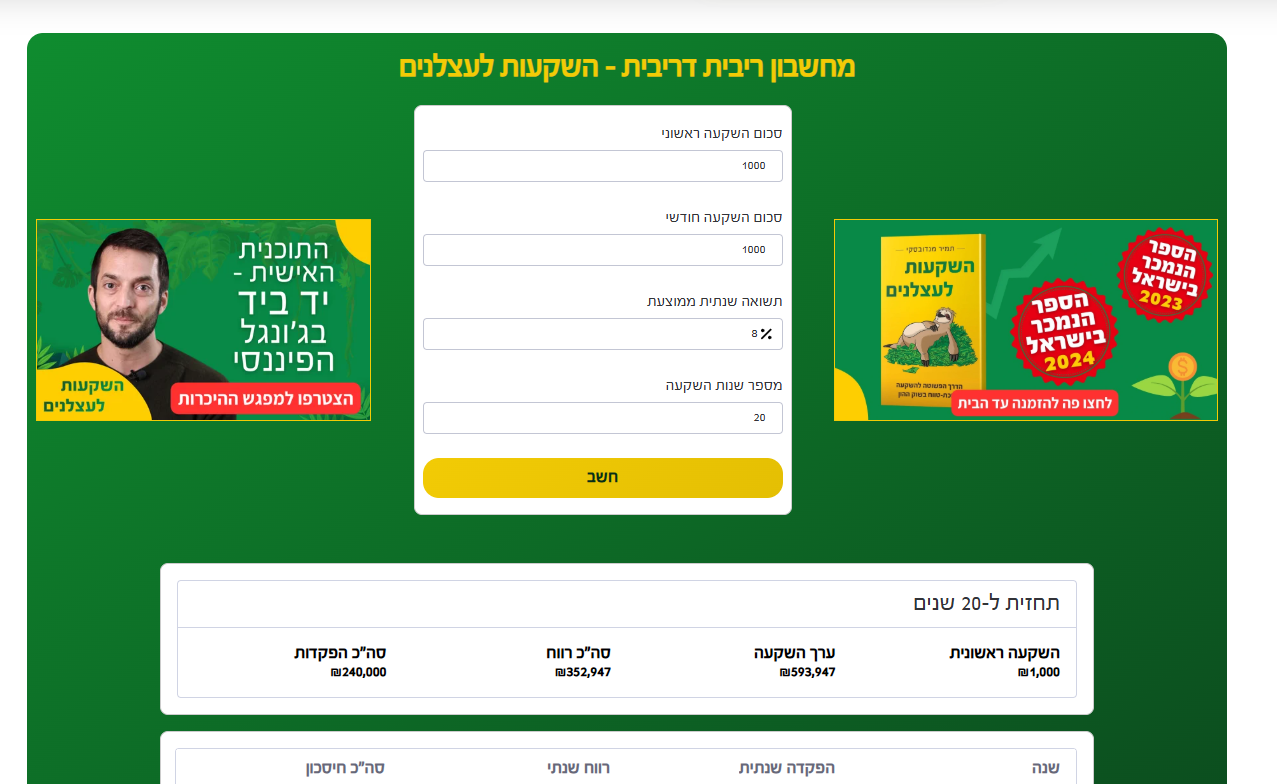
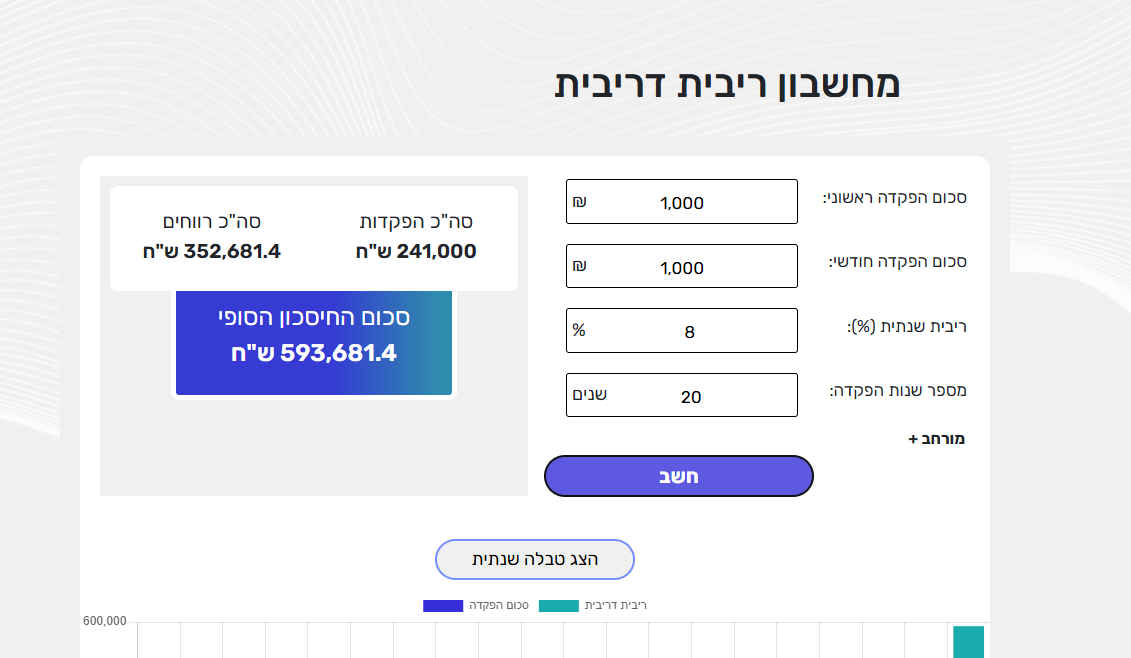
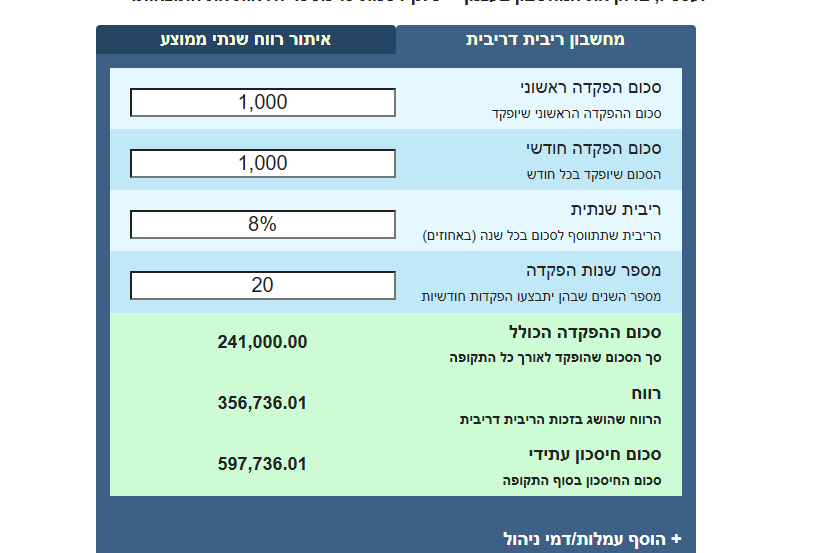
לְבַד֙ רְאֵה־זֶ֣ה מָצָ֔אתִי אֲשֶׁ֨ר עָשָׂ֧ה הָ' אֶת־הָאָדָ֖ם יָשָׁ֑ר וְהֵ֥מָּה בִקְשׁ֖וּ חִשְּׁבֹנ֥וֹת רַבִּֽים׃
-
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
@רואה-את-הנולד אין לי הסבר לזה.
מה שכן, שים לב, בטבלה הראשונה שהעלית הוא לא חישב את ההפקדה הח"פ הראשונה של 1000 ש"ח ולכן בסך ההפקדות הוא נתן לך רק 240K ומה שאמור להיות זה 241K כי יש גם את ההפקדה הראשונה -
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
@רואה-את-הנולד
פעם דניאל נבון הסביר לי את זה,
הוא טען שההבדל נעוץ בחישוב התשואה של ההפקדות החודשיות,
האם מחשבים את הריביות שלהם לפי שנתי או לפי חודשי.ובהרחבה, כשאומרים שהמדד עשה ריבית שנתית של 8%,
אז זה אומר שעל הכסף שנכנס בתחילת השנה היה תשואה של 8%,
אבל הכסף שנכנס באמצע שנה היה תשואה רק של 4%,
ואילו הכסף שנכנס בחודש האחרון, בודאי שלא היה עליו תשואה של 8%.אבל אם מחשבים את זה רק לפי שנתי,
אז מחשבים שהיה תשואה של 8% גם על הכספים שהופקדו בסוף שנה.והוא טען שהוא עושה את החישוב לפי חודשי ולא לפי שנתי.
-
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
@רואה-את-הנולד כתב במחשבון ריבית דריבית:
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
ההסבר הוא מה ש @צמיחה הסביר.
אך זה לא כ"כ משנה. כי התוצאה בסבירות גבוהה, לא תהיה לא זה ולא זה ולא זה.
אין לדעת מה תהיה התשואה המדוייקת.פשוט להשקיע - ליווי משקיעים מקצועי.
hshlomoprog@gmail.com
כאן תראו את ההמלצות שלי: -
@רואה-את-הנולד כתב במחשבון ריבית דריבית:
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
ההסבר הוא מה ש @צמיחה הסביר.
אך זה לא כ"כ משנה. כי התוצאה בסבירות גבוהה, לא תהיה לא זה ולא זה ולא זה.
אין לדעת מה תהיה התשואה המדוייקת. -
@ה.-שלמה
אבל התוצאה אמורה להיות לפחות קרוב למה שיוצא במחשבונים?@פשוט-יהודי
אם זה באמת יהיה 8% שנתי. -
@ה.-שלמה
אבל התוצאה אמורה להיות לפחות קרוב למה שיוצא במחשבונים?@פשוט-יהודי כתב במחשבון ריבית דריבית:
אבל התוצאה אמורה להיות לפחות קרוב למה שיוצא במחשבונים?
אם לא
אז לא היו קוראים להם מחשבונים
היו קוראים להם
מדמיינים -
@ה.-שלמה
אבל התוצאה אמורה להיות לפחות קרוב למה שיוצא במחשבונים?@פשוט-יהודי
מה זה קרוב?
15% לפה 15% לשם מהתוצאה הסופית -
@פשוט-יהודי כתב במחשבון ריבית דריבית:
אבל התוצאה אמורה להיות לפחות קרוב למה שיוצא במחשבונים?
אם לא
אז לא היו קוראים להם מחשבונים
היו קוראים להם
מדמיינים@רואה-את-הנולד
המחשבון מחשב לפי נתונים אבל את הנתונים (אחוז תשואה שנתי) אתה באמת מדמיין.חשוב מאד לזכור וזה מופיע בכל מחשבון אין שום דרך לדעת מה יהיו תשואות העתיד אפילו לא בערך
-
יש מחשבון הפוך?
נניח אני רוצה להגיע בעוד תקופה מסוימת לסכום מסוים כמה אצטרך להשקיע ומה ? מניות או אגרות חוב -
איך יכול להיות שכל מחשבון מגיע לתוצאה אחרת
@רואה-את-הנולד
למרות שהנוסחה המתמטית של המחשבונים קבועה עדיין יש שינויים כמו על פי יום חודש או שנה והאם הוא מחשב שהכסף נכנס בתחילת או בסוף חודש שזה גם יכול להוביל לפערים משמעותיים
ויש מחשבונים שמחשבים אינפלציה משוערת ונותנים תוצאה משוערת לעתיד. -
@ירא-שמיי
אני לא רואה שם שום מחשבון‚ זה דף הרשמה... -
@ירא-שמיי
אני לא רואה שם שום מחשבון‚ זה דף הרשמה... -
נראה המחשבון הכי מקצועי שקיים
צריך קורס בשביל להבין את כל הפונקציות שלולמה שאני מעלה את אחוז האינפלצייה יורד הרווח
-
נראה המחשבון הכי מקצועי שקיים
צריך קורס בשביל להבין את כל הפונקציות שלולמה שאני מעלה את אחוז האינפלצייה יורד הרווח
@רואה-את-הנולד כתב במחשבון ריבית דריבית:
למה שאני מעלה את אחוז האינפלצייה יורד הרווח
כי אם התשואה שלך היתה 10%, והמחירים עלו ב3%, הרווח האמיתי שלך הוא 7%
-
זה לא נכון מבחינת מספרים לא אמור להיות ירידה
-
זה לא נכון מבחינת מספרים לא אמור להיות ירידה
@רואה-את-הנולד נכון שהמספר לא יהיה שונה, פשוט המחשבון מביא לך את השווי האמיתי, לכן הוא מוריד מהמספרים.
בקיצור הוא מביא שווי ריאלי ולא נומינלי. -
בשביל שזה יעזור אני צריך לדעת בכמה יעלה המדד ובכמה יעלו מחירי הדירות זה פחות יעיל
תודה על המידע



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)