

הסכם הסחר החדש- ואיך זה משפיע על הכסף שלנו
פנסיה, גמל וקרנות השתלמות
3
פוסטים
2
כותבים
327
צפיות
2
עוקבים
-
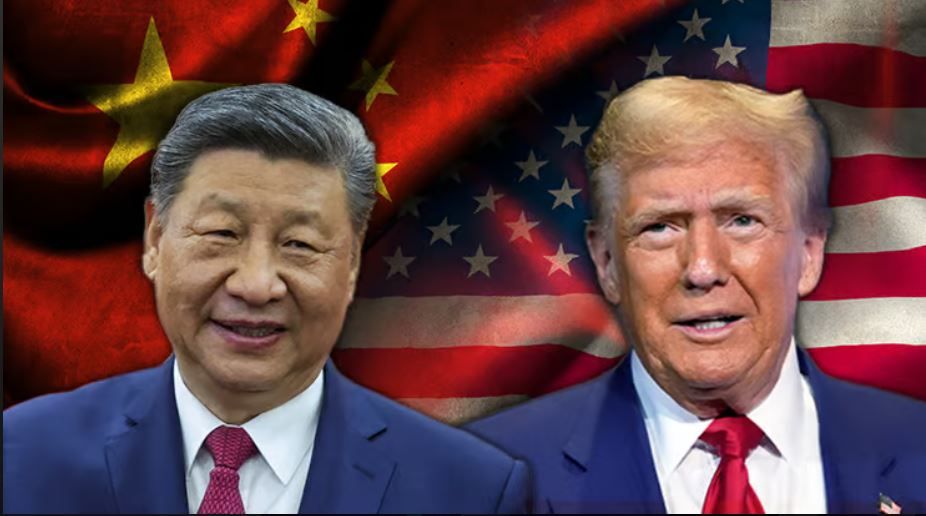
ארה"ב וסין חתמו על הסכם סחר חדש
מה זה אומר על הכסף שלנו?
השבוע שוב הופיעה כותרת כלכלית גדולה : ארה"ב וסין חתמו על הסכם סחר חדש.
הידיעה הזו, כמו רבות אחרות בחודשים האחרונים, הצליחה להניע את שוק ההון - עליות, ירידות ותחושת בלבול כלכלית.
וכרגיל, המשקיעים שואלים את עצמם: "האם עכשיו הזמן לפעול?"
חשוב לזכור- משקיע נבון לא אמור לנהל את ההשקעות שלו לפי הכותרות.
השוק תמיד יהיה תנודתי, כל אמירה של נשיא ארה"ב, שמועה על מכסים או משא ומתן גורמת לתנודתיות. מי שמנסה "לרכב על הגלים" האלו בד"כ מתעייף עוד לפני שמגיע לחוף.הדרך הנכונה להשקיע היא לא לפי החדשות - אלא לפי התכנון.
אסטרטגיית השקעה יציבה, שנבנתה בהתאם לגיל, להכנסה ולמטרות שלכם, לא אמורה להשתנות בכל פעם שיש כותרת דרמטית.גם כשיש הסכם סחר או התרסקות יומית אנחנו ממשיכים באותו מסלול, בביטחון ובשקט.
מתי כן כדאי לפעול?
אם לא בחרתם אסטרטגיית השקעה המותאמת עבורכם,
כשיש שינוי אצלכם- לא בחדשות.
עברתם שלב בחיים, ההכנסה גדלה או מתקרבים לפרישה- זה הזמן לבדוק שהאסטרטגיה שלכם מעודכנת ומתאימה גם לשנים הבאות.רוצה לבדוק שהתיק שלך מותאם עבורך ועבור המטרות שלך?
הכותבת הינה יועצת פנסיונית מורשית ומתכננת פרישה
-
 ר רחל עומסי התייחס לנושא זה ב
-
-
שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות



 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)