

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
594
פוסטים
53
כותבים
70.9k
צפיות
44
עוקבים
-
אני מעוניין שהמומחים של הפורום המבורך יעברו על משכנתא זו ויגידו לי אם יש מה לשנות בה, וכן רציתי לברר אם אני מוסיף להחזר החודשי שלי כ1500 החזר כמה זה יקצר את השנים מ-30 שנה ומה צריך לעשות לצורך זה תודה רבה לכם על הכל.
@יעלה-ויבא
אני מסכים לגמרי עם @משכנתא-בקצב-שלך וחושב שעדיפות עליונה למחזר את הק"צ,
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
את המשתנות לא רואה שום סיבה למחזר כרגע, (אם כבר להיפך)
ולא זכיתי להבין את מה שכתב @magshimim .בהצלחה.
-
@יעלה-ויבא
אני מסכים לגמרי עם @משכנתא-בקצב-שלך וחושב שעדיפות עליונה למחזר את הק"צ,
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
את המשתנות לא רואה שום סיבה למחזר כרגע, (אם כבר להיפך)
ולא זכיתי להבין את מה שכתב @magshimim .בהצלחה.
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
כתבתי את דעתי לאחר בדיקת עמלות ההיוון
יש משהו מזערי של כמה מאות שקלים בודדיםייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@משכנתא-בקצב-שלך
רק אם תוכל לומר לי מה כן אתה ממליץ לעשות במסלולים האלו תודה רבה -
@משכנתא-בקצב-שלך
רק אם תוכל לומר לי מה כן אתה ממליץ לעשות במסלולים האלו תודה רבה@יעלה-ויבא כמו שכבר כתבתי למעלה---
אם הינכם מעוניינים להגדיל החזר חודשי ולקצר תקופה [אגב, מעל 5% זה ידרוש הוכחת הכנסות מחדש] מומלץ למחזר את כל הקבועות לקל"צ לתקופה קצרה (15 שנה בערך)ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@יעלה-ויבא כמו שכבר כתבתי למעלה---
אם הינכם מעוניינים להגדיל החזר חודשי ולקצר תקופה [אגב, מעל 5% זה ידרוש הוכחת הכנסות מחדש] מומלץ למחזר את כל הקבועות לקל"צ לתקופה קצרה (15 שנה בערך)@משכנתא-בקצב-שלך
כן רק כוונתי לשאול כשאני ממחזר ומקטין בשנים האם יש גם מה לשנות בעצם המסלולים הקבועים מבחינת רביות או לשנות אותם למסלול אחר לגמרי תודה -
@משכנתא-בקצב-שלך
כן רק כוונתי לשאול כשאני ממחזר ומקטין בשנים האם יש גם מה לשנות בעצם המסלולים הקבועים מבחינת רביות או לשנות אותם למסלול אחר לגמרי תודה@יעלה-ויבא לשנות את כל הקבועות לקבוע לא צמוד לתקופה קצרה יותר
-
@משכנתא-בקצב-שלך
רק אם תוכל לומר לי מה כן אתה ממליץ לעשות במסלולים האלו תודה רבה@יעלה-ויבא @משכנתא-בקצב-שלך אמנם כדאי לו למחזר אבל אולי כן כדאי לחכות עוד קצת להורדות ריבית נוספות ואז למחזר את הקבועות?
לקבלת התוכנה "הלוח הדיגיטלי" למסך בית הכנסת
(זמני היום בהלכה, זמני תפילות הודעות ועוד)
ללא עלות, יש לשלוח מייל:
mtly1111@gmail.com
ולרשום בשורת הנושא "הלוח הדיגיטלי" -
@משכנתא-בקצב-שלך
כן רק כוונתי לשאול כשאני ממחזר ומקטין בשנים האם יש גם מה לשנות בעצם המסלולים הקבועים מבחינת רביות או לשנות אותם למסלול אחר לגמרי תודה@יעלה-ויבא
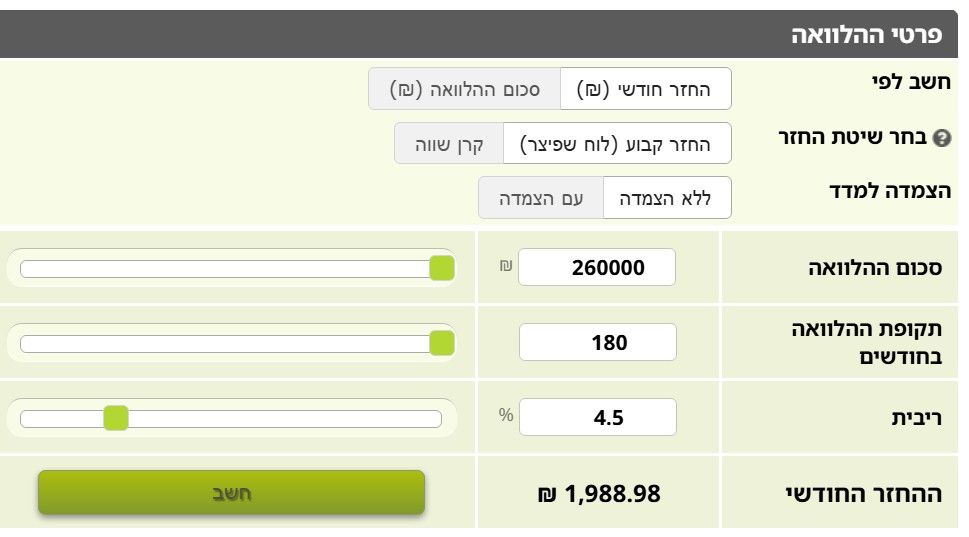
היום אתה מחזיר כל חודש 1,197 ש"ח על הקבועות אם תמחזר לקל"צ ותקבל ריבית של 4.5 ל15 שנה ההחזר שלך יהיה 1,988 ש"ח (חוץ מהמסלולים המשתנים כמובן)
-
@יעלה-ויבא @משכנתא-בקצב-שלך אמנם כדאי לו למחזר אבל אולי כן כדאי לחכות עוד קצת להורדות ריבית נוספות ואז למחזר את הקבועות?
@בית-שמש
דבר ראשון, אחרי שהקלצי"ם ירדו יהיו לו עמלות היוון גבוהות, מה שכעת אין לו.
בנוסף, אם היינו יודעים בוודאות מתי הקלצי"ם ירדו אז היה שיקול כזה,
אבל מכיוון שגם לפני שנה+ אמרו לחכות כמה חודשים עד שירד ומי שחיכה שילם בינתיים ריביות גבוהות אז לא הכי מומלץ לחכות ולשלם על זה בינתיים.ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@יעלה-ויבא
אני מסכים לגמרי עם @משכנתא-בקצב-שלך וחושב שעדיפות עליונה למחזר את הק"צ,
ואת הקל"צ יש לבדוק אם יש בו עמלות היוון,
את המשתנות לא רואה שום סיבה למחזר כרגע, (אם כבר להיפך)
ולא זכיתי להבין את מה שכתב @magshimim .בהצלחה.
דווקא הקצ לא בשמים, 2.99 + 2% אינפלציה שנתית מביא אותנו ל 4.99%, לא רחוק בכלל מהקלצ שלו 4.95%..
ולכן בלי להוריד שנים ולעלות החזר חודשי למיחזור לא תהיה כרגע שום משמעות.מה שכן נכון וחשוב לדעתי יותר, הוא לא לחשוף יותר משליש מהמשכנתא לעליות וירידות המק"מ.
לא אמרתי לשנות עכשיו, כרגע המק"מ בירידה, אבל לקראת חודש 10, ששם אמור להתעדכן לו הריבית במסלול זה, מומלץ לבדוק מה מצב העוגן מק"מ, אם הוא יהיה בעליה, ממליץ על מסלולי המלצ.כמובן , אם אתה הולך לכיוון של קיצור תקופה עם עליה בהחזר החודשי, תרוויח חיסכון משמעותי כמו שכבר כתבתי למעלה.
בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
@בית-שמש
דבר ראשון, אחרי שהקלצי"ם ירדו יהיו לו עמלות היוון גבוהות, מה שכעת אין לו.
בנוסף, אם היינו יודעים בוודאות מתי הקלצי"ם ירדו אז היה שיקול כזה,
אבל מכיוון שגם לפני שנה+ אמרו לחכות כמה חודשים עד שירד ומי שחיכה שילם בינתיים ריביות גבוהות אז לא הכי מומלץ לחכות ולשלם על זה בינתיים. -
@בית-שמש
דבר ראשון, אחרי שהקלצי"ם ירדו יהיו לו עמלות היוון גבוהות, מה שכעת אין לו.
בנוסף, אם היינו יודעים בוודאות מתי הקלצי"ם ירדו אז היה שיקול כזה,
אבל מכיוון שגם לפני שנה+ אמרו לחכות כמה חודשים עד שירד ומי שחיכה שילם בינתיים ריביות גבוהות אז לא הכי מומלץ לחכות ולשלם על זה בינתיים.@משכנתא-בקצב-שלך תודה לכם על כל המענה בהצלחה.
-
לשאלתך , נסביר קודם מהו מיחזור לאחמ"כ נבין מהו היוון.
מיחזור פירושו פירעון של ההלוואה , כללי או חלקי, ולקיחת הלוואה חדשה בתנאים שונים.
כגון תימחור ריביות / קיצור / הארכת תקופה.ועכשיו לעמלת היוון.
היוון פירושו גילום של מחיר הכסף.דהיינו, אם לקחת 1 מיליון ש"ח ל30 שנה ב 5% ריבית, ( שלך או הממוצעת ,הזול מביניהם) לאחר שנתיים הריבית ירדה ל 4%,
ואתה בא לפרוע- למחזר, הבנק אומר אין בעיה, רק תן לי את מחיר הכסף שהפסדתי, דהיינו:
1% * הקרן שנשארה אחרי שנתיים משכנתא * 28 שנה.
זה החשבון לעמלת היוון.מה שמופיע בדוח שלך ב0.00, זה בגלל שעכשיו עברת תחנת יציאה, ז"א שהכסף נלקח עכשיו מחדש,
ולכן אומר הדוח , אם תרצה למחזר עכשיו, לא יהיה לך עמלת היוון , מכיוון שעדיין לא היו שינויים בריבית.לכן הדגשתי, ככל שתמחזר מהר יותר כך הסיכוי לעמלה יפחת.
אבל ככל שנמתין להורדת ריביות בשוק המשכתנאות , זה יביא לעמלת היוון לתפוח. מעבר כמובן להצמדות שמנפחות את הקרן.לכל שאלה והרחבה מוזמנים לפנות בפרטי.
1% * הקרן שנשארה אחרי שנתיים משכנתא * 28 שנה.
זה החשבון לעמלת היוון.הבנתי נכון? 1% מהקרן שנותרה כפול השנים שנותרו?
כלומר שאם נשאר 100,000 ש"ח ל28 שנה אז אחוז זה 1000 ש"ח X28 שנה =28,000 ש"ח עמלה? יוצא שהבנק לא הפסיד מהמיחזור והממחזר לא הרוויח, לא? -
1% * הקרן שנשארה אחרי שנתיים משכנתא * 28 שנה.
זה החשבון לעמלת היוון.הבנתי נכון? 1% מהקרן שנותרה כפול השנים שנותרו?
כלומר שאם נשאר 100,000 ש"ח ל28 שנה אז אחוז זה 1000 ש"ח X28 שנה =28,000 ש"ח עמלה? יוצא שהבנק לא הפסיד מהמיחזור והממחזר לא הרוויח, לא?כן. בגדול זה החישוב.
רק שיש עוד כמה פרמטרים, כמו למשל, אחרי כמה שנים מלקיחת המשכנתא אתה ממחזר, יש הנחה בהדרגה על העמלת היוון אחרי 3, ו-5 שנים, וכן הלאה.
בנוסף, כל החישוב נכון רק לקבועות.
במשתנות הוא עד נקודת היציאה.
ובפריים ובמק"מ כמובן ללא עמפ"מ.בסייעתא דשמיא.
יצחק עיני = משכנתא נכונה +
משכנתאות ואיחוד הלוואות. חבר התאחדות יועצי המשכנתאות.
חדש !! שיחת ייעוץ חינם
חייגו עכשיו
0559511632
או במייל i7122402@gmail.com
או באתר:
https://yesh-mashkanta.co.il -
כן. בגדול זה החישוב.
רק שיש עוד כמה פרמטרים, כמו למשל, אחרי כמה שנים מלקיחת המשכנתא אתה ממחזר, יש הנחה בהדרגה על העמלת היוון אחרי 3, ו-5 שנים, וכן הלאה.
בנוסף, כל החישוב נכון רק לקבועות.
במשתנות הוא עד נקודת היציאה.
ובפריים ובמק"מ כמובן ללא עמפ"מ.@Magshimim אז תכלס' מה מרוויחים ממיחזור של קבועות אם את כל הרווח אני משלם בקנס?
או שהרווח היחיד הוא אם אתה ממחזר לאחר 3 שנים ואז יש הנחה מסויימת (20% אחוז לא?) -
@Magshimim אז תכלס' מה מרוויחים ממיחזור של קבועות אם את כל הרווח אני משלם בקנס?
או שהרווח היחיד הוא אם אתה ממחזר לאחר 3 שנים ואז יש הנחה מסויימת (20% אחוז לא?)לא רק.
כתבתי כבר למעלה, שהעמלה נגזרת מהנמוך מבין הריבית שקיבלת לריבית הממוצעת.
קח לדוגמא,
כיום הממוצעת ל30 שנה בל"צ עומד על 4.97%
המשכנתא שקיבלת, אם הלכת עם יועץ טוב, תעמוד על 4.6%ונניח שהממוצעת ירדה ל4%, הרי שהעמלה תהיה רק על 0.6%.
אבל אתה תוכל לקבל במקרה הזה 3.6/7% !ז"א שגם לא תספוג את כל ההפרש בעמלה.
וגם תהנה במיחזור מכמה עשיריות האחוז שאין עליהם עמלה.
ולתקופה ארוכה זה שווה. -
כן. בגדול זה החישוב.
רק שיש עוד כמה פרמטרים, כמו למשל, אחרי כמה שנים מלקיחת המשכנתא אתה ממחזר, יש הנחה בהדרגה על העמלת היוון אחרי 3, ו-5 שנים, וכן הלאה.
בנוסף, כל החישוב נכון רק לקבועות.
במשתנות הוא עד נקודת היציאה.
ובפריים ובמק"מ כמובן ללא עמפ"מ. -
-
-
@נחמן-גו
אכן, כדאי למחזר את המשכנתא כולה, לבדוק מיחזור פנימי מול הצעה מתחרה, הריביות כרגע יקרות בסביבות חצי אחוז מהממוצע.
הסיבה שלא ירד לכם מכיוון שאין לכם במשכנתא מסלול פריים
||שימו לב העליתם דוח יתרות עם הפרטים האישיים שלכם||



שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)