

התייעצויות בנוגע למיחזורי משכנתא
נדל"ן ומשכנתאות
596
פוסטים
53
כותבים
73.0k
צפיות
44
עוקבים
-
@משכנתא-בקצב-שלך
איפה אני יכול לראות האם וכמה ירידה יהיה בדיסקונט?
והאם מל"צ זה משתנה שצמוד?@חיסכון-לחתונה כתב בהתייעצויות בנוגע למיחזורי משכנתא:
איפה אני יכול לראות האם וכמה ירידה יהיה בדיסקונט?
לפי התחזיות צפויה ירידה של סביבות 0.2% [שתי עשיריות האחוז]
הבנק לא מפרסם את זה לציבור
ע"פ רוב זה תחזיות שמופצים בקרב היועצים.
בהצלחה -
לי יש P-0.75
אז לכאו' לא תהיה לי הצעה משתלמת במל"צ,נכון?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
לי יש P-0.75
אז לכאו' לא תהיה לי הצעה משתלמת במל"צ,נכון?@חיסכון-לחתונה לא תפסיד כלום מלבדוק
אבל אם תקבל מל"צ עם תוספת של מעל 0.9% לא משתלם לך לצאת מהפריים הנוכחיייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@חיסכון-לחתונה לא תפסיד כלום מלבדוק
אבל אם תקבל מל"צ עם תוספת של מעל 0.9% לא משתלם לך לצאת מהפריים הנוכחי@משכנתא-בקצב-שלך
קיבלתי הצעה של מל"צ פלוס 0.7 לפני כחודש.
כאשר זה למשך שנתיים.
אבל חשבתי שזה לא משתלם כי ברגע שהיו 2 ירידות ריבית אז הפריים שלי עדיף.
ובנתיים היה אחת ולפי החתזית צפויות עוד 2 השנה אז לכאו' גם אם יציעו לי מל"צ פלוס 0.4 זה לא יהיה לי שווה בגלל שבשנה הקרובה הפריים שלי יהיה זול יותר,
אני לא צודק?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@משכנתא-בקצב-שלך
קיבלתי הצעה של מל"צ פלוס 0.7 לפני כחודש.
כאשר זה למשך שנתיים.
אבל חשבתי שזה לא משתלם כי ברגע שהיו 2 ירידות ריבית אז הפריים שלי עדיף.
ובנתיים היה אחת ולפי החתזית צפויות עוד 2 השנה אז לכאו' גם אם יציעו לי מל"צ פלוס 0.4 זה לא יהיה לי שווה בגלל שבשנה הקרובה הפריים שלי יהיה זול יותר,
אני לא צודק?@חיסכון-לחתונה כתב בהתייעצויות בנוגע למיחזורי משכנתא:
אני לא צודק?
0
לא
כי בטפחות מל"צ כל שנתיים + 0.7 זה יוצא היום 4.42%
ולאחר ירידת העוגנים בשבועות הקרובים זה יוצא 4.18% בערך.
תעשה את החישוב לבד מול הפריים [גם אם ירד עוד פעמיים].אגב, האישור שקיבלת עם תוספת 0.7% קשה לקבל אותו היום
אם אתה מצליח לקבל עוף על זה.בהצלחה
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@חיסכון-לחתונה כתב בהתייעצויות בנוגע למיחזורי משכנתא:
אני לא צודק?
0
לא
כי בטפחות מל"צ כל שנתיים + 0.7 זה יוצא היום 4.42%
ולאחר ירידת העוגנים בשבועות הקרובים זה יוצא 4.18% בערך.
תעשה את החישוב לבד מול הפריים [גם אם ירד עוד פעמיים].אגב, האישור שקיבלת עם תוספת 0.7% קשה לקבל אותו היום
אם אתה מצליח לקבל עוף על זה.בהצלחה
@משכנתא-בקצב-שלך
אני לא מבין הפריים שלי היום הוא מינוס 0.75 כלומר 4.75 וכשירד פעמים השנה אז ירד ל4.25.
האם בשביל פחות מ10 האחוז כדאי לי "להתחייב" לשנתיים? הרי הריבית יכולה לרדת אף יותרחשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@משכנתא-בקצב-שלך
אני לא מבין הפריים שלי היום הוא מינוס 0.75 כלומר 4.75 וכשירד פעמים השנה אז ירד ל4.25.
האם בשביל פחות מ10 האחוז כדאי לי "להתחייב" לשנתיים? הרי הריבית יכולה לרדת אף יותר@חיסכון-לחתונה כתב בהתייעצויות בנוגע למיחזורי משכנתא:
וכשירד פעמים השנה אז ירד ל4.25
לא בטוח שירד פעמיים, התחזיות זה עוד פעם אחת
@חיסכון-לחתונה כתב בהתייעצויות בנוגע למיחזורי משכנתא:
הרי הריבית יכולה לרדת אף יותר
וגם לעלות
איראן...
-
תעדכן אם הצלחת לקבל שוב תוספת של 0.7% בטפחות
ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
תעדכן אם הצלחת לקבל שוב תוספת של 0.7% בטפחות
@משכנתא-בקצב-שלך
התוספת הוצעה לי בדיסקונט.
והתחזית של בנק ישראל זה לעוד 2 הורדות. כפי שפורסם ביום שני ע"י הנגיד.חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@משכנתא-בקצב-שלך
התוספת הוצעה לי בדיסקונט.
והתחזית של בנק ישראל זה לעוד 2 הורדות. כפי שפורסם ביום שני ע"י הנגיד.@חיסכון-לחתונה כתב בהתייעצויות בנוגע למיחזורי משכנתא:
התוספת הוצעה לי בדיסקונט.
עכשיו אני מבין.
לא היה ברור לי איך קיבלת תוספת כזו נמוכה בטפחותכתב בהתייעצויות בנוגע למיחזורי משכנתא:
כי בטפחות מל"צ כל שנתיים + 0.7 זה יוצא היום 4.42%
אני דיברתי על טפחות, ומשום מה חשבתי שגם אתה מדבר על זה...
בדיסקונט התמונה טיפה שונה, גם שם צפויה ירידה בעוגנים של בערך 0.20% ויהיה ניתן להגיע בתוספת של 0.7% לסביבות 4.25-4.3%
-
ערב טוב לכולם
כבר דיברתי על זה בקצרה בכמה אשכולות מקבילים
לכן אקצר ואכתוב רק בכמה מילים---
בימים אלו ישנה הזדמנות לעשות מיחזורים בבנקים ולהרויח ירידה נוספת חוץ מהמיחזור עצמו של סביבות 0.20% בריביות המלצי"ם
מכיון שכל עוגני המל"צ אמורים לרדת במהלך החודש הקרוב ואם מקבלים אישור עקרוני היום עם ריבית במל"צ של 4.7% ויעשו את הביצוע לאחר ירידת העוגן הריבית תהיה 4.5% ומטה.
כמו כן, כל מי שבתהליך לקיחת/מיחזור משכנתא ויש לו עדיין תוקף לריביות באישור עקרוני מומלץ להמתין ולהרויח את הירידה הצפויה.
בהצלחה
ולילה טוב..ייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
ערב טוב לכולם
כבר דיברתי על זה בקצרה בכמה אשכולות מקבילים
לכן אקצר ואכתוב רק בכמה מילים---
בימים אלו ישנה הזדמנות לעשות מיחזורים בבנקים ולהרויח ירידה נוספת חוץ מהמיחזור עצמו של סביבות 0.20% בריביות המלצי"ם
מכיון שכל עוגני המל"צ אמורים לרדת במהלך החודש הקרוב ואם מקבלים אישור עקרוני היום עם ריבית במל"צ של 4.7% ויעשו את הביצוע לאחר ירידת העוגן הריבית תהיה 4.5% ומטה.
כמו כן, כל מי שבתהליך לקיחת/מיחזור משכנתא ויש לו עדיין תוקף לריביות באישור עקרוני מומלץ להמתין ולהרויח את הירידה הצפויה.
בהצלחה
ולילה טוב..@משכנתא-בקצב-שלך כתב בעדכוני משכנתאות:
ריביות המלצי"ם
אפשר לקבל הסבר על הטבלה הזו:
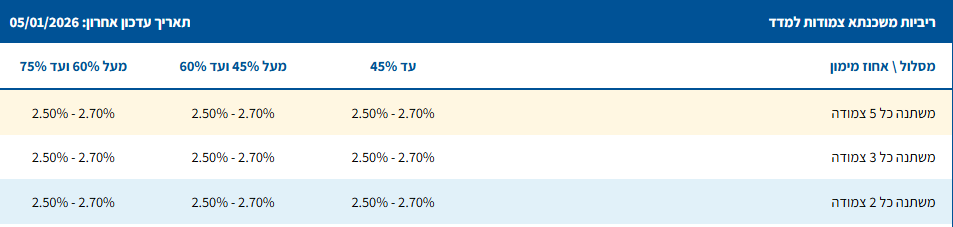
אלו המלצי"ם נכון?
אחוזי מימון הכוונה ביחס לסכום ההלוואה או לשווי הנכס?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@משכנתא-בקצב-שלך כתב בעדכוני משכנתאות:
ריביות המלצי"ם
אפשר לקבל הסבר על הטבלה הזו:
אלו המלצי"ם נכון?
אחוזי מימון הכוונה ביחס לסכום ההלוואה או לשווי הנכס?@חיסכון-לחתונה כתב בעדכוני משכנתאות:
אלו המלצי"ם נכון?
לא, זה משתנה צמודה (מ"צ).
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
אחוזי מימון הכוונה ביחס לסכום ההלוואה או לשווי הנכס?
ביחס לשווי הנכס.
-
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
אלו המלצי"ם נכון?
לא, זה משתנה צמודה (מ"צ).
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
אחוזי מימון הכוונה ביחס לסכום ההלוואה או לשווי הנכס?
ביחס לשווי הנכס.
@אבי-ר.
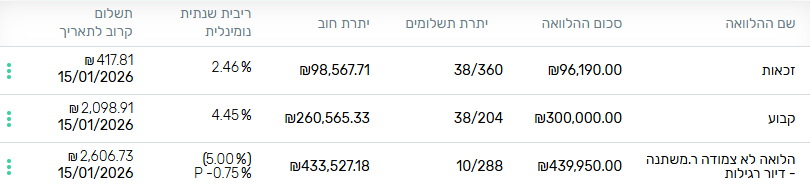
הבנתי אז הטבלה זה צמוד לאג"ח. נכון?האם לי כדאי למחזור ולעשות שינוי באחד המסלולים?
חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@אבי-ר.
הבנתי אז הטבלה זה צמוד לאג"ח. נכון?האם לי כדאי למחזור ולעשות שינוי באחד המסלולים?
@חיסכון-לחתונה כתב בעדכוני משכנתאות:
הבנתי אז הטבלה זה צמוד לאג"ח. נכון?
אם אתה מדבר על הטבלה הקודמת אז לא!
כל משתנה (בין מל"צ ומ"צ) משתנה לפי שינויי האג"ח בתחנת השינוי,
צמוד הכוונה צמוד למדד.@חיסכון-לחתונה כתב בעדכוני משכנתאות:
האם לי כדאי למחזור ולעשות שינוי באחד המסלולים?
אני מניח שהמסלול הקבוע הוא לא צמוד למדד וא"כ כרגע אין מה לגעת בו,
בפריים זה דיי נתון לשיקול דעתך כי במל"צ אולי תוכל לקבל ריבית קצת יותר נמוכה, (הייתי מניח בשב ואל תעשה)
במסלול הזכאות אני חושב שכדאי למחזר, אמנם לא את כולו, ולהוריד בעיקר את יתרת התשלומים עד סוף חיי המסלול הקבוע.אם כי זה לא דו"ח סילוק יתרות כך שלא נמצאים לפני כל הפרטים, אם תרצה תוכל לשלוח את הדו"ח
ל r0534140830@gmail.com -
@אבי-ר.
תוכל להסביר את כוונתך יותר מה כדאי לעשות בזכאות, לא כ"כ הבנתי@חיסכון-לחתונה
הזכאות הוא מסלול צמוד מדד, (אלא שיש לו מעלות שלו)
וכיון שכך אין שום ענין שהתקופה שלו תהיה יותר ארוכה משאר ההלוואה,
וכן פחות מומלץ שיהיה בו סכום גדול,
ולכן ההמלצה היא לפרוע חלק מהסכום ולקצר את התקופה שלו.כבר אשתדל בל"נ לבדוק כמה מומלץ למחזר, וכמה תחסוך עי"ז.
-
-
@אבי-ר. אתה צודק שמומלץ למחזר את רוב הסכום ממסלול הזכאות
אך לא בתקופה הנוכחית שהקלצי"ם עדיין גבוהים
מה שמומלץ זה להמתין כמה חדשים לירידה של הקלצי"ם [לפי התחזיות] ואז למחזר לקל"צ ולקבע קל"צ נמוך יותר ולחסוך עמלות היוון גבוהות במקרה שנמחזר עכשיו לקל"צייעוץ טלפוני ובדיקת כדאיות מיחזור משכנתא ללא עלות
ליצירת קשר 055-6779071
hr0556779071@gmail.com -
@אבי-ר. אתה צודק שמומלץ למחזר את רוב הסכום ממסלול הזכאות
אך לא בתקופה הנוכחית שהקלצי"ם עדיין גבוהים
מה שמומלץ זה להמתין כמה חדשים לירידה של הקלצי"ם [לפי התחזיות] ואז למחזר לקל"צ ולקבע קל"צ נמוך יותר ולחסוך עמלות היוון גבוהות במקרה שנמחזר עכשיו לקל"צ@משכנתא-בקצב-שלך
הוא יכול למחזר את זה למל"צ או פריים.




שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)