

התחלתי לעשות שינוי ואני צריך את העזרה שלכם
שוק ההון והשקעות
12
פוסטים
4
כותבים
633
צפיות
5
עוקבים
-
א. פתחתי לעצמי קופת גמל להשקעה- באינפינטי הלכה.
ראיתי ב"מי גמל" שכתוב שהממוצע של הדמי ניהול למסלול זה הוא 0.6
אולם בפתיחה זה נתן לי רק ב0.75. שאלתי, במה זה תלוי?
ב. בדקתי את הקופות של אישתי. היא מורה ואלו היו הקופות
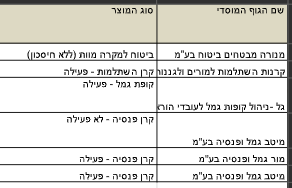
מה זה אומר פנסיה שאינה פעילה? האם זה מתאחד אוטומטי?
ב. אני רוצה להעביר את הכל למסלולים כשרים ורווחים, לכאו' יש לאישתי קרן השתלמות לעובדי הוראה, האם אני צריך לסגור אותה ולפתוח חדשה?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
עוד שאלה: אני רואה שיש לאשתי 2 פנסיות פעילות, איך זה יכול להיות ומה עלי לעשות?
-
א. פתחתי לעצמי קופת גמל להשקעה- באינפינטי הלכה.
ראיתי ב"מי גמל" שכתוב שהממוצע של הדמי ניהול למסלול זה הוא 0.6
אולם בפתיחה זה נתן לי רק ב0.75. שאלתי, במה זה תלוי?
ב. בדקתי את הקופות של אישתי. היא מורה ואלו היו הקופות
מה זה אומר פנסיה שאינה פעילה? האם זה מתאחד אוטומטי?
ב. אני רוצה להעביר את הכל למסלולים כשרים ורווחים, לכאו' יש לאישתי קרן השתלמות לעובדי הוראה, האם אני צריך לסגור אותה ולפתוח חדשה?@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
אולם בפתיחה זה נתן לי רק ב0.75
בנקל פותחים בהראל בדמי ניהול של 0.6
-
הבנתי.
למעשה כבר פתחתי....
אז אין בו עזרה למי שלא פתח דרך בנקל?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
הבנתי.
למעשה כבר פתחתי....
אז אין בו עזרה למי שלא פתח דרך בנקל?@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
למעשה כבר פתחתי....
אחד המעלות בקופת גמל שאפשר לנייד אותה ללא אירוע מס
ענו על סקרים וצברו נקודות
מקבלים שוברים עם ביי מי -
@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
למעשה כבר פתחתי....
אחד המעלות בקופת גמל שאפשר לנייד אותה ללא אירוע מס
@חופש-כלכלי .
תודה.
ומה בנוגע לשאלות שלי לגבי הגמל הפעילה בחשבת "גל"?
אפשר גם לנייד? זה לא גמל להשקעה זה גמל רגיל.
וכן מה לגבי הקרן השתלמות? -
א. פתחתי לעצמי קופת גמל להשקעה- באינפינטי הלכה.
ראיתי ב"מי גמל" שכתוב שהממוצע של הדמי ניהול למסלול זה הוא 0.6
אולם בפתיחה זה נתן לי רק ב0.75. שאלתי, במה זה תלוי?
ב. בדקתי את הקופות של אישתי. היא מורה ואלו היו הקופות
מה זה אומר פנסיה שאינה פעילה? האם זה מתאחד אוטומטי?
ב. אני רוצה להעביר את הכל למסלולים כשרים ורווחים, לכאו' יש לאישתי קרן השתלמות לעובדי הוראה, האם אני צריך לסגור אותה ולפתוח חדשה?@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
א. פתחתי לעצמי קופת גמל להשקעה- באינפינטי הלכה.
מזל טוב,
סתם לשם המידע זה מדד עולמי.ראיתי ב"מי גמל" שכתוב שהממוצע של הדמי ניהול למסלול זה הוא 0.6
זה סכום קלאסי שאפשר לקבל דרך סוכן כמעט בכל החברות.
אולם בפתיחה זה נתן לי רק ב0.75. שאלתי, במה זה תלוי?
כי פתחת לבד דרך האתר.
ב. בדקתי את הקופות של אישתי. היא מורה ואלו היו הקופות
מה זה אומר פנסיה שאינה פעילה? האם זה מתאחד אוטומטי?פנסיה שאינה פעילה, זאת אומרת שכבר לא מפקידים לאותה קופה.
בכזה מקרה בד"כ הדמי ניהול קופצים למקסימום.
זה לא מתאחד אוטומטי, אפשר להעביר את זה לחשבון פעיל.זה נראה שאשתך עובדת בכמה מקומות ולכן יש לה כמה קופות.
הרבה פעמים כדאי לאחד את הכל למקום אחד.אני רואה שבמיטב יש גם פנסיה פעילה וגם לא פעילה, אני לא יודע מה הכוונה.
תיכנס לאתר של מיטב ותבדוק שם.ב. אני רוצה להעביר את הכל למסלולים כשרים ורווחים, לכאו' יש לאישתי קרן השתלמות לעובדי הוראה, האם אני צריך לסגור אותה ולפתוח חדשה?
אם היא מתכוננת לצאת לשנת שבתון אז היא צריכה את הקרן השתלמות של מורים וגננות.
אבל אם היא לא מתכוננת לצאת לשבתון, והכסף של הקרן השתלמות מיועד לחסכונות אחרים, בהחלט כדאי לפתוח קרן השתלמות חדשה, עבור ההפקדות שמכאן ולהבא.
אפשר לפנות לבנקל.
את הכספים שכבר נצברו מסובך להוציא.
כל זה בתקווה שאתם לא נמצאים קרוב לשנות הפנסיה.אם אתה רוצה כבר לטפל בהכל,
תשלח לי למייל דו"ח הפקדות של כל הקופות.בהצלחה
לפתיחת קרן השתלמות וקופת גמל להשקעה לחץ כאן
https://benakel.org/savings/?referrer_id=019f1897-025b-7299-aad6-b3e9d7b26092לקביעת פגישת הכוונה בשוק ההון ותכנון לנישואי הילדים, 0548592209 emeksicha@gmail.com
-
@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
א. פתחתי לעצמי קופת גמל להשקעה- באינפינטי הלכה.
מזל טוב,
סתם לשם המידע זה מדד עולמי.ראיתי ב"מי גמל" שכתוב שהממוצע של הדמי ניהול למסלול זה הוא 0.6
זה סכום קלאסי שאפשר לקבל דרך סוכן כמעט בכל החברות.
אולם בפתיחה זה נתן לי רק ב0.75. שאלתי, במה זה תלוי?
כי פתחת לבד דרך האתר.
ב. בדקתי את הקופות של אישתי. היא מורה ואלו היו הקופות
מה זה אומר פנסיה שאינה פעילה? האם זה מתאחד אוטומטי?פנסיה שאינה פעילה, זאת אומרת שכבר לא מפקידים לאותה קופה.
בכזה מקרה בד"כ הדמי ניהול קופצים למקסימום.
זה לא מתאחד אוטומטי, אפשר להעביר את זה לחשבון פעיל.זה נראה שאשתך עובדת בכמה מקומות ולכן יש לה כמה קופות.
הרבה פעמים כדאי לאחד את הכל למקום אחד.אני רואה שבמיטב יש גם פנסיה פעילה וגם לא פעילה, אני לא יודע מה הכוונה.
תיכנס לאתר של מיטב ותבדוק שם.ב. אני רוצה להעביר את הכל למסלולים כשרים ורווחים, לכאו' יש לאישתי קרן השתלמות לעובדי הוראה, האם אני צריך לסגור אותה ולפתוח חדשה?
אם היא מתכוננת לצאת לשנת שבתון אז היא צריכה את הקרן השתלמות של מורים וגננות.
אבל אם היא לא מתכוננת לצאת לשבתון, והכסף של הקרן השתלמות מיועד לחסכונות אחרים, בהחלט כדאי לפתוח קרן השתלמות חדשה, עבור ההפקדות שמכאן ולהבא.
אפשר לפנות לבנקל.
את הכספים שכבר נצברו מסובך להוציא.
כל זה בתקווה שאתם לא נמצאים קרוב לשנות הפנסיה.אם אתה רוצה כבר לטפל בהכל,
תשלח לי למייל דו"ח הפקדות של כל הקופות.בהצלחה
@צמיחה אתה עובד בנקל?
אני פניתי אליהם ולא חזרו אלי. -
@חופש-כלכלי .
תודה.
ומה בנוגע לשאלות שלי לגבי הגמל הפעילה בחשבת "גל"?
אפשר גם לנייד? זה לא גמל להשקעה זה גמל רגיל.
וכן מה לגבי הקרן השתלמות?@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
@חופש-כלכלי .
תודה.
ומה בנוגע לשאלות שלי לגבי הגמל הפעילה בחשבת "גל"?
אפשר גם לנייד? זה לא גמל להשקעה זה גמל רגיל.
וכן מה לגבי הקרן השתלמות?הכל אפשר לנייד
כמובן חוץ מקרן השתלמות לעובדי הוראהענו על סקרים וצברו נקודות
מקבלים שוברים עם ביי מי -
@צמיחה אתה עובד בנקל?
אני פניתי אליהם ולא חזרו אלי.@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
אני פניתי אליהם ולא חזרו אלי.
מתי פנית אליהם?
אני השארתי פניה ביום שני וחזרו אלי בשלישי בערב נראה לי (במקביל השארתי בדיסקונט וחזרו לי היום ב12). -
@חיסכון-לחתונה כתב בהתחלתי לעשות שינוי ואני צריך את העזרה שלכם:
@חופש-כלכלי .
תודה.
ומה בנוגע לשאלות שלי לגבי הגמל הפעילה בחשבת "גל"?
אפשר גם לנייד? זה לא גמל להשקעה זה גמל רגיל.
וכן מה לגבי הקרן השתלמות?הכל אפשר לנייד
כמובן חוץ מקרן השתלמות לעובדי הוראה@חופש-כלכלי
מה הכוונה הכל אפשר לנייד?
גם את הקרן השתלמות?חשוב לזכור: הכסף הוא כלי לניצול מיטבי של הזמן.
לא כל חיסכון בכסף שווה את הפסד הזמן
וזמן אינו מנוצל הינו זמני, אולם ניצול הזמן הוא עולם ניצחי -
@חופש-כלכלי
מה הכוונה הכל אפשר לנייד?
גם את הקרן השתלמות?


שלום! נראה שהשיחה הזו מעניינת אותך, אבל עדיין אין לך חשבון.
נמאס לכם לגלול בין אותם הפוסטים בכל ביקור? כשנרשמים לחשבון, תמיד תחזרו בדיוק למקום שבו הייתם קודם, ותוכלו לבחור לקבל התראות על תגובות חדשות (בין אם במייל, ובין אם בהתראת פוש). תוכלו גם לשמור סימניות ולפרגן ב-upvote לפוסטים כדי להביע הערכה לחברי קהילה אחרים.
בעזרת התרומה שלך, הפוסט הזה יכול להיות אפילו טוב יותר 💗
הרשמה התחברות


 { const baseUrl = 'https://www.google.co.il/search?q=site:forum.benakel.org'; const m = location.pathname.match(/^\/(topic|category)\/(\d+)/); const type = m ? m[1] : null; const id = m ? m[2] : null; let searchInput; function search(path = '') { const query = searchInput.value.trim(); if (query) { window.open(`${baseUrl}${path}%20${encodeURIComponent(query)}`, '_blank'); } } const buttons = {}; buttons.searchAll = { id: 'bb-search-all', label: `חיפוש ${type ? 'בכל הפורום' : ''}`, className: type ? 'btn-secondary' : 'btn-primary', callback: () => search() }; if (type === 'topic') { buttons.searchTopic = { label: 'חיפוש בנושא זה', className: 'btn-primary', callback: () => search(`/topic/${id}`) }; } else if (type === 'category') { buttons.searchCategory = { label: 'חיפוש בקטגוריה זו', className: 'btn-primary', callback: () => search(`/category/${id}`) }; } buttons.cancel = { label: 'ביטול', className: 'btn-default', 'data-bs-dismiss': 'modal' }; const dialog = bootbox.dialog({ title: '<div style="text-align:center;"><img src="/assets/uploads/system/site-logo.svg" width="80" alt="חיפוש בגוגל"></div>', message: '<input id="bb-inp" class="bootbox-input bootbox-input-text form-control" placeholder="הקלידו כדי לחפש בגוגל" autocomplete="off"/>', buttons, backdrop: true, show: true, onEscape: true }); dialog.on('shown.bs.modal', function () { searchInput = document.getElementById('bb-inp'); if (searchInput) { searchInput.focus(); searchInput.addEventListener('keydown', function (e) { if (e.key === 'Enter') { e.preventDefault(); const query = this.value.trim(); if (query) { search(); dialog.modal('hide'); } } else if (e.key === 'Escape') { e.preventDefault(); dialog.modal('hide'); } }); } const searchAllButton = document.getElementById('bb-search-all'); if (searchAllButton) { searchAllButton.title = 'לחצו על אנטר כדי לחפש'; } }); })(); void 0;)