דילוג לתוכן

שוק ההון והשקעות

423 נושאים 8.2k פוסטים

ניתוחים פיננסיים, מגמות בשווקים ואסטרטגיות להגדלת ההון. המקום ללמוד איך לגרום לכסף לעבוד בשבילכם בצורה חכמה.

קטגוריות משנה


  • כאן נדון על הדרכים להגיע לרגע הזה בנקל.

    66 1k
    66 נושאים
    1k פוסטים
    חופש כלכליח
    @סיכון-מחושב מסכים שבכל השקעה בחוץ לארץ יש סיכון מטבע, רק שבהלוואה בפרנק הוא עובד נגדך פעמיים, כי הפרנק נוטה להתחזק דווקא כשהשווקים נופלים, ואז ההלוואה גדלה בדיוק כשהתיק שמשמש בטוחה יורד. וגם על הבנק המרכזי שם קשה לסמוך, בינואר 2015 הוא ביטל בבת אחת את שער המינימום מול האירו והפרנק קפץ ביום אחד ביותר מ-15 אחוז, זה מוחק בערך חמש שנים של פער ריביות.
  • 58 נושאים
    1k פוסטים
    ב
    אני יש לי חשבון באלטשולר ובפסגות הרבה יותר נעים ונוח להשתמש באלטשולר מאשר פסגות ויש לי קישור הצטרפות לשניהם אבל את האמת אין לי מושג מה הם נותנים ומה אני מקבל כתבתי רק מה שנוח לי להשתמש
  • 0 הצבעות
    13 פוסטים
    2k צפיות
    B
    מדריך נוסף נחמד על מערכת מידע מתקדמת לשוק ההון והבורסה הישראלית
  • 3 הצבעות
    51 פוסטים
    8k צפיות
    שמש מרפאש
    הנאסד"ק 100 חוגג 30,000 אני עוד זוכר אותו כשהוא היה קטן לפני הקורונה, על 8000... לא יאומן שרק 6 שנים חלפו מאז...
  • 8 הצבעות
    44 פוסטים
    3k צפיות
    חופש כלכליח
    @בן-עליה זה מושג ממס הכנסה, בן זוג שעובד בעסק של השני לפחות 24 שעות בשבוע ולפחות 9 חודשים בשנה, ואז בחישוב המשותף בעל העסק מקבל עליו נקודה וחצי זיכוי. זה לא עסק נפרד ולא משכורת, כך שאין תלוש, וגם לא נוספת תקרה של עוסק פטור, כל המחזור נשאר של העסק האחד.
  • 0 הצבעות
    8 פוסטים
    152 צפיות
    חופש כלכליח
    @השומר בגידור משלמים בערך את פער הריביות בין המדינות, אז כספית או אגרות חוב ממשלתיות בחוץ אחרי גידור יוצאות בערך כמו בארץ. באגרות חוב של חברות נשארת התוספת על הסיכון של החברה עצמה, כך שהרווח הנוסף שם בא מהסיכון של החברות ולא מהריבית הגבוהה שם.
  • הלוואה ב-1.5% ריבית (!)

    613
    10
    0 הצבעות
    10 פוסטים
    399 צפיות
    מ
    @המוצלח הלינק להרשמה נמצא בתחילת השרשור - אני שולח לעשרות בב"א
  • 1 הצבעות
    23 פוסטים
    312 צפיות
    צ
    @הגיוני גם אני חושב שכרגע פסגות הכי טוב. התחרות מועילה למשק, וכל הזמן בתי ההשקעות משפרים דברים. אם היית אקטיבי, אז יכול להיות שהיה עדיף לך מערכת מסחר יותר נוחה, אבל זה לא אמור להפריע לך, מכיון שאתה לא מתכוון לסחור, אלא רק לקנות קרן ממונפת. [אא"כ תקבל תיאבון].
  • האם אפשר לאחד בין קופות גמל?

    קופה לא פעילה קופת גמל גל
    8
    0 הצבעות
    8 פוסטים
    114 צפיות
    חופש כלכליח
    @יהודי-גאה מה שאמרו לך במיטב נכון, בגמל של שכירים מנהלים חשבון נפרד לכל מעסיק בגלל הפיצויים. אבל את הכסף מגל אפשר להעביר למיטב לחשבון חדש על שמך, רק תדאג שדמי הניהול שם יהיו כמו בחשבון הקיים.
  • 1 הצבעות
    28 פוסטים
    719 צפיות
    ה
    @סיכון-מחושב כתב: מה הסטרייקים ? על הכסף. תוספת ביאור: אתה כותב קול על הכסף ובמקביל פוט על הכסף בטווח זמן הכי ארוך שיש ל2 הפעולות.
  • מיתוסים בשוק ההון

    כל המאמרים
    15
    4 הצבעות
    15 פוסטים
    386 צפיות
    שמש מרפאש
    @SPT-Trading כתב: דיון יפה. רק שווה להוסיף את הנתון האמפירי: מחקרים שבדקו את זה על עשרות שנים של שוק (המפורסם שבהם של ואנגארד) מצאו שהשקעה בבת אחת ניצחה את הפקדות מדורגות בכשני שליש מהמקרים, פשוט כי השוק עולה יותר ממה שהוא יורד. כלומר מי שמחזיק מזומן בצד משלם על הביטוח הזה בתשואה. ההפקדה המדורגת היא בעצם פוליסה נגד הנסיון לתזמן, והמחיר שלה ידוע מראש. זה לא הופך אותה לטעות: למי שכניסה בבת אחת תמנע ממנו לישון, או תדחוף אותו למכור בבהלה בירידה הראשונה, העלות הזו שווה את עצמה. אבל כדאי לקרוא לה בשמה: ביטוח התנהגותי, לא אסטרטגיית תשואה. בוודאי שזו אסטרטגיה. משקיע DCA שואף לממומצע התשואה גם במחיר אובדן אפשרי של תשואה גבוהה יותר. זו פילוסופיה לגיטימית לחלוטין. חוץ מזה, לא כדאי לזלזל בפן ההתנהגותי. אף אחד לא יודע כיצד הוא יתנהג במקרה של שוק שצונח עשרות אחוזים, בפרט לא אם בירידות שנמשכות לאורך זמן בתנועת U. קל לדבר עכשיו אחרי כמעט שני עשורים בלי ארוע כזה, אבל ספק אם רבים מסוגלים לעמוד בזה בפועל.
  • 2 הצבעות
    34 פוסטים
    1k צפיות
    מ
    @משכנתא-בקצב-שלך כתב: @חיסכון-לחתונה מקווה שהוא מתכוון רק לריבית ב"י אבל לגבי ריביות המשכנתאות במזרחי אולי כן קצת יירדו... גם אני מצטרף לתקווה
  • גרפים S&P

    אס אנד פי 500
    6
    0 הצבעות
    6 פוסטים
    186 צפיות
    חיסכון לחתונהח
    נראה לי שכוונתו של @צמיחה היא שגם מענין זה לא כי... כמו לקרוא סיפור על איש שמת וקם ומת וקם ומת וקם וכו' וכו' וכו' לא כ"כ מענין ה500 עמודים שחוזרים על עצמם כשאתה יודע שעוד שניה הוא שוב מת ואח"כ קם....השאלה היא מה יקרה בסוף...ואת הסוף עדין לא כתבו...
  • 0 הצבעות
    20 פוסטים
    1k צפיות
    ב
    לגבי המינוף זה תלוי אם אתה משקיע בקרן ישראלית או חו"ל בישראליות הסיכון גבוה יותר כיוון שהמינוף הוא חודשי ככה זכור לי שכתבו במקום אחר
  • 2 הצבעות
    1 פוסטים
    84 צפיות
    ד
    במאמר הקודם https://forum.benakel.org/topic/1621/מה-כולם-מדברים-פתאום-על-זהב-ומה-באמת-עומד-מאחוריו הבטחתי שנדבר על היתרונות והחסרונות של הזהב. התחלתי לכתוב אותם כרשימה, אבל די מהר הבנתי שזה מפספס את העיקר. הדרך הנכונה באמת להבין את היתרונות והחסרונות של הנכס הזה היא דרך התשואות שלו לאורך השנים. כשמסתכלים על המספרים בשטח, התמונה הרחבה פשוט נהיית הרבה יותר ברורה. מה קורה כשצוללים למספרים? כשפתחתי את נתוני התשואה ההיסטוריים, גיליתי תמונה שהפתיעה אותי. על פניו, ראיתי נתון שנראה מרשים: לפי נתון של מועצת הזהב בין 1971 ל־2025 הזהב נתן תשואה ממוצעת של כ־9% בשנה, בזמן ששוק המניות עשה באותה תקופה סביב ה־10%. נשמע כמעט כמו תחליף למניות. אבל כשבדקתי לעומק, גיליתי משהו אחר. משיא המחיר של 1980 ועד 2020, התשואה השנתית של הזהב ירדה לאזור ה 2.6% עד 3.8% בלבד, לצד עשורים שלמים שבהם הוא נתן תשואה שלילית . וכשהסתכלתי עוד יותר אחורה, במחקר של UBS שבדק את התשואה לאחר ניקוי אינפלציה משנת 1900 ועד היום, מגלים שהזהב הניב סך הכל כ־1.3% בשנה . כל מה שראינו מראה שאין לזהב התנהגות קבועה שאפשר להישען עליה. אפשר אולי לנסות להעריך אותו בתקופות מוגדרות או לטווחים קצרים סביב אירועים מסוימים, אבל אי אפשר להעריך אותו כמו חברה, או כמו כלכלה שצומחת לאורך זמן. היו תקופות שבהן הוא עלה מאוד, ולצידן עשורים של תשואה שלילית. הוא לא מתנהג כמו עסק פעיל שמייצר ערך, ולכן אי אפשר לגזור עליו הנחות עבודה של תיק השקעות רגיל . האם הוא שומר עלינו מאינפלציה? לפי מחקר של מועצת הזהב העולמית בטווח הקצר הקשר הוא נורא נמוך . בטווח הארוך כן רואים שהזהב שומר על ערך וזו הסיבה שמאז ביטול תקן הזהב ואולי קצת קודם מאז שהדולר הפך למטבע עולמי הוא עלה בצורה משמעותית . מה קורה לזהב בזמני משבר? בזמן שבשגרה הזהב יכול לדשדש תקופות ממושכות, במשברים הגדולים הוא מתעורר ומאזן את התיק. אפשר היה לראות את זה במשבר הדוט-קום בתחילת שנות האלפיים כשהמניות צנחו והזהב עלה ב167 אחוז וראינו את זה במשבר הסאב-פריים ב־2008 כשהבורסה נחתכה בחצי והזהב עלה ביותר מ־20%. למה בנק ישראל לא מחזיק זהב? אחרי כל מה שראינו, השאלה הזו הופכת להרבה יותר ברורה. הזהב תנודתי. ראינו שיש עשורים שבהם הוא עולה, אבל יש גם עשורים שבהם הוא נשחק ונותן תשואה שלילית. מעבר לזה, היום שוק הזהב מתנהל במידה רבה דרך חוזים פיננסיים ממונפים ולא רק בקנייה פיזית, ויש גם חוסר שקיפות עולמי לגבי כמה זהב באמת מוחזק במדינות כמו רוסיה או סין. כל הסיבות האלה הופכות אותו לתנודתי יותר ופחות כמו שנראה לנו במבט ראשון נכס שמייצר לנו שקט תמידי . אז רגע מה המקום של הזהב בתיק ההשקעות ?? בניגוד להשקעה במדד מניות רחב, שבו אפשר להעריך בסבירות גבוהה שהכלכלה והחברות יצמחו בעוד עשרים שנה, בזהב קשה מאוד לצפות את התוצאה. השקעה בזהב אינה השקעה בפעילות כלכלית שמייצרת רווחים, אלא תנועה שמגיבה בעיקר לחששות של השוק, לחוסר יציבות עולמית . לכן הוא לא בנוי לשמש כבסיס שעליו נשען תיק פסיבי לטווח ארוך. לצד זה, כגורם מאזן שממתן תנודות ומספק שכבת הגנה מסוימת בזמני משבר יש מי שבוחר לתת לו מקום מדוד ומוגדר בתיק. במאמר הבא נרד לפרקטיקה: איך מחזיקים זהב בפועל, מה ההבדל בין זהב פיזי באונקיות לאחזקה דרך קרנות סל ואילו עלויות צריך לקחת בחשבון. אין באמור המלצה או שידול לפעולה . מעוניינים לעשות סדר בתיק ההשקעות שלכם? מוזמנים ליצור איתי קשר: מייל: a053311311@gmail.com טלפון: 053-5247983
  • 3 הצבעות
    1 פוסטים
    113 צפיות
    NadlanUSAN
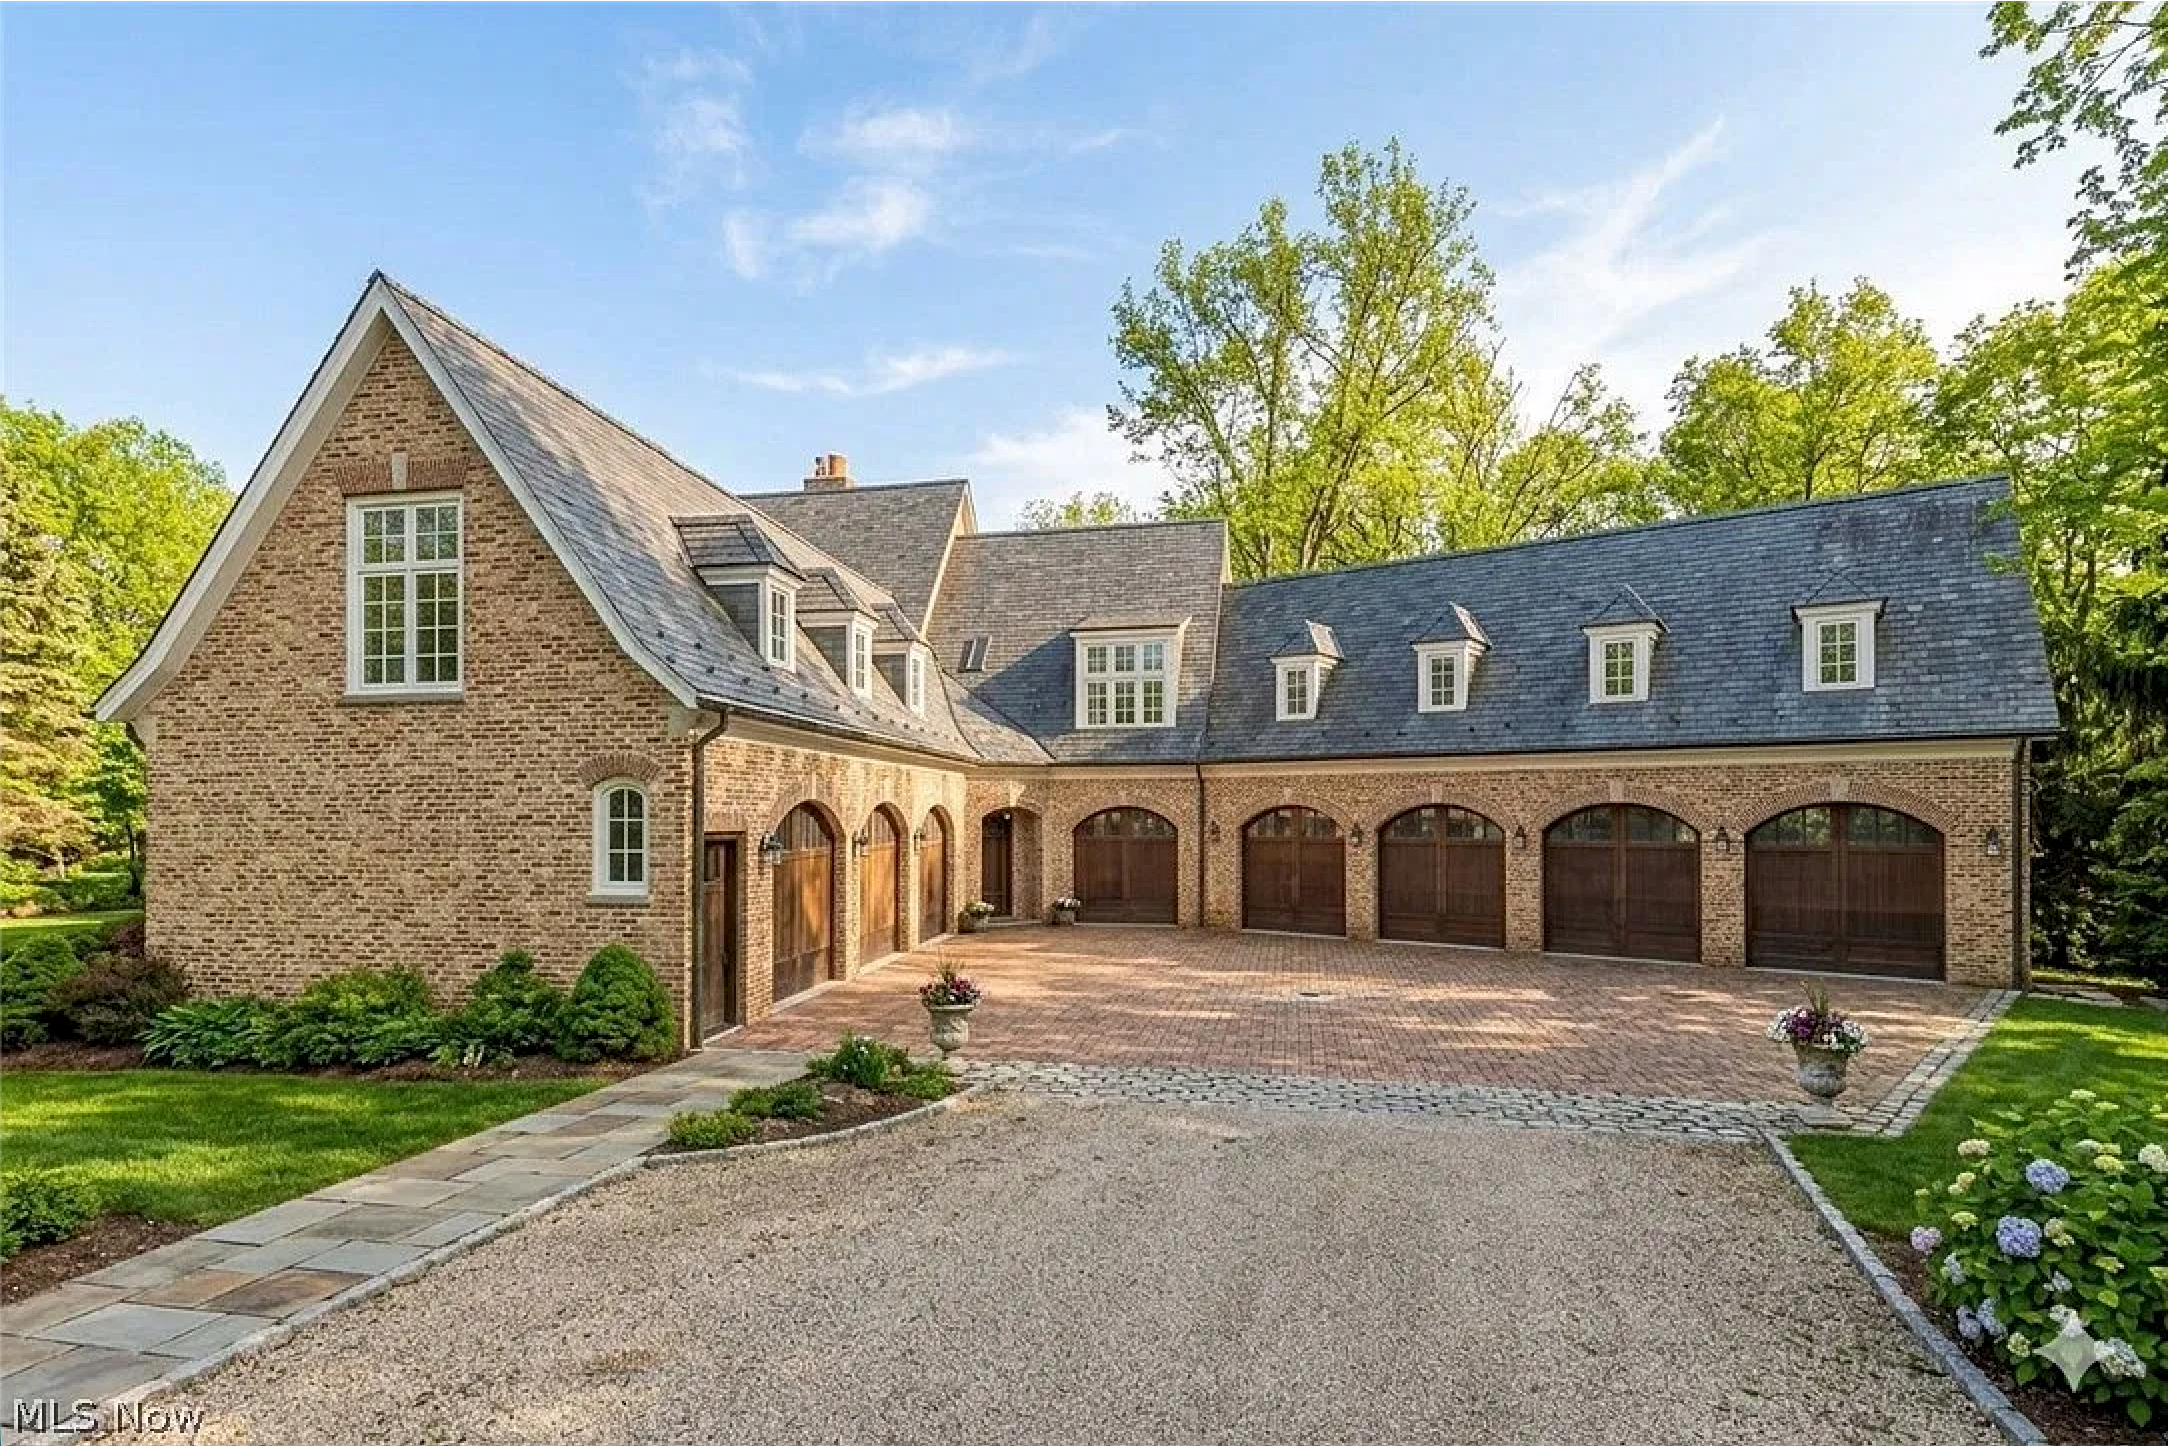
    זה נשמע כמו תסריט הוליוודי, אבל הסיפור הזה מתרחש ממש כאן, באוהיו. בשנת 2011 החליט בנק אוף אמריקה שנגמרה הסבלנות. לואי טלריקו, בעל אחוזה מפוארת בשכונת היוקרה ברינגטון אסטייטס באורורה, לא עמד בתשלומי המשכנתא. הבנק הגיש תביעת עיקול, והניח שבסופו של ההליך יקבל את הנכס בחזרה. האחוזה, כ־2,580 מ"ר בנוי (על מגרש 8 דונם), ניצבת על גבעה מול הגומה ה־17 של מגרש גולף. בנייתה הוערכה בעלות של כ־4.5 מיליון דולר. [image: Screenshot 2026-10-09 at 10.08.07 AM.png] [image: Screenshot 2026-10-09 at 9.44.08 AM.png] אלא שלטלריקו היו תוכניות אחרות. הוא פתח במאבק משפטי שנמשך לא שנה, לא חמש שנים, אלא 15 שנה. חמישה ערעורים, חמש בקשות לפשיטת רגל, דיונים, עיכובים ועוד הליכים משפטיים. השנים חלפו. נשיאים התחלפו בבית הלבן. שוק הנדל"ן האמריקאי עבר גאות, מגפה, אינפלציה ועליית ריבית. וטלריקו? המשיך להתגורר באחוזה. רק בסוף 2024 ניתן סוף סוף צו העיקול. בשנת 2025 הושלמה המכירה השיפוטית, וביולי 2026 מכר הבנק את הנכס לחברת השקעות תמורת יותר מ־3 מיליון דולר. סוף הסיפור? ממש לא. המשקיע החדש שילם מיליוני דולרים על האחוזה — אבל לא קיבל את המפתחות. טלריקו עדיין התגורר בבית. נדרש הליך פינוי נוסף, וגם לאחר שבית המשפט אישר את הפינוי, נכון לדיווחים האחרונים עדיין לא נקבע מועד לביצועו. אבל כאן מגיע החלק המעניין באמת. כשעברנו במערכת NadlanUSA על הסיפור, עלתה שאלה שאולי חשובה אפילו יותר מההליך המשפטי: האם ייתכן ש־15 שנות המאבק דווקא השתלמו לטלריקו מבחינה כלכלית? הרי אדם שמפסיק לשלם משכנתא אינו רק מסתכן באובדן הבית. הוא גם מפסיק להוציא מכיסו סכומי כסף עצומים מדי חודש. בנינו מודל כלכלי להמחשה, המבוסס על אחוזה בשווי 4.5 מיליון דולר, עם מימון בנקאי של 80%. התוצאה הייתה מפתיעה. במשך 15 שנה, תשלומי המשכנתא היו מסתכמים בכמעט 3.9 מיליון דולר. ובתנאים מסוימים, גם לאחר אובדן הבית וההון העצמי שהושקע בו, מי שלא שילם עשוי להימצא ביתרון כלכלי של יותר מ־3 מיליון דולר לעומת מי ששילם כסדרו. כמובן, זהו מודל תיאורטי ולא חשבון הכיס של טלריקו. חובות שנותרו לגבייה, הוצאות משפטיות ותשלומים אחרים יכולים לשנות לחלוטין את התוצאה. אבל הוא חושף תופעה מרתקת: לפעמים הזמן עצמו הופך לנכס הכלכלי החשוב ביותר בסכסוך נדל"ן. פרסמנו במגזין NadlanUSA שתי כתבות המשלימות זו את זו: הסיפור המשפטי: איך הליך עיקול באוהיו נמשך 15 שנה, ומדוע גם רכישת הנכס אינה מבטיחה קבלת חזקה. https://nadlanusa.co.il/magazine/story/ohio-mansion-eviction-15-years-2026 החשבון הכלכלי: כמה באמת שוות 15 שנות מגורים ללא תשלומי משכנתא, מי סופג את ההפסד, והאם אובדן הבית בהכרח אומר שבעליו הפסיד? https://nadlanusa.co.il/magazine/story/fifteen-years-free-mansion-foreclosure-economics-2026 ואני סקרן לשמוע את דעתכם: האם מערכת משפטית שמאפשרת להאריך הליך כזה במשך 15 שנה מגינה על זכויות האזרח — או יוצרת תמריץ כלכלי שלא לשלם חובות? NadlanUSA | נדל״ן ארה״ב — מאז 2007.
  • אולי בכל זאת יש כסף קל?

    השקעות קרקעות הונאות
    25
    0 הצבעות
    25 פוסטים
    513 צפיות
    ב
    @המסתפק לגבי ההצעה השניה תקרא את סוף ההודעה הזו היא פורסמה בפורום של איחוד בני הישיבות ️ אזהרה חמורה לאברכים: הונאת "הכולל החדש" וסכנת הלבנת ההון ️ בימים האחרונים מופצת הצעת פיתוי מסוכנת לאברכים בקהילות החרדיות מאות אברכים כבר נחשפו להצעה, עשרות מהם כבר נפלו בפח. חשוב להכיר את העובדות כדי לא להסתבך בפלילים ובחובות עתק. מה הסיפור? פרסומות חגיגיות מבשרות על פתיחת כולל אחה"צ חדש, תחת אישיות תורנית מוכרת שתשמש כראש הכולל המציע מלגה חריגה וגבוהה של 2,000 ש"ח לחודש. ההצעה קוסמת לאברכים רבים שמתמודדים עם מצוקת הכוללים, והרישום התמלא במהירות. מה דרשו והציעו לאברכים? דרישות תמוהות: כתנאי לקבלה, האברכים נדרשים לספק צילום תעודת זהות, אישור ניהול חשבון ובאופן מחשיד, גם צילום דרכון. פתיחת תיק ברשויות המס: אברכים שמתקבלים מוזמנים לפגישה שבה מופעל עליהם לחץ חזק לפתוח על המקום "עוסק מורשה" (ולא עוסק פטור!) על שמם, ולפתוח חשבון בנק ייעודי. סיפור הכיסוי: המארגנים מספרים ש"תורם עשיר ורואה חשבון מתל אביב" (משתמשים בשם משה אשרף) רוצה לממן את הכולל, אך כדי "לדפוק את המדינה" ולקבל החזרי מס, הוא רוצה לגלגל מיליונים ולהלבין הון דרך התיקים של האברכים, ובתמורה ישלם להם 2,000 ש"ח במזומן. האמת מאחורי הכיסוי: רואה החשבון משה אשרף (מיישוב קדימה), ששמו שורבב לפרשה, הבהיר חד-משמעית כי אין לו שום קשר למיזם ושמו נוצל לרעה. המארגנים עצמם מסרבים לתת את שמו או מספר הטלפון של רואה החשבון שעומד מאחוריהם. מה הסיכונים המשפטיים והכלכליים? הסכנה כאן אינה רק הפסד כספי, אלא סיבוך פלילי חמור: אחריות אישית ובלעדית: ברגע שפתחתם "עוסק מורשה" או חברה על שמכם, אתם האחראים הישירים והבלעדיים לכל פעילות פיננסית שמתבצעת בו. חובות עצומים לרשויות: אם העסק מפיק חשבוניות אך אינו משלם את המע"מ, מס החברות או מס דיבידנד החוב כולו נופל עליכם אישית. רשות המיסים תגבה את הכסף מכם. ויכולה גן לקחת לכם את דירת המגורים שלכם ️ עבירה פלילית (חשבוניות פיקטיביות): שימוש בחשבון כדי להעביר כספים ולהנפיק חשבוניות ללא פעילות עסקית אמיתית נחשב להפצת "חשבוניות פיקטיביות". זוהי עבירה פלילית חמורה של העלמת מס והלבנת הון, שעלולה להסתיים בחקירות, בכתבי אישום ובמאסר. הבהרה חשובה לגבי רבני הכוללים: רבנים וראשי כוללים תמימים שורבבו לפרשה ושימשו כ"פלטפורמה" מבלי שהבינו את העוקץ. כל הידוע לנו ברגע שנודעו למנהלי הכוללים הסיכונים הכרוכים בדבר, הם סגרו מיד את הרישום, גנזו את כל המסמכים וניתקו קשר עם היוזמים. אני מזהיר אתכם: אל תתפתו לכסף קל. בשום פנים ואופן אין למסור צילומי דרכון לאנשים זרים, ובוודאי שאין לפתוח עוסק מורשה או חשבון בנק עבור אדם אחר! העבירו הלאה והזהירו את חבריכם כדי למנוע מאברכים נוספים להרוס את חייהם. זה הודעה שפרסמתי בפלטפורמות שפונות לציבור החרדי, ואתם בטח חושבים איזה טיפשים החרדים שנופלים בזה, אז תנו לי לספר לכם שיש לי קבוצת וואטסאפ מלאה באנשים חילונים "חכמים ומשכילים" שנפלו בהונאה דומה ושם פיתו אותם בשותפות בעסק מאוד רווחי שכמובן התברר כעוקץ. מסקנה: כולם בסיכון לעקוץ חשוב לפתח עירנות.
  • קרן כספית עם משיכות קבועות שווה?

    קרן כספית תזרים משיכה חלקית
    2
    0 הצבעות
    2 פוסטים
    73 צפיות
    צ
    @המסתפק כתב: שלום וברכה לחבר הפורום! אשמח ליעוץ ממי שמבין אם יש לי בצד סכום של בין 100 ל200 אל"ש שאני צריך ממנו 3 א"ש בחודש לתזרים החודשי האם שייך בכלל והאם יהיה לי רווחי להשים אותו בקרן כספית ולמשוך ממנה כל חודש 3 א"ש? עם כל סכום פנוי אפשר לקנות קרן כספית. ובהחלט זה דבר רווחי גם בכסף שצריכים אותו לתזרים חודשי. רק שצריך להדגיש שלא מדובר כאן על רווחים גדולים, אלא על להרויח בשנה תשואה הדומה לגובה ריבית בנק ישראל. ואני לא מכיר אפשרות של הוראה מחזורית למכירת קרן כספית, כלומר כל חודש תבצע בעצמך פעולת מכירה של 3,000 ש"ח. במקרה שלך צריך להחליט על איזה סכום מדובר, כי אם מדובר על סכום של 100,000, אז הוא אמור להספיק לתקופה של פחות מ-3 שנים. ואז המקום הכי טוב זה קרן כספית. אבל אם מדובר על 200,000 ש"ח, אז מדובר על יעד של 5.5 שנים. ואז יכול להיות שחלק מהכסף כדאי להפקיד בקופת גמל להשקעה מסלול הלכה רגיל. כלומר חצי או יותר תשים בקרן כספית ותמשוך מזה כל חודש. ואת השאר תשים בקופת גמל להשקעה במסלול הלכה רגיל ולא במסלול מנייתי. ותמשוך מזה רק אחרי שייגמר הכסף בקרן כספית. תוכל לפתוח קופת גמל להשקעה בקישור בחתימה. בנוסף אשמח לדעת אם הבנתי נכון שבשביל קרן כספית הכי מומלץ להפקיד דרך הבנק? הבנת נכון.
  • כמה באמת עולה להעביר כסף לארה״ב?

    העברות בנקאיות
    1
    1 הצבעות
    1 פוסטים
    65 צפיות
    NadlanUSAN
    זו אחת השאלות שחוזרות כאן הכי הרבה — לא בגלל שאין תשובה, אלא כי התשובה מחולקת בין כמה גורמים: שער האמצע, מרווח ההמרה, עמלות שמופיעות רק בדקשי, רישוי ופיקוח, ונעילת שער. ריכזנו את זה למדריך אחד, מעשי: איך נקבע המחיר האמיתי של העברה, איך קוראים הצעת מחיר, מהן הטעויות הנפוצות, ומה צריך לדעת על מסמכים, חשבונות ובנקים לפני שסוגרים. המדריך נסקר מקצועית על ידי דרור יעיש מטופ רייט, חבר קהילה ותיק. דרור, תודה. הסקירה שלך תרמה ישירות לדיוק שיש כאן, וזה בדיוק מה שהקהילה הזו יודעת לעשות: מי שיודע, מוסיף. המדריך להעברות כספים והמרות מט״ח למשקיע בנדל״ן בארה״ב מה עוד הייתם מוסיפים? שאלות — כאן בתגובות.
  • 2 הצבעות
    1 פוסטים
    71 צפיות
    NadlanUSAN
    איך קונים בית בארה״ב — מדריך עשה זאת בעצמך, מא׳ ועד ת׳ השקעות נדל״ן בארה״ב שנים־עשר שלבים, בסדר שבו הם באמת קורים: מהגדרת המטרה, דרך הקמת LLC ומימון, ועד היום שאחרי הסגירה. כתוב עבור משקיע ישראלי שרוצה להבין את התהליך בעצמו, לא לקבל אותו כקופסה שחורה. NadlanUSA היא גוף חינוכי. המדריך מסביר כיצד התהליך עובד ואינו מהווה ייעוץ משפטי, מס או השקעות. כל עסקה מחייבת ליווי של אנשי מקצוע מוסמכים בארה״ב ובישראל.
  • 5 הצבעות
    1 פוסטים
    108 צפיות
    ד
    בשנים האחרונות הזהב שוב עולה לכותרות. העליות והירידות החדות שלו יצרו עניין מחודש, מצד אחד לאורך השנים הזהב הוכיח את עצמו כנכס מגן , מצד שני ישנם תקופות שהוא נורא תנודתי ודווקא לא מייצר שקט . כדי לעשות סדר, אני פותח היום בסדרה של שלושה מאמרים. במאמר היום נתחיל מהבסיס: ההיסטוריה שלו, מה מעניק לו ערך, ואיך נראית חלוקת ההחזקות שלו בעולם. במאמר השני ניגע ביתרונות ובחסרונות ובאחרון נרד לפרקטיקה איך ואיפה קונים זהב ומה היתרונות והחסרונות בכל אחת מהאפשרויות . השורשים בהיסטוריה. המעמד של הזהב הולך רחוק אחורה. כבר בתקופת הגמרא אנחנו מוצאים התייחסויות מפורשות למסחר בזהב, למעמד שלו מול מטבעות כסף ולשימוש בו . לאורך מאות שנים סוחרים, ממשלות ומדינות החזיקו זהב מתוך מטרה ברורה: לשמר כוח קנייה. שלטונות התחלפו ומטבעות מקומיים נמחקו, אבל תמיד זהב המשיך לקנות מוצרים ושירותים בכל דור, ונחשב לנכס יציב ששומר על עצמו. מה בעצם הופך את הזהב לבעל ערך? כדי שנכס יהפוך להיות בעל ערך הוא צריך לענות על שלושה תנאים בסיסיים . 1.שימושיות וסחירות בכל מקום. אם תיקחו מטבע או מטיל זהב לכל מדינה בעולם, יזהו אותו מיד. אין צורך להסביר לאף אחד מה מחזיקים ביד, ותמיד אפשר להמיר אותו לכסף מקומי או לסחורות. 2.עמידות פיזית. זהב אינו מחליד, אינו נרקב ואינו מושפע ממגע עם מים או אוויר. מטבע ששכב באדמה מאות שנים יוצא ממנה שלם, נקי ובאותו משקל בדיוק. נדירות . בעולם קיימת כמות מוגבלת של זהב. לפי ההערכות, כבר נכרו לאורך ההיסטוריה יותר מ־220 אלף טון זהב, וכמעט כל הזהב שנכרה עדיין קיים בצורה כזו או אחרת. לצד הזהב שכבר נמצא בידי בני אדם, קיימות גם עתודות זהב שעדיין לא נכרו. חשוב להבין, זהב הוא מתכת נדירה, והפקה של זהב חדש דורשת חיפוש, השקעות ותהליך כרייה מורכב. זהב ואינפלציה. בעבר המדינות פעלו לפי "תקן הזהב". המשמעות הייתה פשוטה: המטבע היה קשור לכמות מסוימת של זהב שהוחזקה על ידי המדינה או הבנק המרכזי. עם השנים המדינות ניתקו את הגיבוי הזה ועברו למטבעות שמבוססים על אמון בלבד. ברגע שאין קשר לכמות פיזית של זהב, ניתן להגדיל את היצע הכסף, וכאשר היצע הכסף גדל מהר יותר מהיכולת של הכלכלה לייצר סחורות ושירותים, כוח הקנייה של המטבע עלול להישחק וליצור אינפלציה . וזה חלק מהסיבות שהופכות את הזהב בימינו לנכס שאנשים רואים בו דרך לשמור על ערך לאורך זמן. למה הזהב משמש ? כ־45 אחוז מהזהב שנמצא מעל פני הקרקע משמש לתעשיית התכשיטים. כ-40 אחוז משמש לצורכי השקעה על ידי משקיעים ובנקים מרכזיים. והיתרה משמשת בין היתר לתעשייה, טכנולוגיה ושימושים נוספים. למשל ארצות הברית מחזיקה את הזהב במקום בשם "פורט נוקס" . נכס שלא מפרה את עצמו . זהב הוא נכס שאינו מפרה את עצמו. אם תשימו מטיל זהב בכספת לעשרים שנה, בעוד עשרים שנה תפתחו את הדלת ותמצאו שם בדיוק את אותו מטיל. הוא לא מייצר תזרים, לא מחלק רווחים ולא צומח. השקעה במניות של חברה, לעומת זאת, היא שותפות בעסק פעיל: יש לו עובדים, מוצרים, מכירות ורווחים שיכולים לגדול. במילים אחרות השקעה בזהב היא השקעה בנכס שאנו מעריכים שכנראה הביקוש אליו יגדל עם הזמן ולא כי הוא נכס שיש לו יכולת לייצר עוד . מסיבה זו גם רכישת מניה של חברת כריית זהב אינה זהה להחזקת זהב פיזי. הדבר דומה להשקעה בחנות תכשיטים, שהרווח שלה נובע מעיצוב, ניהול עלויות, תפעול ומכירה, ולא רק מעליית מחיר המתכת עצמה. התנודתיות והתשואות בזהב. בין השנים 2000 ל-2010 הזהב חווה עליות חזקות, אך בעשור שלאחר מכן, בין 2010 ל-2020, הוא עבר תקופה קשה עם ירידות חדות באמצע העשור ולאחר מכן התאוששות. החל משנת 2024 ראינו שוב עליות משמעותיות, לצד תקופות של תיקונים ותנודתיות. ישנה תפיסה מסורתית וכנראה גם נכונה מאוד שבזמן ירידות בבורסה הזהב עולה אוטומטית כאי של יציבות. אלא שבשנים 2024 ו-2025 ראינו תופעה מעניינת: גם מניות זינקו בחדות בחדות, ובמקביל גם הזהב זינק. ב־2025 הביקוש להשקעה בזהב הגיע לשיא ואז ב- 2026 הוא תיקן בצורה מאוד משמעותית והגיע לשפל של כמעט 30 אחוז מהשיא וזהו האזור בו הוא נסחר כרגע . במאמר הבא נפרק את היתרונות והחסרונות של ההחזקה בזהב ומה הסיבה שבנק ישראל לא מחזיק כמעט זהב בעתודות שלו . מעוניינים להתקדם ולהבין טוב יותר את תיק ההשקעות שלכם??? אתם מוזמנים ליצור איתי קשר. a053311311@gmail.com אפשר גם במספר: 05331137800

  • 0 הצבעות
    10 פוסטים
    479 צפיות
    אסתר קונינסקיא
    @א.א.פ. זה נרשם על הבן זוג שיש לו הכנסה מיגיעה אישית גבוה יותר לגבי המס שנוכה- מהרווח מורידים את ההפסדים ורק היתרה חייבת במס